דלג לתוכן
3.0Lirot
דלג לתוכן

העברת קרן פנסיה לקופת גמל: מתי זה מהלך גאוני, ומתי זו טעות יקרה?

כולם מדברים על ניוד כספים, אבל האם העברת קרן פנסיה לקופת גמל היא באמת הצעד הנכון עבורכם? לפני שתקבלו החלטה שתשפיע על כל עתידכם הפיננסי, בואו נפרק את השיקולים החשובים באמת. התשובה עשויה להפתיע אתכם.

מערכת לירות5 דק׳ קריאה
העברת קרן פנסיה לקופת גמל: מתי זה מהלך גאוני, ומתי זו טעות יקרה?
Lirot AI
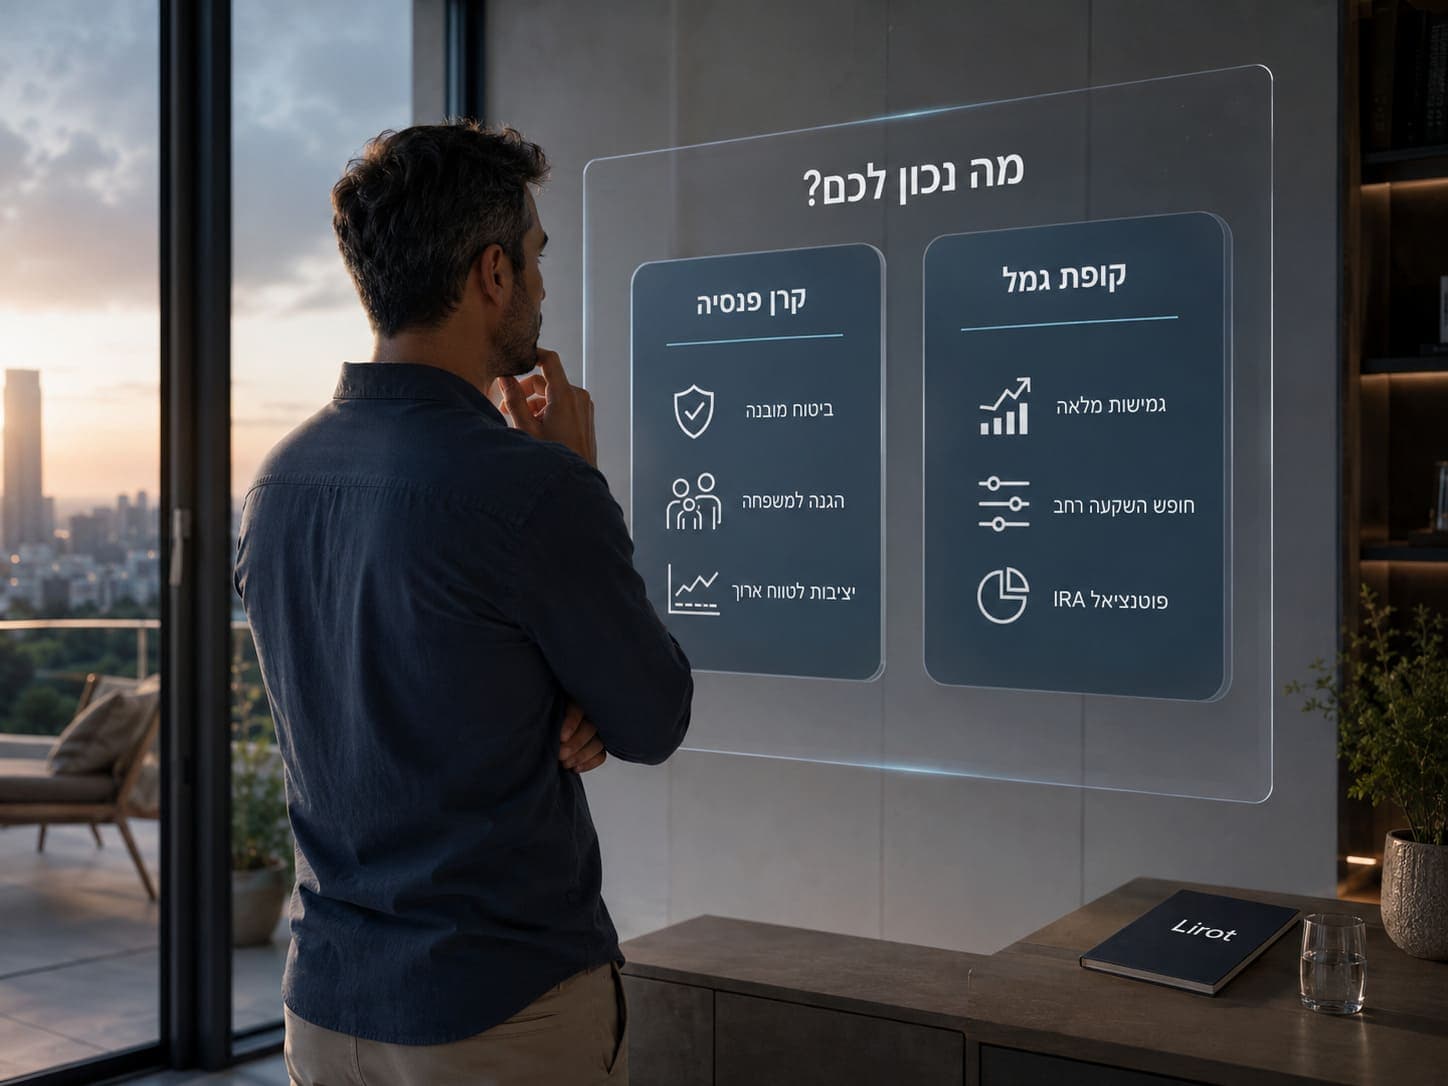
העברת קרן פנסיה לקופת גמל מוותרת על הכיסויים הביטוחיים של הקרן, בתמורה לגמישות גדולה יותר בניהול ההשקעות. לרוב החוסכים הישארות בקרן הפנסיה היא הפתרון המתאים, ומעבר נבון יכול להתאים לחוסכים שמבינים בשוק ההון ויש להם כיסויים ביטוחיים ממקור אחר. קרן פנסיה כוללת חיסכון, ביטוח חיים וביטוח אובדן כושר עבודה, בעוד שקופת גמל היא חיסכון בלבד. כ-30% מהכספים בקרן הפנסיה נהנים מתשואה מובטחת, דבר שאין בקופת גמל.

השאלה אם להעביר כספים מקרן פנסיה לקופת גמל היא אחת ההחלטות האסטרטגיות הכי משמעותיות שתקבלו לגבי הכסף שלכם. בגדול, המהלך הזה אומר שאתם מוותרים במודע על רשת הביטחון והכיסויים הביטוחיים שמגיעים עם קרן הפנסיה, בתמורה לחופש פעולה וגמישות כמעט מוחלטים בניהול ההשקעות של הכסף. זהו מהלך שיכול להיות מבריק עבור חוסכים מנוסים שיודעים מה הם עושים, אך מסוכן מאוד עבור החוסך הממוצע. אז האם שווה להעביר קרן פנסיה לקופת גמל? לרוב החוסכים התשובה היא לא, אבל יש מקרים שבהם זה בהחלט הגיוני, ועליהם נדבר כאן.

אז מה הסיפור? ההבדל המהותי בין קרן פנסיה לקופת גמל

לפני שצוללים לשיקולים, בואו נפשט את זה. ההבדל בין קרן פנסיה לקופת גמל, במשפט אחד: קרן פנסיה היא חיסכון עם ביטוח מובנה, וקופת גמל היא חיסכון בלבד. תחשבו על קרן פנסיה כמו על חבילת "הכל כלול": היא כוללת חיסכון לגיל פרישה, ביטוח חיים למקרה מוות (קצבת שארים) וביטוח אובדן כושר עבודה. הכל ארוז יחד במוצר אחד.

לעומתה, קופת גמל היא מוצר חיסכון טהור. כמו קופת חיסכון עם טורבו. אין לה כיסויים ביטוחיים מובנים, והיא לא משלמת קצבה ישירות. המטרה שלה היא אחת: לצבור כמה שיותר כסף עד הפרישה, ואז למשוך אותו (בכפוף לתקנות) או לנייד אותו למוצר שיודע לשלם קצבה, כמו קרן פנסיה.

הטיעונים להישאר בקרן הפנסיה (ולא לגעת בכלום)

לרוב המוחלט של החוסכים בישראל, קרן הפנסיה היא הפתרון הנכון והבטוח ביותר. הנה הסיבות המרכזיות לא לבצע את המעבר:

אג"ח מיועדות: רשת הביטחון שאין בקופת גמל

כ-30% מהכספים בקרן הפנסיה שלכם נהנים מתשואה שהמדינה מבטיחה. בעבר זה נעשה דרך אגרות חוב מיועדות, ומאז אוקטובר 2022, במקום 30% אג"ח מיועדות, פועל מנגנון ממשלתי שמבטיח לקרן הפנסיה המקיפה תשואה ריאלית של 5.15% על 30% מנכסיה. מה זה אומר מבחינתכם? תשואה מובטחת על חלק משמעותי מהתיק. זוהי "רצפת בטון" שנועדה לייצב את החיסכון שלכם, במיוחד בתקופות של תנודתיות בשווקים. בקופת גמל? אין דבר כזה. כל הכסף חשוף לתנודות השוק.

הכיסויים הביטוחיים: הגנה מובנית למשפחה שלכם

קרן הפנסיה היא לא רק חיסכון, היא גם פוליסת ביטוח. היא כוללת באופן מובנה ביטוח חיים (קצבת שארים) וביטוח אובדן כושר עבודה. עבור רוב המשפחות, זו הגנה קריטית. המעבר לקופת גמל משאיר אתכם "ערומים" מהבחינה הזו, ותצטרכו לדאוג לביטוחים חלופיים באופן פרטי, מה שיכול להיות יקר ומסובך יותר. וחשוב לדעת: אם תרצו לחזור לקרן פנסיה בעתיד, ייתכן שתצטרכו לעבור שוב הצהרת בריאות ותקופת אכשרה, ומצב רפואי שהתגלה בינתיים עלול לא להיות מכוסה.

איזון אקטוארי: היתרון (והחיסרון) בערבות הדדית

קרנות הפנסיה מבוססות על עיקרון של ערבות הדדית בין כל החוסכים ("העמיתים"). כלומר, הכסף של כולם מנהל את הסיכונים של כולם. זה אומר שאם יש יותר תביעות מהצפוי, כל העמיתים יישאו בעלות (גירעון אקטוארי), אבל זה גם אומר שהסיכון שלכם מפוזר על פני מאות אלפי אנשים. זו עוד שכבת הגנה שפשוט לא קיימת בקופת גמל.

מתי העברת קרן פנסיה לקופת גמל היא בכל זאת מהלך מבריק?

למרות כל היתרונות של קרן הפנסיה, ישנם תרחישים ספציפיים שבהם המעבר לקופת גמל יכול להיות צעד פיננסי נבון.

גמישות מקסימלית בניהול ההשקעות (כולל IRA)

קופות הגמל מציעות עולם שלם של אפשרויות השקעה שלא קיים בקרנות הפנסיה. אתם יכולים לבחור מסלולי השקעה מגוונים, לשלב ביניהם, ואפילו לנהל את הכסף בעצמכם באמצעות קופת גמל בניהול אישי (IRA). זה מתאים לחוסכים שמבינים בשוק ההון ורוצים לקחת את המושכות לידיים.

חיסכון בעלויות "סמויות": כשלא צריכים את הביטוחים

אם כבר יש לכם ביטוח חיים פרטי מצוין, ביטוח מנהלים עם כיסוי נרחב, או שפשוט אין לכם תלויים (ילדים, בן/בת זוג), ייתכן שאתם משלמים על הכיסויים הביטוחיים בקרן הפנסיה "בכפילות". במקרה כזה, המעבר לקופת גמל חוסך את העלות הזו ומפנה יותר כסף ישירות לחיסכון.

פוטנציאל תשואה גבוה יותר (לחוסכים שיודעים מה הם עושים)

בסופו של דבר, יותר גמישות ויותר סיכון פותחים פתח לתשואה פוטנציאלית גבוהה יותר. חוסך שיודע לנתח את השוק ולבחור את מסלולי ההשקעה הנכונים בזמן הנכון, יכול להשיג בקופת גמל תשואות שקשה להגיע אליהן במבנה השמרני יחסית של קרן הפנסיה.

איך מתבצעת העברת קרן פנסיה לקופת גמל בפועל?

העברת הכסף נעשית בתהליך שנקרא ניוד. לא צריך לפנות לקרן הפנסיה שאתם עוזבים: פונים לחברה שמנהלת את קופת הגמל שאליה אתם רוצים לעבור, ממלאים בקשת ניוד, והיא מטפלת בהעברה מול הקרן. הניוד עצמו לא גורר תשלום מס ולא עמלה.

לא חייבים להעביר הכול. אפשר לנייד רק את הכסף שכבר צברתם ולהמשיך את ההפקדות השוטפות לקרן הפנסיה. אם ממשיכים להפקיד לקרן הפנסיה, הכיסוי הביטוחי נשמר. עם זאת, על הסכום שהועבר חלה תקופת אכשרה חדשה של 5 שנים, ובתקופה זו קצבת השאירים עלולה לקטון אם הפטירה נובעת ממצב רפואי קודם.

ואם אתם בכלל שוקלים מעבר בין קרנות פנסיה, כלומר העברת הפנסיה לחברה אחרת, התהליך דומה מאוד. ריכזנו אותו במדריך לניוד קרן פנסיה.

טבלת השוואה מהירה: קרן פנסיה מול קופת גמל

מאפייןקרן פנסיה מקיפהקופת גמל
מטרה עיקריתחיסכון + ביטוחחיסכון טהור
ביטוח חיים מובנה✔️ (קצבת שארים)❌
ביטוח א.כ.ע מובנה✔️❌
תשואה מובטחת✔️ (כ-30% מהנכסים)❌
גמישות השקעהמוגבלתגבוהה מאוד (כולל IRA)
אופן משיכה בפרישהקצבה חודשיתמשיכה הונית (בכפוף לתקנות) או ניוד לקופה משלמת

שורה תחתונה: למי זה מתאים? (ולמי ממש לא)

נשמע מסובך? בואו נסכם את זה בפשטות:

העברת קרן הפנסיה לקופת גמל יכולה להתאים לכם אם:

  • אתם מבינים היטב בשוק ההון ורוצים לנהל את הכסף באופן אקטיבי.
  • יש לכם מקורות הכנסה גבוהים ויציבים וכיסויים ביטוחיים מקיפים ממקור אחר.
  • החיסכון הפנסיוני שלכם גדול מאוד, ואתם רוצים לפזר אותו בין מכשירים שונים.

הישארו בקרן הפנסיה אם:

  • אתם חלק מהרוב המוחלט של החוסכים בישראל.
  • אתם סומכים על הכיסויים הביטוחיים המובנים כדי להגן על משפחתכם.
  • אתם מעדיפים גישה של "לשגר ולשכוח" ורוצים שהחיסכון שלכם ינוהל בצורה יציבה ובטוחה.

סיכום: לא מדריך טכני, אלא כלי לקבלת החלטה מושכלת

ההחלטה אם להעביר את קרן הפנסיה שלכם לקופת גמל היא לא שאלה של "מה יותר טוב?", אלא "מה יותר נכון עבורכם". היא דורשת הבנה עמוקה של הצרכים האישיים שלכם, מצבכם המשפחתי, רמת הידע הפיננסי ומידת הסיכון שאתם מוכנים לקחת. לפני שמקבלים החלטה, כדאי תמיד לבדוק את הביצועים ולערוך השוואת קרנות פנסיה כדי להבין איפה אתם עומדים היום. המטרה של המאמר הזה, כפי שאנחנו ב-lirot.co.il מאמינים, היא לא לתת לכם תשובה חד משמעית, אלא את הכלים לחשוב על השאלה הנכונה.

