

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון
הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
 מערכת לירות··10 דק׳ קריאה·
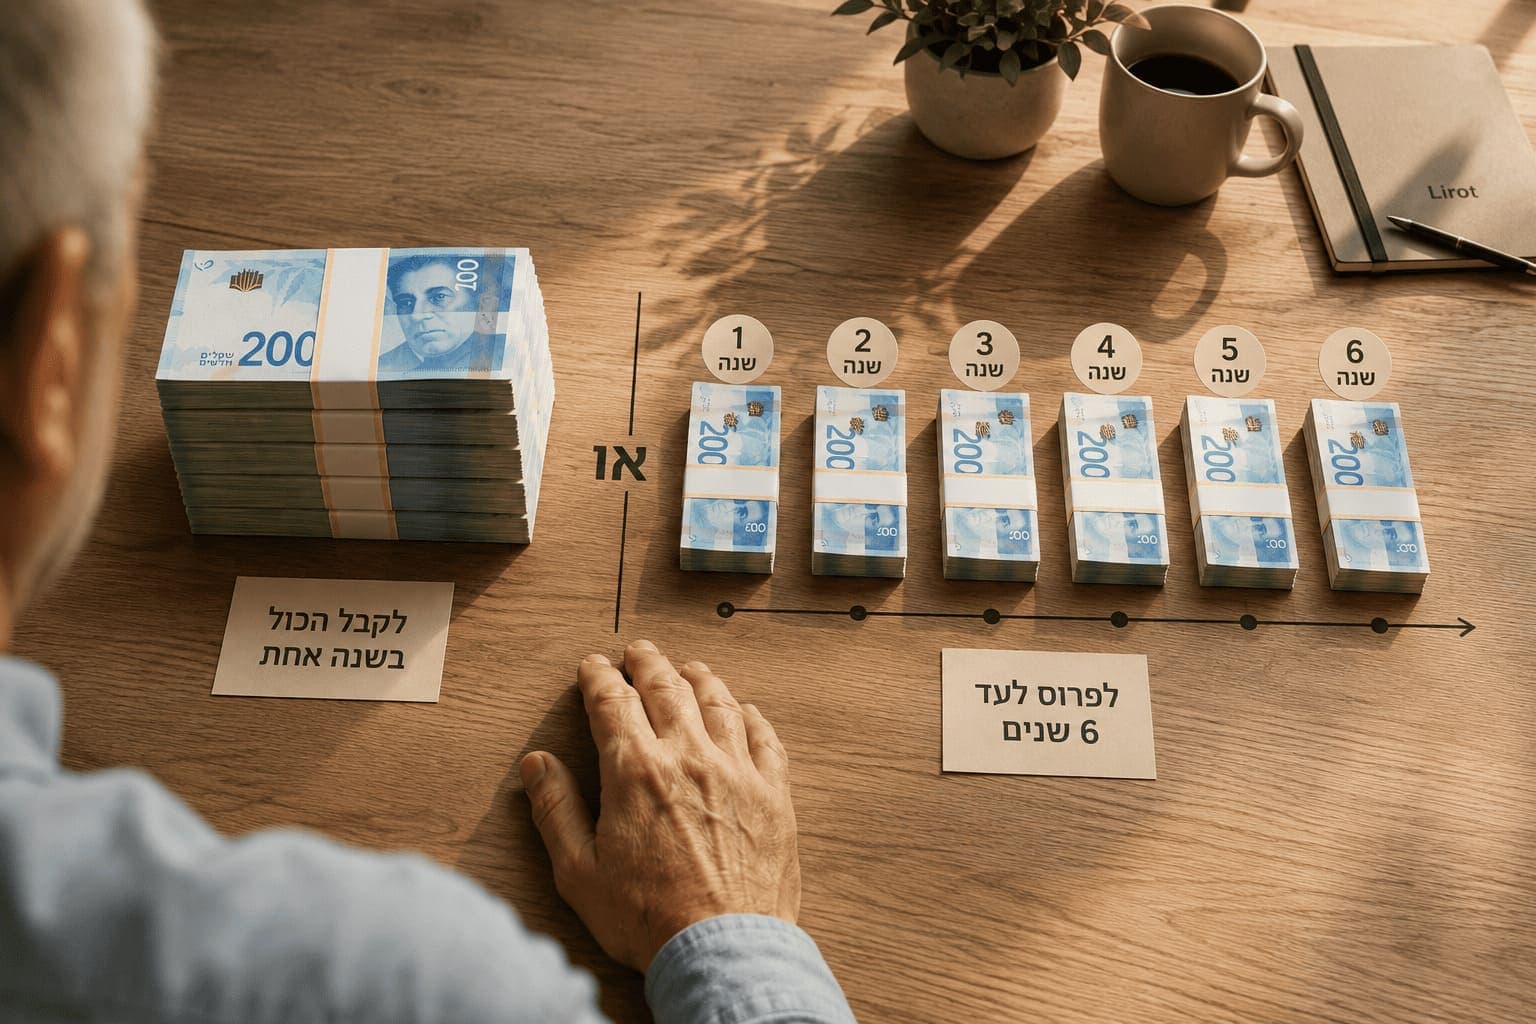
ההתלבטות המרכזית לגבי המס על מענק פרישה היא האם לשלם אותו בבת אחת, או לבצע "פריסת מס". פריסת מס מאפשרת לחלק את ההכנסה החייבת מהמענק על פני מספר שנים (אחורה עד 6 שנים, וקדימה שנה אחת על כל 4 שנות עבודה ועד 6 שנים), במקום לרכז אותה בשנה אחת. המטרה היא להוריד אתכם למדרגות מס נמוכות יותר בכל שנה נתונה, ובכך להקטין משמעותית את חבות המס הכוללת. במקרים רבים, מדובר בחיסכון של עשרות ואף מאות אלפי שקלים.
פריסת מס על מענק פרישה בקצרה
- מה הכלל אומר: את החלק החייב במס של מענק הפרישה אפשר לייחס לכמה שנות מס, במקום לשנה שבה קיבלתם אותו. כל חלק מתווסף להכנסה של השנה שאליה ייחסתם אותו, וממוסה לפי מדרגות המס של אותה שנה.
- לכמה שנים: פריסה אחורה מתאפשרת על פני שנות העבודה שבשלהן שולם המענק, עד 6 שנות מס שמסתיימות בשנה שבה קיבלתם אותו. פריסה קדימה: שנת פריסה אחת על כל 4 שנות עבודה, עד 6 שנים, ורק למי שעבד 6 שנים לפחות.
- איך מבקשים: בטופס 116ג לפקיד השומה, עם טופס 161 וטופס 161א. מגישים בשנה שבה קיבלתם את המענק במסגרת תיאום מס, או אחרי סוף השנה בדוח השנתי של אותה שנה.
- המספרים ל-2026: פטור ממס על פיצויים עד 13,750 ש"ח לכל שנת עבודה, ורק מה שמעליו נפרס. מדרגות המס נעות בין 10% ל-47%, ועל הכנסה שנתית מעל 721,560 ש"ח נוסף מס יסף של 3%.
- המקור: סעיף 8(ג)(3) לפקודת מס הכנסה, חוזר מס הכנסה 2/2022 בנושא פריסת הכנסה (כולל העדכון מאפריל 2024), טופס 116ג ודברי ההסבר שלו ולוח הניכויים של רשות המסים ל-2026.
- נבדק לאחרונה: 2 בנובמבר 2026.
קיבלתם מענק פרישה? קודם כל, בואו נדבר על המס
אחרי שנים רבות של עבודה, הגעתם לרגע המיוחל. המעסיק נפרד מכם לשלום עם מענק פרישה נאה, אולי על חשבון ימי מחלה שלא נוצלו או כפיצויים מוגדלים. זה מרגיש נהדר, אבל חשוב להבין: רשות המיסים רואה בסכום הזה הכנסה לכל דבר, וחלק גדול ממנו עלול להיות חייב במס הכנסה גבוה, לעיתים עד 50% (כולל מס יסף).
החדשות הטובות הן שלא כל הסכום חייב במס: יש פטור ממס על פיצויים עד תקרה שנקבעה לכל שנת עבודה (13,750 ש"ח לשנה, נכון ל-2026), ורק החלק שמעל הפטור הוא ההכנסה החייבת שאותה פורסים. חישוב מענק פרישה מתחיל כאן: מכפילים את מספר שנות העבודה ב-150% מהמשכורת החודשית האחרונה, אבל לא יותר מ-13,750 ש"ח לשנה, וזה החלק הפטור. כל השאר הוא החלק החייב. לכן פריסת פיצויים מתחילה תמיד בבדיקה כמה מהמענק פטור. את הבחירה מה לעשות בכספי הפיצויים (למשוך, להשאיר ברצף קצבה או ברצף פיצויים) מגישים בטופס 161, ובקשה לפריסת מס מגישים לפקיד השומה בטופס 116ג. שימו לב: פטור על פיצויים שמנצלים היום מקטין את הפטור שתקבלו בעתיד על הקצבה, ולכן כדאי לבחון את שתי ההחלטות יחד.
נשמע מתסכל? ובכן, בדיוק בשביל זה המדינה יצרה מנגנון שנקרא "פריסת מס". תחשבו על זה כמו לחלק עוגה גדולה לפרוסות קטנות יותר. במקום לאכול את כל העוגה (ולשלם מס גבוה) ביום אחד, אתם מחלקים אותה ונהנים ממנה לאורך זמן (ומשלמים פחות מס כל פעם).
מה זה בעצם "פריסת מס" ולמה היא כל כך חשובה?
פריסת מס היא טכניקה חוקית ולגיטימית לחלוטין שמאפשרת לכם "למרוח" את ההכרה במענק כהכנסה על פני מספר שנים. במקום שכל המענק יתווסף להכנסה שלכם בשנת הפרישה ויקפיץ אתכם למדרגת המס הגבוהה ביותר, אתם מחלקים אותו לחלקים שווים. כל חלק כזה מתווסף להכנסה שלכם בשנה אחרת, וכך אתם נשארים במדרגות מס נמוכות יותר.
התהליך מתבצע בשני מסלולים עיקריים:
פריסה קדימה vs. פריסה אחורה: מה ההבדל ומה מתאים לכם?
ההחלטה אם לבצע פריסת מס קדימה או אחורה תלויה בעיקר בהכנסות שלכם בשנים שלפני הפרישה ובתכניות שלכם לעתיד. זה די פשוט:
| סוג הפריסה | למי זה מתאים? | למה זה כדאי? |
| פריסה קדימה | למי שמתכנן לעבוד פחות או לא לעבוד בכלל בשנים הקרובות. | ההכנסה העתידית שלכם צפויה להיות נמוכה יותר, ולכן תוספת "פרוסת" המענק בכל שנה תמוסה בשיעור נמוך. זו האפשרות הנפוצה והכדאית ביותר לרוב הפורשים. פריסה קדימה טעונה אישור של פקיד השומה, ולעיתים גם תשלום מקדמה על חשבון המס. |
| פריסה אחורה | למי שהיו לו הכנסות נמוכות בשנים שלפני הפרישה, או למי שמתכנן להקים עסק ולהרוויח הרבה יותר בשנים הקרובות. | אתם מנצלים את מדרגות המס הנמוכות שהיו לכם בעבר. זה פחות נפוץ, אבל יכול להיות פתרון מעולה במצבים מסוימים. |
פריסה אחורה: מה קורה בפועל
בפריסה אחורה המענק מחולק לחלקים שנתיים שווים, וכל חלק מצטרף להכנסה שכבר הייתה לכם באותה שנה. רשות המסים מחשבת מחדש את המס של השנים האלה, לפי שיעורי המס, הפטורים ונקודות הזיכוי של כל שנה. אם יוצא שמגיע לכם החזר, הוא מוחזר עם ריבית והפרשי הצמדה.
המגבלה כאן היא שנות העבודה: אי אפשר לפרוס לשנה שבה לא עבדתם במקום שמשלם את המענק. מי שעבד 3 שנים בלבד אצל המעסיק יכול לפרוס אחורה על פני 3 שנים, גם אם היה רוצה 6. ופריסה אחורה מועילה רק כשבשנים האלה המשכורת הייתה נמוכה, למשל בשנים של חצי משרה. מי שהרוויח משכורת גבוהה לאורך כל הדרך ימצא שם מדרגות מלאות.
פריסה קדימה: מקדמה ודוח שנתי בכל שנה
פריסה קדימה היא הסדר שפקיד השומה מאשר, ויש לה שני תנאים שכדאי להכיר מראש. הראשון הוא מקדמת מס: פקיד השומה קובע סכום לפי ההכנסות שאתם צופים בשנות הפריסה, והמשלם מנכה אותו לפי אישור ניכוי מס במקור שתקבלו ותעבירו אליו. את המקדמה משלמים עד סוף שנת המס שבה ניתן האישור, או תוך 90 יום מהאישור, המאוחר מביניהם. מקדמה שלא שולמה בזמן מבטלת את אישור הפריסה.
התנאי השני הוא דוח שנתי לפנסיונרים בכל אחת משנות הפריסה, ואם דחיתם את שנת הפריסה הראשונה, גם לשנה שבה קיבלתם את המענק. לדוח מצרפים את האישור השנתי מכל משלם ואת אישור הפריסה. המס הסופי של כל שנה נקבע רק אחרי הדוח, כולל נקודות הזיכוי שלכם, וההפרש לתשלום או להחזר נושא ריבית והפרשי הצמדה.
לכמה שנים אפשר לפרוס מענק פרישה? נוסחת 4 השנים
בפריסה קדימה, רשות המסים קבעה נוסחה פשוטה למספר שנות הפריסה המקסימלי. הכלל הוא: על כל 4 שנות עבודה אצל אותו מעסיק, אתם זכאים לשנת פריסה אחת. בפריסה אחורה הנוסחה לא חלה: שם סופרים את שנות העבודה עצמן, עד 6.
- מקסימום שנות פריסה: 6 שנים.
- דוגמה: אם עבדתם 12 שנים, תהיו זכאים ל-3 שנות פריסה (12 לחלק ל-4). אם עבדתם 24 שנים או יותר, תהיו זכאים למקסימום של 6 שנות פריסה.
- עיגול: תוצאה של חצי ומעלה מעגלים למעלה, ופחות מחצי למטה. 15 שנות עבודה נותנות 4 שנות פריסה (3.75), ו-21 שנים נותנות 5 (5.25).
- מינימום: מי שעבד פחות מ-6 שנים אצל המעסיק לא יקבל פריסה קדימה. לפי חוזר רשות המסים, 6 שנים בדיוק כבר נותנות 2 שנות פריסה (1.5, מעוגל למעלה).
ככל שתוכלו לפרוס את מענק הפרישה ליותר שנים, כך כל "פרוסה" שנתית של המענק תהיה קטנה יותר, והחיסכון במס יגדל. מי שפורש ברבעון האחרון של השנה (יחסי העבודה הסתיימו ב-30 בספטמבר או אחריו) יכול לבקש שהפריסה קדימה תתחיל רק משנת המס הבאה, וכך לא להוסיף את המענק לשנה שבה כבר הרוויח משכורת מלאה. זה לא גורע ממספר שנות הפריסה. מי שפרש מוקדם יותר בשנה יכול גם הוא לבקש לדחות את השנה הראשונה, אבל אז מורידים לו שנת פריסה אחת. הכלל הזה הוא אחת הסיבות שכדאי לחשוב על חודש הפרישה מראש.
דוגמה מהחיים: כך פריסת מס חסכה ליהושע כ-362,000 ש"ח
ניקח לדוגמה את יהושע, שפרש מחברת הייטק עם מענקים ופיצויים חייבים במס (אחרי ניצול הפטור) בסך 1,500,000 ש"ח.
- תרחיש ללא פריסה: כל הסכום היה מתווסף להכנסתו בשנת הפרישה, ורובו היה מגיע למדרגה העליונה של 50% (47% מס הכנסה + 3% מס יסף).
- תשלום מס: כ-613,000 ש"ח.
- תרחיש עם פריסה: יהושע עבד בחברה 25 שנה, ולכן היה זכאי לפריסה מקסימלית של 6 שנים. הוא לא תכנן לעבוד לאחר הפרישה.
- ההכנסה השנתית מהמענק: 250,000 ש"ח (1.5 מיליון חלקי 6).
- מדרגת המס הגבוהה ביותר שאליה הוא מגיע: 31% בלבד (המס הממוצע על כל פרוסה הוא כ-17%).
- תשלום מס כולל (על פני 6 שנים): כ-251,000 ש"ח.
התוצאה: בזכות החלטה נכונה לבצע פריסת מס, יהושע חסך כ-362,000 ש"ח! זהו סכום אדיר שיכול לשנות לחלוטין את איכות החיים בפנסיה.
החישוב נעשה לפי מדרגות המס של 2026, לפני נקודות זיכוי, ובהנחה שאין ליהושע הכנסות נוספות בשנות הפריסה. אצל מי שממשיך לעבוד, החיסכון יהיה קטן יותר. (המספרים להמחשה בלבד.)
ומה אם יהושע ממשיך לעבוד?
נניח שיהושע לוקח משרה חלקית ומרוויח 120,000 ש"ח בשנה בכל שנות הפריסה. עכשיו כל פרוסה של 250,000 ש"ח נוחתת מעל המשכורת, ולכן חלק ממנה מגיע למדרגה של 35%. המס על כל פרוסה עולה מכ-41,800 ש"ח לכ-68,300 ש"ח, וסך המס על המענק בשש השנים מגיע לכ-410,000 ש"ח.
ובלי פריסה? כל המענק היה מתווסף למשכורת של שנה אחת, והמס עליו היה מגיע לכ-660,000 ש"ח. כלומר, גם כשממשיכים לעבוד הפריסה חוסכת כאן כ-250,000 ש"ח, פשוט פחות מ-362,000. השורה התחתונה: העבודה אחרי הפרישה לא מבטלת את הכדאיות, היא רק משנה את החשבון, ולכן מצהירים עליה מראש בבקשה. (המספרים להמחשה בלבד, לפי מדרגות 2026 ולפני נקודות זיכוי.)
איך מגישים בקשה לפריסת מס: טופס 116ג צעד אחר צעד
הבקשה עצמה היא טופס אחד, טופס 116ג של רשות המסים. הוא לא מסובך, אבל כדאי להגיע אליו עם המספרים ביד:
- מבררים כמה מהמענק חייב במס. את זה קובעים טופס 161 שהמעסיק ממלא והבחירה שלכם בו: כמה למשוך בפטור, כמה למשוך בלי פטור וכמה להשאיר ברצף. רק החלק החייב שמשכתם נכנס לפריסה.
- ממלאים טופס 116ג. טופס נפרד לכל סוג הכנסה. בחלק ב רושמים את המשלם, הסכום, תאריך התשלום ותקופת העבודה. בחלק ג מסמנים קדימה או אחורה, ולכל שנת פריסה רושמים את ההכנסה הצפויה ממשכורת או קצבה, מעסק ומהכנסות אחרות.
- מצרפים מסמכים. טופס 161 וטופס 161א, ומסמכים שמאמתים את ההכנסות שהצהרתם עליהן, למשל טופסי 106.
- מגישים לפקיד השומה. בשנה שבה קיבלתם את המענק, במסגרת תיאום מס, או אחרי סוף השנה, יחד עם הדוח השנתי של אותה שנה.
- אחרי האישור. בפריסה קדימה משלמים את המקדמה במועד, ומגישים דוח שנתי בכל אחת משנות הפריסה.
אגב, טופס 116ג משמש לא רק למענק פרישה. בעזרתו פורסים גם פדיון ימי חופשה, היוון קצבה, כסף שמושכים בחזרה מרצף קצבה או מרצף פיצויים, הפרשי שכר וקצבה, ומענק ששולם עקב פטירה. לכל אחד מהם כללי פריסה משלו, שמפורטים בדברי ההסבר של הטופס.
שאלות שכל פורש חייב לשאול
מותר לעבוד אחרי פריסת מס?
כן. אין שום איסור לעבוד בשנות הפריסה, וזו אחת הטעויות הנפוצות סביב הנושא. מה שקורה בפועל הוא שהמשכורת מצטרפת לפרוסה של אותה שנה, ולכן המס על הפרוסה עולה. המס הסופי נקבע בדוח השנתי של כל שנה לפי ההכנסה האמיתית, כך שאם תתחילו לעבוד אחרי שהבקשה אושרה, החשבון יתעדכן בדוח. עדיף להצהיר בטופס 116ג על ההכנסה הצפויה כבר מההתחלה, כדי שהמקדמה תתאים למה שיקרה בפועל.
עד מתי אפשר לבקש פריסת מס על מענק פרישה?
יש שתי דרכים. אפשר להגיש את הבקשה במהלך שנת המס שבה קיבלתם את המענק, סמוך לפרישה, במסגרת תיאום מס. ואם השנה כבר נגמרה, מגישים את הבקשה יחד עם הדוח השנתי לשנה שבה קיבלתם את המענק. הדרך הראשונה נוחה יותר, כי הניכוי במקור מתעדכן כבר בשנה שבה קיבלתם את המענק, במקום לחכות להחזר אחרי הדוח.
למה לא כדאי לעשות את התהליך הזה לבד?
החישובים סביב תכנון פרישה, קיבוע זכויות ופריסת מס הם מורכבים. טעות קטנה בסיווג הכספים או בחישוב תקרת ההון הפטורה יכולה לעלות לכם ביוקר. מתכנן פרישה מקצועי מכיר את כל הסעיפים והאפשרויות, ויודע להתאים את הפתרון האופטימלי למצבכם האישי, לצרכים שלכם ולתכניות העתידיות שלכם.
האם אפשר להתחרט על החלטה של קיבוע זכויות?
זו נקודה קריטית. את הבחירה בטופס 161ד לגבי היוון פטור אפשר לשנות רק ב-90 הימים הראשונים מהיום שבו התחלתם לקבל את הפטור על הקצבה. אחרי זה, שינוי אפשרי רק במקרים מסוימים ובאישור פקיד השומה, ואין לכם זכות לדרוש אותו. זו עוד סיבה לכך שחיוני לקבל החלטות כאלו בליווי איש מקצוע מנוסה, כדי למנוע טעויות בלתי הפיכות.
סיימתי עם תכנון המס, מה עושים עכשיו עם הכסף?
מעולה. אחרי שדאגתם למזער את תשלום המס, הגיע הזמן לדאוג שהכסף שנותר יעבוד בשבילכם. בין אם מדובר בכספי המענק, כספים מקרן ההשתלמות או מקופות אחרות, חשוב לוודא שהם מנוהלים נכון. זה הזמן לבחון את רמת הסיכון בתיק, את דמי הניהול שאתם משלמים, ואולי לשקול פתרונות מתקדמים כמו ניהול הכספים דרך קופת גמל במסגרת תיקון 190, המציע הטבות מס משמעותיות לחוסכים מגיל 60 שכבר מקבלים קצבה מזכה.
סיכום: החלטה קטנה, חיסכון ענק
מענק הפרישה הוא הזדמנות מצוינת להתחיל את הפרק הבא בחיים ברגל ימין. אבל כדי למצות את הפוטנציאל שלו, אסור להתעלם מסוגיית המיסוי. פריסת מס היא כלי עוצמתי שיכול, בתכנון נכון, להשאיר בידיכם סכום כסף גדול משמעותית.
ההמלצה שלנו ב-Lirot.co.il היא ברורה: אל תקבלו החלטה כה חשובה לבד. התייעצות עם איש מקצוע תבטיח שתבחרו במסלול הנכון ביותר עבורכם, תחסכו סכום מקסימלי ותצאו לפנסיה בראש שקט.
מידע כללי, לא ייעוץ. כדאי לבדוק את המקרה האישי שלכם מול רואה חשבון, יועץ מס או בעל רישיון.
עוד בהטבות מס
לכל הכתבות ←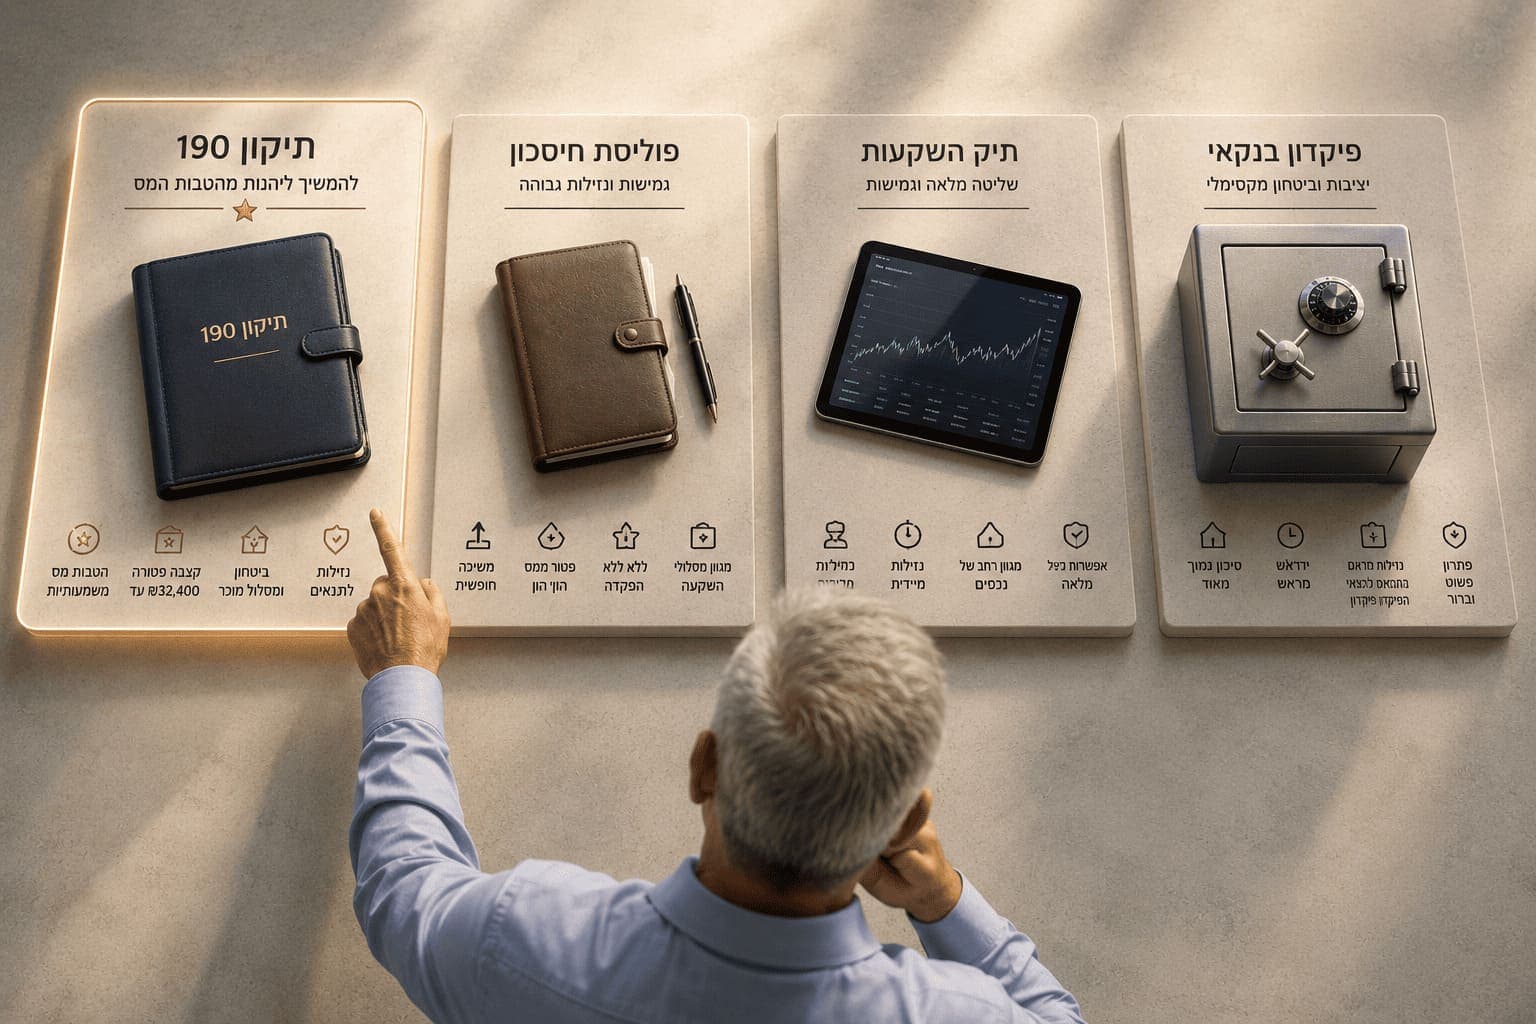
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי
שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
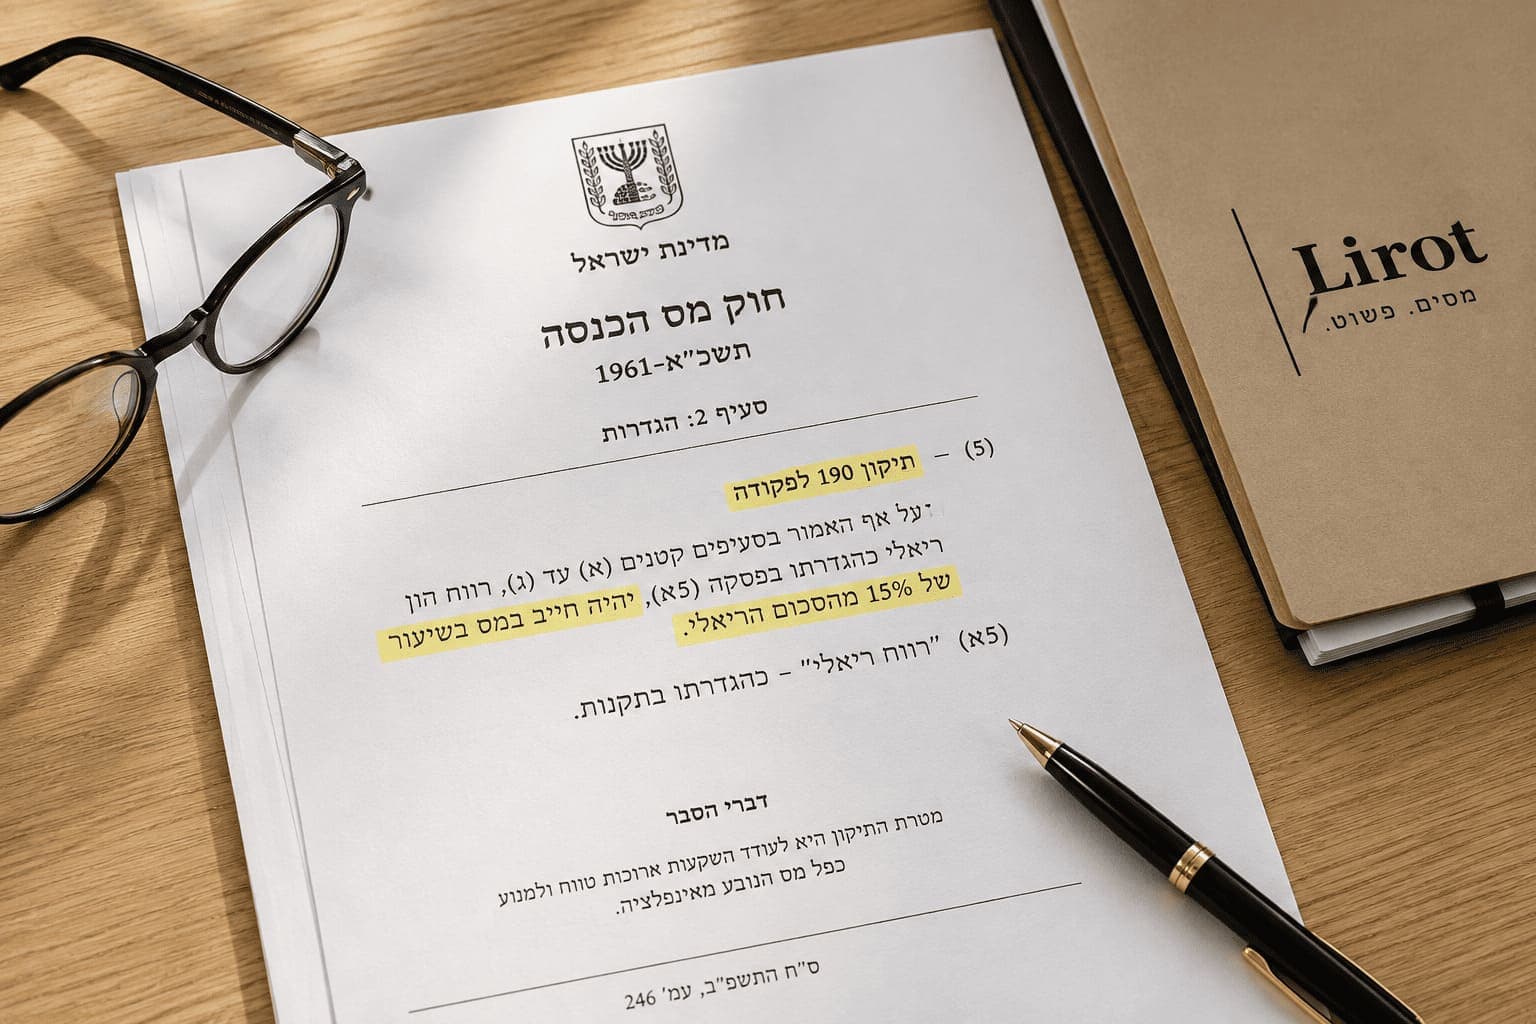
תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)
שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.
לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)
התנאים לתיקון 190 נוקשים, והם גורמים לרבים לחשוב שהם מחוץ למשחק. אבל מה אם נגיד לכם שיש דרכים חוקיות ויצירתיות "להגמיש" את הכללים וליהנות מהטבות המס? בואו נפרק את זה.
