

משיכת כספים מקרן השתלמות במנורה מבטחים: מדריך שלב אחר שלב
איך מושכים כסף מקרן ההשתלמות של מנורה מבטחים: מתי הקרן נזילה, אילו מסמכים מנורה מבקשת, איך מגישים בקשה דיגיטלית, תוך כמה ימים הכסף מגיע ומה קורה במשיכה לפני הזמן.
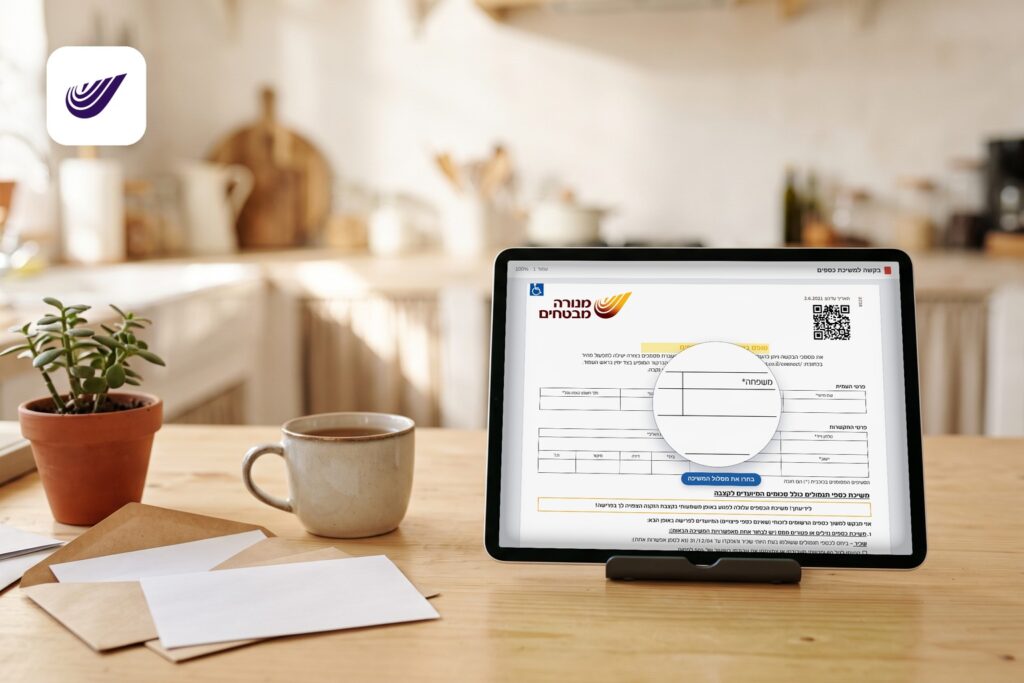
כדי למשוך כסף מקרן השתלמות במנורה מבטחים, מגישים בקשה דיגיטלית דרך האזור האישי באתר החברה (הפעולה "פדיון קרן השתלמות"). לפי עמוד ההנחיות של מנורה, הכסף מועבר תוך 4 ימי עסקים מרגע שהתקבלו כל המסמכים התקינים, ורק לחשבון בנק שבבעלותכם. כשהקרן נזילה (עברו 6 שנים מהתשלום הראשון, או 3 שנים אם הגעתם לגיל פרישה, או שאתם מושכים על סמך ותק של קרן השתלמות נזילה אחרת), המשיכה פטורה ממס, חוץ מרווחים על הפקדות שמעל תקרות ההפקדה המוטבת. לפני כן אפשר לקבל כסף להשתלמות (אחרי 3 שנים, בבקשה נפרדת לפי התקנון), או למשוך "שלא כדין": עם ניכוי מס במקור, או לפי אישור מפקיד שומה.
המדריך עוסק במשיכת קרן השתלמות במנורה מבטחים, בקרן "מנורה מבטחים השתלמות" (קופה אב 828) של מנורה מבטחים פנסיה וגמל בע"מ. הוא מבוסס על התקנון של הקרן במהדורה מיום 5/5/2026 ועל עמודי השירות של מנורה כפי שקראנו אותם ב-29.10.2026. "אומגה קרן השתלמות" מנוהלת בידי חברה אחרת בקבוצה, מנורה מבטחים והסתדרות המהנדסים ניהול קופות גמל בע"מ, ויש לה תקנון נפרד (מהדורה מיום 30/9/2025). המדריך הזה לא עוסק בה.
שלב 1: בודקים אם הקרן נזילה
לפי עמוד ההנחיות של מנורה, משיכה בלי ניכוי מס היא "משיכה כדין", והיא אפשרית באחד מהמצבים האלה:
- עברו 6 שנים ממועד התשלום הראשון לקרן (התקנון, סעיף 22; פקודת מס הכנסה, סעיף 9(16א)).
- הגעתם לגיל פרישה ועברו 3 שנים ממועד התשלום הראשון (התקנון, סעיף 23).
- אתם מושכים על בסיס ותק של קרן השתלמות נזילה אחרת. אם היא מנוהלת בחברה אחרת, צריך ממנה אישור "השלכת ותק" שמופנה למנורה מבטחים.
מה בדיוק פטור: לפי סעיף 9(16א)(א) לפקודת מס הכנסה, הפטור חל על הסכומים שנמשכים, כולל הפרשי הצמדה, ועל ריבית ורווחים שמקורם ב"הפקדה המוטבת", כלומר בהפקדות שבתוך התקרות שבסעיף 9(16א)(ג) (ולעצמאים, בסעיף 9(16ב)). רווחים שמתקבלים במועדים האלה נחשבים להכנסה מריבית, וחלק הרווחים שבגובה הפרשי ההצמדה על ההפקדות נחשב להכנסה מהפרשי הצמדה (סעיף 3(ה4)(1)). לכן רווחים על הפקדות שמעל התקרות חייבים במס גם כשהקרן נזילה.
גיל הפרישה: בעמוד של מנורה כתוב שגיל הפרישה הוא 67 לגבר ו-62 לאישה. התקנון מפנה לגיל הפרישה לפי חוק גיל פרישה. לפי סעיף 3 לחוק, גיל הפרישה הוא 67 לגבר ו-65 לאישה. לאישה שנולדה עד דצמבר 1969 הגיל נקבע לפי חודש הלידה, בתוספת לחוק: 62 למי שנולדה בין מאי 1947 לדצמבר 1959, ומשם הוא עולה בהדרגה עד 64 ו-9 חודשים למי שנולדה ב-1969.
ותק של קרן אחרת: לפי תקנות מס הכנסה (כללים לתנאים שבהם חשבונות שונים בקרן השתלמות ייחשבו לחשבון אחד), התשנ"ג-1993, שני חשבונות נחשבים לחשבון אחד רק אם העובד והמעסיק הודיעו לשתי הקרנות שכל התשלומים עוברים לקרן השנייה, לא נמשכו כספים בפטור מהקרן הראשונה לפני שנסגרה, ולא הופקדו בה כספים אחרי הסגירה (תקנה 1(א)). במעבר משכיר לעצמאי או להפך, התנאי הוא שלא נמשכו כספים בפטור מהחשבון הראשון ולא הופקדו בו כספים אחרי הסגירה (תקנה 1(ב)). התקנות לא חלות על חשבון שנסגר לפי סעיפים 9(16א) ו-9(16ב) לפקודה (תקנה 1(ג)). את הכסף בקרן הראשונה אפשר למשוך רק אחרי שמשכו את כל הכסף מהקרן השנייה (תקנה 3).
עוד דבר שמנורה כותבת: אי אפשר להגיש בקשת פדיון למועד נזילות עתידי. אם אתם לא רוצים שינוכה מס, צריך לחכות שהקרן תהיה נזילה, ורק אז להגיש את הבקשה.
שלב 2: מכינים את המסמכים
אלה המסמכים שמנורה מפרטת בעמוד ההנחיות, לפי המקרה:
- משיכה שלא כדין לפי אישור: אישור פקיד שומה ממס הכנסה.
- משיכה לחשבון בבנק CITI, בבנק HSBC או בבנק דקסיה: העתק תעודת זהות של העמית שרואים בו את תאריך ההנפקה, וצילום המחאה מאותו חשבון או אישור על ניהול החשבון.
- משיכה על בסיס ותק של קרן השתלמות בחברה אחרת: אישור "השלכת ותק" מהחברה שמנהלת את הקרן הנזילה, מופנה למנורה מבטחים.
- משיכה מחשבון של קטין, של חסוי או דרך מיופה כוח: כל מבקש מצרף צילום תעודת זהות שלו. מיופה כוח מצרף ייפוי כוח. אפוטרופוס לפי צו מצרף צו בית משפט על מינוי אפוטרופוס לרכוש. הורה מצרף צילום תעודת זהות, כולל ספח פתוח של הילדים.
מנורה כותבת שמילוי לא תקין של הבקשה, או הגשה בלי המסמכים הנדרשים, עלולים לעכב את הטיפול.
שלב 3: מגישים בקשה דיגיטלית
- נכנסים לאזור האישי באתר מנורה מבטחים, לפעולה "פדיון קרן השתלמות". לשם מובילים הכפתורים "להגשה" ו"לחצו כאן" בעמוד ההנחיות.
- ממלאים את הבקשה ומצרפים את המסמכים.
- מנורה בודקת שהמסמכים תקינים. אם צריך, משלימים מסמכים או מידע חסר.
- עוקבים אחרי מצב הבקשה באזור האישי.
- אחרי שהבקשה מאושרת, הכסף מועבר. לפי מנורה, התשלום מועבר תוך 4 ימי עסקים מרגע שהתקבלו כל המסמכים התקינים, ורק לחשבון שבבעלותכם, והכסף מגיע לחשבון יום אחרי שמנורה מאשרת את ביצוע התשלום.
בתקנון (סעיף 22.1) הבקשה למשיכה אחרי 6 שנים נקראת טופס "בקשה למשיכת כספים בתום תקופת החסכון". לא בתקנון ולא בעמוד ההנחיות מודפס מספר טופס, ועמוד ההנחיות מפנה לבקשה הדיגיטלית בלבד.
מה קורה לחשבון אחרי המשיכה
לפי עמוד ההנחיות של מנורה, המשיכה סוגרת את החשבון להפקדות חדשות, אבל היתרה שנשארת בו ממשיכה להיות נזילה. הפקדות שיגיעו אחרי המשיכה ייכנסו לחשבון חדש, ומשם אפשר יהיה למשוך בתום 6 שנים. כך גם בתקנון (סעיף 32), שמחריג משיכה להשתלמות בישראל לפי סעיף 21.1. בפקודת מס הכנסה (סעיף 9(16א)(ב)) החריג הוא משיכה להשתלמות בישראל של עד שליש מהסכום שבחשבון באותו מועד, כשלא הייתה משיכה כזו ב-12 החודשים שלפניה. עוד על כך בשאלה מה קורה לקרן השתלמות אחרי משיכה.
אין חובה למשוך. לפי התקנון, גם אחרי 6 שנים (סעיף 22.2) וגם בגיל פרישה (סעיף 23.2) אפשר להשאיר את הכסף בקרן ולהמשיך להפקיד.
משיכה לצורך השתלמות
לפי סעיף 21 לתקנון, אפשר לקבל כסף מהקרן לצורך השתלמות ("מענק השתלמות") אם עברו לפחות 3 שנים ממועד התשלום הראשון:
- השתלמות בישראל: פעם בשנה, עד שליש מהצבירה בחשבון בעת המשיכה (סעיף 21.1).
- השתלמות בחו"ל: פעם בשלוש שנים (סעיף 21.2).
לפי סעיף 21.3, השתלמות היא: קורסים או לימודים לסיווג מקצועי בישראל או בחו"ל; קורסים מקצועיים מרוכזים בתחום העיסוק; סיורים מקצועיים או ועידות בחו"ל; או כל השתלמות אחרת שהוועדה המקצועית מאשרת ושאינה לימודים אקדמיים.
את הבקשה מגישים על טופס "בקשה לאישור השתלמות" ומצרפים אליה (סעיף 21.4):
- נושא ופירוט של תוכנית ההשתלמות.
- לשכירים: אישור המעסיק שההשתלמות בתחום העיסוק המקצועי ולתועלת המעסיק.
- אישור מהגוף שבו מתקיימת ההשתלמות על משך ההשתלמות ועל הנושא שלה. אישור שאינו באנגלית מצרפים עם תרגום לעברית.
- אומדן מפורט של ההוצאות, עם אישורים מתאימים.
- לעצמאים: מסמכים נוספים לפי ההסדר התחיקתי.
- בהשתלמות בחו"ל: התחייבות לדווח על ההשתלמות תוך חודשיים מהחזרה לישראל.
- התחייבות להחזיר את הכסף עד שלושה חודשים מיום התשלום, אם ההשתלמות לא יצאה לפועל.
מגישים את הבקשה לפני מועד היציאה להשתלמות (סעיף 21.5). מענק השתלמות רטרואקטיבי לא מאושר (סעיף 21.6). מנורה רשאית לאשר את ההשתלמות ואת גובה המענק, לבקש מסמכים נוספים או לדחות את הבקשה (סעיף 21.7). על דחייה אפשר לערער בפני הוועדה המקצועית (סעיף 21.8).
מס: לפי סעיפים 9(16א) ו-9(16ב) לפקודת מס הכנסה, סכומים ששימשו להשתלמות פטורים ממס אם עברו 3 שנים ממועד התשלום הראשון. בקרן השתלמות לעצמאים, כללי מס הכנסה (זכאות למשיכת סכומים להשתלמות מקרן השתלמות), התשנ"ז-1997, מגבילים את הפטור לסכום ההוצאות על ההשתלמות שמותרות בניכוי, ובתנאי שההשתלמות נועדה לשמור על הרמה המקצועית בתחום העיסוק.
משיכה לפני שהקרן נזילה
לפי עמוד ההנחיות של מנורה, אם אתם לא עומדים בתנאים, אפשר למשוך את הכסף "שלא כדין" באחת משתי דרכים:
- משיכה בניכוי מס במקור "בשיעור מירבי 47% מהפקדות מעסיק".
- משיכה לפי אישור פקיד שומה, שמאשר משיכה בפטור מניכוי מס או בשיעור ניכוי מופחת. את האישור מצרפים לבקשה.
47% הוא מס שמנוכה במקור, לא בהכרח המס הסופי. לפי סעיף 3(ה) לפקודת מס הכנסה, הפקדות מעסיק בתוך התקרה נחשבות להכנסת עבודה של העובד בעת קבלתן. המס הסופי נקבע בשומה השנתית לפי סעיף 121. בשנים 2026-2027, על הכנסה מיגיעה אישית ועל הכנסה של מי שמלאו להם 60: 10% עד 84,120 ₪, 14% עד 120,720 ₪, 20% עד 228,000 ₪ ו-31% עד 301,200 ₪. מעל זה 35% עד 560,280 ₪ ו-47% על כל שקל נוסף. בהכנסה גבוהה חל גם מס נוסף לפי סעיף 121ב: 3% על הכנסה חייבת מעל 721,560 ₪ (בשנים 2024-2027), ועוד 2% על הכנסה ממקורות הוניים מעל אותו סכום. בעמוד של מנורה מתואר ניכוי המס רק על הפקדות המעסיק. לא כתוב שם איך ממוסים במשיכה כזו הרווחים או ההפקדות שלכם.
אם יש לכם קרן השתלמות לעצמאים במנורה: לפי סעיף 3(ה2) לפקודה, סכומים שמקבלים מקרן השתלמות לעצמאים נחשבים להכנסה מעסק או ממשלח יד בעת הקבלה, חוץ מהפקדות שלא הותרו בניכוי. בעמוד של מנורה לא מפורט איך מנוכה המס במשיכה של עצמאים.
אם משהו נתקע: טלפון ופניות
הטלפון של מוקד "גמל והשתלמות" במנורה מבטחים, לשאלות על קרן ההשתלמות ועל הבקשה, הוא *2000. המוקד עונה בימים א'-ה' בין 8:00 ל-15:00. אפשר לפנות גם בדוא"ל ccgemel@menoramivt.co.il, ב-WhatsApp או בפנייה דיגיטלית (לפי עמוד מוקדי השירות).
תלונה מגישים לממונה על פניות הציבור של מנורה מבטחים פנסיה וגמל בע"מ, שמטפל בתלונות על קרנות פנסיה, קופות גמל וקרנות השתלמות. אפשר לפנות בדוא"ל pniyot@menoramivt.co.il, בפקס 03-7555892 או בדואר לת.ד. 3518 רמת גן, מיקוד 5213603. באתר יש גם טופס פנייה להורדה. בכל פנייה מציינים את מספר תעודת הזהות של העמית, טלפון וכתובת דואר עדכנית. פנייה בשם עמית צריכה לכלול ייפוי כוח מהעמית, או צו ירושה או צו קיום צוואה.
אם בקשה למענק השתלמות נדחתה, אפשר לערער בפני הוועדה המקצועית, כמו שכתוב למעלה.
אם העמית נפטר
למוטבים וליורשים יש תהליך נפרד, בעמוד "הנחיות למשיכת כספים על ידי מוטב או יורש מקרן השתלמות" באתר מנורה. את הבקשה יכול להגיש מוטב, יורש או מנהל עזבון. ממלאים את טופס 3286, "טופס בקשה למשיכת כספי נפטר מקרן השתלמות מנורה מבטחים השתלמות" (תאריך עדכון 11.4.2022), ושולחים אותו עם המסמכים לדוא"ל yorshim@menoramivt.co.il. לפי הטופס, אם לעמית שנפטר נשארה הלוואה שלא הוחזרה, יתרתה מקוזזת מהחשבון לפני המשיכה. לפי העמוד, אם מונו מוטבים והעמית ערך גם צוואה, המוטבים יקבלו את הכסף רק אחרי שניתן צו קיום צוואה, והקופה עשויה לבקש מסמך נוסף לפי הנסיבות. בין המסמכים שמנורה מפרטת: תעודת זהות של המבקש, העתק המחאה או אישור ניהול חשבון של המבקש, העתק תעודת פטירה, וצו ירושה או צו קיום צוואה (והצוואה). לפי אותו עמוד, התשלום מבוצע תוך 4 ימי עסקים מרגע שהתקבלו כל המסמכים התקינים, ורק לחשבון שבבעלות המבקש.
עוד על הקרן של מנורה, כולל המסלולים והתשואות שלהם, בעמוד קרן השתלמות של מנורה.
מדריכים נוספים למשיכה מקרן השתלמות: המדריך הכללי "משיכת כספים מקרן השתלמות", ומדריכים נפרדים לכלל ביטוח ולמגדל.
מדריכים נוספים
לכל המדריכים ←
הלוואה מקרן השתלמות הראל: איך מבקשים, מסמכים וזמנים
איך לוקחים הלוואה על חשבון קרן השתלמות הראל: בדיקת זכאות באזור האישי, המסמכים שהראל מבקשת, תקופה וסוגי ריבית, כמה זמן זה לוקח, ומה קורה במשיכה או בניוד כשיש הלוואה פתוחה.
משיכת כספים מקרן השתלמות במגדל: טופס 422, מסמכים ומס
איך מושכים כסף מקרן ההשתלמות של מגדל: בקשה באזור האישי או טופס 422, אילו מסמכים מצרפים, מי צריך לאשר את החתימה, איך מושכים להשתלמות בטופס 552, ומה מגדל כותבת על המס.
טופס קוביות במיטב דש: איך ממלאים אונליין ומעבירים למעסיק
איך ממלאים את טופס הקוביות של מיטב (בעבר מיטב דש) בתהליך המקוון, אילו פרטים צריך, מה עושים עם הטופס החתום, ולמה צריך קודם קופה במיטב על שם המעסיק החדש.
טופס קוביות במנורה מבטחים: איך מקבלים אותו ומה כתוב בו
באתר של מנורה מבטחים אין טופס קוביות להורדה. מקבלים אותו מהסוכן או מהיועץ הפנסיוני בסוף פגישה שבה הוחלט על שינוי, ומ-1 בינואר 2027 גם ממנורה כשמצטרפים אליה ישירות. מה כתוב בטופס, ואילו פרטים של מנורה מופיעים בטופסי ההצטרפות שלה.


