דלג לתוכן
3.0Lirot
דלג לתוכן

האם כדאי להשקיע בזהב? המדריך שיעשה לכם סדר בבלאגן

בכל פעם שהשווקים רועדים והמילה "אינפלציה" חוזרת לכותרות, הזהב מתחיל לנצנץ. אבל האם ההשקעה במתכת היקרה באמת מצדיקה את המוניטין שלה? בואו נפרק את זה בצורה פשוטה: למה הוא כל כך מיוחד, איך בדיוק קונים אותו היום, ומה הטעות שרוב האנשים עושים כשהם חושבים על זהב.

מערכת לירות6 דק׳ קריאה
האם כדאי להשקיע בזהב
Lirot AI
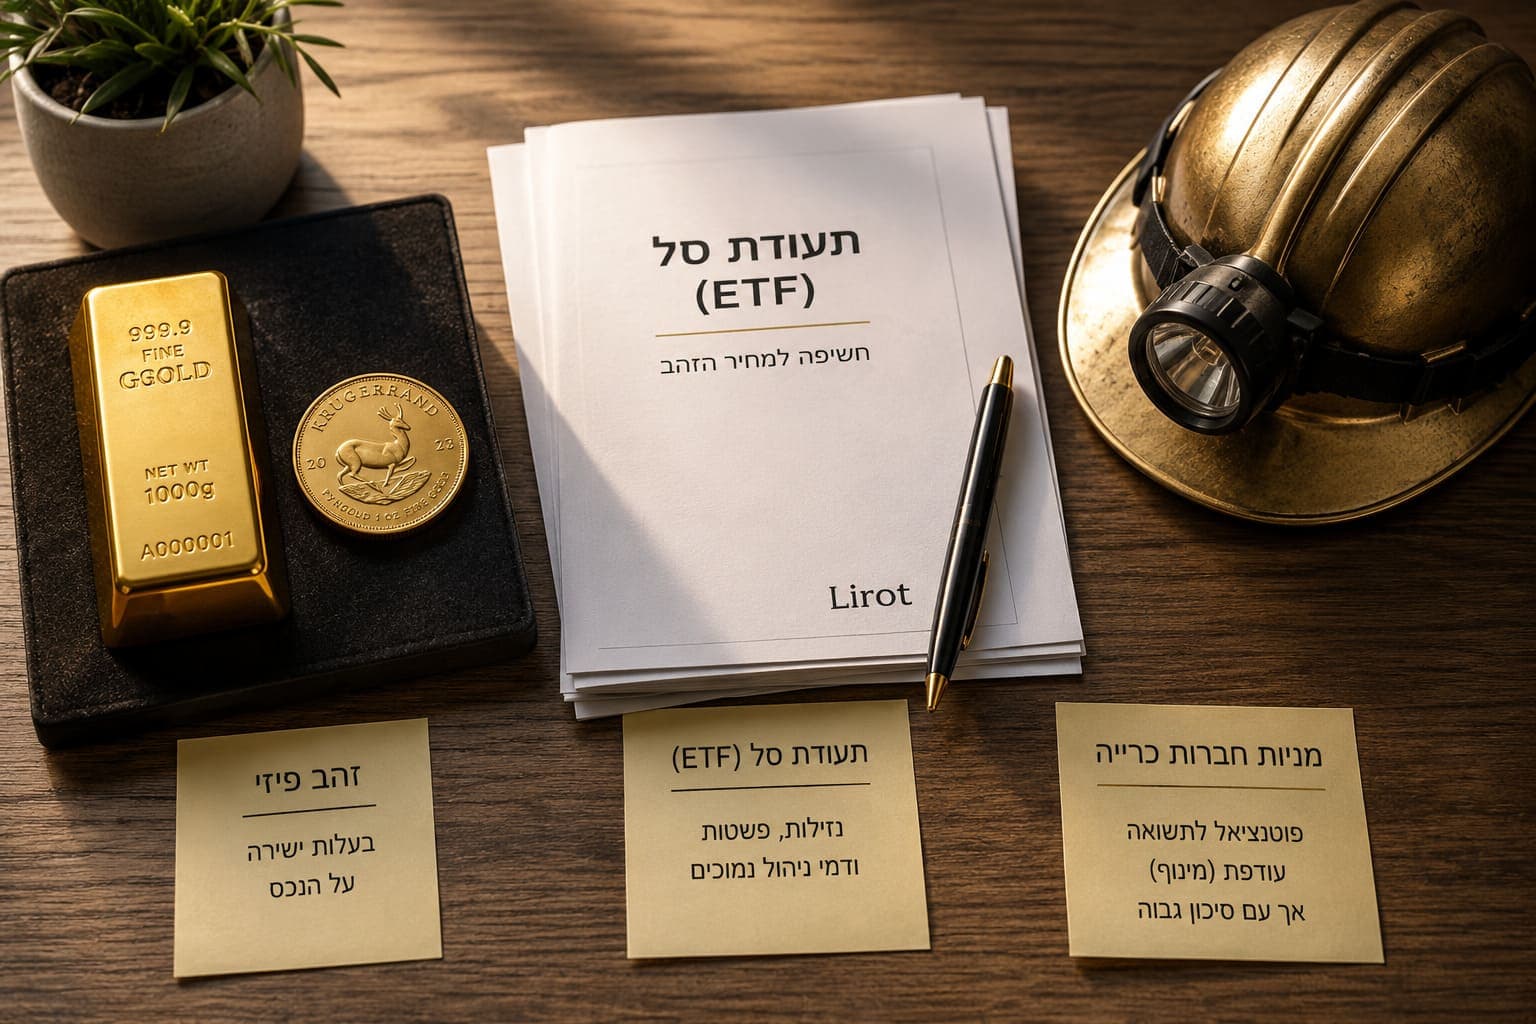
השקעה בזהב נעשית בשלוש דרכים עיקריות: זהב פיזי כמו מטילים ומטבעות, תעודות סל שעוקבות אחרי מחירו בבורסה, או מניות של חברות כרייה. הזהב נחשב לביטוח מפני שחיקת ערך הכסף, כי כמותו בעולם מוגבלת, ואינו משלם ריבית או דיבידנד. לכן ההשקעה בו מתאימה בעיקר כתוספת לתיק לצורך הגנה ופיזור סיכון. הדרך הנפוצה והפשוטה ביותר היא תעודות סל, שמשלבות נזילות, עלויות נמוכות ופשטות תפעולית.

השקעה בזהב נחשבת באופן מסורתי כ"חוף מבטחים" בתקופות של אי-ודאות כלכלית, בעיקר בזכות העובדה שכמותו בעולם מוגבלת (בניגוד לכסף שהממשלות יכולות להדפיס). איך משקיעים בזהב? אפשר לעשות את זה בכמה דרכים עיקריות: רכישת זהב פיזי כמו מטילים או מטבעות, קניית תעודות סל שעוקבות אחר מחירו בבורסה, או השקעה במניות של חברות לכריית זהב. לכל שיטה יש יתרונות, חסרונות ורמת סיכון שונה שחשוב להכיר.

אז למה בכלל מדברים על השקעה בזהב? (התפקיד ההיסטורי)

נשמע כמו סיפור עתיק, נכון? אבל הקשר בין האנושות לזהב הוא רומן ארוך ועמוק. במשך אלפי שנים, הזהב היה הבסיס של המערכת המוניטרית. הוא היה כסף. האמון בו היה כל כך חזק, שאנשים ידעו שתמורת פיסת זהב הם תמיד יוכלו לקבל סחורות ושירותים.

הכול השתנה ב-1971, כשארצות הברית הפסיקה להמיר דולרים בזהב, ובכך הגיע לסופו מה שנשאר מ"תקן הזהב". מה זה אומר מבחינתכם? פתאום, בנקים מרכזיים קיבלו "כוח-על": היכולת להדפיס כסף בלי שום קשר לכמות הזהב שיש להם בכספות. התוצאה? כשהממשלות צריכות כסף (למשל, כדי לשלם חובות או לממן תוכניות), הן יכולות פשוט להדפיס עוד. הדפסת כסף בהיקפים גדולים (ובגרסה המודרנית שלה, "הרחבה כמותית", שבה הבנק המרכזי קונה אג"ח בכסף חדש) עלולה לשחוק את הערך של הכסף שבידיים של כולנו. לשחיקה הזו קוראים אינפלציה.

כאן הזהב נכנס לתמונה, וזו גם התשובה הקצרה לשאלה למה כדאי להשקיע בזהב. מכיוון שכמותו בעולם סופית ומוגבלת, הוא נתפס כ"ביטוח" מפני אותה שחיקה בערך הכסף. משקיעים רבים פונים אליו כשהם חוששים שהכסף שלהם עומד לאבד מכוח הקנייה שלו, או כשיש חוסר אמון כללי במערכת הפיננסית. בנוסף, מחיר הזהב לא נע תמיד יחד עם שוק המניות, ולכן השקעות בזהב יכולות לפזר את הסיכון בתיק ולרכך ירידות בתקופות משבר. מנגד, זהב לא משלם ריבית או דיבידנד, ולאורך תקופות ארוכות הוא עלול לדשדש או לרדת. לכן התשובה לשאלה האם כדאי להשקיע בזהב תלויה במטרה שלו בתיק: הגנה ופיזור, לא מנוע צמיחה.

איך משקיעים בזהב בפועל? 3 הדרכים המרכזיות להשקיע בזהב

אז השתכנעתם שהזהב יכול להיות תוספת מעניינת לתיק ההשקעות שלכם. איך להשקיע בזהב בצורה שמתאימה לכם? היום האפשרויות הרבה יותר מגוונות מסתם קניית תכשיטים.

אפשרות 1: קניית זהב פיזי (מטילים ומטבעות)

הדרך הקלאסית והאינטואיטיבית ביותר. אתם רוכשים מטיל זהב או מטבעות זהב מוכרים (כמו "קרוגראנד" או "מייפל ליף") ומחזיקים אותם פיזית. איך קונים זהב פיזי? דרך סוחר מתכות יקרות מוכר, שמוכר מטילים עם תעודה וחותמת של בית זיקוק מוכר. לפני הקנייה כדאי לבדוק את הפרמיה, כלומר הפער בין המחיר שתשלמו לבין מחיר הזהב בשוק, וגם את המחיר שבו הסוחר יקנה מכם בחזרה.

  • היתרון הגדול: אתם מחזיקים בנכס ממשי. אין תלות בבנקים או בבורסה. זה "זהב ביד", במלוא מובן המילה.
  • החיסרון: זה לא כל כך פשוט. איפה מאחסנים אותו? צריך כספת, אולי ביטוח. וכשרוצים למכור, צריך למצוא קונה ולשלם עמלות המרה. זה פחות נזיל ודורש התעסקות לוגיסטית.

אפשרות 2: השקעה בזהב בבורסה (תעודות סל וחברות כרייה)

הדרך המודרנית והפופולרית ביותר. במקום להתעסק עם מתכת פיזית, אתם יכולים לקבל חשיפה למחיר הזהב דרך חשבון המסחר שלכם בבנק או בבית ההשקעות.

  • תעודות סל (ETF): זו האפשרות הפשוטה ביותר. אתם קונים נייר ערך שעוקב אחרי מחיר הזהב. בקרנות הגדולות, הקרן מחזיקה מטילי זהב אמיתיים בכספות מאובטחות, ואתם בעצם קונים "חלק" קטן מהבעלות עליהם. דוגמה מפורסמת היא קרן GLD, שנסחרת בבורסה בניו יורק. זה נזיל, פשוט, ובעלויות ניהול נמוכות.
  • מניות של חברות כרייה: כאן אתם לא משקיעים ישירות בזהב, אלא בחברות שמוציאות אותו מהאדמה. הרעיון הוא שכאשר מחיר הזהב עולה, הרווחיות של החברות האלה עשויה לקפוץ בצורה משמעותית, וערך המניה שלהן עשוי לעלות אפילו יותר. זה מציע פוטנציאל רווח גבוה יותר, אבל חשוב להבין – גם הסיכון גבוה משמעותית. הצלחת החברה תלויה לא רק במחיר הזהב, אלא גם בניהול, בעלויות התפעול ובסיכונים גיאופוליטיים.

אפשרות 3: "זהב מנייר" (חוזים עתידיים) – מה הסיכון?

כאן אנחנו נכנסים למים העמוקים יותר. בשוקי הסחורות הגדולים בעולם נסחרים "חוזים עתידיים" על זהב. אלו התחייבויות לקנות או למכור זהב בתאריך עתידי ובמחיר קבוע מראש. הבעיה? רובם המוחלט של החוזים האלה נסגרים או מגולגלים לחוזה הבא לפני מועד הפקיעה, בלי שזהב פיזי עובר ידיים.

היקף המסחר והחוזים על זהב "נייר" גדול בהרבה מכמות הזהב הפיזי שמגבה אותם. זו הטעות הנפוצה שמשקיעים רבים לא מודעים אליה: מחיר הזהב שאתם רואים בחדשות מושפע מאוד מהמסחר הספקולטיבי הזה, ולא תמיד משקף את הביקוש וההיצע של המתכת האמיתית. המסחר הזה מוסיף תנודתיות למחיר, ומי שסוחר בחוזים עצמם, שבדרך כלל ממונפים, חשוף לסיכון גבוה בהרבה מזה של מי שמחזיק זהב פיזי או תעודת סל.

יתרונות וחסרונות: השוואה מהירה בין שיטות ההשקעה

שיטת ההשקעהיתרונותחסרונות
זהב פיזיבעלות ישירה על הנכס, הגנה מקסימלית ממשבר מערכתיבעיות אחסון ואבטחה, נזילות נמוכה, עלויות עסקה גבוהות
תעודת סל (ETF)נזילות גבוהה, פשטות, עלויות נמוכות, אין צורך באחסוןתלות בצד שלישי (מנהל הקרן), דמי ניהול שנתיים
מניות חברות כרייהפוטנציאל לתשואה עודפת על מחיר הזהב (מינוף)סיכון גבוה מאוד, תלות בניהול החברה ובגורמים נוספים

ומה לגבי "הזהב הדיגיטלי"? ביטקוין כאלטרנטיבה

אי אפשר לדבר היום על זהב בלי להזכיר את הביטקוין. רבים, במיוחד הדור הצעיר, רואים בו את היורש – "הזהב הדיגיטלי". למה? כי גם הוא, בדומה לזהב, מוגבל בכמות (יהיו לכל היותר 21 מיליון מטבעות), הוא לא נשלט על ידי אף ממשלה או בנק מרכזי, וניתן להעביר אותו בקלות ברחבי העולם.

אבל, וזה אבל גדול, חשוב לזכור את ההבדלים המהותיים:

  • היסטוריה: לזהב יש רקורד של 5,000 שנה כשומר ערך. לביטקוין יש יותר מ-15 שנה.
  • תנודתיות: מחיר הביטקוין תנודתי בצורה קיצונית. הוא יכול לזנק במאות אחוזים בשנה, וגם לקרוס באותה המידה. זהב, לעומתו, נחשב לנכס יציב הרבה יותר.
  • אימוץ: בעוד שזהב הוא נכס מוכר ומקובל בכל העולם, הביטקוין עדיין נמצא בשלבי אימוץ מוקדמים יחסית, עם אתגרים רגולטוריים רבים.

הביטקוין הוא בהחלט נכס מרתק עם פוטנציאל, אך כיום הוא מתאים יותר למשקיעים שמחפשים סיכון גבוה ותשואה פוטנציאלית גבוהה, ופחות לאלו שמחפשים את היציבות והביטחון שזהב מציע באופן מסורתי.

סיכום: אז האם השקעה בזהב מתאימה לתיק שלכם?

כמו תמיד בעולם ההשקעות, אין תשובה אחת נכונה לשאלה האם שווה להשקיע בזהב. אנחנו ב-lirot.co.il מאמינים ששילוב של זהב בתיק ההשקעות, בשיעור נמוך (לרוב מדברים על 5%-10%), יכול בהחלט להיות מהלך נכון עבור משקיעים מסוימים. הוא יכול לשמש כ"מייצב" בתקופות סוערות ולשמור על ערך הכסף שלכם מפני אינפלציה.

הדרך המומלצת והפשוטה ביותר עבור רוב האנשים היא השקעה בזהב בבורסה, דרך תעודות סל, המשלבות נזילות, עלויות נמוכות ופשטות תפעולית. השקעה בזהב פיזי מתאימה בעיקר למי שחושש ממשבר מערכתי עמוק, והשקעה בחברות כרייה היא אסטרטגיה ספקולטיבית יותר. בכל מקרה, חשוב שההחלטה תתקבל כחלק מאסטרטגיית השקעות כוללת ומותאמת אישית. ואם אתם רוצים להכיר אפיקים נוספים מחוץ למניות ולאג"ח, ריכזנו אותם במדריך להשקעות אלטרנטיביות.