דלג לתוכן
3.0Lirot
דלג לתוכן

המודל הצ'יליאני: המנגנון שמשנה לכם את הפנסיה (ואתם לא ידעתם)

ידעתם שיש מנגנון אוטומטי שמנהל את רמת הסיכון בחיסכון הפנסיוני שלכם? קוראים לו "המודל הצ'יליאני", והוא משפיע על הכסף שלכם בכל רגע נתון. בואו נבין איך הוא עובד, ולמה לפעמים כדאי להתערב בו.

מערכת לירות5 דק׳ קריאה
המודל הצ׳יליאני
Lirot AI
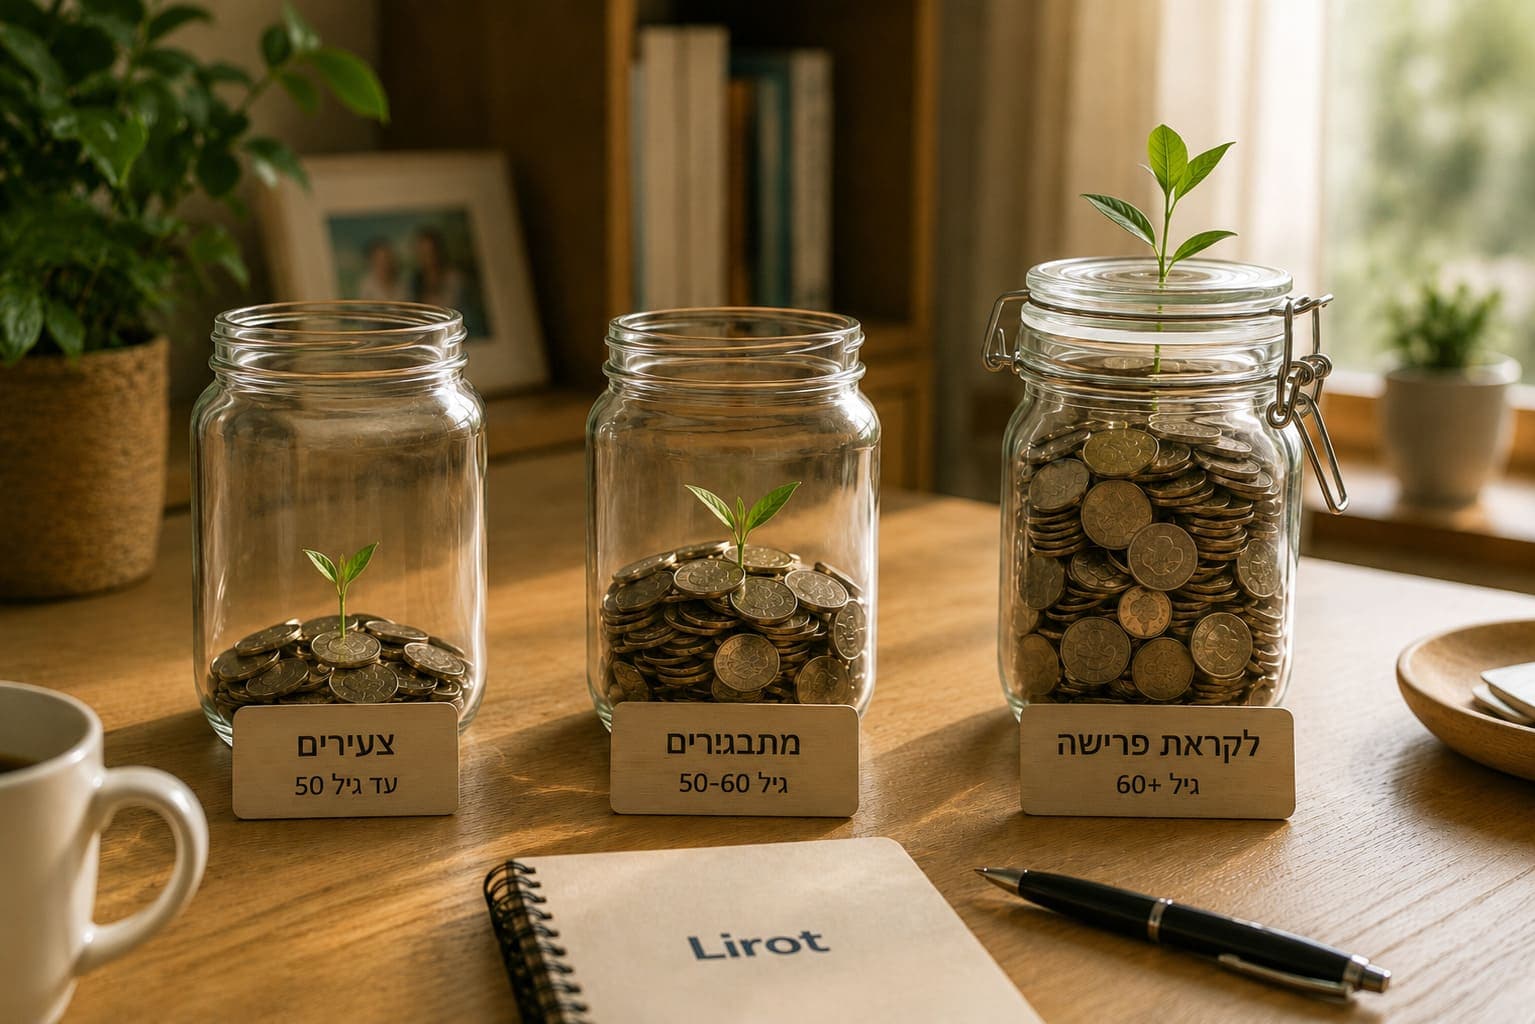
המודל הצ'יליאני, או בשמו הרשמי מסלולי השקעה תלויי גיל, הוא מנגנון ברירת המחדל בקרנות הפנסיה ובקופות הגמל בישראל מאז 2016. הוא מתאים את רמת הסיכון בתיק ההשקעות לגיל החוסך באופן אוטומטי: בגיל צעיר החיסכון מושקע ביותר מניות, וככל שמתקרבים לפרישה רמת הסיכון יורדת כדי להגן על הכסף שנצבר. מי שלא בחר מסלול בעצמו משויך למסלול לפי שנת הלידה שלו.

המודל הצ'יליאני, או בשמו הרשמי "מסלולי השקעה תלויי גיל", הוא מנגנון ברירת המחדל בקרנות הפנסיה ובקופות הגמל בישראל מאז 2016. מטרתו היא להתאים את רמת הסיכון של תיק ההשקעות שלכם לגילכם באופן אוטומטי. בגיל צעיר, החיסכון מושקע ברמת סיכון גבוהה יותר (יותר מניות) כדי למקסם תשואה, וככל שמתקרבים לגיל הפרישה, רמת הסיכון יורדת כדי להגן על הכסף שנצבר. ברירת המחדל לא חייבת להתאים לכם, וכך בוחרים מסלול השקעה לפני פרישה.

מה זה המודל הצ'יליאני ולמה הוא נועד?

תחשבו על החיסכון הפנסיוני שלכם כמו על טיסה ארוכת טווח. בתחילת הדרך, כשהיעד רחוק, הטייס יכול להרשות לעצמו לטוס גבוה ומהר יותר כדי לנצל רוחות גב חזקות, גם אם יש קצת כיסי אוויר בדרך. אבל ככל שמתקרבים לנחיתה, הגישה הופכת להיות זהירה ושמרנית הרבה יותר.

זה בדיוק מה שהמודל הצ'יליאני עושה לכסף שלכם. הוא פועל כ"טייס אוטומטי" שמנהל עבורכם את רמת הסיכון בחיסכון. הרעיון נולד בצ'ילה (ומכאן שמו) מתוך הבנה שרוב החוסכים לא מנהלים באופן אקטיבי את ההשקעות שלהם. המדינה החליטה ליצור מנגנון ברירת מחדל שיעשה את הדבר ההגיוני ביותר עבור רוב האנשים: לקחת יותר סיכון כשיש הרבה זמן לתקן, ולהיות שמרנים יותר כשהכסף נחוץ בקרוב. בישראל רשות שוק ההון אימצה את המודל, וכל חוסך שלא בחר מסלול בעצמו משויך אוטומטית למסלול תלוי גיל לפי שנת הלידה שלו.

איך המודל הצ'יליאני עובד בפועל?

היישום פשוט למדי. הגופים המנהלים את קרנות הפנסיה מחלקים את החוסכים לקבוצות גיל, ולכל קבוצה מוגדר מסלול השקעה עם רמת חשיפה אחרת למניות. ככל שאתם מתבגרים ועוברים בין קבוצות הגיל, המערכת מעבירה אתכם אוטומטית למסלול סולידי יותר.

חלוקה לקבוצות גיל: הטייס האוטומטי של הפנסיה שלכם

למרות שיש הבדלים בין הגופים השונים בהרכב ההשקעות של כל מסלול, החלוקה הכללית נראית כך:

קבוצת הגילאופי המסלולרמת סיכון (חשיפה למניות)
עד גיל 50צעירים (מסלול לבני 50 ומטה)גבוהה (בפועל לרוב כ-50%-65%)
גיל 50 עד 60מתבגרים (מסלול לבני 50 עד 60)בינונית (סביב 40%-50%)
גיל 60 ומעלהלקראת פרישה (מסלול לבני 60 ומעלה)נמוכה (סביב 20%-30%)

חשוב להדגיש: אלו מסלולי ברירת המחדל. אתם לא "תקועים" שם, ותמיד יש לכם את האפשרות לבחור מסלול אחר שמתאים לכם יותר, למשל מסלול מנייתי עם חשיפה גבוהה יותר למניות או מסלול סולידי. עם היציאה לפנסיה, מי שמתחיל לקבל קצבה מקרן הפנסיה עובר למסלול נפרד למקבלי קצבה.

ההיגיון הכלכלי: למה להוריד סיכון ככל שמתבגרים?

נשמע מסובך? בואו נפשט את זה עם דוגמה. נניח שחוסך בן 30 צבר 100,000 ש"ח. אם השוק יורד ב-10%, הוא יפסיד 10,000 ש"ח. זה לא נעים, אבל יש לו עוד 37 שנים לתקן את ההפסד הזה ואף להרוויח הרבה יותר.

עכשיו, ניקח חוסך בן 66, שנה לפני פרישה, שצבר 1,500,000 ש"ח. ירידה של 10% תמחק לו 150,000 ש"ח מהחיסכון. אין לו זמן לתקן הפסד כזה, והוא עלול לצאת לפנסיה עם קצבה נמוכה משמעותית. המודל הצ'יליאני נועד למנוע בדיוק את התרחיש הזה.

יתרונות וחסרונות: מתי המודל עובד בשבילכם ומתי נגדכם?

כמו כל "טייס אוטומטי", המודל הצ'יליאני הוא כלי מדהים רוב הזמן, אבל יש מצבים שבהם כדאי לקחת את ההגה לידיים.

היתרונות המרכזיים של מודל ברירת המחדל

  1. הגנה על חוסכים לא מעורבים: רובנו לא בודקים את דוחות הפנסיה כל חודש. המודל מספק רשת ביטחון אוטומטית.
  2. מקסום פוטנציאל בגיל צעיר: הוא מאפשר לכסף לעבוד קשה וליהנות מצמיחת שוק ההון כשהזמן לצידנו.
  3. שימור ההון לקראת פרישה: התכונה החשובה ביותר שלו היא הגנה על הכסף שצברנו בעמל רב בשנים הקריטיות שלפני היציאה לפנסיה.

החיסרון הגדול: מתי "הטייס האוטומטי" יכול לפגוע בכם?

כאן הסיפור מסתבך, וזו הטעות שרבים לא מודעים אליה. המודל הצ'יליאני מניח שכולם פורשים סביב גיל הפרישה (67 לגברים, ולנשים גיל שעולה בהדרגה ל-65) ומושכים את הכסף. אבל מה אם המצב שלכם שונה?

דמיינו חוסך בן 60 שצבר סכום נמוך יחסית. הוא מתכנן לעבוד עד גיל 70 ורוצה דווקא להגדיל את הסיכון בתקווה להגדיל את החיסכון. המודל האוטומטי יעשה בדיוק את ההפך: הוא יעביר אותו למסלול לבני 60 ומעלה ויקטין לו את הסיכון ואת פוטנציאל התשואה. במקרה כזה, ברירת המחדל פוגעת בו.

שאלה של שליטה: איך לדעת אם המודל הצ'יליאני מתאים לכם?

התשובה הקצרה היא שהמודל הוא נקודת פתיחה מצוינת, אבל הוא לא תחליף לחשיבה עצמאית והתאמה אישית. אם יש לכם מטרות פיננסיות שונות, אופק השקעה שונה מהממוצע, או רמת סובלנות אחרת לסיכון, ייתכן שמסלול תלוי הגיל של ברירת המחדל אינו הבחירה האופטימלית עבורכם.

ההחלטה באיזה מסלול להיות צריכה להתבסס על המצב האישי שלכם, ולא על נוסחה אוטומטית. אם אתם לא בטוחים, כדאי לבדוק מה תשואות קרנות הפנסיה במסלולים השונים כדי לקבל תמונה רחבה יותר.

איך בודקים ומשנים את מסלול ההשקעה בפנסיה?

זה החלק הקל! כל מה שצריך לעשות הוא להיכנס לאזור האישי באתר של חברת הביטוח או בית ההשקעות שמנהל לכם את הפנסיה. שם, תחת קטגוריית "מסלולי השקעה" או "ביצוע פעולות", תוכלו לראות באיזה מסלול אתם נמצאים כרגע ולשנות אותו בקלות. התהליך לרוב דיגיטלי לחלוטין ולוקח דקות ספורות.

אם אתם שוקלים לעבור בין גופים, כדאי להשתמש בכלי השוואת קרנות פנסיה כדי לקבל החלטה מושכלת.

סיכום: לקחת שליטה על העתיד הפנסיוני שלכם

המודל הצ'יליאני הוא כלי חשוב וחיובי שנועד להגן על רובנו מעצמנו. הוא מבטיח שהחיסכון שלנו מנוהל בצורה הגיונית גם אם אנחנו לא מקדישים לו תשומת לב.

עם זאת, חשוב לזכור שהוא רק ברירת מחדל. הכוח והאחריות הסופית נמצאים בידיים שלכם. בדקו באיזה מסלול אתם נמצאים, שאלו את עצמכם אם הוא באמת מתאים למטרות שלכם, ואל תהססו לבצע שינוי. אחרי הכל, זה העתיד שלכם.

