דלג לתוכן
3.0Lirot
דלג לתוכן

פוליסת חיסכון או קרן נאמנות? מה הבנק לא מספר לכם על דמי הניהול

ההתלבטות בין פוליסת חיסכון לניהול תיק דרך קרנות נאמנות בבנק היא קלאסית. אבל האם אי פעם עצרתם לחשב את העלות האמיתית של תיק ההשקעות שלכם? התשובה עשויה להפתיע אתכם, והיא חבויה בעמלות שהבנק לא תמיד טורח להדגיש.

מערכת לירות6 דק׳ קריאה
פוליסת חיסכון או קרן נאמנות
Lirot AI
פוליסת חיסכון נבחרת לעתים על פני תיק קרנות נאמנות בבנק בשל מבנה עלויות שקוף יותר. בתיק בנקאי, מעבר לדמי הניהול של הקרנות עצמן, עלולות להצטבר דמי משמרת, דמי ניהול תיק ועמלות קנייה ומכירה, ובחלק מהמקרים גם הוצאות פנימיות של הקרן. בפוליסת חיסכון דמי הניהול אחידים ועיקריים, ולצדם הוצאות ניהול השקעות ישירות בלבד. בנוסף, מעבר בין מסלולים בפוליסה אינו נחשב אירוע מס, ואילו מכירת קרנות בתיק בנקאי יוצרת מס על הרווח הריאלי.

עבור רוב המשקיעים המנוסים, ההחלטה בין פוליסת חיסכון לתיק קרנות נאמנות בבנק צריכה להביא בחשבון את מבנה העלויות הכולל. השקעה בקרן נאמנות דרך הבנק נראית נגישה, אבל לצד דמי ניהול קרן הנאמנות עצמה עלולות להצטבר עמלות נוספות (כמו דמי ניהול תיק ודמי משמרת). זה מה שהופך את פוליסת החיסכון, עם דמי הניהול האחידים והשקופים שלה, לאלטרנטיבה שכדאי לבחון ברצינות לטווח הארוך.

פוליסת חיסכון או קרן נאמנות: צומת ההחלטה של כל משקיע מנוסה

אם צברתם סכום כסף פנוי ואתם רוצים שהוא יתחיל לעבוד בשבילכם, סביר להניח שאתם עומדים בדיוק בצומת הזו. מצד אחד, האפשרות המוכרת וה"בטוחה" – לפנות ליועץ ההשקעות בבנק, שיבנה עבורכם תיק המורכב בעיקר מקרנות נאמנות. מצד שני עומדת פוליסת החיסכון, מוצר שצובר תאוצה אדירה בשנים האחרונות ומציע גישה אחרת לגמרי.

נשמע כמו התלבטות פשוטה? אז זהו, שלא. פוליסת חיסכון או קרן נאמנות היא לא רק שאלה של תשואה. רוב המשקיעים מקבלים החלטה בלי להבין את התמונה המלאה, ובעיקר – בלי לדעת כמה כסף "מתאדה" להם בדרך בעמלות שהם בכלל לא היו מודעים לקיומן. בואו נפרק את זה.

התמונה המלאה של קרנות הנאמנות: מה באמת העלות שלכם?

כשאנחנו משקיעים בקרן נאמנות דרך הבנק, קל להתמקד רק בשורת התשואה. אבל כמו קוסם שמסיח את דעתנו ביד אחת בזמן שהוא מבצע את הקסם ביד השנייה, כך גם מבנה העלויות בבנק יכול להיות מטעה.

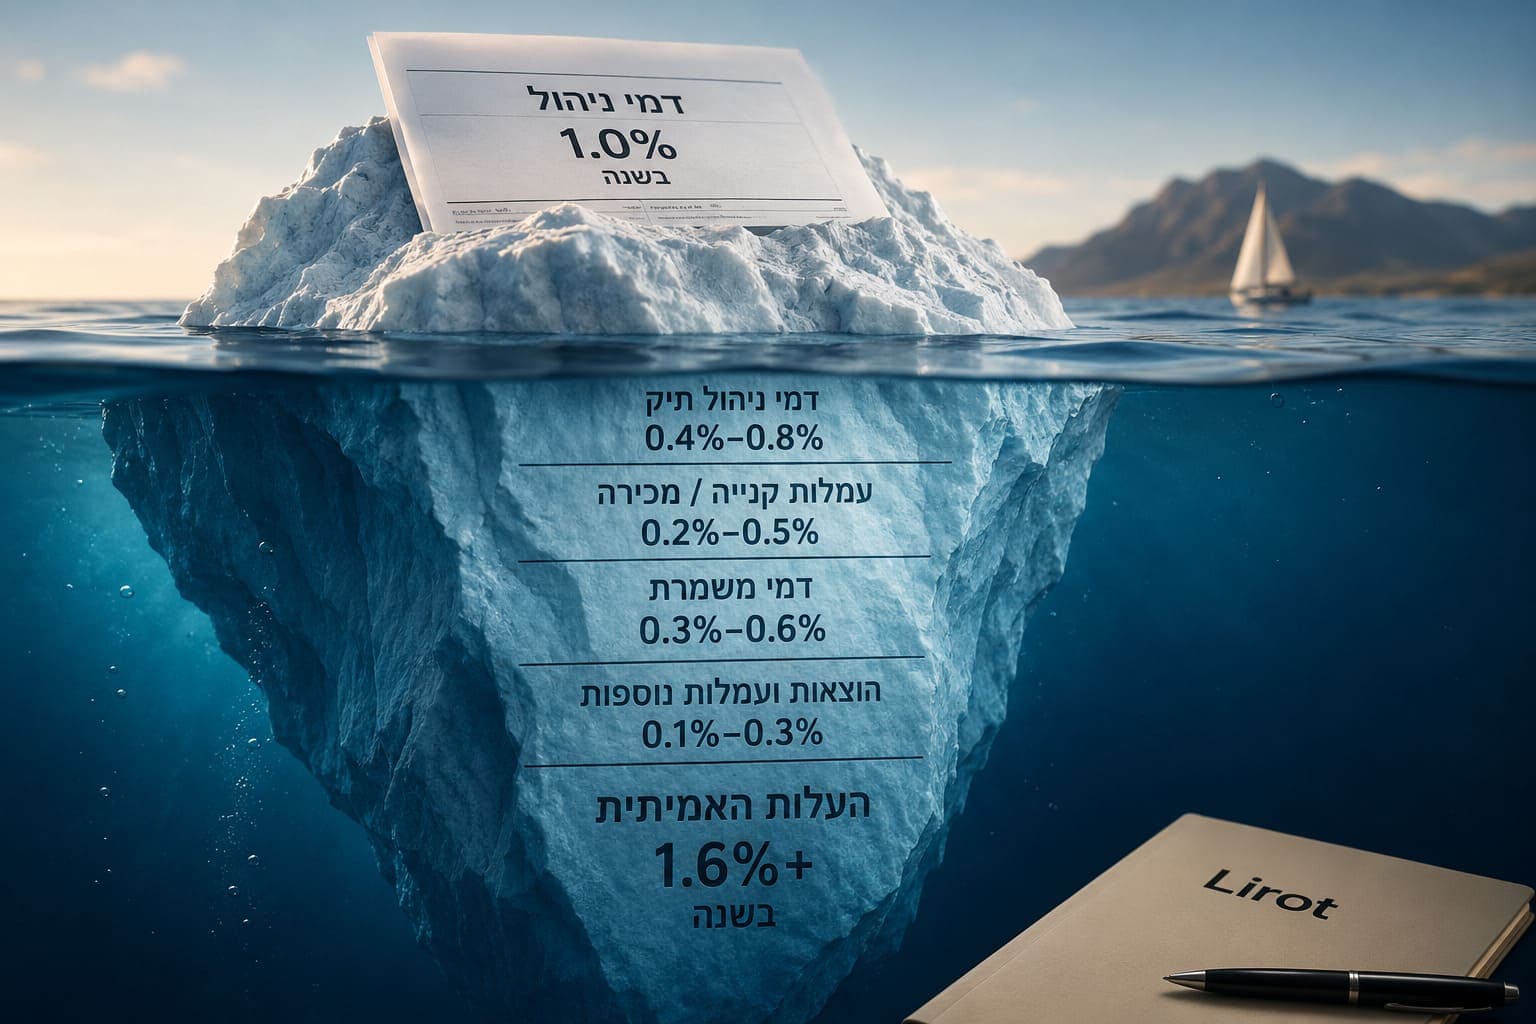
דמי ניהול קרן נאמנות: החלק הגלוי של הקרחון

זו העלות שכולם מכירים. לכל קרן נאמנות יש דמי ניהול שנתיים, המפורסמים בתשקיף שלה. בקרנות מחקות (פסיביות) הם נמוכים מאוד, לעיתים עשיריות בודדות של אחוז ואף פחות, ובקרנות אקטיביות ומנייתיות הם יכולים להגיע ל-2% ויותר. זה נראה פשוט, נכון? אתם בוחרים קרן, ומשלמים את דמי הניהול שלה. אבל הסיפור רק מתחיל כאן.

העלויות הנסתרות שהבנק גובה (ואתם משלמים)

כאן קבור הכלב, והבנק לא תמיד ממהר להדגיש את זה. החזקה של קרנות נאמנות בחשבון הבנק, ובמיוחד בתיק מנוהל, עלולה לכלול עלויות נוספות שלא קשורות לקרן עצמה. הן משתנות מבנק לבנק, ולכן כדאי לבדוק אותן בתעריפון:

  • דמי משמרת ודמי ניהול תיק: דמי משמרת (דמי ניהול פיקדון ניירות ערך) הם עמלה על החזקת ניירות הערך בחשבון, ובתיק מנוהל מתווספים להם דמי ניהול תיק. שתי העמלות נגבות בנוסף לדמי הניהול של הקרנות עצמן, וגובהן תלוי בבנק ובהיקף התיק.
  • עמלות קנייה ומכירה: בחלק מהבנקים ובחלק מהקרנות, בעיקר בקרנות שמשקיעות בחו"ל, כל קנייה או מכירה כרוכה בעמלה.
  • הוצאות פנימיות בקרן: גם בתוך הקרן עצמה יש עלויות, כמו עמלות המסחר שהקרן משלמת על קניית ניירות הערך ומכירתם, שאינן מגולמות בדמי הניהול המוצהרים, מה ששוחק עוד קצת את התשואה נטו שלכם.

פתאום, קרן נאמנות עם 1% דמי ניהול יכולה להפוך להוצאה שנתית של 1.6% או יותר, אם הבנק גובה עוד 0.6% על ניהול התיק. על פני שנים, הפער הזה מצטבר לסכומים אדירים.

פוליסת חיסכון: שקיפות, גמישות ויתרון מובנה

בניגוד למורכבות של תיק בנקאי, פוליסות החיסכון נבנו על בסיס של פשטות ושקיפות, וזה מה שהופך אותן לאטרקטיביות במיוחד.

מבנה עלויות פשוט: עלות אחת ברורה, בלי הפתעות

בפוליסת חיסכון הנתון העיקרי שצריך להכיר הוא דמי הניהול. אין דמי משמרת, אין עמלות קנייה ומכירה, ואין הפתעות. דמי הניהול שלרוב נעים בין 0.6% ל-1.2% בשנה (תלוי בסכום ובחברת הביטוח), ולצדם נגבות רק הוצאות ניהול השקעות ישירות, שחברות הביטוח מפרסמות בביטוח נט. השקיפות הזו מאפשרת לכם לדעת בדיוק כמה אתם משלמים, ולהשוות באמת בין החלופות. אם אתם רוצים להבין טוב יותר את הביצועים ואת דמי הניהול של כל חברה, כדאי לבדוק את עמוד השוואת פוליסות החיסכון שלנו.

מעבר בין מסלולים ללא אירוע מס: היתרון שחוסך לכם כסף

יתרון משמעותי נוסף הוא הגמישות. נניח שהשקעתם במסלול מנייתי והחלטתם לעבור למסלול סולידי יותר. בתיק השקעות בבנק, הייתם צריכים למכור את הקרנות המנייתיות (ולשלם 25% מס רווחי הון על הרווח הריאלי), ורק אז לקנות קרנות סולידיות.

בפוליסת חיסכון, המעבר בין מסלולי השקעה אינו נחשב "אירוע מס". אתם יכולים לעבור ממסלול אגרסיבי לסולידי ולהפך בלחיצת כפתור, והמס יידחה עד למועד משיכת הכספים. דחיית המס הזו מאפשרת ל"ריבית דריבית" לעבוד בצורה יעילה הרבה יותר.

גישה לנכסים לא סחירים: פיזור סיכונים אמיתי

קרנות נאמנות משקיעות כמעט אך ורק בניירות ערך סחירים (מניות ואג"ח הנסחרות בבורסה). פוליסות החיסכון, בדומה לגופי ההשקעה המוסדיים הגדולים, משקיעות חלק מהכספים גם בנכסים לא סחירים כמו נדל"ן מניב, פרויקטי תשתית, והלוואות פרטיות. נכסים אלה פחות תנודתיים ולא תמיד נעים יחד עם שוק ההון, וכך הם מוסיפים לתיק יציבות ופיזור סיכונים אמיתי.

טבלת השוואה: פוליסת חיסכון מול קרן נאמנות בבנק

מאפייןתיק קרנות נאמנות בבנקפוליסת חיסכון
מבנה עלויותדמי ניהול קרן, ולעיתים גם דמי משמרת ודמי ניהול תיקדמי ניהול אחידים, ועוד הוצאות ניהול השקעות ישירות
שקיפות עלויותנמוכה יותר (כמה שכבות עלות)גבוהה (עלות אחת ברורה)
מעבר בין מסלוליםמכירת קרן יוצרת אירוע מס (25% על הרווח הריאלי)ללא אירוע מס (דחיית מס)
נכסים לא סחיריםאין גישהיש גישה (נדל"ן, תשתיות ועוד)
גמישותבחירה רחבה מתוך מאות קרנות, אבל כל החלפה ממוסהגבוהה, מעבר חופשי בין מסלולים
הטבות מסאיןדחיית מס עד המשיכה, ופטור לפי סעיף 125ד' לזכאים

אז מתי בכל זאת יש היגיון בקרנות נאמנות?

כדי להיות הוגנים, יש מצבים מסוימים שבהם קרן נאמנות יכולה להיות הפתרון הנכון. למשל, אם אתם רוצים חשיפה ממוקדת מאוד לסקטור צר (כמו מניות סייבר או טכנולוגיה ירוקה), תוכלו למצוא קרן נאמנות סקטוריאלית ייעודית. כמו כן, למי שרוצה לנהל את התיק באופן אקטיבי מאוד ו"לשחק" עם רכיבים ספציפיים, קרנות נאמנות מציעות גמישות ברמת נייר הערך הבודד.

אך עבור רוב המשקיעים, שמחפשים פתרון ניהול הוליסטי, יעיל וחסכוני לטווח ארוך, התמונה מתחילה להתבהר.

קרן נאמנות או קופת גמל להשקעה?

מי שמתלבט בין קרן נאמנות לקופת גמל להשקעה יגלה שם יתרונות דומים לאלה של פוליסת החיסכון. גם בקופת גמל להשקעה משלמים דמי ניהול שנתיים מהצבירה (התקרה החוקית על הצבירה היא 1.05%, ובפועל רבים משלמים כ-0.5% עד 0.7%), ומעבר בין מסלולים או בין קופות אינו אירוע מס. היתרון הנוסף שלה מגיע בגיל 60: מי שמושך את הכסף כקצבה חודשית פטור ממס על הרווחים. מנגד, בקופת גמל להשקעה יש תקרת הפקדה שנתית, ומשיכה הונית חייבת ב-25% מס על הרווח הריאלי, בדיוק כמו בקרן נאמנות. את דמי הניהול והתשואות של הקופות אפשר לבדוק בעמוד השוואת קופות גמל להשקעה.

שורה תחתונה: איך לקבל את ההחלטה הנכונה עבור הכסף שלכם

הדילמה בין פוליסת חיסכון לקרנות נאמנות היא פחות שאלה של "מהו המוצר הטוב יותר?" ויותר שאלה של "מהי שיטת הניהול והתמחור העדיפה עבורי?".

המודל הבנקאי, עם שכבות העמלות שלו, נבנה בעידן אחר. פוליסות החיסכון וקופות הגמל להשקעה מציעות מודל מודרני, שקוף ויעיל יותר, שנועד לשרת את האינטרס של החוסך. בפעם הבאה שאתם בוחנים את תיק ההשקעות שלכם, אל תסתכלו רק על התשואה. שאלו את השאלה הפשוטה: "כמה אני באמת משלם?". התשובה עשויה לחסוך לכם הרבה מאוד כסף.