דלג לתוכן
3.0Lirot
דלג לתוכן

קופת גמל להשקעה או קופת גמל רגילה? ההבדל המהותי שיכול לחסוך לכם הרבה כסף

השם כמעט זהה, אבל ההבדל ביניהן ענק. אחת היא כספת נעולה לעתיד והשנייה היא ארנק גמיש להווה. בואו נעשה סדר אחת ולתמיד ונבין מה ההבדל בין קופת גמל לקופת גמל להשקעה, מה מתאים למטרות שלכם ואיך לקבל את ההחלטה הפיננסית הנכונה.

מערכת לירות4 דק׳ קריאה
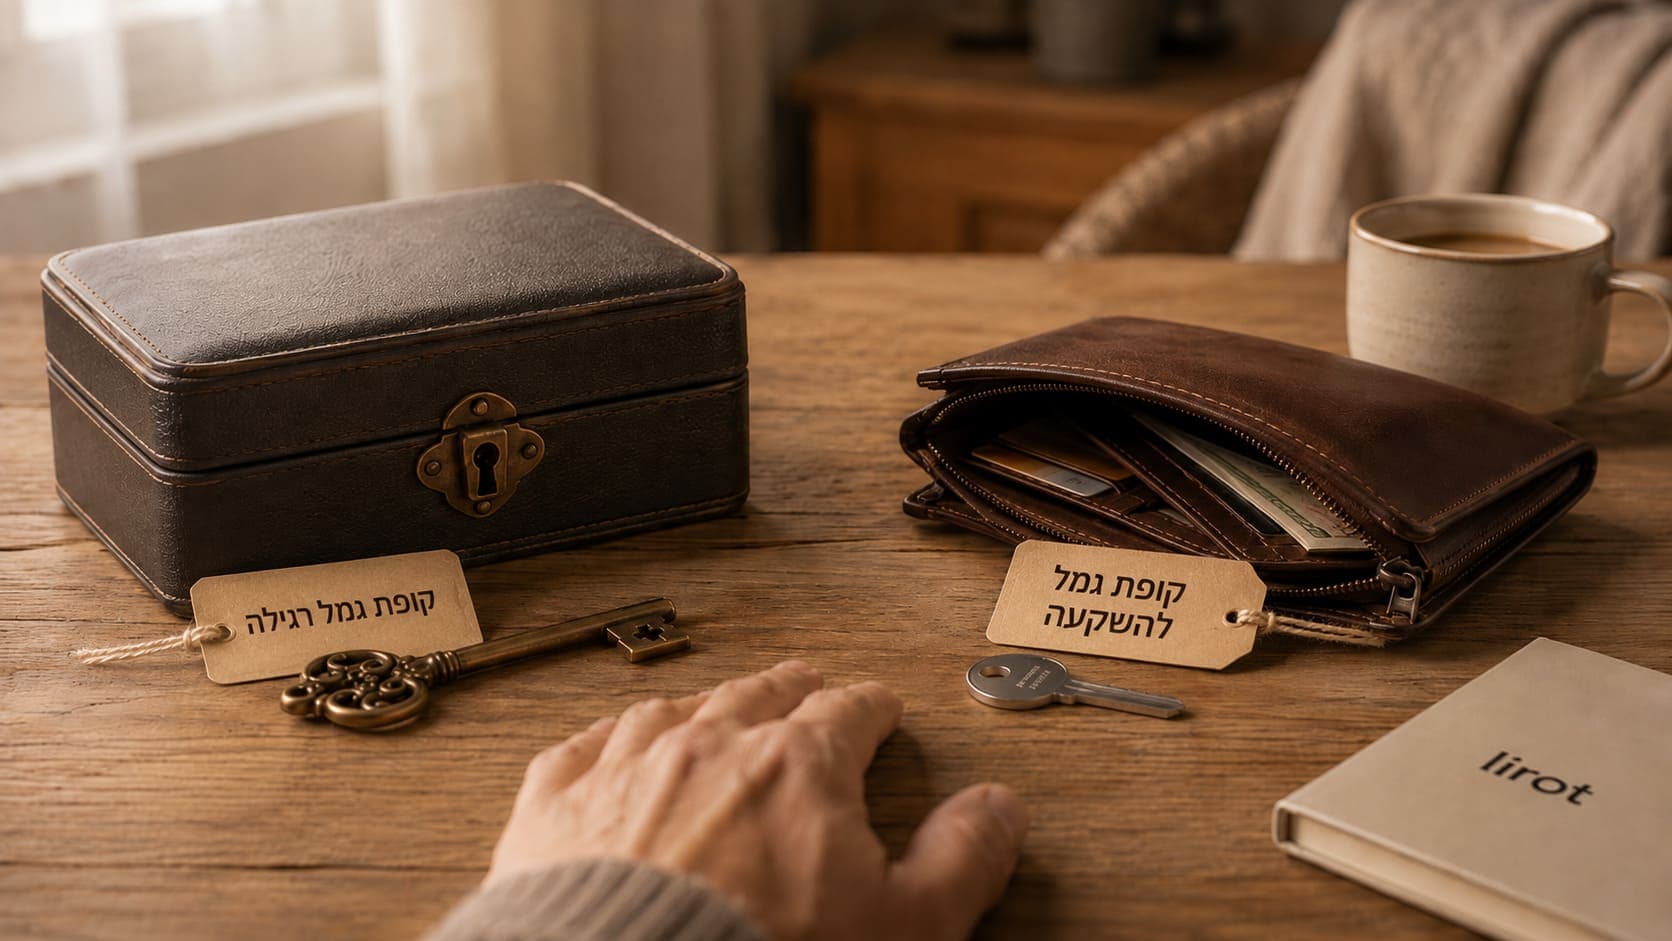
קופת גמל להשקעה או קופת גמל רגילה
Lirot AI
ההבדל המרכזי בין קופת גמל רגילה לקופת גמל להשקעה הוא הנזילות והמטרה. קופת גמל רגילה היא חיסכון פנסיוני לטווח ארוך שהכספים בו ננעלים עד גיל הפרישה, ומעניקה הטבת מס בהפקדה. קופת גמל להשקעה נזילה ואפשר למשוך ממנה בכל עת, בכפוף למס רווחי הון, ויש בה הטבת מס משמעותית למי שמושך את הכסף כקצבה מגיל 60. אין תשובה אחת נכונה לכל אדם, והבחירה תלויה במטרה החיסכון.

מה ההבדל בין קופת גמל לקופת גמל להשקעה? ההבדל המרכזי הוא הנזילות והמטרה. קופת גמל רגילה היא מוצר חיסכון פנסיוני לטווח ארוך שכספיו ננעלים עד גיל הפרישה, והיא מעניקה הטבות מס בהפקדה. לעומתה, קופת גמל להשקעה היא מכשיר חיסכון נזיל שניתן למשוך בכל עת (בכפוף למס רווחי הון), ומציעה הטבת מס משמעותית דווקא למתמידים שמושכים את הכסף כקצבה מגיל 60.

מה ההבדל בין קופת גמל לגמל להשקעה? במילה אחת: נזילות

נשמע מבלבל? בואו נפשט את זה. תחשבו על שני ארנקים שונים. למרות שבשניהם יש כסף, המטרה והגישה אליהם שונה לחלוטין.

קופת גמל "רגילה": כספת נעולה ליום הפרישה

קופת גמל "רגילה", או בשמה המוכר יותר, חיסכון פנסיוני, היא המוצר שרובנו מכירים כשכירים או עצמאים. המדינה מעודדת אותנו להפקיד אליה כספים באופן קבוע כדי להבטיח שתהיה לנו הכנסה אחרי שנפסיק לעבוד.

ה"דיל" פשוט: אתם מפקידים כסף היום, מקבלים הטבת מס על ההפקדה, והכסף הזה "ננעל" וגדל עד שתגיעו לגיל פרישה. משיכה מוקדמת (לפני הזמן) כרוכה בקנס מס כבד מאוד של 35%, מה שהופך אותה ללא כדאית. זה מוצר שמטרתו אחת ויחידה: חיסכון לטווח ארוך מאוד.

קופת גמל להשקעה: הארנק הגמיש של עולם החיסכון

קופת גמל להשקעה, שהושקה ב-2016, היא סיפור אחר לגמרי. היא נולדה כדי לתת פתרון לאנשים שרוצים לחסוך ולהשקיע, אבל לא מוכנים לוותר על גמישות.

כאן, הכסף שלכם נזיל לחלוטין. זה אומר שאתם יכולים למשוך אותו בכל רגע נתון, לכל מטרה: שיפוץ הבית, חופשה, או סגירת המינוס. כמובן, אם תמשכו את הכסף כסכום חד-פעמי, ולא כקצבה מגיל 60, תצטרכו לשלם מס על הרווחים (25% על הרווח הריאלי), אבל הכוח נשאר בידיים שלכם.

השוואה ראש בראש: קופת גמל להשקעה מול קופת גמל רגילה

כדי לעשות סדר סופי, הנה טבלה שמסכמת את ההבדלים המרכזיים:

מאפייןקופת גמל להשקעהקופת גמל רגילה (פנסיונית)
מטרה עיקריתחיסכון לטווח קצר-בינוני, או חיסכון פנסיוני משלים.חיסכון פנסיוני לטווח ארוך (קצבה בגיל פרישה).
נזילותגבוהה מאוד. ניתן למשוך את הכסף בכל עת.נמוכה מאוד. הכסף נעול עד גיל הפרישה.
הטבת מס בהפקדהאין הטבת מס בעת ההפקדה.יש הטבת מס לשכירים ועצמאים (זיכוי וניכוי).
מיסוי במשיכהמשיכה הונית (סכום חד-פעמי, בכל גיל): 25% מס על הרווח הריאלי.משיכה לפני גיל פרישה: 35% מס קנס (לא כדאי).
הטבת מס בפרישהמשיכה כקצבה מגיל 60 – פטור מלא ממס רווחי הון וממס הכנסה.משיכה כקצבה – פטורה ממס עד לתקרה מסוימת.
תקרת הפקדה שנתית83,641 ₪ לאדם, בכל הקופות שלו יחד (נכון ל-2026).אין תקרת הפקדה, אבל הטבות המס מוגבלות לתקרות שתלויות בהכנסה של החוסך.

מיסוי והטבות מס: איפה הכסף הגדול באמת נמצא?

כאן הסיפור נהיה מעניין, כי כל מוצר מציע "גזר" מסוג אחר.

קופת גמל רגילה: הטבת מס "מיידית" על ההפקדה

היתרון הגדול של קופת הגמל הרגילה הוא הטבת המס שאתם מקבלים היום. על ההפקדות שלכם אתם מקבלים זיכוי או ניכוי ממס הכנסה, והפקדות המעסיק אינן נחשבות הכנסה חייבת, עד לתקרות הקבועות בחוק, מה שמגדיל את הנטו שלכם באופן מיידי. זו הדרך של המדינה להגיד "תודה שאתם דואגים לעתיד שלכם".

קופת גמל להשקעה: פטור ממס רווחי הון למתמידים

בקופת גמל להשקעה אין הטבה בהפקדה, אבל יש פרס גדול למתמידים. אם תתאפקו ולא תמשכו את הכסף עד גיל 60 ותבחרו לקבל אותו כקצבה חודשית, תהיו זכאים לפטור מלא ממס רווחי הון. זו הטבה אדירה שיכולה להיות שווה עשרות ומאות אלפי שקלים לאורך השנים.

אז מה עדיף בשבילכם? (התשובה תלויה במטרה)

אין כאן תשובה אחת נכונה. הבחירה תלויה לחלוטין בכם ובמטרות הפיננסיות שלכם.

מתי קופת גמל להשקעה היא הבחירה הנכונה?

  • כשאתם רוצים לחסוך למטרה בטווח של כמה שנים: רכב חדש, מקדמה לדירה, או סתם חיסכון בצד.
  • כשאתם מחפשים אלטרנטיבה לפיקדון בנקאי: עם פוטנציאל לתשואה גבוהה יותר.
  • כבר יש לכם חיסכון פנסיוני ואתם רוצים להגדיל את החיסכון לעתיד, אבל עם אופציה ליציאה.
  • כחיסכון לילדים: פותחים קופה על שמם, והכסף נזיל וזמין לכל מטרה שיצטרכו בעתיד.

רוצים לראות איך הקופות השונות מתפקדות? כדאי לבדוק את הנתונים בעמוד השוואת קופות גמל להשקעה ולראות מי מובילה.

מתי קופת גמל רגילה היא (עדיין) הכרחית?

  • זה חלק מהחיסכון הפנסיוני הבסיסי שלכם: חיסכון פנסיוני הוא חובה לשכירים ולעצמאים, וקופת גמל היא אחד המוצרים שבהם אפשר לנהל אותו, לצד קרן פנסיה וביטוח מנהלים.
  • המטרה היחידה שלכם היא להבטיח קצבה חודשית בגיל פרישה.
  • אתם רוצים למקסם את הטבות המס שאתם מקבלים על ההפקדות השוטפות שלכם.

האם אפשר וכדאי להחזיק קופת גמל וקופת גמל להשקעה במקביל?

בהחלט! וזה אולי הפתרון החכם ביותר עבור רוב האנשים. ניהול נכון של הכספים שלכם אומר פיזור סיכונים ומטרות.

אתם יכולים להמשיך להפקיד לחיסכון הפנסיוני הרגיל שלכם (קרן פנסיה, ביטוח מנהלים או קופת גמל) כדי להבטיח את העתיד וליהנות מהטבות המס השוטפות. במקביל, לפתוח קופת גמל להשקעה עבור כל הכסף ה"פנוי" שיש לכם, ולייעד אותו למטרות גמישות יותר.

סיכום: שמות דומים, עולמות שונים

אל תתנו לשם "קופת גמל" לבלבל אתכם. קופת גמל רגילה היא מכשיר פנסיוני טהור, וקופת גמל להשקעה היא מכשיר חיסכון והשקעה גמיש. הבנת ההבדל הזה היא צעד קריטי בניהול הכסף שלכם. ודאו שאתם יודעים לאיזו מטרה אתם חוסכים, ובחרו את המוצר הנכון שישרת אתכם בצורה הטובה ביותר.

