דלג לתוכן
3.0Lirot
דלג לתוכן

144% תשואה בקרן השתלמות – מינוף מבוסס ילין לפידות

מינוף קרן השתלמות בעזרת הלוואה כנגד הקרן: איך זה עובד, מתי זה משתלם ומה הסיכון, עם דוגמה מקרן ההשתלמות של ילין לפידות.

מערכת לירות6 דק׳ קריאה
תשואה בקרן השתלמות
Lirot AI
אפשר למנף קרן השתלמות בהלוואה שנלקחת כנגד הקרן, והקרן משמשת כבטוחה. הכסף נשאר מושקע וממשיך לצבור תשואה, וגובה ההלוואה נגזר מהיתרה שנצברה. מינוף משתלם כשהריבית על ההלוואה נמוכה מהתשואה של הקרן, וההפרש נשאר אצל החוסך. בשנה שבה הקרן מניבה פחות מעלות ההלוואה ההפסד גדל, והקרן משועבדת עד לפירעון, ולכן החוב עלול להיפרע מתוך הכסף שבקרן. תשואות העבר לא מובטחות לעתיד.

קרן השתלמות היא מוצר חיסכון לטווח בינוני. מחזור החיים של קרן השתלמות הוא 6 שנים מלאות ממועד ההפקדה הראשונה, או 3 שנים כשהכסף נמשך לצורך השתלמות מקצועית או כשהעמית הגיע לגיל פרישה. קרן ההשתלמות היא הטבה של המעסיק עבור עובד שכיר, ועצמאים יכולים לפתוח קרן השתלמות בעצמם. היא אינה מוצר חובה. הכי חשוב, קרן ההשתלמות היא אפיק החיסכון היחיד היום במשק שהרווחים בו פטורים ממס רווחי הון, כל עוד ההפקדות לא עברו את התקרה המוטבת.

כיצד מתנהלת קרן השתלמות? ההפקדות לקרן מתחלקות בין המעסיק לעובד, והחלוקה הנפוצה ביותר היא 2.5% מהשכר המבוטח שמפקיד העובד, לעומת 7.5% שמפקיד המעסיק. ההטבה המלאה חלה עד תקרת שכר של 15,712 ₪ בחודש.

כלומר, בחישוב פשוט, שכר של 10,000 ₪ מוביל להפקדה חודשית של 1,000 ₪, המתחלקת בין 250 ₪ של העובד ו-750 ₪ של המעסיק. כך, בתום 6 שנים יופקדו עבור העובד 72,000 ₪ (לפני התשואה) שיעמדו לרשותו לעשות בהם כאוות רצונו.

קרן השתלמות היא בעצם מתנה, והיא הכסף האחרון שתעשו בו שימוש בעת צורך. למה? נניח שאתם מעוניינים לנהל תיק השקעות, ורבים שוקלים למשוך את קרן ההשתלמות שלהם לטובת תיק מנוהל. זו טעות ענקית! קרן ההשתלמות כבר בעצמה מנוהלת כתיק השקעות: אתם קובעים את מנהל ההשקעות, את המסלול ואת רמת החשיפה למניות, אבל אתם נהנים ממקלט מס מלא על רווחי הון. כלומר, כל שקל רווח הוא שלכם במלואו, ואילו בתיק השקעות רגיל רק 75 אגורות מכל שקל רווח ריאלי שייכות לכם. במדינת ישראל אנחנו חולקים את הרווחים שלנו עם רשויות המס, ולכן כל כסף שנשאר רק אצלנו הוא מתנה שלא מוותרים עליה.

מינוף קרן השתלמות: הלוואה כנגד הקרן

קרן ההשתלמות נותנת לנו יתרונות נוספים מלבד מקלט המס. היא חיסכון שרובו מגיע מהמעסיק ולא מהכיס שלנו, היא כרית ביטחון נפלאה, והיא בסיס להלוואה כנגד קרן השתלמות, שבה הקרן משמשת כבטוחה. הכסף נשאר מושקע וממשיך לצבור תשואה, וגובה ההלוואה נגזר מהיתרה שצברתם. בבתי ההשקעות ובחברות הביטוח ניתן למצוא הלוואות נוחות בריבית שצמודה לפריים, לתקופה של עד 7 שנים, בהחזר שפיצר או בגרייס (תקופה שבה משלמים רק ריבית). למה לקחת הלוואה? כאן נכנס לפעולה המונח מינוף. מינוף קרן השתלמות פירושו להשתמש בכסף שבקרן כבטוחה כדי לקבל כסף נוסף, בזמן שהקרן עצמה ממשיכה להרוויח. כשהריבית על ההלוואה נמוכה מהתשואה של הקרן, ההפרש נשאר אצלכם.

אז אם ניקח דוגמה מספרית מ-2018, שבה עלות ההלוואה הייתה 1.1% בשנה (ריבית הפריים עמדה אז על 1.6%), כדי שלא נפסיד, קרן ההשתלמות שלנו הייתה צריכה להציג תשואה של מעל 1.1% בשנה, וכל אחוז מעל עלות ההלוואה היה רווח (לא כולל דמי ניהול). היום ריבית הפריים גבוהה בהרבה, ולכן הרף שהקרן צריכה לעבור גבוה יותר. כדאי לבדוק את הריבית העדכנית לפני שמחליטים.

רובנו נמצאים במסלול כללי בקרנות ההשתלמות, ושם ניתן לראות שבתקופה שבה נכתבה הכתבה, קרנות ההשתלמות המובילות הציגו תשואה של מעל 10% ב-3 שנים. כלומר, הן כיסו את ההלוואה והשאירו אותנו עם רווח על ההלוואה שלקחנו, לטובת השקעה נוספת או חופשה בתאילנד. ההחלטה היא שלכם בלבד.

הלוואה ארוכה יותר של 7 שנים הציגה באותה דוגמה תשואה מעל 33%! יתרון ההלוואה בקרנות ההשתלמות משמעותי מאוד ומדגים דרך מתוחכמת להצליח להרוויח יותר מהכסף שלכם. אבל מינוף עובד בשני הכיוונים: תשואות העבר לא מובטחות, ובשנה שבה הקרן מניבה פחות מעלות ההלוואה, ההפסד גדל. בנוסף, הקרן משועבדת עד לפירעון, ואם לא עומדים בהחזרים החוב עלול להיפרע מתוך הכסף שבקרן.

כמובן, לא עושים אסטרטגיות מינוף ללא איש מקצוע! בשביל מהלכים של משקיע מתוחכם צריך מתכנן פיננסי שמלווה אתכם בכל צעד, כדי שלא תמצאו את עצמכם במבוך שקשה למצוא את דרך היציאה ממנו.

יתרון נוסף בקרנות ההשתלמות הוא נכסים לא סחירים. בתי השקעות בוחרים לפזר את ההשקעות של הלקוחות שלהם כדי לשמור עליהם ולהגן עליהם בכל עת. לכן בקרן ההשתלמות, מלבד סוגי ניירות ערך שונים כמו אג"ח ומניות, יש גם נכסים בלתי סחירים שמתחלקים לקבוצות הבאות: 1) השקעה בנדל"ן בחו"ל ובארץ 2) הלוואות אשראי 3) השקעה בתשתיות 4) השקעה בקרנות השקעה וגידור 5) השקעה ישירה בפרויקטים וחברות לא סחירות. הנכסים הבלתי סחירים מהווים כרית ביטחון טובה, ויש עליהם פיקוח מלא. עם זאת, חשוב לדעת שאם קרן ההשתלמות ומוצרים פנסיוניים נוספים שלכם מכילים נכסים כאלה, צריך להתחשב בשאר ההשקעות ולאזן את תיק הנכסים כך שלא יהיה משקל גבוה רק לנכסים בלתי סחירים. בתיק נכסים הכול צריך להיות מאוזן: ריכוז גבוה מדי של נישה אחת עלול לפגוע ביעילות התיק.

איזו קרן השתלמות לבחור?

אז איך בוחרים קרן השתלמות? איזה כיף שניתן לראות את כל ביצועי העבר של קרנות ההשתלמות, לבחון את סטיות התקן שלהן, את יציבות מנהלי ההשקעות ואת גובה דמי הניהול, ואז לחבר את החלק שנקרא קרן השתלמות, שהוא חלק בלתי נפרד מסך הנכסים שברשותכם (גם אם הקרן עדיין אינה נזילה).

לרוב, בניהול תיק נכסים בריא ויציב, קרן ההשתלמות תהווה את מרכיב החשיפה למניות הגבוה ביותר בתיק ההשקעות שלכם, ולכן נחפש מנהלי השקעות יציבים המציגים תשואות גבוהות לאורך שנים. בשנים של ירידות, כמו 2011 לדוגמה, יש מי שידע איך לשמור על הלקוחות שלו: במקום הראשון עמד אלטשולר שחם, שהעמיתים בקרן ההשתלמות הכללית שלו ספגו הפסד של 0.01% בלבד, לעומת גופים שהציגו תשואה שלילית של יותר מ-5%.

אז מי מנהל ההשקעות שמציג את התשואות הטובות ביותר לאורך השנים? התואר הנחשק משתנה מחודש לחודש, והכתבות המפורסמות בהחלט מספקות מידע לציבור הרחב. חשוב לזכור שלא נכון בכל חודש לבצע שינוי ממנהל השקעות אחד לאחר, ולכן אנחנו מחפשים גם שקט תעשייתי.

אז מי עונה על הצרכים? בעשור שקדם לכתיבת הכתבה, ללא ספק, בית ההשקעות במקום הראשון היה ילין לפידות, עם תשואה בקרן ההשתלמות במסלול הכללי של מעל 144%! מי שמחזיק קרן השתלמות בילין לפידות ושוקל מינוף, יכול לבדוק גם הלוואה כנגד קרן השתלמות ילין לפידות, בתנאים שהחברה מציעה לעמיתים שלה.
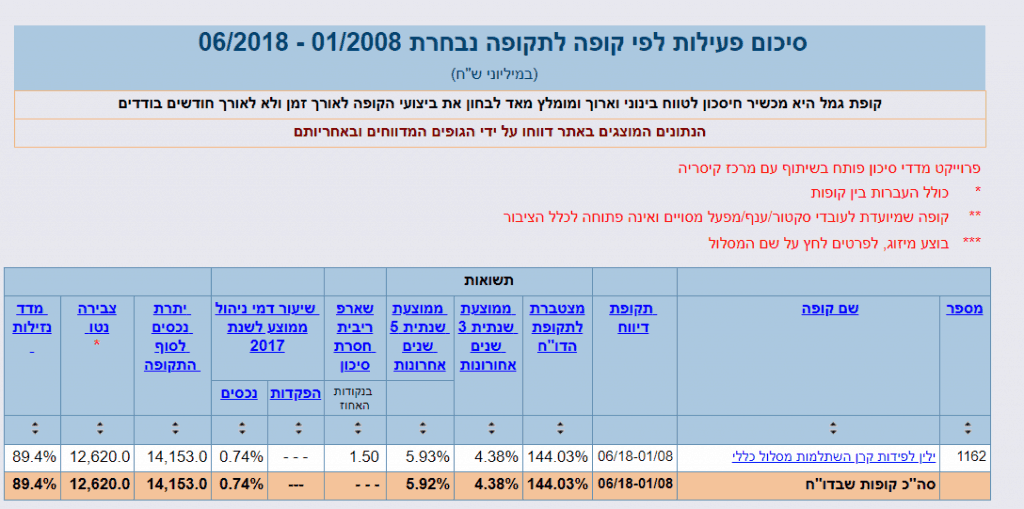
**אין לראות בתשואות העבר הבטחה לתשואות בעתיד, אלא רק דרך להמחיש את גובה התשואות האפשריות בשוק ההון.

יחד עם זאת, צריך לבחון מי משנה את פניו לאור שינויים בבתי ההשקעות: הנהלה, גודל בית ההשקעות, סטיית התקן ועוד פרמטרים נוספים.

חשוב לבחון את המסלולים השונים ואיזה מסלול נכון עבורכם כמשקיעים. לאיזו מטרה נועדו הכספים של קרן ההשתלמות? אם אתם מתכננים לסגור חוב ישן או משכנתא, לא בהכרח יש מקום לבחור מסלול ספקולטיבי, או שלפחות לקראת סוף מחזור החיים של הקרן כדאי להתחיל להוריד חשיפה למניות, כדי שבבוא העת לא יהיה מקום לטעויות, ואתם תוכלו להשתמש בכסף ללא תקלות מיותרות.

אז איך נדע את מיקומה המדויק של קרן ההשתלמות שלנו מול המתחרים בשוק? האם דמי הניהול שלנו הגונים? האם המסלול שלנו נכון לנו? האם הקרן הספציפית הזאת מתאימה לשאר המוצרים שברשותנו?

בשביל זה כדאי לפרוש את תיק הנכסים שלנו כולו מול איש מקצוע ולהבין האם התמונה שיש ברשותנו מלאה או זקוקה למקצה שיפורים…