משיכת כספים מפוליסת חיסכון: מי יכול, כמה מס ומה השלבים
מי יכול למשוך כסף מפוליסת חיסכון, מה המס, מה קורה לפוליסה ואיך מגישים בקשה, ואז בוחרים את החברה.
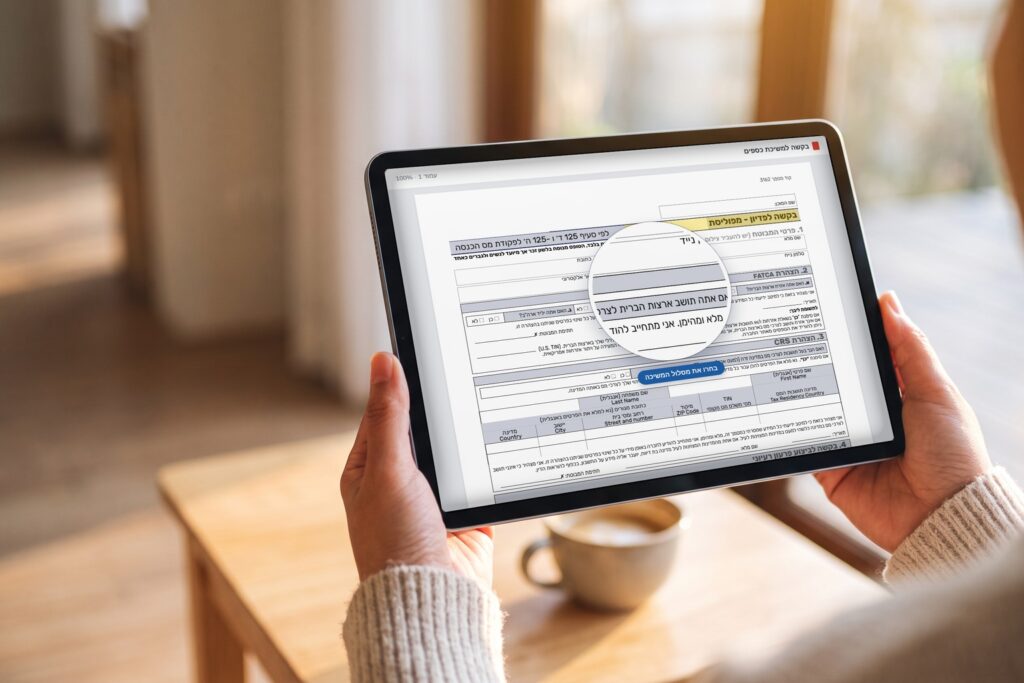
אפשר למשוך כסף מפוליסת חיסכון גם לפני סוף תקופת הביטוח, חלק ממנו או את כולו. מגישים בקשה בכתב, והחברה משלמת בתוך 30 ימים מהיום שהבקשה וכל המסמכים הגיעו אליה, לפי התנאים שקראנו. מהסכום מנוכים מס על הרווח (בדרך כלל עד 25%), וגם חובות והלוואה פתוחה.
| מי רשאי למשוך | בעל הפוליסה. באחת החברות שקראנו כתוב שהמבוטח הוא שרשאי |
| איפה מגישים | בטופס של החברה, או בתהליך דיגיטלי באתר או באפליקציה כשהחברה מציעה אותו |
| מה מצרפים | צילום תעודת זהות וצילום צ'ק או אישור ניהול חשבון בנק |
| כמה זמן | עד 30 ימים מהיום שהבקשה וכל המסמכים הגיעו למשרדי החברה |
בחרו את החברה שלכם
בכל חברה התהליך, הטפסים והכתובת קצת שונים. בחרו את החברה שלכם למדריך המלא.
 הכשרה
 הפניקס
 הראל
 כלל
 מגדל
 מנורה
מי יכול למשוך כסף מפוליסת חיסכון
הזכות למשוך היא של בעל הפוליסה. אם הוא תאגיד, למשל מעסיק, ברוב התנאים שקראנו הוא יכול למשוך רק באחד משלושה מקרים: הצהרה שהכסף משולם למבוטח כמענק פרישה (מצורף טופס 161), פסק דין שמזכה את בעל הפוליסה בכסף, או העברה לפוליסה אחרת לטובת המבוטח, בחתימה או באישור של המבוטח.
בחברה אחת התנאים לתאגיד שונים, ובחברות מסוימות יש תנאים נוספים, למשל הסכמה בכתב של המבוטח. את התנאים שלכם בודקים בפוליסה.
איך מושכים כסף מפוליסת חיסכון, שלב אחר שלב
התהליך הכללי נראה כך:
- מחליטים כמה למשוך: הכול, סכום מסוים או משיכה ממסלול השקעה מסוים. חלק מהחברות מציעות גם משיכה חודשית קבועה, ובחברות שקראנו המינימום הוא 500 ₪ לחודש, ובאחת מהן גם יתרה של 100,000 ₪ לפחות בפוליסה.
- מכינים את המסמכים מהרשימה למטה.
- מגישים את הבקשה בטופס של החברה, או בתהליך הדיגיטלי באתר או באפליקציה. בחלק מהחברות הבקשה מטופלת מהמועד שבו הגיעה למשרדי החברה, ולא מהמועד שבו נמסרה לסוכן.
- מוודאים שהחשבון בבנק על שמכם. בטופס של אחת החברות מצהירים שהחשבון על שם המבקש או משותף לו ולבן או בת הזוג. העברה לאדם אחר אפשרית רק בחברות מסוימות ובתנאים.
- מחכים לתשלום ושומרים את פירוט החשבון שמצורף אליו.
מה צריך להכין
- ☐ צילום תעודת זהות (בחברה אחת, בתעודה ביומטרית מצלמים את שני הצדדים)
- ☐ צילום צ'ק או אישור ניהול חשבון בנק
- ☐ הצהרות בטופס: לפי צו איסור הלבנת הון ועל תושבות מס בחו"ל, שחותמים עליהן יחד עם הבקשה
- ☐ בחברה אחת: ספח כתובות, ובמשיכה של 600,000 ₪ ומעלה גם מספר זהות בנקאי על גבי אסמכתה בנקאית
על תשלום באיחור מתווספות ריבית פיגורים והצמדה למדד לפי ההסדר התחיקתי. הסכום מחושב לפי יום מסוים, לפי תנאי כל חברה, והחברה לא תמיד אחראית לשינוי בתשואה בין יום הבקשה ליום התשלום.
מה קורה לפוליסה ולכיסוי הביטוחי אחרי משיכה
שימו לב: בחברות מסוימות, בקשה למשוך 90% או יותר מערך הפדיון נחשבת משיכה מלאה, ובחלקן גם בקשה שאחריה יישארו בפוליסה פחות מ-25,000 ₪ (צמוד למדד). החברה שולחת הודעה, ואפשר להקטין את הסכום בתוך 7 ימי עסקים.
- משיכה מלאה מבטלת את הפוליסה, ובחלק מהחברות רק כשמפסיקים גם את ההפקדות השוטפות. בחלק מהחברות מתבטלים גם הכיסויים הביטוחיים, ובחלק מהחברות אפשר לבקש להמשיך חלק מהכיסויים בפוליסה חדשה בלי בדיקה רפואית, במועד ובתנאים שבתנאי החברה.
- בחברות שקראנו, במשיכה חלקית הכסף יורד באופן יחסי מכל מסלולי ההשקעה, אלא אם ציינתם מסלול בבקשה. משיכה חלקית יכולה גם להקטין את הכיסוי הביטוחי.
- הלוואה פתוחה מהפוליסה משפיעה על הסכום שתקבלו: בחברות רבות יתרת ההלוואה מקוזזת מהכסף.
כמה מס משלמים על משיכה מפוליסת חיסכון
בטפסים של חלק מהחברות המס נקרא "מס רווחי הון", אבל פוליסת חיסכון היא לא קופת גמל, והמס עליה נקבע לפי כללי המס על ריבית. לפי פקודת מס הכנסה:
- הרווח נחשב הכנסה מריבית. הפרשי הצמדה על הכסף שהפקדתם פטורים ממס בתנאים מסוימים.
- שיעור המס על ריבית הוא עד 25%. במקרים מסוימים, למשל כשהריבית היא הכנסה מעסק או כשיש בעלות מהותית בחברה שמשלמת, חלות מדרגות המס הרגילות.
- מי שההכנסה החייבת שלו בשנה עולה על 721,560 ₪ משלם מס יסף של 3% על החלק שמעל הסכום הזה. מ-2025 יש גם מס נוסף של 2% על החלק של ההכנסה ממקורות הוניים, כמו ריבית, שעולה על אותו סכום. המס הנוסף לא נלקח בחשבון בניכוי במקור.
- החברה מנכה מס במקור, אבל זה לא המס הסופי. המס הסופי נקבע לפי ההכנסה שלכם בשנת המס.
לפי סעיף 125ד יש ניכוי לבעלי הכנסה נמוכה (הכנסה שלכם ושל בן או בת הזוג עד 69,840 ₪ בשנה), וניכוי ופטור של 35% מריבית מזכה למי שהוא או בן או בת הזוג הגיעו לגיל פרישת חובה, ושב-1 בינואר 2003 מלאו לאחד מהם 55. ההטבות ניתנות לאחד מבני הזוג בלבד. החברות לא מחילות אותן בניכוי במקור, ואת ההטבה מממשים מול פקיד השומה. בחלק מהחברות יש טופס "פדיון רעיוני" שמאפשר לבקש החזר מס מרשות המסים.
עם התשלום החברה מצרפת פירוט חשבון. מי שמנכה מס נותן, לפי בקשה ועד 20 במרץ, אישור על הריבית ועל המס שנוכה בשנה הקודמת (טופס 0867). את המס שנוכה מקזזים מול רשות המסים רק עם האישור הזה.
לא בטוחים איך זה משפיע עליכם? אפשר לעבור על זה עם מתכנן פיננסי של לירות לפני שמגישים בקשה.
מה היתרונות והחסרונות של משיכה
| יתרונות | חסרונות |
|---|---|
| אין קנס על משיכה: בתנאי הפוליסות שקראנו אין סעיף של עמלה או קנס | מס על הרווח, שמנוכה במקור ועשוי להתעדכן מול רשות המסים |
| אפשר למשוך חלק מהכסף ולהשאיר את הפוליסה בתוקף | משיכה מלאה מבטלת את הפוליסה, ולעיתים גם את הכיסויים הביטוחיים |
| התשלום אמור להגיע בתוך 30 ימים | בפוליסה אחת שקראנו, ההנחה בדמי הניהול ניתנת רק אם לא נמשך כסף, ואחרי משיכה החברה רשאית להעלות את דמי הניהול בהודעה מראש ובכתב של 30 ימים |
שאלות נפוצות
האם יש קנס על משיכה מפוליסת חיסכון?
בתנאי הפוליסות שקראנו אין סעיף של עמלה או קנס על משיכה. בפוליסה אחת, ההנחה בדמי הניהול ניתנת רק אם לא נמשך כסף.
תוך כמה זמן מקבלים את הכסף?
לפי התנאים שקראנו, החברה משלמת בתוך 30 ימים מהיום שבו הבקשה וכל המסמכים הגיעו למשרדיה.
כמה מס משלמים על משיכה מפוליסת חיסכון?
הרווח נחשב הכנסה מריבית, והמס עליו הוא בדרך כלל עד 25%. המס הסופי נקבע מול רשות המסים.
אפשר למשוך רק חלק מהכסף?
כן. בחברות שקראנו, במשיכה חלקית הכסף יורד באופן יחסי מכל מסלולי ההשקעה, אלא אם ציינתם מסלול. משיכה גדולה מאוד יכולה להיחשב משיכה מלאה.
לשאלות על הגבלות בהפקדה או במשיכה יש גם עמוד שאלות נפוצות.
מדריכים נוספים
לכל המדריכים ←
איך מאתרים כספים פנסיוניים: דוח המסלקה הפנסיונית והר הכסף
מדריך צעד אחר צעד לאיתור כספי פנסיה, גמל והשתלמות: איך מפיקים דוח מסלקה פנסיונית (הרשמה, הזדהות, עלות, מה רואים בדוח ואיך שולחים אותו לסוכן), איך מחפשים בהר הכסף, ומה עושים כשמוצאים כסף.
איך לוקחים הלוואה מפוליסת חיסכון בהכשרה
הלוואה מפוליסת חיסכון בהכשרה מבקשים בטופס אחד. כאן המסמכים, ערוצי ההגשה, התנאים ומה קורה כשההלוואה פתוחה.
איך מעדכנים פרטים אישיים במנורה מבטחים
במנורה מבטחים מעדכנים באתר המידע האישי, בטלפון או בטופס. הנה מה מתאים למה, כולל טופס לפנסיה וטופס לחשבון קצבה.
איך פותחים פוליסת חיסכון במגדל קשת לפרט
כך מצטרפים לפוליסת החיסכון מגדל קשת לפרט, אונליין או בטופס הצטרפות, עם המינימום ודמי ניהול שנקבעים בהצטרפות.