דלג לתוכן
3.0Lirot
דלג לתוכן

סטוק פיקינג (בחירת מניות): הסוד של מנהלי ההשקעות שמכים את השוק

כולם מסתכלים על טבלאות התשואות, אבל משקיעים חכמים מסתכלים עמוק יותר. בכתבה הזאת נפרק את המושג "סטוק פיקינג", נלמד איך לזהות ניהול השקעות איכותי באמת, ונראה איך לבחור לפי זה קופת גמל או קרן השתלמות במסלול מניות.

מערכת לירות5 דק׳ קריאה
סטוק פיקינג
Lirot AI

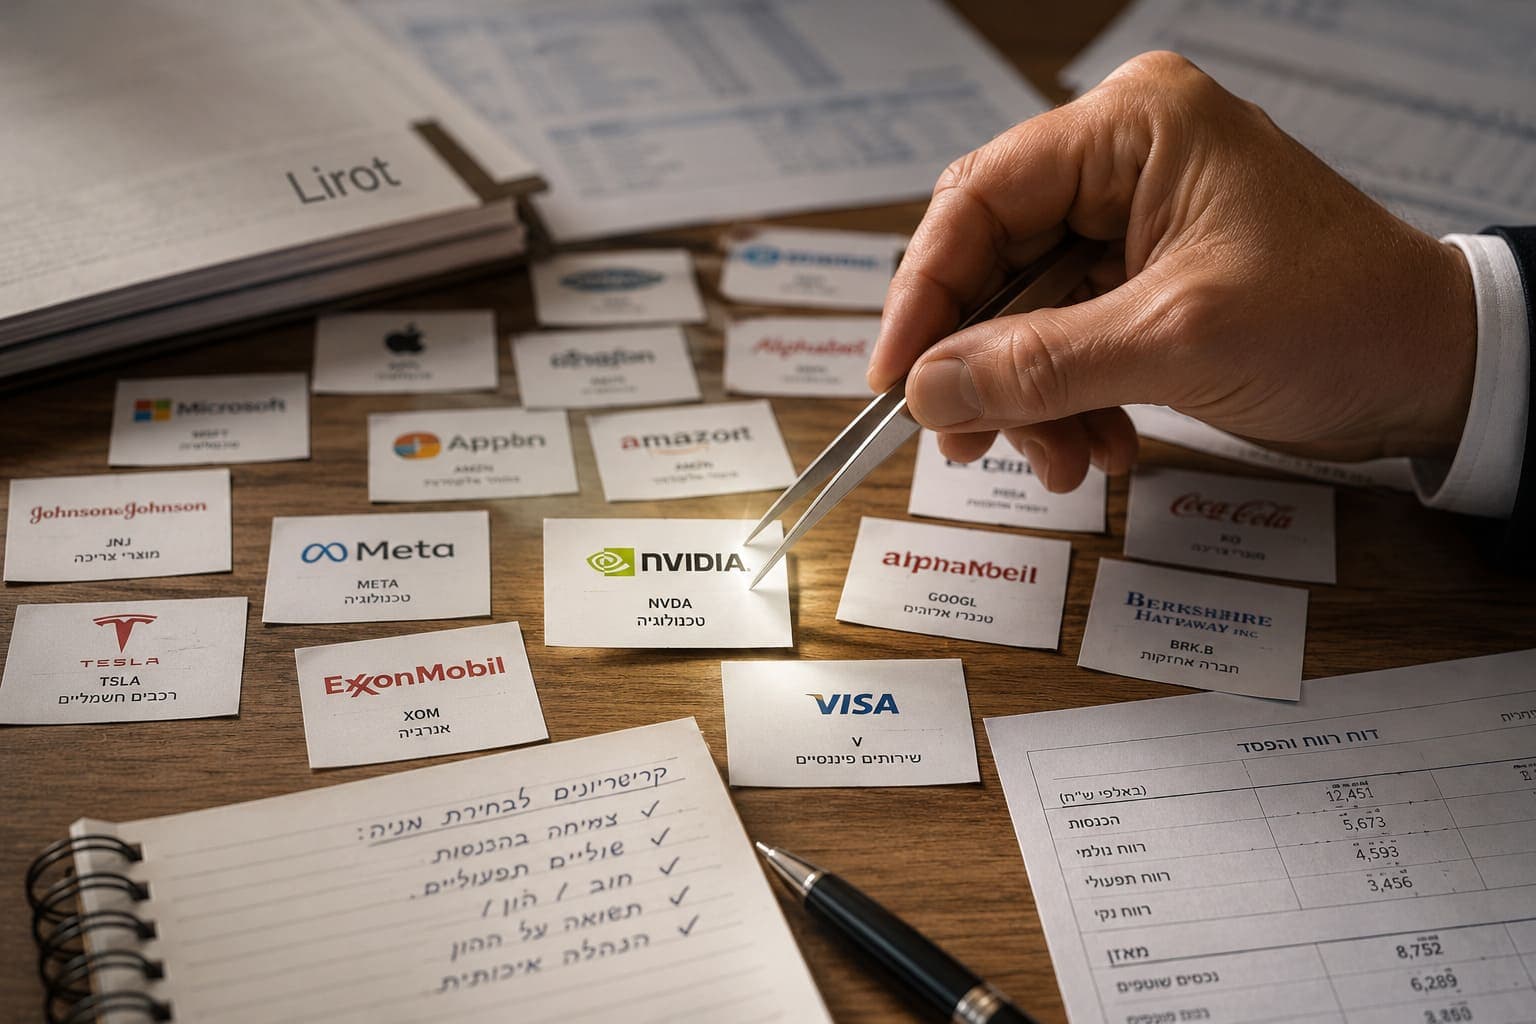
סטוק פיקינג (Stock Picking), או בעברית "בחירת מניות", היא שיטת ניהול השקעות אקטיבית שבה מנהל ההשקעות בוחר "בפינצטה" מניות ספציפיות מתוך אמונה שהן יניבו תשואה גבוהה יותר ממדד השוק הכללי. בניגוד להשקעה פסיבית במדדים, כאן נדרשת מומחיות אמיתית. הצלחה בשיטה זו, במיוחד לאורך זמן, היא סימן ההיכר של מנהלי ההשקעות הטובים ביותר, והיא מאפשרת להם לייצר תשואה עודפת גם בלי לקחת סיכונים מוגזמים.

מה זה סטוק פיקינג (ולמה זה הסימן למנהל השקעות מעולה)?

דמיינו שאתם נכנסים לסופרמרקט ענק. אתם יכולים לקנות "סל מוצרים" מוכן מראש (כמו מדד S&P 500), או שאתם יכולים לעבור בין המדפים ולבחור בעצמכם את הפירות והירקות הטובים ביותר. האפשרות השנייה היא סטוק פיקינג.

מנהלי השקעות שמתמחים בסטוק פיקינג לא קונים "את כל השוק". הם מבצעים מחקר מעמיק על חברות, מנתחים דוחות כספיים, בוחנים את ההנהלה, ומנסים לזהות "מציאות" – חברות טובות שנסחרות מתחת לשווי האמיתי שלהן.

למה זה כל כך חשוב? כי גוף שמצליח בסטוק פיקינג מוכיח יכולת אמיתית לייצר ערך. הוא לא רק "רוכב על הגל" של השוק, אלא יודע למצוא את ההזדמנויות הנכונות. כמשקיעים, זה בדיוק מה שאנחנו מחפשים: לא רק תשואה, אלא תשואה שמגיעה מניהול חכם.

בחירת מניות מול ניהול השקעות פסיבי: איפה זה פוגש את החיסכון שלכם? בקופת גמל, בקרן השתלמות ובפוליסת חיסכון אתם לא בוחרים מניות בעצמכם. את הבחירה עושים מנהלי ההשקעות של הגוף שמנהל את הכסף, וההחלטה שלכם היא באיזה מסלול ובאיזה סגנון ניהול לחסוך. במסלול מניות כללי, מנהל ההשקעות בוחר בעצמו אילו מניות להחזיק ובאיזה משקל, כלומר עושה סטוק פיקינג. במסלול מחקה מדד, הקופה משקיעה לפי הרכב המדד ולא מנסה לנצח אותו. הכלים שבכתבה הזאת עוזרים בעיקר כשבוחרים בין מסלולי מניות שמנוהלים באופן אקטיבי.

אל תסתנוורו מהתשואה: 3 מדדים קריטיים שחייבים לבדוק

לראות תשואה של 20% בשנה זה נהדר, אבל זה מספר חלקי. כדי להבין את התמונה המלאה, חייבים לבדוק עוד כמה דברים:

1. חשיפה למניות: כמה סיכון באמת לוקחים על הכסף שלכם?

גם בתוך "מסלול מניות" של קופת גמל או קרן השתלמות, לא כל הקופות מחזיקות 100% מניות. יש כאלה שמחזיקות 98%, ויש כאלה שמחזיקות רק 85%. אם שתי קופות הגיעו לאותה תשואה, אבל אחת עשתה זאת עם פחות מניות, זה אומר שהיא ניהלה את הסיכון בצורה טובה יותר ובחרה מניות מוצלחות יותר. המטרה היא למצוא את הגוף שמשיג תשואה מקסימלית עם חשיפה מינימלית למניות (ביחס למתחרים).

2. מדד שארפ: הציון האמיתי של מנהל ההשקעות

אם התשואה היא הציון במבחן, מדד שארפ הוא כמו תעודת ההצטיינות. המדד הזה בודק כמה "יחידות תשואה" מעבר לריבית חסרת סיכון קיבל המשקיע על כל "יחידת סיכון" (תנודתיות) שהוא לקח.

במילים פשוטות: גוף עם מדד שארפ גבוה הוא גוף שהשיג תשואה גבוהה ויציבה, בלי "רכבת הרים" מטורפת בדרך. גוף עם מדד שארפ נמוך אולי הגיע לתשואה גבוהה, אבל עשה זאת עם תנודתיות קיצונית וסיכון גבוה. ככל שמדד שארפ גבוה יותר, כך ניהול ההשקעות נחשב איכותי יותר.

3. יציבות לאורך זמן: האם ההצלחה מקרית או שיטתית?

הצלחה בשנה אחת יכולה להיות מזל. הצלחה לאורך חמש או עשר שנים היא כבר סימן לשיטה. כשאתם בוחנים קופת גמל, אל תסתכלו רק על השנה האחרונה. בדקו את הביצועים המצטברים לאורך 3 ו-5 שנים לפחות. זה יעזור לכם להבין אם מדובר בכוכב שביט חולף או בגוף שיודע לנווט את הספינה בהצלחה גם בים סוער.

דוגמה השוואתית: איך נראה סטוק פיקינג איכותי בטבלה?

כדי להמחיש את הנקודה, בנינו דוגמה של שלושה מסלולי מניות בקופות גמל ובדקנו אותם לפי הפרמטרים שציינו על פני חמש שנים. הנתונים היפותטיים, לצורך הדוגמה בלבד, ואינם משקפים את הביצועים בפועל של גוף כלשהו.

מסלולתשואה מצטברת (5 שנים)חשיפה ממוצעת למניותמדד שארפ (5 שנים)
מסלול א׳92%88%0.85
מסלול ב׳98%97%0.72
מסלול ג׳85%95%0.78

ניתוח מהיר של הטבלה:

  • מסלול ב׳ הציג את התשואה הגבוהה ביותר, אבל עשה זאת עם החשיפה הגבוהה ביותר למניות ומדד שארפ נמוך יותר, מה שמעיד על תנודתיות גבוהה יותר.
  • מסלול א׳, למרות תשואה מעט נמוכה יותר, השיג אותה עם חשיפה נמוכה משמעותית למניות ועם מדד השארפ הגבוה ביותר. זהו סימן מובהק לסטוק פיקינג איכותי וניהול סיכונים מעולה. הוא "הפיק יותר" מכל אחוז סיכון שלקח.
  • מסלול ג׳ השיג את התשואה הנמוכה מבין השלושה עם חשיפה גבוהה למניות, אבל מדד השארפ שלו גבוה משל מסלול ב׳. המשמעות: הדרך שלו הייתה פחות תנודתית, גם אם התוצאה הסופית נמוכה יותר.

איך לבחור קופת גמל או קרן השתלמות במסלול מניות?

  1. התחילו מהמספרים: סננו את קופות הגמל במסלול מניות המובילות בתשואה ל-3 ו-5 שנים (ואותו הדבר בקרן השתלמות). אל תתפתו למקום הראשון בשנה האחרונה בלבד.
  2. העמיקו בנתונים: עבור 3-5 הקופות המובילות, בדקו את ממוצע החשיפה למניות ואת מדד השארפ.
  3. בדקו את סגנון הניהול: האם המסלול מנוהל באופן אקטיבי, כלומר מנהל ההשקעות בוחר מניות, או שהוא עוקב אחרי מדד. במסלול מחקה מדד, התשואה תהיה קרובה לתשואת המדד, לטוב ולרע.
  4. מצאו את האיזון: חפשו את הגוף שמציע את השילוב המנצח: תשואה גבוהה ועקבית, עם חשיפה מנייתית סבירה (לא הגבוהה ביותר בקטגוריה) ומדד שארפ גבוה.
  5. התייעצו: אם אתם עדיין מתלבטים, זו בדיוק הנקודה שבה שיחה עם איש מקצוע יכולה לעשות את ההבדל.

וכמובן, אתם תמיד יכולים להשתמש במערכת השוואת קופות הגמל שלנו כדי לסנן ולמצוא את המידע הזה בקלות.

סיכום: לחשוב כמו אנליסט, להשקיע כמו מנצח

הפיתוי להסתכל רק על השורה התחתונה של התשואה הוא גדול, אבל הוא מספר סיפור חלקי. היכולת לזהות ניהול השקעות איכותי טמונה בהבנה של מה שעומד מאחורי המספרים. סטוק פיקינג מוצלח, שמתבטא בתשואה גבוהה ביחס לרמת הסיכון (חשיפה למניות ומדד שארפ), הוא המפתח לזיהוי הגופים שיודעים לעבוד בשביל הכסף שלכם לאורך זמן.

בפעם הבאה שאתם בוחנים את קופת הגמל, את קרן ההשתלמות או את פוליסת החיסכון שלכם, אל תשאלו רק "כמה הרווחתי?". תשאלו "איך הרווחתי?". התשובה לשאלה השנייה היא זו שתעשה את כל ההבדל בטווח הארוך.