דלג לתוכן
3.0Lirot
דלג לתוכן

העברת קרן פנסיה לקופת גמל: מה התקנות מאפשרות

האם אפשר להעביר קרן פנסיה לקופת גמל? לפי התקנות, ניוד מקרן פנסיה לקופת גמל רגילה לא מותר, חוץ משני מקרים חריגים. כאן תמצאו את ההבדל בין המוצרים ומה כן אפשר לעשות.

מערכת לירות5 דק׳ קריאה
העברת קרן פנסיה לקופת גמל: מה התקנות מאפשרות
Lirot AI
לפי התקנות, ניוד מקרן פנסיה לקופת גמל רגילה אינו מותר. הכסף שנצבר בקרן פנסיה יכול לעבור רק לקרן פנסיה אחרת או לקופת ביטוח שמשלמת קצבה, או בשני מקרים חריגים שמופיעים בתקנה 3(א). קרן פנסיה משלבת חיסכון עם ביטוח חיים וביטוח אובדן כושר עבודה, בעוד שקופת גמל היא חיסכון בלבד. מי שרוצה גמישות בהשקעות יכול להחליף מסלול בתוך הקרן או לעבור לקרן אחרת.

אנשים רבים מחפשים איך להעביר כספים מקרן פנסיה לקופת גמל, בדרך כלל בשביל גמישות בהשקעות או כדי לא לשלם על כיסויים ביטוחיים. אבל לפי תקנות הפיקוח על שירותים פיננסיים (קופות גמל) (העברת כספים בין קופות גמל), התשס"ח-2008, אי אפשר לבצע ניוד קרן פנסיה לקופת גמל רגילה (קופת גמל לתגמולים), חוץ משני מקרים חריגים שבתקנה 3(א). מקרן פנסיה אפשר להעביר כסף לקופה אחרת שמשלמת קצבה, כמו קרן פנסיה אחרת או קופת ביטוח (ביטוח מנהלים). בהמשך נסביר מה ההבדל בין המוצרים, מה אומרות התקנות ומה כן אפשר לעשות.

אז מה הסיפור? ההבדל המהותי בין קרן פנסיה לקופת גמל

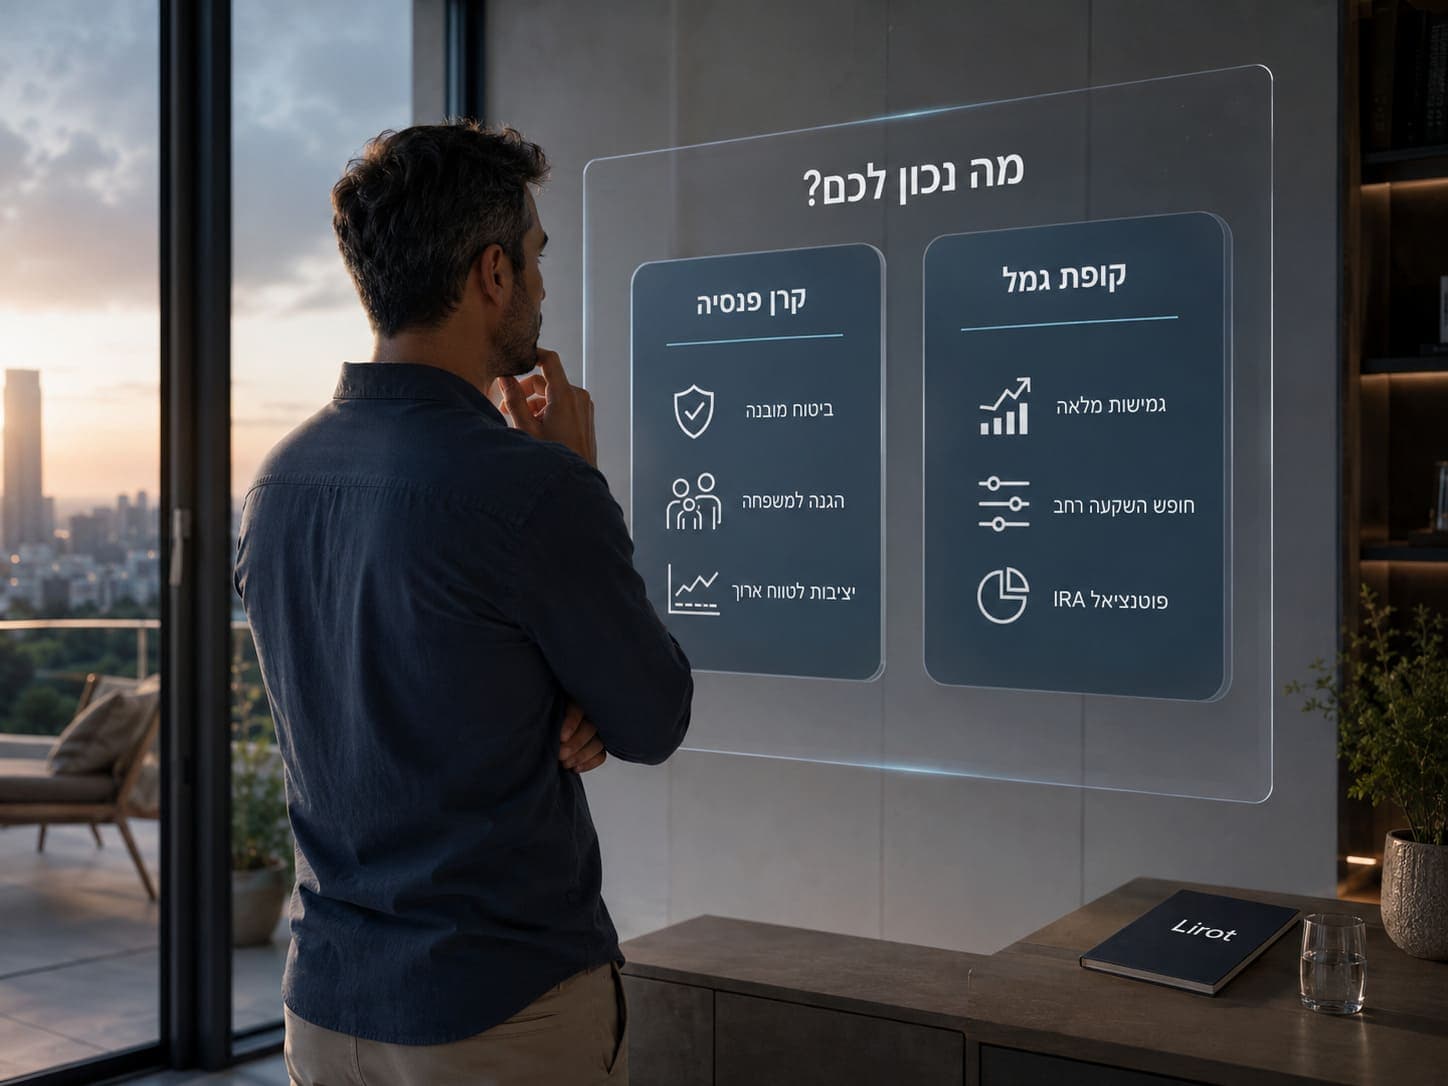
לפני שצוללים לשיקולים, בואו נפשט את זה. ההבדל בין קרן פנסיה לקופת גמל, במשפט אחד: קרן פנסיה היא חיסכון עם ביטוח מובנה, וקופת גמל היא חיסכון בלבד. תחשבו על קרן פנסיה כמו על חבילת "הכל כלול": היא כוללת חיסכון לגיל פרישה, ביטוח חיים למקרה מוות (קצבת שארים) וביטוח אובדן כושר עבודה. הכל ארוז יחד במוצר אחד.

לעומתה, קופת גמל היא מוצר חיסכון טהור. כמו קופת חיסכון עם טורבו. אין לה כיסויים ביטוחיים מובנים, והיא לא משלמת קצבה ישירות. המטרה שלה היא אחת: לצבור כמה שיותר כסף עד הפרישה, ואז למשוך אותו (בכפוף לתקנות) או לנייד אותו למוצר שיודע לשלם קצבה, כמו קרן פנסיה.

מה יש בקרן הפנסיה שאין בקופת גמל

אלה ההבדלים המרכזיים בין שני המוצרים:

אג"ח מיועדות: רשת הביטחון שאין בקופת גמל

כ-30% מהכספים בקרן הפנסיה שלכם נהנים מתשואה שהמדינה מבטיחה. בעבר זה נעשה דרך אגרות חוב מיועדות, ומאז אוקטובר 2022, במקום 30% אג"ח מיועדות, פועל מנגנון ממשלתי שמבטיח לקרן הפנסיה המקיפה תשואה ריאלית של 5.15% על 30% מנכסיה. מה זה אומר מבחינתכם? תשואה מובטחת על חלק משמעותי מהתיק. זוהי "רצפת בטון" שנועדה לייצב את החיסכון שלכם, במיוחד בתקופות של תנודתיות בשווקים. בקופת גמל? אין דבר כזה. כל הכסף חשוף לתנודות השוק.

הכיסויים הביטוחיים: הגנה מובנית למשפחה שלכם

קרן הפנסיה היא לא רק חיסכון, היא גם פוליסת ביטוח. היא כוללת באופן מובנה ביטוח חיים (קצבת שארים) וביטוח אובדן כושר עבודה. עבור רוב המשפחות, זו הגנה קריטית. בקופת גמל אין כיסויים כאלה, ומי שחוסך רק בה צריך לדאוג לביטוחים חלופיים באופן פרטי, מה שיכול להיות יקר ומסובך יותר. וחשוב לדעת: אם תצטרפו לקרן פנסיה בעתיד, ייתכן שתצטרכו לעבור הצהרת בריאות ותקופת אכשרה, ומצב רפואי שהתגלה בינתיים עלול לא להיות מכוסה.

איזון אקטוארי: היתרון (והחיסרון) בערבות הדדית

קרנות הפנסיה מבוססות על עיקרון של ערבות הדדית בין כל החוסכים ("העמיתים"). כלומר, הכסף של כולם מנהל את הסיכונים של כולם. זה אומר שאם יש יותר תביעות מהצפוי, כל העמיתים יישאו בעלות (גירעון אקטוארי), אבל זה גם אומר שהסיכון שלכם מפוזר על פני מאות אלפי אנשים. זו עוד שכבת הגנה שפשוט לא קיימת בקופת גמל.

ניוד קרן פנסיה לקופת גמל: מה התקנות מאפשרות

תקנה 3(א) מפרטת את המקרים שבהם מותר להעביר כסף לקופה שאינה משלמת קצבה, כמו קופת גמל לתגמולים או קרן השתלמות. אף אחד מהמקרים ברשימה לא מתחיל בקרן פנסיה, גם כשאתם עמיתים לא פעילים בקרן. יש רק שני חריגים: העברה שאושרה לפי כללי מס הכנסה (פטור ממס בשל העברה ושינוי ייעוד של כספים בקופות גמל), התש"ן-1990, או העברה אחרת שהממונה על שוק ההון אישר בהסכמת מנהל רשות המסים.

ומה עם קופת גמל בניהול אישי (IRA)?

קופות גמל מציעות מגוון מסלולי השקעה, ואפילו ניהול עצמי של הכסף בקופת גמל בניהול אישי (IRA). אבל הכלל לא משתנה: כסף שכבר נצבר בקרן הפנסיה לא עובר לקופת גמל כזו, חוץ משני החריגים שבתקנה.

ואם אתם לא צריכים את הכיסויים הביטוחיים?

יש מי שיש להם ביטוח חיים פרטי, ביטוח מנהלים עם כיסוי נרחב, או שאין להם תלויים (ילדים, בן/בת זוג), והם מרגישים שהם משלמים על הכיסויים בקרן הפנסיה "בכפילות". גם במקרה כזה התקנות לא מאפשרות ניוד לקופת גמל. את האפשרויות לשנות את הכיסוי בתוך הקרן קובע התקנון שלה.

ומה עם התשואה?

יותר גמישות ויותר סיכון יכולים להביא תשואה גבוהה יותר, וגם הפסד גבוה יותר. מי שרוצים מסלול השקעה אחר לא צריכים לעבור מוצר: אפשר להחליף מסלול בתוך קרן הפנסיה, או לעבור לקרן פנסיה אחרת עם מסלולים אחרים.

מה קורה אם מגישים בקשה לנייד קרן פנסיה לקופת גמל?

את בקשת הניוד מגישים לחברה שאליה רוצים לעבור, והיא בודקת שההעברה מותרת לפי התקנות (חוזר גופים מוסדיים "העברת כספים בין קופות גמל", סעיף 3א). העברה מקרן פנסיה לקופת גמל רגילה לא מופיעה ברשימת המקרים המותרים, ולכן בקשה כזו נדחית: העברה בניגוד לתקנה 3 היא אחת מעילות הדחייה בנוסח האחיד (נספח ה' לחוזר).

מה כן אפשר: להעביר את הכסף לקרן פנסיה אחרת או לקופת ביטוח, שגם הן משלמות קצבה. גם כאן מגישים את הבקשה לחברה החדשה, והיא מעבירה אותה לקרן הישנה.

את שלבי המעבר בין קרנות פנסיה, כלומר העברת הפנסיה לחברה אחרת, ריכזנו במדריך לניוד קרן פנסיה.

טבלת השוואה מהירה: קרן פנסיה מול קופת גמל

מאפייןקרן פנסיה מקיפהקופת גמל
מטרה עיקריתחיסכון + ביטוחחיסכון טהור
ביטוח חיים מובנה✔️ (קצבת שארים)❌
ביטוח א.כ.ע מובנה✔️❌
תשואה מובטחת✔️ (כ-30% מהנכסים)❌
גמישות השקעהמוגבלתגבוהה מאוד (כולל IRA)
אופן משיכה בפרישהקצבה חודשיתמשיכה הונית (בכפוף לתקנות) או ניוד לקופה משלמת

שורה תחתונה

נשמע מסובך? בואו נסכם את זה בפשטות:

מה אומרות התקנות:

  • אי אפשר לנייד כסף מקרן פנסיה לקופת גמל לתגמולים או לקרן השתלמות, גם כשאתם עמיתים לא פעילים.
  • יש שני חריגים: העברה שאושרה לפי כללי מס הכנסה, או העברה שהממונה על שוק ההון אישר בהסכמת מנהל רשות המסים.
  • מקרן פנסיה אפשר לעבור לקרן פנסיה אחרת או לקופת ביטוח, שגם הן משלמות קצבה.

מה אפשר לעשות בתוך קרן הפנסיה:

  • לבחור מסלול השקעה אחר, באותה קרן או בקרן אחרת.
  • לבדוק בתקנון הקרן אילו שינויים אפשר לעשות בכיסויים הביטוחיים.
  • להשוות דמי ניהול ותשואות בין קרנות לפני מעבר.

סיכום: מה עושים עם הכסף בקרן הפנסיה

ניוד קרן פנסיה לקופת גמל רגילה לא אפשרי לפי התקנות, חוץ משני מקרים חריגים. מי שמחפשים גמישות בהשקעות או כיסוי ביטוחי אחר יכולים לבחון את האפשרויות בתוך קרן הפנסיה, או לעבור לקרן פנסיה אחרת. כדי לראות איפה הקרן שלכם עומדת, אפשר לעשות השוואת קרנות פנסיה.