דלג לתוכן
3.0Lirot
דלג לתוכן

בית השקעות או חברת ביטוח: איפה הכי נכון לנהל את הכסף שלכם?

כשאתם פותחים קופת גמל, קרן השתלמות או כל מוצר חיסכון אחר, אתם עומדים בפני החלטה שאנשים רבים בכלל לא מודעים לקיומה: האם לנהל את הכסף בגוף שמתמחה בהשקעות, או בגוף שמציע גם מטרייה ביטוחית? לכל בחירה יש משמעות אדירה על הכסף שלכם. בואו נעשה סדר.

מערכת לירות5 דק׳ קריאה
בית השקעות או חברת ביטוח
Lirot AI
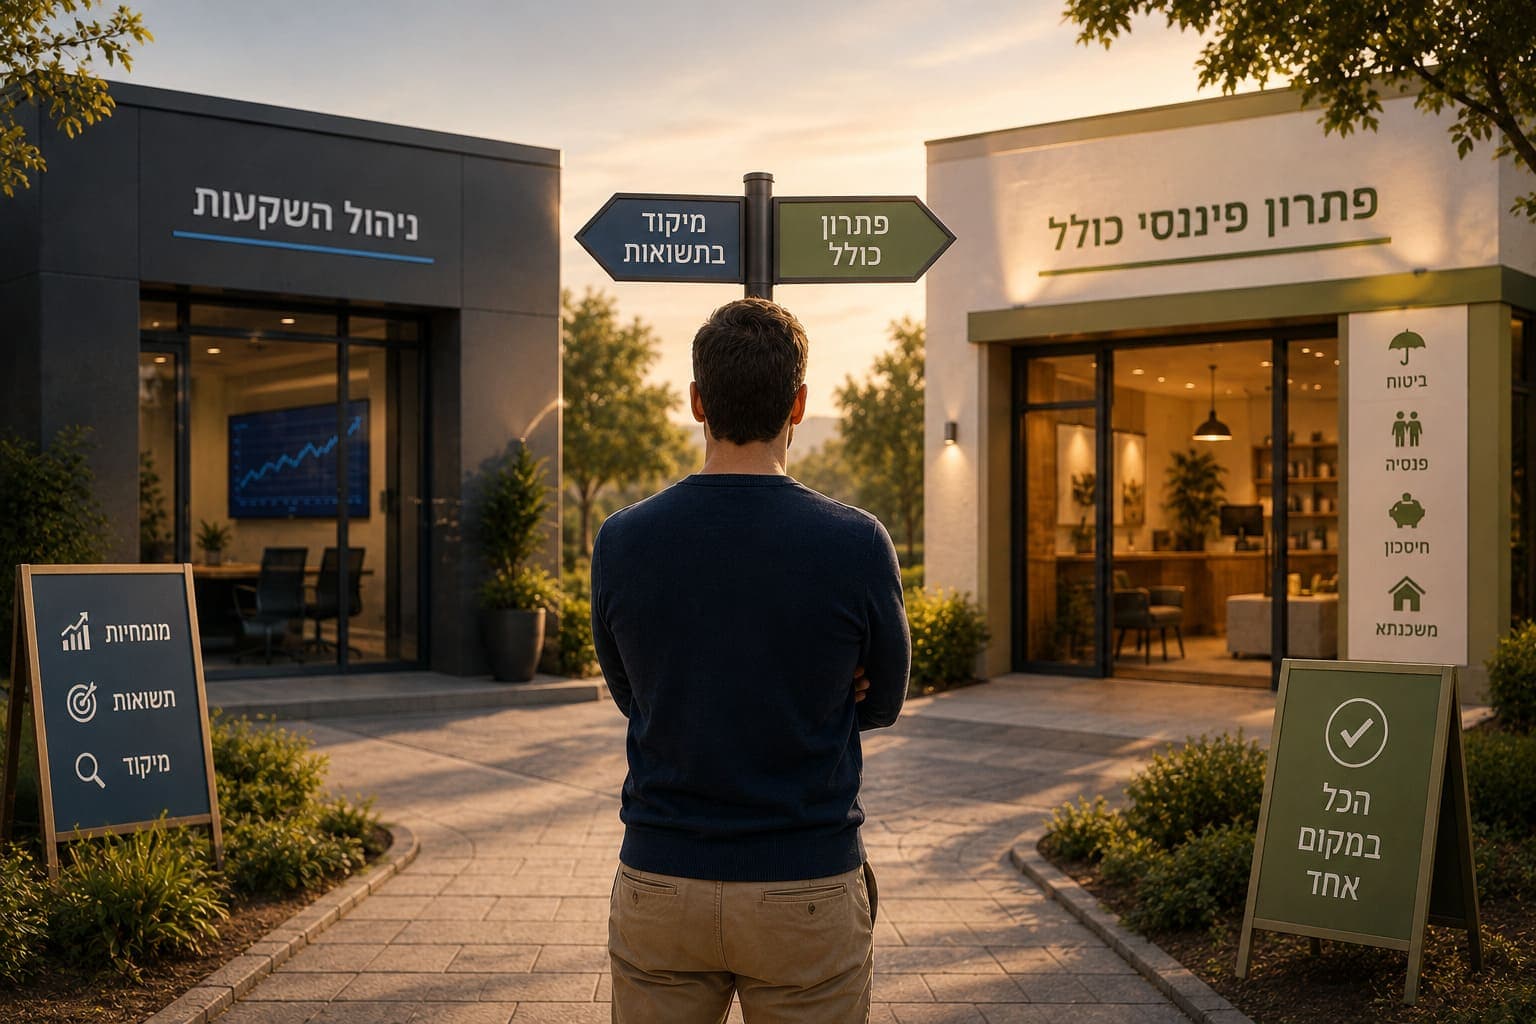
ההבדל בין בית השקעות לחברת ביטוח נעוץ במיקוד העסקי של כל גוף. בית השקעות מתמקד במקסום תשואות, ואילו חברת ביטוח מציעה מעטפת פיננסית רחבה שכוללת לרוב גם כיסויים ביטוחיים לצד ניהול החיסכון. אין מנצח קבוע בין שני סוגי הגופים, ולכן ההשוואה הנכונה היא בין הגופים עצמם, באותו מסלול השקעה ולאורך 3 ו-5 שנים לפחות, יחד עם רמת הסיכון ודמי הניהול. הבחירה תלויה בעדיפויות אישיות: תשואה, נוחות או ריכוז הכיסויים במקום אחד.

ההבדל המהותי בין ניהול כספי החיסכון בבית השקעות לעומת חברת ביטוח נעוץ במיקוד העסקי של כל גוף. בתי השקעות הם מומחים למקסום תשואות, וכל מטרתם היא לגרום לכסף שלכם לצמוח כמה שיותר. חברות ביטוח, לעומת זאת, מציעות גישה הוליסטית יותר, ומספקות מעטפת פיננסית רחבה שלרוב כוללת גם כיסויים ביטוחיים לצד ניהול החיסכון, לעיתים קרובות תחת קורת גג אחת.

אז מה הסיפור? הדילמה המרכזית שאתם צריכים להכיר

נניח שאתם רוצים לפתוח קופת גמל. רוב האנשים מתמקדים במסלול ההשקעה ובדמי הניהול, וזה חשוב מאוד. אבל מתחת לפני השטח קיימת שאלה אסטרטגית יותר: מי הגוף שינהל את הכסף?

תחשבו על זה כמו בחירת מוסך לרכב. יש את המוסך המורשה של היבואן, שמכיר את הרכב שלכם מ-א' ועד ת' ומציע חבילה כוללת (טיפולים, פחחות, חשמל). ויש את המוסכניק המומחה למנועים, אמן בתחומו, שאנשים מגיעים אליו במיוחד כדי "לשפר ביצועים". שניהם מצוינים, אבל הם משרתים צרכים שונים.

בעולם הפיננסי, בתי ההשקעות הם "מומחי המנועים", וחברות הביטוח הן "המוסך המורשה".

הזירה הראשונה: בתי השקעות – מכונות התשואה הממוקדות

בתי השקעות בישראל, כמו אלטשולר שחם, ילין לפידות, מור ועוד, חיים ונושמים את שוק ההון. כל המשאבים, האנליסטים ומנהלי ההשקעות שלהם ממוקדים במטרה אחת: לייצר תשואה גבוהה ככל האפשר על הכסף שלכם.

היתרונות הבולטים בבית השקעות:

  • התמחות ומיקוד: הם לא מתעסקים בביטוחי בריאות או תאונות אישיות. כל הפוקוס שלהם הוא בניהול השקעות, מה שלעיתים קרובות מתבטא בביצועים עודפים לאורך זמן.
  • גמישות ומגוון: מציעים מגוון רחב של מסלולי השקעה, כולל מסלולים ייחודיים ומתוחכמים יותר.
  • תדמית של מנצחים: לאורך השנים בתי השקעות הובילו לא פעם את טבלאות התשואות, מה שמושך אליהם חוסכים רבים.

ומה החסרונות?

  • אין מעטפת ביטוחית: קופת הגמל שלכם היא בדיוק זה – קופת גמל. אם תרצו כיסוי למקרה של אובדן כושר עבודה או ביטוח חיים (שארים), תצטרכו לרכוש אותם בנפרד מחברת ביטוח. זה אומר להתנהל מול שני גופים שונים. בקרן פנסיה המצב שונה: כיסוי שארים ונכות כלול בכל קרן, גם כשהיא מנוהלת בבית השקעות כמו אלטשולר שחם או מור.
  • דמי ניהול: בגלל הביצועים הטובים והביקוש הגבוה, דמי הניהול בבתי ההשקעות המובילים יכולים להיות גבוהים יותר מאשר אצל המתחרים.

הזירה השנייה: חברות ביטוח – המעטפת הפיננסית המלאה

חברות כמו הראל, הפניקס, כלל ומנורה הן ענקיות פיננסיות שמציעות סל מוצרים רחב: מקרנות פנסיה וביטוחי מנהלים, דרך קופות גמל ועד ביטוחי רכב ודירה.

היתרונות המרכזיים בחברת ביטוח:

  • הכל תחת קורת גג אחת (One-Stop-Shop): הנוחות היא יתרון משמעותי. ניתן לרכז את כל המוצרים הפנסיוניים והביטוחיים במקום אחד, מה שמקל על המעקב וההתנהלות.
  • הנחות והטבות צולבות: מכיוון שאתם לקוחות גדולים יותר (עם מספר מוצרים), קל יותר לקבל הנחות משמעותיות הן בדמי הניהול על החיסכון והן בעלויות הכיסויים הביטוחיים.
  • ראייה כוללת: סוכן הביטוח יכול להסתכל על כל התמונה הפיננסית שלכם – חיסכון, פנסיה וביטוח – ולבנות תוכנית מקיפה המותאמת לצרכים שלכם.

ומה החסרונות?

  • תשואות מתונות יותר (לפעמים): בעוד שחברות הביטוח מנהלות השקעות מצוין, המיקוד שלהן רחב יותר. בעבר בתי ההשקעות הציגו לא פעם תשואות עודפות, אבל בשנים האחרונות גם חברות ביטוח הגיעו לראש טבלאות התשואות במסלולים רבים.
  • פחות גמישות: לעיתים, מגוון מסלולי ההשקעה בקופות הגמל עשוי להיות מצומצם יותר בהשוואה לבתי ההשקעות.

טבלת השוואה: בית השקעות vs. חברת ביטוח – ראש בראש

פרמטרבית השקעותחברת ביטוח
מטרת העלמקסום תשואותמתן פתרון פיננסי וביטוחי כולל
כיסויים ביטוחייםלא כלולים, דורש רכישה נפרדתניתן לשלב בקלות תחת אותה קורת גג
דמי ניהולנוטים להיות גבוהים יותר (אך ניתנים למיקוח)גמישות גבוהה יותר להנחות כחלק מחבילה
התנהלותמול גוף אחד לחיסכון וגוף שני לביטוחהתנהלות מול גורם אחד (לרוב סוכן)
גמישותגבוהה מאוד בבחירת מסלולי השקעהסטנדרטית, לעיתים פחות מגוונת

מי מציע ביצועים טובים יותר בניהול השקעות: חברות ביטוח או בתי השקעות?

אין מנצח קבוע. הביצועים הכי טובים בניהול השקעות לא שמורים לסוג אחד של גוף: המובילים בטבלאות התשואות מתחלפים משנה לשנה וממסלול למסלול, ובשני המחנות יש גופים שהצטיינו בתקופה אחת ופיגרו בתקופה אחרת. לכן ההשוואה הנכונה היא לא "בתי השקעות מול חברות ביטוח", אלא בין הגופים עצמם, באותו מסלול השקעה ולאורך 3 ו-5 שנים לפחות, יחד עם רמת הסיכון ודמי הניהול.

מה היתרון של גוף פיננסי עצמאי מול חברת ביטוח או בית השקעות?

גוף פיננסי עצמאי, כמו יועץ פנסיוני בעל רישיון או אתר השוואה, לא שייך לחברת ביטוח או לבית השקעות מסוים, ולכן הוא יכול להשוות בין כל הגופים ולהמליץ על הקופה המתאימה לכם ולא על המוצר של הבית. סוכן ביטוח, לעומת זאת, עובד בדרך כלל עם מספר מצומצם של חברות. זה לא אומר שתמיד עדיף לעבוד עם גוף שלא שייך לבית השקעות, אבל כדאי לדעת מי מייעץ לכם ולבדוק בעצמכם את התשואות ודמי הניהול של כמה גופים לפני שמחליטים.

אז מה התשובה הנכונה (בשבילכם)? 3 שאלות שיעזרו לכם להחליט

אין כאן תשובה אחת נכונה. הבחירה היא אישית ותלויה במה שחשוב לכם. שאלו את עצמכם:

  1. מהי העדיפות העליונה שלי? אם אתם "פריקים" של תשואות והמטרה היחידה שלכם היא שהכסף יעבוד הכי קשה שאפשר, גם במחיר של התנהלות מול כמה גופים – כנראה שבית השקעות הוא הכיוון שלכם. אם אתם מעדיפים נוחות, פשטות וריכוז כל הצרכים במקום אחד – חברת ביטוח תיתן לכם שקט נפשי.
  2. כמה אני רוצה להיות מעורב? ניהול חיסכון בבית השקעות וביטוחים בחברת ביטוח דורש יותר מעורבות אקטיבית מצדכם. אתם צריכים לעשות שני סקרי שוק, לנהל משא ומתן עם שני גופים, ולוודא שהכל מסונכרן. ניהול הכל בחברת ביטוח מפשט את התהליך משמעותית.
  3. האם יש לי צורך בכיסויים ביטוחיים נלווים? לרוב האנשים התשובה היא כן. השאלה היא רק איך אתם רוכשים אותם. אם כבר יש לכם ביטוחים מצוינים ממקום העבודה או באופן פרטי, תוכלו להתמקד בבחירת בית ההשקעות עם הביצועים הטובים ביותר. אם אתם צריכים לבנות את כל המעטפת מאפס, ריכוז בחברת ביטוח יכול להיות יעיל וחסכוני.

סיכום: מעבר לתווית, חשוב לבחור נכון

הדיון "בית השקעות או חברת ביטוח" הוא חשוב, אבל הוא רק נקודת ההתחלה. בסופו של יום, גם בתוך בתי ההשקעות וגם בתוך חברות הביטוח יש גופים טובים יותר וטובים פחות.

הדבר החשוב באמת הוא לבצע השוואה חכמה. אל תסתכלו רק על התשואות בשנה האחרונה. בדקו את הביצועים לאורך 3 ו-5 שנים, השוו את מדדי השארפ (הבוחנים את רמת הסיכון), וכמובן – התמקחו על דמי הניהול. בין אם בחרתם בזה או בזה, השוואה נכונה יכולה לחסוך לכם עשרות ומאות אלפי שקלים לאורך השנים. אם אתם רוצים להתחיל, כדאי לבדוק איזו קופת גמל הכי מתאימה לכם ולראות איפה הכסף שלכם יכול לעבוד בצורה הטובה ביותר.

