דלג לתוכן
3.0Lirot
דלג לתוכן

מנורה טופ פייננס (Top Finance): הסקירה המלאה (והכנה) לפוליסת החיסכון למשקיעי מט"ח

חושבים להשקיע במנורה טופ פייננס? הגעתם למקום הנכון. צללנו לעומק כדי לבדוק האם ההבטחה להפקדת מט"ח ללא עמלות המרה באמת משנה את כללי המשחק, ומה עוד מסתתר בפוליסת החיסכון הזו.

מערכת לירות4 דק׳ קריאה
מנורה Top Finance
Lirot AI
פוליסת מנורה טופ פייננס מאפשרת להפקיד מטבע חוץ, כמו דולר או אירו, ולהמיר אותו לשקלים לפי השער היציג של בנק ישראל ביום ההפקדה, ללא עמלות המרה. לפי הטקסט, הפער בין שער הקנייה והמכירה בהמרה רגילה יכול להגיע לאחוזים בודדים מהסכום, ולכן ההפקדה ישירות לפוליסה חוסכת את העלות הזו. הפוליסה מציעה גם דחיית מס על הרווחים עד למשיכה, מגוון מסלולי השקעה ברמות סיכון שונות וחשיפה לנכסים לא סחירים. הכדאיות תלויה גם בדמי הניהול ובתשואות לאורך זמן.

פוליסת החיסכון 'מנורה טופ פייננס' (Top Finance, שנכתבת לפעמים גם 'טופ פיננס') היא מכשיר השקעה ייחודי של מנורה מבטחים, שמאפשר להפקיד אליו מטבע חוץ (דולר, אירו) ולהמירו לשקלים לפי השער היציג, ללא עמלות המרה. היתרון הזה הופך אותה לפתרון פיננסי אטרקטיבי במיוחד עבור ישראלים המחזיקים חסכונות במט"ח ומעוניינים להשקיע אותם בישראל בצורה יעילה וחסכונית.

מה זה בכלל מנורה טופ פייננס (Top Finance)?

בבסיסה, 'טופ פייננס' היא פוליסת חיסכון, כלומר מכשיר השקעה נזיל המנוהל על ידי חברת הביטוח מנורה מבטחים. היא מאפשרת לכל אחד להשקיע כסף בשוק ההון במגוון מסלולים, וליהנות מניהול מקצועי ויתרונות מס. עם זאת, יש לה תכונה אחת שהופכת אותה לשונה ומבוקשת במיוחד מפוליסות חיסכון אחרות של מנורה, וזו הסיבה שאתם כאן.

היתרון הגדול (שכולם מדברים עליו): הפקדת מט"ח ללא עלויות המרה

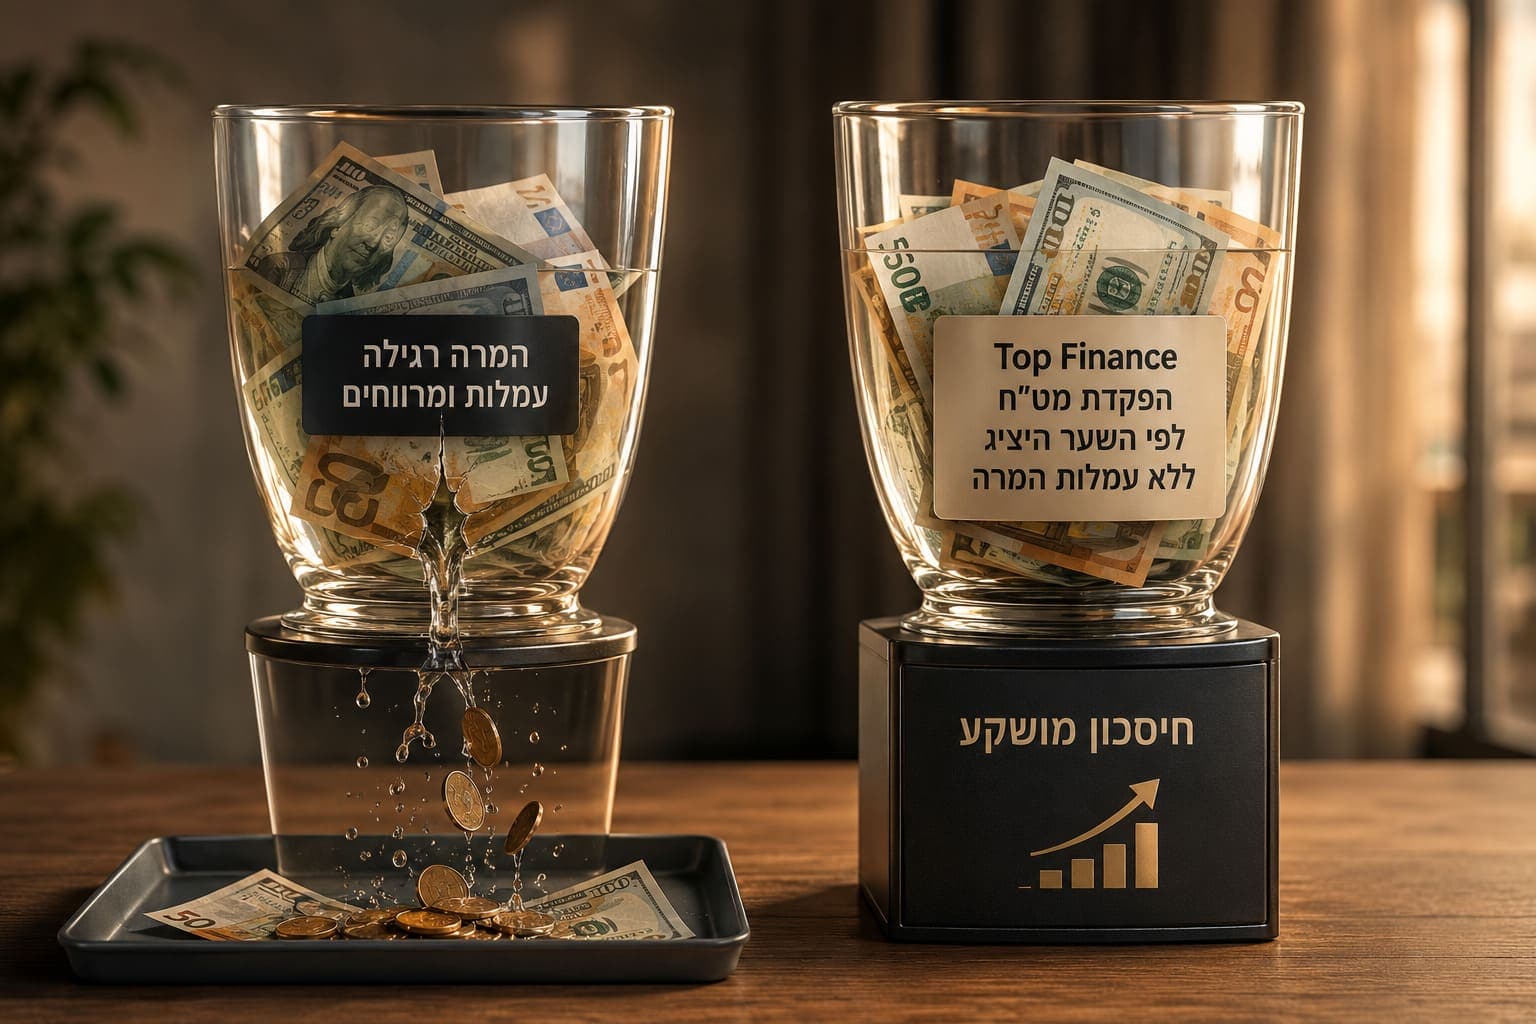
בואו נדבר תכלס. אם יש לכם סכום כסף בדולרים, אירו או כל מטבע זר אחר, אתם בטח יודעים שהמרת הכסף הזה לשקלים דרך הבנק או צ'יינג' כרוכה בעלויות. גם אם מבטיחים לכם "אפס עמלות", הפער בין שער הקנייה והמכירה (המרווח) הוא למעשה עמלה סמויה שיכולה להגיע לאחוזים בודדים מהסכום. וזה כואב בכיס.

כאן נכנסת לתמונה Top Finance של מנורה. היא מאפשרת לכם להפקיד את המט"ח ישירות לפוליסה, וההפקדה תומר לשקלים לפי השער היציג הרשמי של בנק ישראל ביום ההפקדה. בלי תוספות, בלי כוכביות ובלי הפתעות.

רגע, איך זה חוסך לי כסף בפועל? (דוגמה מספרית)

נניח שיש לכם 100,000 דולר שאתם רוצים להשקיע.

פרמטרהמרה דרך הבנק (ממוצע)המרה דרך Top Finance
שער יציג3.70 ₪3.70 ₪
שער המרה בפועל3.65 ₪ (כולל מרווח של ~1.3%)3.70 ₪
סכום בשקלים365,000 ₪370,000 ₪
חיסכון מיידי–5,000 ₪

הטבלה הזו ממחישה את הנקודה. עוד לפני שההשקעה התחילה לעבוד, כבר חסכתם אלפי שקלים שהיו הולכים לאיבוד בעמלות ההמרה.

מעבר למט"ח: מה עוד הופך את Top Finance לאטרקטיבית?

ההטבה במט"ח היא בהחלט גולת הכותרת, אבל זו תהיה טעות לחשוב שזה היתרון היחיד. אחרי הכל, מדובר בפוליסת חיסכון, וככזו היא מגיעה עם חבילת יתרונות משמעותית:

  • דחיית מס ויתרון הריבית דריבית: כל עוד הכסף נמצא בפוליסה, המס על הרווחים נדחה. את מס רווחי ההון (25% על הרווח הריאלי) תשלמו רק ברגע שתמשכו את הכסף. זה אומר שיותר כסף ממשיך לעבוד עבורכם לאורך זמן ומייצר תשואה על תשואה.
  • מגוון מסלולי השקעה ונכסים לא סחירים: במנורה מציעים מגוון רחב של מסלולי השקעה ברמות סיכון שונות (ממסלול סולידי ועד מסלול מנייתי), ואתם יכולים לעבור ביניהם בכל רגע נתון ללא אירוע מס. יתרון נוסף הוא החשיפה לנכסים לא סחירים (כ-27% במסלול הכללי), כמו נדל"ן מניב ותשתיות, שמייצבים את התיק ומפחיתים תלות בתנודות של שוק ההון.
  • הגב הפיננסי היציב של מנורה: חשוב לזכור מי הגוף שמנהל את הכסף שלכם. מנורה מבטחים היא אחת מחברות הביטוח הגדולות והוותיקות בישראל. היציבות הזו מאפשרת למנהלי ההשקעות שלה לפעול בשיקול דעת ובטווח ארוך.
  • מעקב באזור האישי: את היתרה, המסלול והתשואה של פוליסת טופ פייננס אפשר לבדוק בכל רגע באזור האישי של מנורה מבטחים, באתר החברה ובאפליקציה.

למי פוליסת החיסכון Top Finance מתאימה במיוחד?

על סמך הניתוח שלנו, הפוליסה הזו היא פתרון כמעט מושלם עבור קהלים ספציפיים:

  • מחזיקי מט"ח: הסיבה הברורה ביותר. עובדי הייטק שמקבלים אופציות או שכר בדולרים, יורשים שקיבלו כספים מחו"ל, או כל מי שצבר חיסכון במטבע זר.
  • משקיעים לטווח בינוני-ארוך: מי שמחפש אלטרנטיבה לתיק השקעות בבנק ורוצה ליהנות מדמי ניהול נמוכים ויתרונות המס.
  • גילאי 60 ומעלה: הפוליסה יכולה להשתלב נהדר עם הטבות מס ייחודיות כמו תיקון 190 או סעיף 125ד', תלוי במצבו של המשקיע.

נקודות למחשבה לפני שמצטרפים

אף מוצר אינו מושלם, וכדאי להכיר גם את החסרונות הפוטנציאליים. דמי הניהול בפוליסות חיסכון, למרות שהם נמוכים מניהול תיקים בבנק, עדיין קיימים. חשוב לבצע השוואת פוליסות חיסכון ולראות איך דמי הניהול והביצועים של מנורה עומדים ביחס למתחרים. זכרו, היתרון במט"ח הוא חד-פעמי, בעוד דמי הניהול והתשואות הם מה שיקבעו את הצלחת ההשקעה שלכם לאורך זמן.

שורה תחתונה: האם טופ פייננס של מנורה היא הבחירה הנכונה עבורכם?

אם יש לכם סכום משמעותי במט"ח, התשובה היא ככל הנראה "כן, בהחלט כדאי לבדוק". החיסכון בעלויות ההמרה הוא יתרון כלכלי אמיתי ומוחשי שקשה להתעלם ממנו. עם זאת, אם אתם מפקידים שקלים, כדאי להתייחס אליה כמו לכל פוליסת חיסכון אחרת ולבחון אותה על בסיס פרמטרים של תשואות לאורך זמן וגובה דמי הניהול שאתם מצליחים להשיג.