דלג לתוכן
3.0Lirot
דלג לתוכן

מסלול שקלי מה זה? המדריך המלא לאסטרטגיית "המתנה על הגדר" בחיסכון שלכם

השוק יורד ואתם מרגישים את הלחץ? שמעתם על "מסלול שקלי טווח קצר" כחוף מבטחים בקופת הגמל, בקרן ההשתלמות או בפוליסת החיסכון, אבל לא בטוחים אם זה הצעד הנכון עבורכם? זה הזמן להבין מתי האסטרטגיה הסולידית הזו היא מהלך מבריק, ומתי היא עלולה לעלות לכם ביוקר.

מערכת לירות5 דק׳ קריאה
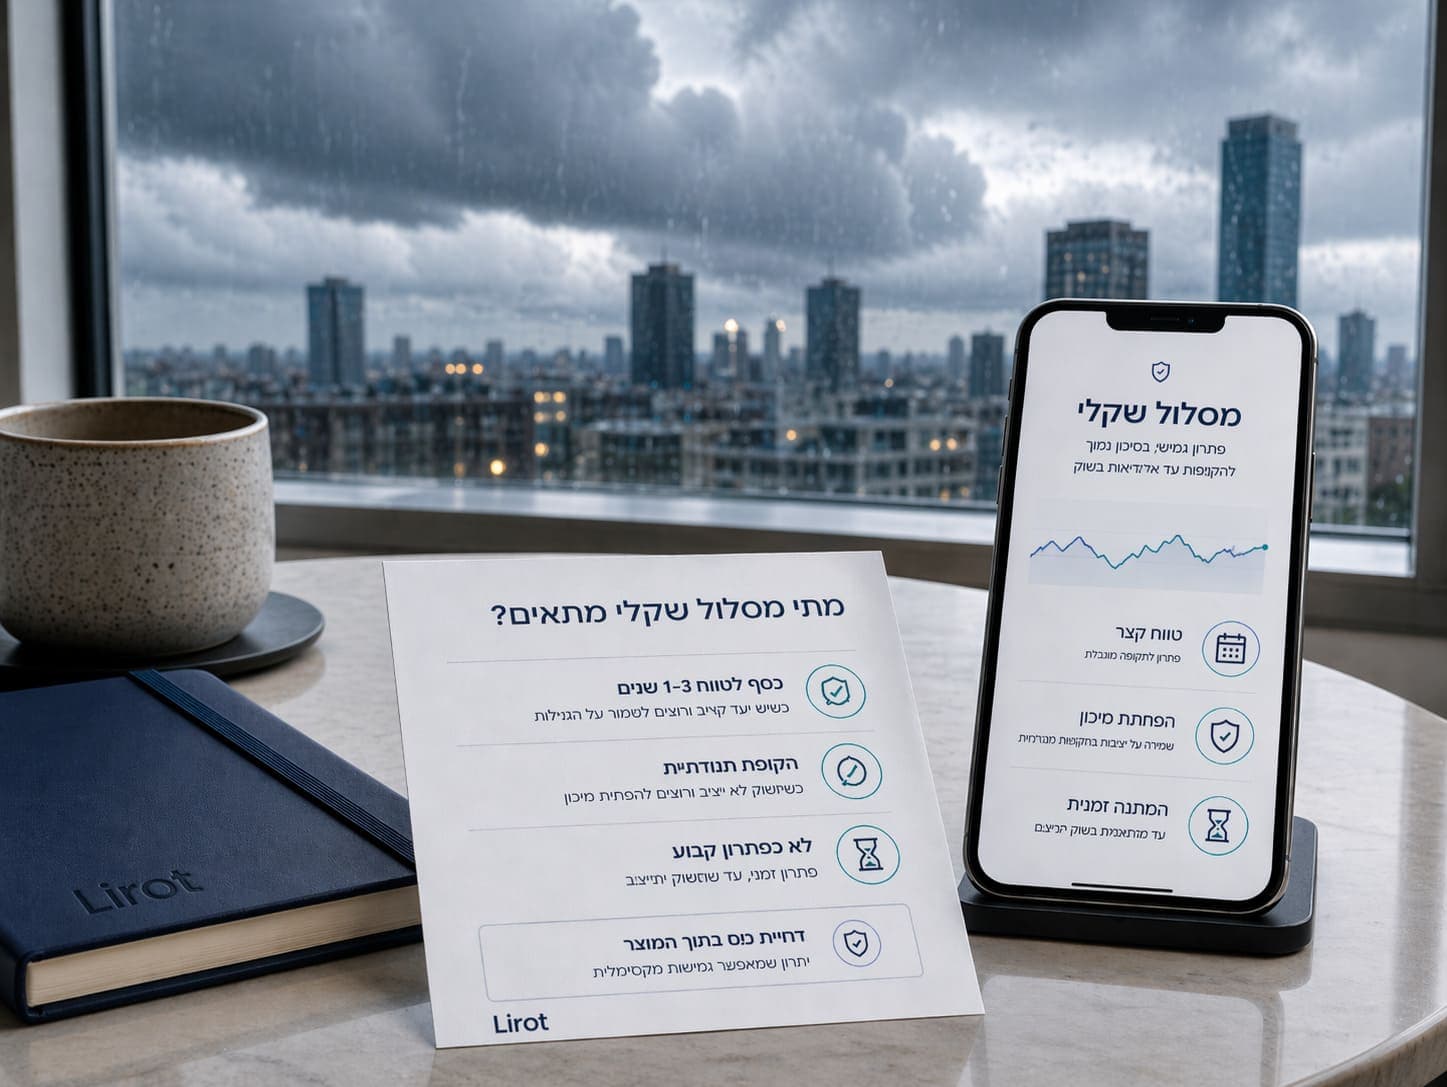
מסלול שקלי הוא החדר המתנה שלכם
Lirot AI
מסלול שקלי טווח קצר הוא מסלול השקעה סולידי בקופת גמל, בקרן השתלמות או בפוליסת חיסכון, שמושקע בעיקר באפיקים שקליים קצרים כמו מק"מ, אגרות חוב ממשלתיות קצרות ופיקדונות. המסלול מתאים בעיקר לכסף שצריך בטווח של 1-3 שנים, או כהמתנה מבוקרת בתקופת תנודתיות, ואינו פתרון קבוע לחיסכון ארוך טווח. המטרה שלו היא לשמור על ערך הכסף עם תנודתיות מינימלית, ולכן התשואה בו נמוכה, והיא עלולה להישחק על ידי אינפלציה ודמי ניהול.

מסלול שקלי הוא מסלול השקעה סולידי בקופת גמל, בקרן השתלמות או בפוליסת חיסכון, שמשקיע את הכסף בעיקר באפיקים שקליים קצרים כמו מק"מ, אגרות חוב ממשלתיות קצרות ופיקדונות. מעבר למסלול שקלי הוא אסטרטגיה טקטית להפחתת סיכון, המתאימה בעיקר כאשר אתם זקוקים לכסף בטווח הקצר (1-3 שנים) או כצעד מחושב להמתנה בתקופות תנודתיות. הוא אינו מומלץ כפתרון קבוע לחיסכון ארוך טווח, מכיוון שהתשואה הנמוכה שלו עלולה להישחק על ידי אינפלציה ודמי ניהול לאורך זמן.

אז מה זה בכלל מסלול שקלי (ומה ההבדל ממסלול כספי)?

נשמע מסובך? בואו נפשט את זה. תחשבו על מסלולי ההשקעה בקופת הגמל או בקרן ההשתלמות שלכם כמו על הילוכים ברכב. יש הילוכים גבוהים (מסלולים מנייתיים) לנסיעה מהירה בכביש מהיר (צבירת תשואה לטווח ארוך), ויש הילוכים נמוכים לנסיעה זהירה בעיר פקוקה (שמירה על הקיים).

המסלולים השקליים והכספיים הם ההילוכים הנמוכים והבטוחים ביותר שלכם.

  • מסלול שקלי טווח קצר: מסלול שרוב הכסף בו מושקע באפיקים סולידיים מאוד, כמו מק"מ (מלווה קצר מועד של בנק ישראל), אגרות חוב ממשלתיות לטווח קצר ופיקדונות בבנקים, כולם בשקלים וללא הצמדה למדד. המטרה שלו היא לא לייצר רווחים גדולים, אלא לשמור על ערך הכסף עם תנודתיות מינימלית עד אפסית.
  • מסלול כספי: גרסה סולידית עוד יותר. הוא מורכב כמעט כולו ממזומן ומפיקדונות קצרצרים. זו המקבילה של "לשים את הכסף מתחת לבלטה", רק בתוך מוצר החיסכון שלכם. בחלק מהגופים הוא מופיע בשם "מסלול כספי שקלי".

התשואה במסלול שקלי טווח קצר נגזרת בעיקר מהריבית של בנק ישראל. בשנים של ריבית אפסית היא הייתה כל כך נמוכה שדמי הניהול כמעט "אכלו" אותה, וגם כשהריבית גבוהה היא נשארת לאורך זמן נמוכה בהרבה מזו של מסלולים מנייתיים. אז למה שמישהו ירצה להשתמש בהם? ובכן, יש לזה כמה סיבות אסטרטגיות מצוינות.

את המסלול השקלי תמצאו כמעט בכל מוצרי החיסכון. מסלול שקלי בגמל להשקעה משמש לרוב "חניה" לכסף שמיועד למטרה קרובה, מסלול שקלי בפוליסת חיסכון מאפשר להמתין בלי לממש רווחים, וגם בקופת גמל ובקרן השתלמות אפשר להעביר אליו את כל הצבירה או רק חלק ממנה. השמות משתנים מעט בין החברות המנהלות, אבל בדרך כלל תראו אותו כ"שקלי טווח קצר".

התרחיש הקלאסי: מתי מעבר למסלול שקלי הוא מהלך חכם?

החלטה לעבור למסלול שקלי לא צריכה לנבוע מפחד, אלא מתכנון. הנה המצבים שבהם זה יכול להיות המהלך הנכון עבורכם:

1. כשהכסף "צבוע" למטרה קצרת טווח

חסכתם יפה בקופת גמל להשקעה ובעוד שנה אתם מתכננים להשתמש בכסף כמקדמה לדירה. במצב כזה, אתם לא יכולים להרשות לעצמכם שהחיסכון יאבד 10% מערכו חודשיים לפני שאתם צריכים אותו, נכון?

כאשר טווח ההשקעה מתקצר (לרוב, פחות מ-3 שנים), הכלל הוא פשוט: מקטינים סיכון. מעבר למסלול שקלי "נועל" את מה שצברתם ומגן עליו מתנודות השוק בדיוק ברגעים הקריטיים שלפני השימוש בכסף.

2. כשרוצים "להמתין על הגדר" בתקופת תנודתיות (אבל בזהירות!)

השווקים סוערים, הכותרות בעיתונים צועקות "משבר", והלב שלכם דופק. למכור הכל ולברוח לעו"ש זו כמעט תמיד טעות (ועל זה נרחיב בהמשך). אבל אם חוסר הוודאות מדיר שינה מעיניכם ואתם מרגישים שאתם חייבים לעשות משהו, מעבר זמני למסלול שקלי יכול להיות פתרון ביניים סביר.

זה מאפשר לכם להישאר בתוך מוצר החיסכון, לא לשלם מס על הרווחים שנצברו, ופשוט "לחכות שהסערה תחלוף". שינוי מסלול השקעה נעשה בדרך כלל דרך האזור האישי באתר החברה המנהלת, וללא עלות. החוכמה היא להגדיר מראש מתי ואיך חוזרים למסלול ההשקעה המקורי, כדי לא לפספס את התיקון והעליות שיבואו אחרי הירידות.

3. כחלק מאסטרטגיית פרישה מדורגת

אתם מתקרבים לגיל פרישה ומתכננים להתחיל למשוך כספים מקופת הגמל לפי תיקון 190. במקום להשאיר את כל הכסף במסלול מנייתי תנודתי, אפשר להעביר את החלק שתצטרכו בשנים הקרובות למסלול שקלי, ולהשאיר את יתרת הכסף במסלולים עם פוטנציאל תשואה גבוה יותר. כך ירידה בשוק בדיוק כשתצטרכו את הכסף לא תפגע בסכומים שתמשכו בשנים הקרובות.

הטעות הגדולה: מתי להימנע ממסלול שקלי כמו מאש?

לצד השימושים החכמים, ישנם מצבים שבהם מעבר למסלול שקלי הוא פשוט טעות פיננסית.

בריחה בפאניקה מהשוק בזמן ירידות

ההיסטוריה מוכיחה שוב ושוב שהטעות הנפוצה והיקרה ביותר של משקיעים היא מכירה בשיא הפאניקה. התיקון בשוק, כשהוא מגיע, הוא בדרך כלל מהיר וחד. מי שיושב בחוץ במסלול שקלי "מפספס את הרכבת" ונועל את ההפסדים שלו. אם אתם משקיעים לטווח ארוך (מעל 10 שנים), הדרך הנכונה להתמודד עם ירידות היא בדרך כלל… לא לעשות כלום.

שימוש בו כברירת מחדל לחיסכון ארוך טווח

אם אתם בני 30 ופתחתם קרן השתלמות במסלול שקלי כי "אתם לא אוהבים סיכון", אתם עושים לעצמכם עוול. לאורך זמן, האינפלציה ודמי הניהול ישחקו את החיסכון שלכם, ובזמן שהשוק יכפיל וישלש את עצמו, הכסף שלכם פשוט ידרוך במקום. ככל שטווח החיסכון ארוך יותר, כך נכון לקחת סיכון מחושב יותר. כדי להבין איזו רמת סיכון מתאימה לכם, כדאי לבדוק את מסלולי ההשקעה השונים ולבחור את זה שהולם את מטרותיכם.

היתרון המרכזי שכולם מפספסים: דחיית מס וגמישות

אחד היתרונות האדירים ביותר של שימוש במסלול שקלי (במקום פשוט למכור ולשים את הכסף בבנק) הוא דחיית מס.

כשאתם מנהלים כסף בתיק השקעות רגיל או בקרנות נאמנות, כל מכירה של נייר ערך ברווח מחייבת אתכם בתשלום מס רווחי הון של 25% על הרווח הריאלי. אבל במוצרי חיסכון כמו פוליסת חיסכון, גמל להשקעה או קרן השתלמות, כשאתם פשוט מעבירים את הכסף ממסלול מנייתי למסלול שקלי בתוך המוצר, אתם לא מוכרים כלום! זהו שינוי פנימי בלבד, ולכן מעבר בין מסלולים לא נחשב "אירוע מס". אתם יכולים לצאת מהפוזיציה המסוכנת, להמתין, ואז לחזור אליה – כל זאת בלי לשלם שקל למס הכנסה. המס יידחה עד ליום שתמשכו את הכסף מהמוצר באופן סופי, ובקרן השתלמות נזילה הרווחים על הפקדות עד התקרה פטורים ממס רווחי הון לגמרי.

סיכום: מסלול שקלי – כלי טקטי, לא אסטרטגיה לכל החיים

אז מה למדנו? מסלול שקלי או כספי הוא לא "טוב" או "רע". הוא פשוט כלי. כמו מברג פיליפס, הוא מצוין למשימה הספציפית שלשמה נועד (הגנה על כסף בטווח קצר או המתנה מבוקרת), אבל הוא כלי גרוע אם תנסו לתקוע איתו מסמר בקיר (לנסות לבנות חיסכון לטווח ארוך).

ההחלטה על שינוי מסלול השקעה כזה צריכה להתקבל בקור רוח, מתוך הבנת המטרות שלכם, ורצוי לאחר התייעצות. שימוש נכון בו יכול לחסוך לכם הרבה כאב ראש, ושימוש לא נכון עלול לעלות לכם בהרבה מאוד כסף.

