דלג לתוכן
3.0Lirot
דלג לתוכן

פוליסת החיסכון שתגרום לכם לשכוח מתיק ההשקעות שלכם

תיקי השקעות תמיד היו המוצר הסקסי והנחשק ביותר בבנק. בשנים האחרונות פוליסות החיסכון מתחרות על המקום הראשון ואף מנצחות לא פעם את מנהלי ההשקעות הוותיקים. פוליסת חיסכון או תיק השקעות? אל תדלגו על המוצר הזה, בדקו אם הוא מתאים לתיק הנכסים שלכם.

מערכת לירות8 דק׳ קריאה
פוליסת החיסכון שתגרום לכם לשכוח מתיק ההשקעות שלכם
Lirot AI
פוליסת חיסכון מציעה חלופה לתיק השקעות מנוהל, עם שקיפות מלאה בתשואות, עלויות שנרשמות בחוזה ודחיית מס עד למשיכת הכסף. לפי הטקסט, תיקי השקעות כוללים עלויות רבות יותר, ורווחים נמכרים בהם מחויבים במס מיידית. פוליסה מוצגת כמתאימה במיוחד לטווח חיסכון ארוך, שבו דחיית המס מאפשרת לרווחים להמשיך לעבוד. דמי הניהול בפוליסה תלויים במיקוח, והמס מחויב בעת משיכה, אלא אם חל פטור לפי סעיף 125 ד'.

אם יש לכם כסף פנוי להשקעה, ייתכן שההצעה הראשונה שתקבלו מהבנקאי שלכם תהיה לסגור סכום כסף בפיקדון בנקאי בריבית מזערית אם בכלל, וזאת כדי שהכסף ישרת את השקעות הבנק ויפרנס את מנהליו.

ההצעה השנייה של הבנקאי שלכם תהיה לייעץ לכם לפתוח תיק השקעות מנוהל, ייתכן שבזמן שאתם קוראים את השורות הללו אתם כבר עם תיק השקעות פעיל, ספוילר קטן: בסוף הכתבה אתם תרצו לסגור אותו לטובת פוליסת חיסכון, אבל לבינתיים תיהנו מהקריאה.

תיקי השקעות תמיד היו המוצר הנחשק והסקסי ביותר שיש לבנק להציע, תהליך פתיחת תיק כלל בין היתר צעדה משותפת לחלקו האחורי של הבנק השמור ללקוחות פרימיום, יחס אישי ממנהל הבנק וכל תשומת הלב שאנחנו כלקוחות חושקים בה מהבנק שלנו. אבל האם תיק השקעות כדאי עבורכם בסוף היום? כנראה שלא.

לימים המשפט "אני מנהל תיק השקעות בבנק" הפך לסמל סטטוס בקרב משקיעים וייצג אתכם כאנשים בעלי נכסים ויכולות פיננסיות גבוהות, אך האם זהו באמת המוצר הפיננסי הנכון עבור הלקוח או הבנק? ייתכן שתיק השקעות הצליח מכיוון שהיה אופציית "ברירת מחדל" למשקיעים?

אוקי, הבנו, לא הייתה אופציה אחרת, אבל זה לא יהיה אחראי מצידנו אם לא נציע לכם אלטרנטיבה מצוינת. אז פוליסת חיסכון או תיק השקעות? בואו נשים את שני המוצרים זה מול זה.

פוליסת חיסכון: המתחרה הגדול ביותר לתיקי השקעות

פוליסת חיסכון או בשמה הנפוץ יותר "פוליסה פיננסית" מציעה אלטרנטיבה מצוינת לתיקי ההשקעות המיושנים. חמושה ביתרונות רבים, מצליחה פוליסת החיסכון לסחוף לקוחות רבים וכיום מנוהלים בה עשרות מיליארדי שקלים במגוון חברות ביטוח ובתי השקעות.

בשורות הבאות נעבור על היתרונות של פוליסת החיסכון ועל החסרונות של תיקי ההשקעות, ובסוף גם על החסרונות של הפוליסה עצמה. אבל בקצרה, חשבו על פוליסת חיסכון כעל תיק השקעות מנוהל ללא עלויות מיותרות ועם דחיית מס.

נשמע לא רע נכון? תוסיפו לכך שהתשואה בפוליסת החיסכון כנראה תנצח את תיק ההשקעות שלכם (אנחנו בודקים תיקי לקוחות מאז 2017, ו-99% מהם הפסידו לפוליסת החיסכון.)

יתרון ראשון – שקיפות מלאה בתשואות

נקודת המכירה העיקרית של הבנקאי שלכם תהיה שתיק ההשקעות מנוהל ישירות בחשבון הבנק ותוכלו לראות את ניירות הערך באתר. על פניו נשמע פנטסטי אך מה קורה כאשר אנחנו מבקשים לראות את תשואות תיקי ההשקעות לפני שאנחנו בוחרים להשקיע? כנראה שנתקל בסירוב.

מאידך, תשואות פוליסות החיסכון על כל המסלולים שלה פרושות לרווחה באתר הממשלתי "ביטוח נט", שבו ניתן לבצע בדיקות ומעקב בטווחי זמן שונים, וגם לבחון את מבנה הנכסים בפוליסה (נכסים בלתי סחירים, מזומנים, אג"ח, מניות וכו').
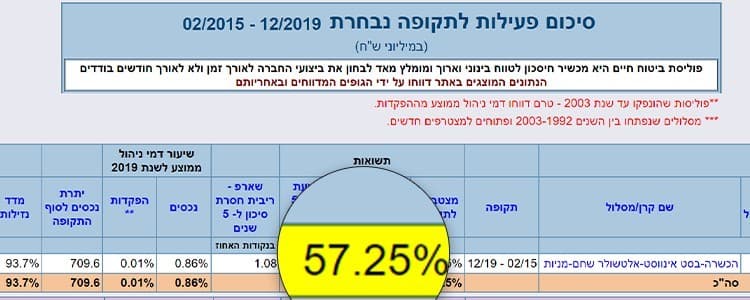
אתר ביטוח נט

אין טעם לכעוס על מנהלי תיקי השקעות, מכיוון שהרגולציה לא מאפשרת להם לחשוף את תשואות התיקים שלהם ללקוחות פוטנציאליים. לכן המכירה מתבצעת בעיקר סביב אמון הלקוח ו"סמוך עלי".

מהעבר השני, פוליסות החיסכון הגדולות מאפשרות מעקב יומי באפליקציות לטלפון ובאתר האינטרנט בדומה לחשבון הבנק שלכם כך שאתם נהנים משקיפות מלאה לפני ההשקעה ובמהלכה.

יתרון שני – עלויות: פוליסת החיסכון זולה יותר מכל תיק השקעות מנוהל

אוקי, אז דיברנו על שקיפות וזה נחמד, אבל בינינו, אתם בוודאי שואלים את עצמכם, כמה זה באמת עולה לי?

ובכן, פוליסת החיסכון משווקת ומנוהלת בחברות הביטוח השונות, ולכן יש חוזה בין חברת הביטוח למשקיע שבו מצוינות כל העלויות הנלוות לניהול פוליסת החיסכון.

זאת בשונה מתיקי השקעות, שכוללים מספר רב מדי של עלויות (גלויות ונסתרות) כגון: דמי משמרת, ניהול השקעות, עלות ייעוץ, דמי ניהול לתיק השקעות, דמי ניהול למנהל ההשקעות (בנקאי או חיצוני), עלויות קנייה ומכירה של ניירות ערך, עלויות פנימיות של קרנות נאמנות, תשלום מס בעת מכירה של נייר ערך ועוד ועוד.

מאז 2017, כשפתחנו את האתר, נחשפנו לאלפי סיפורי לקוחות שגילו סעיפי עמלות מגוונים ו"מקוריים" שפשוט הדהימו אותנו.

אז כמה גובה חברת הביטוח לטובת ניהול פוליסת החיסכון? דמי ניהול קבועים מהצבירה. וזהו. קל ופשוט.

אין לכם עלויות קנייה ומכירה, עלויות ניהול או ייעוץ, דמי משמרת או כל עלות נוספת שאתם רגילים לראות בתדפיס הבנק שלכם.

במרבית המקרים שבדקנו, תיקי ההשקעות הראו עלות ממוצעת של כ-1.7% לעומת פוליסות החיסכון, שעולות פחות מחצי מהסכום הנ"ל.

יתרון שלישי – נכסים לא סחירים: העוגן של פוליסות החיסכון

דבר אחד בטוח: ברגעים ששוק ההון מעט לא יציב, כולם רצים לנכסים הלא סחירים כדי להינצל מהתנודתיות והירידות בשוק.

נכסים לא סחירים הם נכסים שלא נסחרים בבורסה, בעיקר נדל"ן (פרטי ומסחרי), תשתיות והלוואות פרטיות, שחברת הביטוח רוכשת עבור כספי החוסכים. נתוני העבר מראים שרכישה נכונה של נכסי נדל"ן הצליחה לא פעם להציל את הקרן מתשואה שלילית בתנאי שוק לא יציבים.

לצערנו, בתיקי השקעות אין את האפשרות לגוון את ההשקעות בנכסים בלתי סחירים מוחשיים. ניתן כמובן לרכוש מניות של חברות נדל"ן או קרנות נאמנות עוקבות מדדי נדל"ן אך זוהי לא הדרך האופטימלית.

יתרון רביעי – הטבות מס בפוליסות חיסכון גוברות על קיזוז הרווחים בתיק השקעות

במדינת ישראל כל אזרח חייב לשלם מס רווחי הון בגובה של 25% על הרווח הריאלי שהרוויח בשוק ההון. לחוק זה יש יוצאים מן הכלל והקלות מס אך נבחן זאת בהמשך.

בתיקי השקעות, תשלום המס מתרחש בעת "מימוש נייר ערך", כלומר בעת מכירה ברווח. אז מתבצע ניכוי מיידי של 25% מהרווח שהתקבל בניכוי דמי ניהול ועלויות מכירה כמובן.

אמנם ניתן לעיתים לבצע קיזוז רווחים, כלומר לשלם מס רווחי הון בעבור ה"רווח נטו" וכך הפסדי העבר שלנו יכולים לסייע לנו להקטין את תשלום המס.

זוהי הטבת מס עם טעם מר, שכן קודם צריך להפסיד בתיק השקעות סכומים לא מבוטלים על מנת ליהנות מהקלות במס רווחי הון בתקופת הרווח.

בנוסף, תשלום המס באופן מיידי מקטין את הקרן שלכם להמשך ההשקעה, לדוגמה: מניית טבע שנקנתה ב-1000 ₪ וכעת נמצאת ב-1500 ₪. ברגע המכירה שלנו 25% מהרווח כלומר 125 ₪ ינוכה מהתיק, ולכן להשקעה הבאה יעמוד לרשותנו רק 1375 ₪. נשמע מעט? בדקו זאת בתיק השקעות של מיליון ₪ שמבצע מספר רב של פעולות בשנה.

מאידך, פוליסת החיסכון מגיעה עם יתרונות מיסוי יוצאי דופן!

ראשית תיהנו מדחיית מס. כלומר, מנהל ההשקעות בפוליסה יוכל לבצע אינספור פעולות קנייה ומכירה בזמן שאתם לא מאבדים את ערך ההשקעה או משלמים מס רווחי הון. המס משולם רק כשמושכים את הכסף, ולכן כספכם למעשה עובד באפקט של ריבית דה ריבית.

יתרון זה הוא עצום, ולא רק בגלל תשלום המס: בעל תיק השקעות יחשוש לבצע פעולות כדי לא לשלם שוב ושוב מס מרובים, בזמן שמנהל השקעות בפוליסת החיסכון יוכל לבצע את כל הפעולות הנדרשות כדי להשיג למשקיעים את התשואה הגבוהה ביותר באותו מסלול.

אלה היתרונות של פוליסת החיסכון עד כה. נצרף אליהם יתרון נוסף, אך הוא מיועד לחוסכים הוותיקים במדינת ישראל: משקיעים שנולדו לפני 1948 (עד 1.1.1948) יוכלו ליהנות מפטור נוסף ממס רווחי הון לפי סעיף 125 ד' לפקודת מס הכנסה.

סעיף 125 ד' נחקק במקור כפטור על ריבית מפיקדונות בנקאיים (בתקופה שהיא עוד הייתה משמעותית). משקיעים שנולדו לפני הכרזת המדינה מקבלים פטור שנתי עד תקרה שמתעדכנת מדי שנה (כ-18,360 ₪ לזוג זכאי) על הרווחים שלהם.

בגלל המאפיינים של פוליסות החיסכון, היא מוכרת כמוצר שזכאי לפטור לפי סעיף 125 ד' וכך מציעים אלטרנטיבה מצוינת לאותם פיקדונות בנקאיים, שלא מציעים היום ריביות אטרקטיביות בכלל.

הרגע שאלטשולר שחם עברה את רף ה-20% תשואה

פוליסות החיסכון קיימות כבר למעלה מעשור ומשקיעים חכמים כבר הבינו את הפוטנציאל, והעבירו את כספם מתיקי ההשקעות והפקדונות הבנקאיים. אך ניתן לומר בבטחה שרגע התפנית שהפך את פוליסת החיסכון למוצר הזהב של המשקיעים היה באוקטובר 2017.
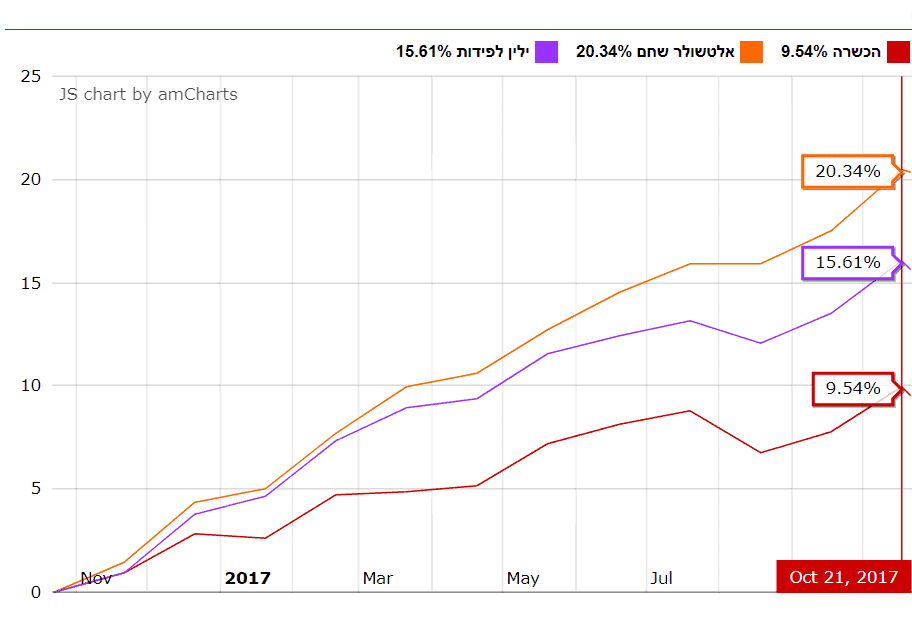
תשואה מצטברת ב-12 חודשים עד אוקטובר 2017: אלטשולר שחם, ילין לפידות והכשרה

בשנת 2017, פוליסת החיסכון של אלטשולר שחם חצתה לראשונה את רף ה-20% תשואה ב-12 חודשים. בשילוב כל היתרונות שמנינו למעלה, מדובר בתוצאה יוצאת דופן בעולם ההשקעות, וניתן לראות גם באתר ביטוח נט את קצב הגדילה של הפוליסה בעקבות ביצועים אלו.
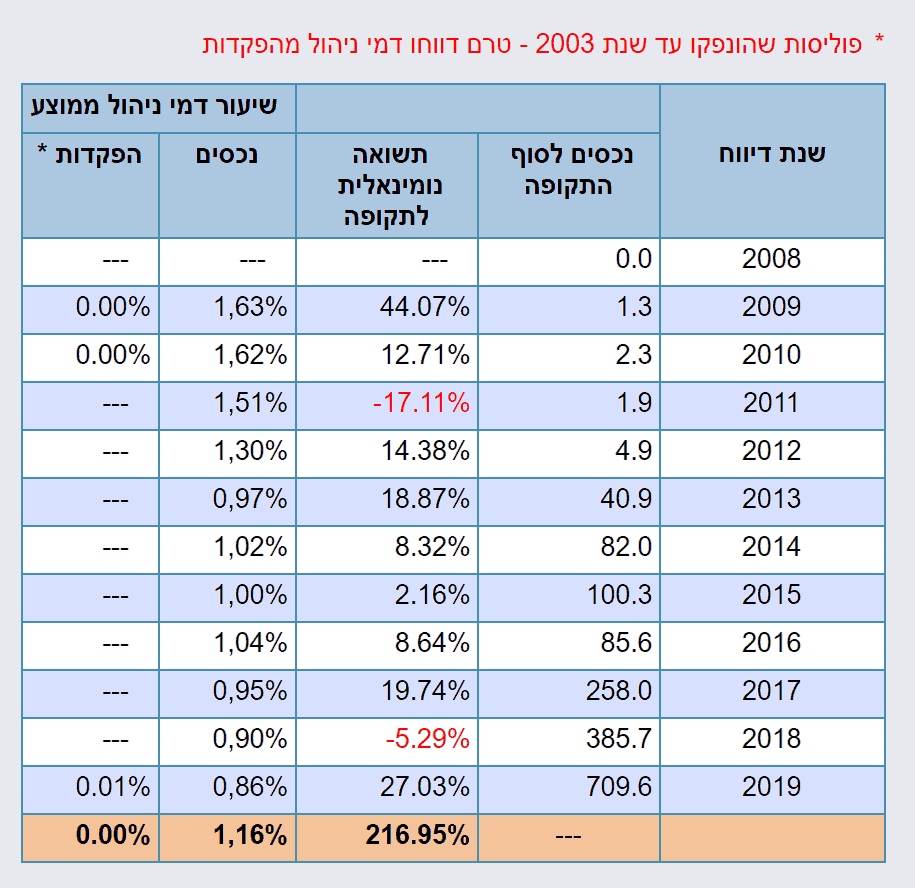
אתר ביטוח נט

לימים הצטרפו לאלטשולר שחם מנהלי השקעות נוספים שמצטיינים בדרך הניהול שלהם: מיטב במסלול אג"ח, ילין לפידות במסלול כללי ומנהלי השקעות שנכנסו לתחום מאוחר יותר, כמו מור בית השקעות.

נכון, אין התחייבות לתשואות ואנחנו לא רוצים למכור חלום, אך בהשוואה של שני מוצרים: תיק השקעות ופוליסת חיסכון, אנחנו מעדיפים מוצר שקוף, שאפשר לבחון ולסרוק מא' ועד ת', על פני מוצר חשאי בתשואות שמסתמך על אמון.

ומה עם החסרונות של פוליסת חיסכון?

כדי שההשוואה תהיה הוגנת, חשוב להכיר גם את החסרונות של פוליסת חיסכון לפני שמחליטים:

  • דחיית מס, לא פטור: כשמושכים את הכסף משלמים 25% מס רווחי הון על הרווח הריאלי שנצבר, אלא אם אתם זכאים לפטור לפי סעיף 125 ד'.
  • בוחרים מסלול, לא ניירות ערך: אי אפשר להחליט על מניה או אג"ח מסוימים. את ההחלטות מקבל מנהל ההשקעות של המסלול שבחרתם.
  • דמי הניהול תלויים במיקוח: מי שמצטרף בלי להשוות ובלי לבקש הנחה עלול לשלם דמי ניהול גבוהים מהנדרש.
  • הכסף נזיל, אבל לא באותו יום: כסף שמושכים מהפוליסה מגיע לחשבון הבנק תוך כמה ימי עסקים.

שורה תחתונה: פוליסת חיסכון או תיק השקעות, מה עדיף?

בקצרה, פוליסת חיסכון. באריכות, כמובן שכן.

ומה עדיף לטווח של 10 שנים? ככל שטווח החיסכון ארוך יותר, היתרון של פוליסת החיסכון גדל. לאורך עשר שנים, דחיית המס מאפשרת לכל הרווחים להמשיך לעבוד בריבית דה ריבית, ופער של אחוז אחד בעלות השנתית מצטבר לכמעט 10% מהחיסכון. בתיק השקעות, כל מכירה ברווח לאורך הדרך מקטינה את הסכום שממשיך לעבוד בשבילכם. לפני שמחליטים, כדאי להשוות בין פוליסות החיסכון לפי מסלול, תשואות ודמי ניהול.

אנחנו לא מתיימרים למכור חלומות, וכמובן שאין ודאות בשוק ההון, אבל מכיוון שאתם כאן, סימן שכספכם מנוהל בדרך כלשהי בשוק ההון ומטרתכם היא למצוא דרך יעילה וחכמה להמשיך לנהל אותו.

מאז 2017 אנחנו בוחנים תיקי השקעות אל מול פוליסות החיסכון המוצעות בשוק וב-99% מהמקרים נמצא מקום לשיפור כזה או אחר והיום יש לנו אלפי קוראים מרוצים שמשוויצים במהלך החכם שעשו.

חשוב לומר: יש להחריג את בעלי החברות. פוליסת חיסכון מיועדת ליחידים בלבד, ואין אפשרות לנהל בה כספי חברה בע"מ, ולכן תיק השקעות נשאר ברירת המחדל לפלח המשקיעים הזה.

נוכל לומר בבטחה שמשקיע שאינו בוחר להשוות את תיק ההשקעות או הפקדון הבנקאי שלו אל מול פוליסת החיסכון המקבילה לו ברמת הסיכון כמעט תמיד משאיר כסף על השולחן.

אנחנו כאן ונשמח להשקיע את המשאבים והזמן כדי לסייע לכל קורא למצוא את דרכו בשוק ההון. הצלחה!