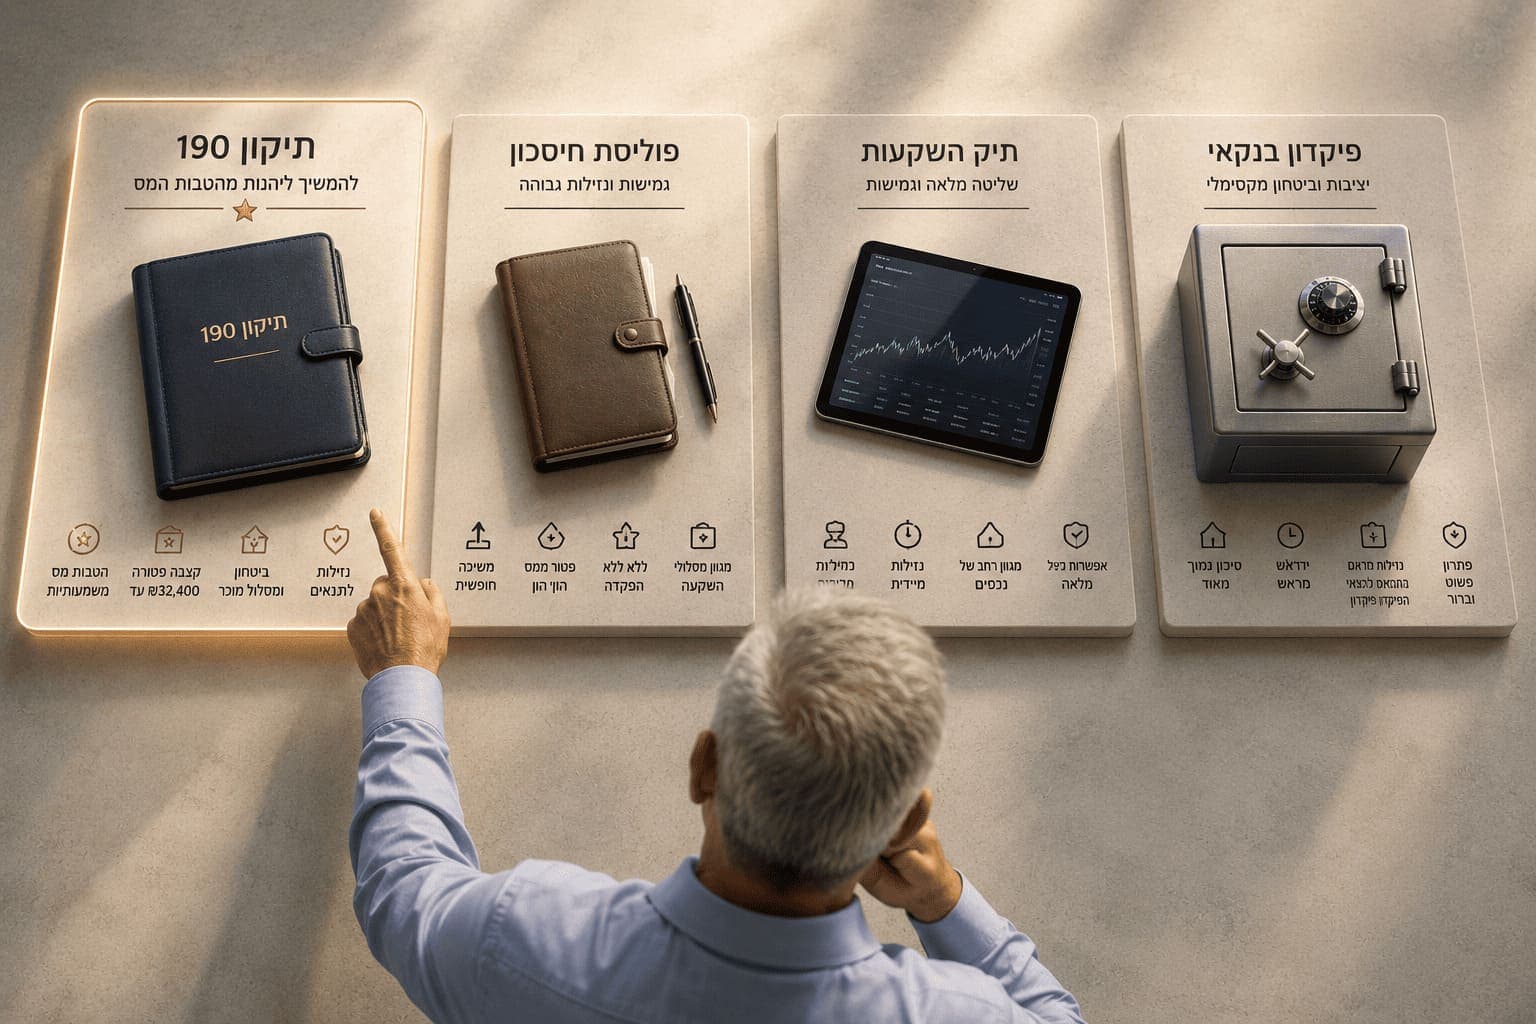
עכשיו, בואו נצלול קצת יותר לעומק ונבין את הניואנסים בכל השוואה.
תיקון 190 vs פוליסת חיסכון: הקרב על הגמישות והמיסוי
זו אולי ההתלבטות הנפוצה ביותר. קופות גמל מנוהלות על ידי בתי השקעות וחברות ביטוח, ופוליסות חיסכון על ידי חברות ביטוח. שני המוצרים מאפשרים מעבר בין מסלולים ללא אירוע מס ומשקיעים בנכסים לא סחירים. אז מה ההבדל המהותי?
- היתרון של תיקון 190: המיסוי. אין פה תחרות. תשלום מס של 15% על רווח נומינלי הוא הטבה אדירה, במיוחד בתקופות של אינפלציה נמוכה. בנוסף, האפשרות לקבל קצבה פטורה ממס היא יתרון שאין בפוליסת חיסכון.
- היתרון של פוליסת חיסכון: הגמישות. היא לא דורשת גיל מינימלי והכסף נזיל לחלוטין בכל שלב (בכפוף לתשלום מס של 25% ריאלי). היא מתאימה למי שרוצה לחסוך לטווח בינוני ולא בטוח שיחכה עד גיל 60.
בשורה התחתונה: אם עברתם את גיל 60 ויש לכם קצבה מזערית, ותכננתם שהכסף הזה ישמש אתכם לפנסיה, תיקון 190 הוא כנראה הבחירה הנכונה (ראו גם פרישה עם תיקון 190: מתי הוא נכנס לתוכנית ומתי לא). אם אתם צעירים יותר או צריכים את הכסף נזיל לכל מטרה, פוליסת חיסכון היא אופציה מצוינת. מי שמתלבט בין קופת גמל להשקעה או פוליסת חיסכון ימצא ששתיהן נזילות בכל שלב במס של 25% ריאלי; ההבדל הוא שבקופת גמל להשקעה יש תקרת הפקדה שנתית (83,641 ₪ ב-2026) ואפשרות לקצבה פטורה ממס מגיל 60, ובפוליסה אין תקרה. אם אתם עדיין מתלבטים, תוכלו תמיד לבדוק ולהשוות בין ביצועי פוליסות החיסכון המובילות.
תיקון 190 vs תיק השקעות מנוהל: עלויות ניהול מול שליטה אישית
כאן ההשוואה היא בין מוצר "מדף" מוסדי לבין ניהול "בוטיק" אישי.
- היתרון של תיקון 190: עלויות ודחיית מס. דמי הניהול בקופת גמל כמעט תמיד יהיו נמוכים יותר מדמי הניהול בתיק השקעות פרטי. בנוסף, כל פעולה של קנייה ומכירה בתיק השקעות מייצרת אירוע מס מיידי, בעוד שבקופת הגמל המס נדחה עד למשיכה הסופית, מה שמאפשר לריבית דריבית לעבוד בצורה יעילה יותר.
- היתרון של תיק השקעות: שליטה ושקיפות. אתם (או מנהל התיקים שלכם) שולטים בדיוק באילו ניירות ערך להשקיע. אתם מקבלים דיווחים מפורטים ויכולים לקבוע את רמת הסיכון והמדיניות באופן פרטני.
בשורה התחתונה: תיקון 190 מתאים למשקיע שרוצה "לשגר ולשכוח" – להפקיד את הכסף ולתת למנהלי ההשקעות המקצועיים לעשות את העבודה בעלויות נמוכות. תיק השקעות מתאים למי שרוצה להיות מעורב יותר, יש לו סכום השקעה גבוה המצדיק את העלויות, והוא מעוניין בשליטה מלאה על הרכב התיק. מכיוון שזאת ההשוואה הנפוצה ביותר של משקיעים, כתבנו מאמר השוואה מעמיק על תיקון 190 מול תיק השקעות.
תיקון 190 vs פיקדון בנקאי: פוטנציאל תשואה מול ביטחון מוחלט
זו השוואה בין שני קצוות סקאלת הסיכון.
- היתרון של תיקון 190: פוטנציאל התשואה. הכסף מושקע בשוק ההון, ובטווח הארוך הפוטנציאל לתשואה גבוה משמעותית מכל פיקדון בנקאי. גם כאן קיימת הטבת מס במשיכה, והאפשרות להשקיע בנכסים לא סחירים המייצבים את התיק.
- היתרון של פיקדון בנקאי: ביטחון. הריבית ידועה מראש (בדרך כלל), אין תנודתיות, והסיכון לאיבוד הקרן אפסי. זהו פתרון סולידי לחלוטין למי שלא מוכן לקחת סיכון בכלל.
בשורה התחתונה: בתקופה של ריבית גבוהה, פיקדונות יכולים להיות מפתים לטווח קצר. אך למי שחוסך לטווח של מספר שנים, ההיסטוריה מראה ששוק ההון, דרך מכשירים כמו קופת גמל, מציע פוטנציאל צמיחה גבוה בהרבה. הפיקדון מתאים בעיקר לכסף שאתם צריכים בוודאות בטווח הקצר מאוד, או אם אתם פשוט לא יכולים לישון בלילה כשהשוק יורד.


 מערכת לירות5 דק׳ קריאה