דלג לתוכן
3.0Lirot
דלג לתוכן

איך לבצע מינוף לקופת גמל?

מינוף קופת גמל בעזרת הלוואה על חשבון הקופה: איך בודקים את תנאי ההלוואה, אילו מסמכים צריך, כמה זמן זה לוקח ועל מה לשים לב לפני שמשקיעים.

מערכת לירות5 דק׳ קריאה
איך לבצע מינוף לקופת גמל?
Lirot AI
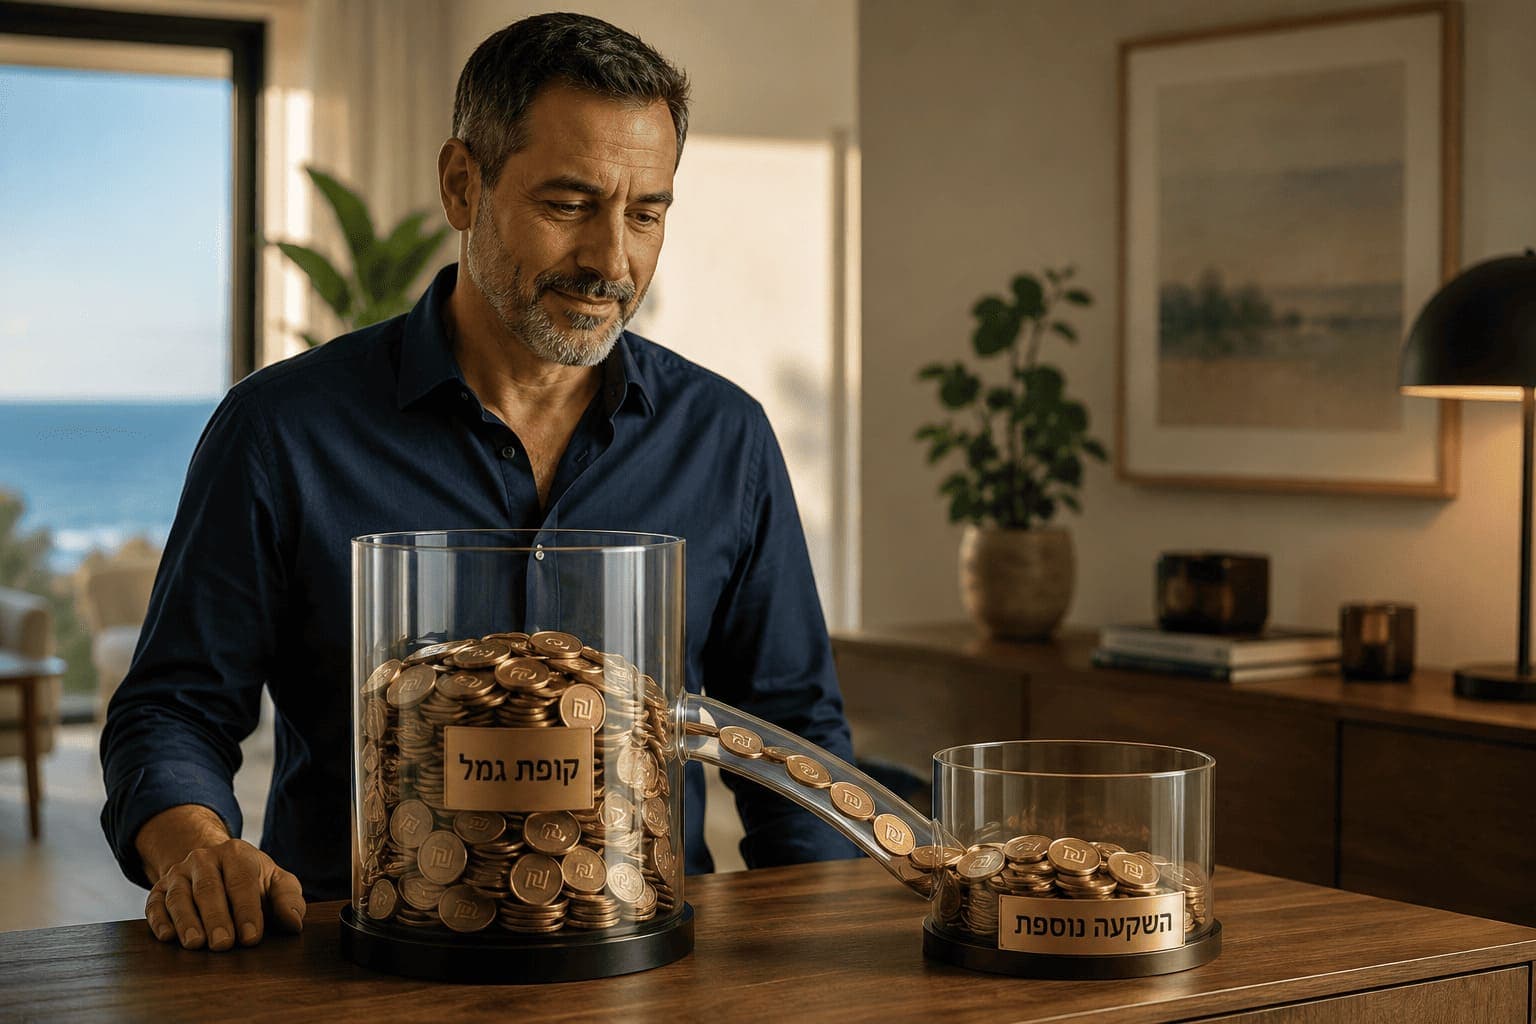
מינוף קופת גמל הוא נטילת הלוואה כנגד הכספים שנצברו בקופה, והשקעת כספי ההלוואה במטרה להשיג תשואה גבוהה מעלות ההלוואה. הקופה לא נפדית ונשארת מושקעת, ומשמשת בטוחה להלוואה. כדאיות המינוף נבחנת לפי הפער בין הריבית על ההלוואה לבין הרווח הצפוי מהשקעת הכספים. הליך ההלוואה כולל בדיקת תנאי הקופה, הכנת מסמכים והגשתם לגוף המנהל, וההחזרים חייבים להתבצע בזמן כדי למנוע קנסות. יש לזכור שמינוף פיננסי מסוכן ועלול לגרור הפסדים גבוהים.

מינוף קופת גמל פירושו נטילת הלוואה על חשבון הכספים שכבר צברתם בקופת גמל, והשקעת כספי ההלוואה כדי להשיג תשואה גבוהה מעלות ההלוואה. הקופה עצמה לא נפדית: הכסף בה נשאר מושקע וממשיך לצבור תשואה, ומשמש בטוחה להלוואה. כדי לבחון את כדאיות המינוף, יש לבדוק מהו הפער בין הריבית על ההלוואה לבין הרווח הצפוי מהשקעת כספיה. אם ההפרש משמעותי מספיק לטובת הרווח מההשקעה, תיחשב פעולת המינוף כדאית. במדריך הבא נסביר שלב אחרי שלב איך לקחת הלוואה מקופת גמל לצורך מינוף, ועל מה לשים לב בדרך.

שלב ראשון – בחרו את הקופה שתרצו למנף

בדקו מהם תנאי ההלוואה של הקופה: האם ניתן לקחת הלוואה?

בתור צעד ראשוני, יש לבדוק את תקנון הקופה ואת תנאי ההלוואות של הגוף המנהל אותה. רוב הגופים הגדולים מציעים לעמיתים הלוואה כנגד קופת גמל, קופת גמל להשקעה וקרן השתלמות, אבל התנאים משתנים מגוף לגוף. לכן, כבר בבחירת קופת הגמל מומלץ לבדוק אם היא מאפשרת לקחת הלוואה על חשבון הקופה ובאילו תנאים.

מה אחוז ההלוואה ומה תקופת ההלוואה שניתן לקבל?

בין השיקולים שיש לקחת בחשבון, חשוב לבדוק איזה שיעור מהיתרה ניתן לקבל כהלוואה על חשבון קופת הגמל, בכפוף למדיניות הגוף המנהל ולהסדר התחיקתי. לפי הוראות הממונה על שוק ההון, ההלוואה לא תעלה על 80% מהיתרה, וגופים רבים קובעים תקרה נמוכה יותר. שימו לב כי קיים הבדל בשיעור ההלוואה הניתנת בין כספים נזילים בקופה (כספים שניתן למשוך אותם במשיכה חד פעמית) לבין כספים לא נזילים (כספים שלא ניתן למשוך אותם, שמיועדים לקצבה): על כספים לא נזילים השיעור נמוך משמעותית.

בנוסף, יש לקחת בחשבון את תקופת ההלוואה, שמשתנה מגוף אחד למשנהו (בדרך כלל עד 7 שנים). חשוב לבדוק מהי תקופת המינימום והמקסימום להלוואה, מה הריבית (רבות מההלוואות צמודות לריבית הפריים) ובאיזה מסלול החזר מדובר: שפיצר, בלון או גרייס.

פנו לבית ההשקעות/חברת הביטוח לקבלת המסמכים והכנתם

לאחר בדיקה מקיפה של היתכנות ההלוואה על חשבון קופת הגמל ושל תנאי ההלוואה, יש לפנות לגוף המנהל את קופת הגמל ולבקש את המסמכים הנדרשים לקבלת ההלוואה. בגופים רבים אפשר להגיש את הבקשה גם באזור האישי באתר. בשלב הבא יש למלא בדייקנות את הטפסים ולדאוג לצרף את כל המסמכים הנדרשים.

שלב שני – הכינו את המסמכים והבינו את הסיכון הכרוך

כדי למנף את קופת הגמל, יש למלא טפסים ולהכין ניירת נלווית. הרשימה משתנה מגוף לגוף, ובדרך כלל כוללת:

  • אישור ניהול חשבון
  • צילום צ׳ק מבוטל
  • צילום תעודת זהות
  • אישור הקמת הוראת קבע
  • 3 תלושי שכר אחרונים (לפנסיונרים: תלושי פנסיה)
  • לעצמאים: מאזן או שומת מס
  • 3 חודשים של תדפיס עו"ש

בדקו שאין הלוואה נוספת על הקופה או צורך מיידי בכספים

רגע לפני שאתם ממנפים את קופת הגמל, חשוב לבדוק שעל הקופה לא נלקחה בעבר הלוואה שעדיין פתוחה, וכן שאינכם זקוקים לכסף שבקופה למשיכה מיידית: כל עוד ההלוואה פתוחה, הקופה משועבדת ולא ניתן למשוך ממנה את הסכום שמשמש כבטוחה. רק לאחר שווידאתם את הדברים האלה, תוכלו להמשיך בתהליך ההלוואה למינוף הכספים.

שימו לב: על כספי פיצויים בדרך כלל לא ניתן לקבל הלוואה

חשוב להבין שברוב הקופות לא ניתן לקחת הלוואה על חשבון כספי הפיצויים של המעסיק הנוכחי, ויש גופים שמאפשרים זאת רק על פיצויים ממעסיקים קודמים. בדקו מול הגוף המנהל על אילו רכיבים בקופה ההלוואה מחושבת.

מלאו את הסכם ההלוואה בקפידה ושלחו לגוף המנהל

כדי לייעל את התהליך, מלאו את כל סעיפי הטפסים בצורה מדויקת. כך תמנעו הלוך ושוב של טפסים שחוזרים אליכם למילוי חוזר. את הטפסים המלאים יש לשלוח למחלקה הרלוונטית בחברת הביטוח/בית ההשקעות כדי שיבדקו את הטפסים והאישורים, יאשרו את ההלוואה ויעבירו את כספי ההלוואה.

שלב שלישי – קבלת הכספים

הליך ההלוואה יכול לקחת בין כמה ימים לכמה שבועות, בהתאם לגוף המנהל ובעמידה בלוחות הזמנים שהוגדרו. חשוב לוודא מראש מהו מועד העברת כספי ההלוואה כדי להיות ערוכים להשקיע אותם במועד.

ודאו שהתשלום הראשון של החזר ההלוואה מגיע בזמן

כל הלוואה מחייבת החזרים. בדקו היטב מהו התאריך הקבוע בהסדר עם חברת הביטוח/בית ההשקעות לביצוע ההחזר. חשוב להעביר את החזרי ההלוואה בזמן כדי למנוע תשלומי קנסות שפוגעים בכדאיות המינוף. אם לא עומדים בהחזרים, הגוף המנהל רשאי לגבות את החוב מתוך הכסף שבקופה.

קיבלתם את הכספים? מצוין, עכשיו אתם בעולם המינוף

לאחר קבלת כספי ההלוואה תוכלו להשקיע אותם, בזמן שהכסף בקופת הגמל ממשיך לעבוד במקביל. כך מינוף קופת גמל מאפשר לכם להגדיל את הסכום המושקע בלי לפדות את החיסכון ובלי לשלם מס על משיכה.

שלב רביעי – מה אני עושה עם הכספים?

בסוף, הכי חשוב זה איך משתמשים בתבונה בכספי המינוף. הם לא נועדו לשבת בעו"ש, אלא נועדו לעבוד כדי לייצר תשואה עודפת. המטרה היא תשואה נטו (אחרי דמי ניהול ומס) מעל עלות ההלוואה.

דגש להשקעות: נסו לא להשקיע באותו עולם תוכן של הקופה הממונפת, כלומר לא באותו מסלול השקעה שבו כבר מושקע הכסף שבקופה. חפשו פיזור סיכונים וגידור

בהשקעות חשוב לא לשים את כל הביצים בסל אחד. פיזור השקעות הוא אמצעי למזעור סיכונים במינוף ובהשקעות בכלל. אם למשל הקופה שלכם מושקעת במסלול מנייתי, כדאי לשקול לפזר את כספי ההלוואה בין סוגי נכסים, ענפים ואזורים גיאוגרפיים אחרים, למשל במסלול שונה בקופת גמל להשקעה או בפוליסת חיסכון, כדי לייצר איזון ולהוריד ככל האפשר את הסיכון.

שימו דגש על איכות המינוף, התועלת ולוחות הזמנים להחזרת הכספים

בבחירת מסלול מינוף מתאים יש לבדוק את איכות המינוף ולמזער את רמת הסיכון בתהליך. יש גם להכיר היטב את לוחות הזמנים של החזר כספי ההלוואה, כדי למנוע עיכוב בהחזר, שכאמור עשוי להוביל לחיוב בקנס. חשוב לשים מול העיניים את הרווח הצפוי מהמינוף מול עלות ההלוואה (הריבית), ולבדוק תועלת מול סיכון. כשהריבית עולה, הרף שההשקעה צריכה לעבור עולה איתה.

לסיכום – כך מתבצע מינוף לקופת גמל

תהליך מינוף קופת גמל אינו מורכב מאוד, אולם הוא מצריך דיוק, הכנה מראש, ידע והיכרות עם שוק ההון. כדי למנוע סיכונים, יש לוודא מראש את תנאי ההלוואה על חשבון קופת הגמל וכן לבדוק שניתן לקחת הלוואה בתנאים נוחים. מי שמחזיק קופת גמל להשקעה יכול לקרוא עוד על הלוואה כנגד קופת גמל להשקעה ועל התנאים בגופים השונים. חשוב לדאוג להשקעת הכספים בצורה מושכלת כדי שתניב תשואה גבוהה מעלות ההלוואה.

** אין לראות באמור הבטחה לתשואה עודפת כתוצאה ממינוף קופת גמל. חשוב לזכור שמינוף פיננסי הוא מסוכן מאוד ועלול לגרור הפסדים גבוהים מאוד. המדריך נועד לתאר בצורה כללית את הליך ביצוע המינוף מבחינה בירוקרטית, ולא כהמלצה על ביצוע מינוף או כקביעה שהוא כדאי.


