

בדיקת הפרשות לפנסיה: כך תוודאו שהכסף מהתלוש לא הולך לאיבוד
אתם רואים את שורת ההפרשות לפנסיה בתלוש ונושמים לרווחה. אבל האם הכסף באמת הגיע לחשבון שלכם? סיפורים מהשטח מראים שלא תמיד. זה הזמן לבדיקה פשוטה של דוח ההפקדות, שיכולה להציל לכם את העתיד הפיננסי.
 מערכת לירות5 דק׳ קריאה
Lirot AI
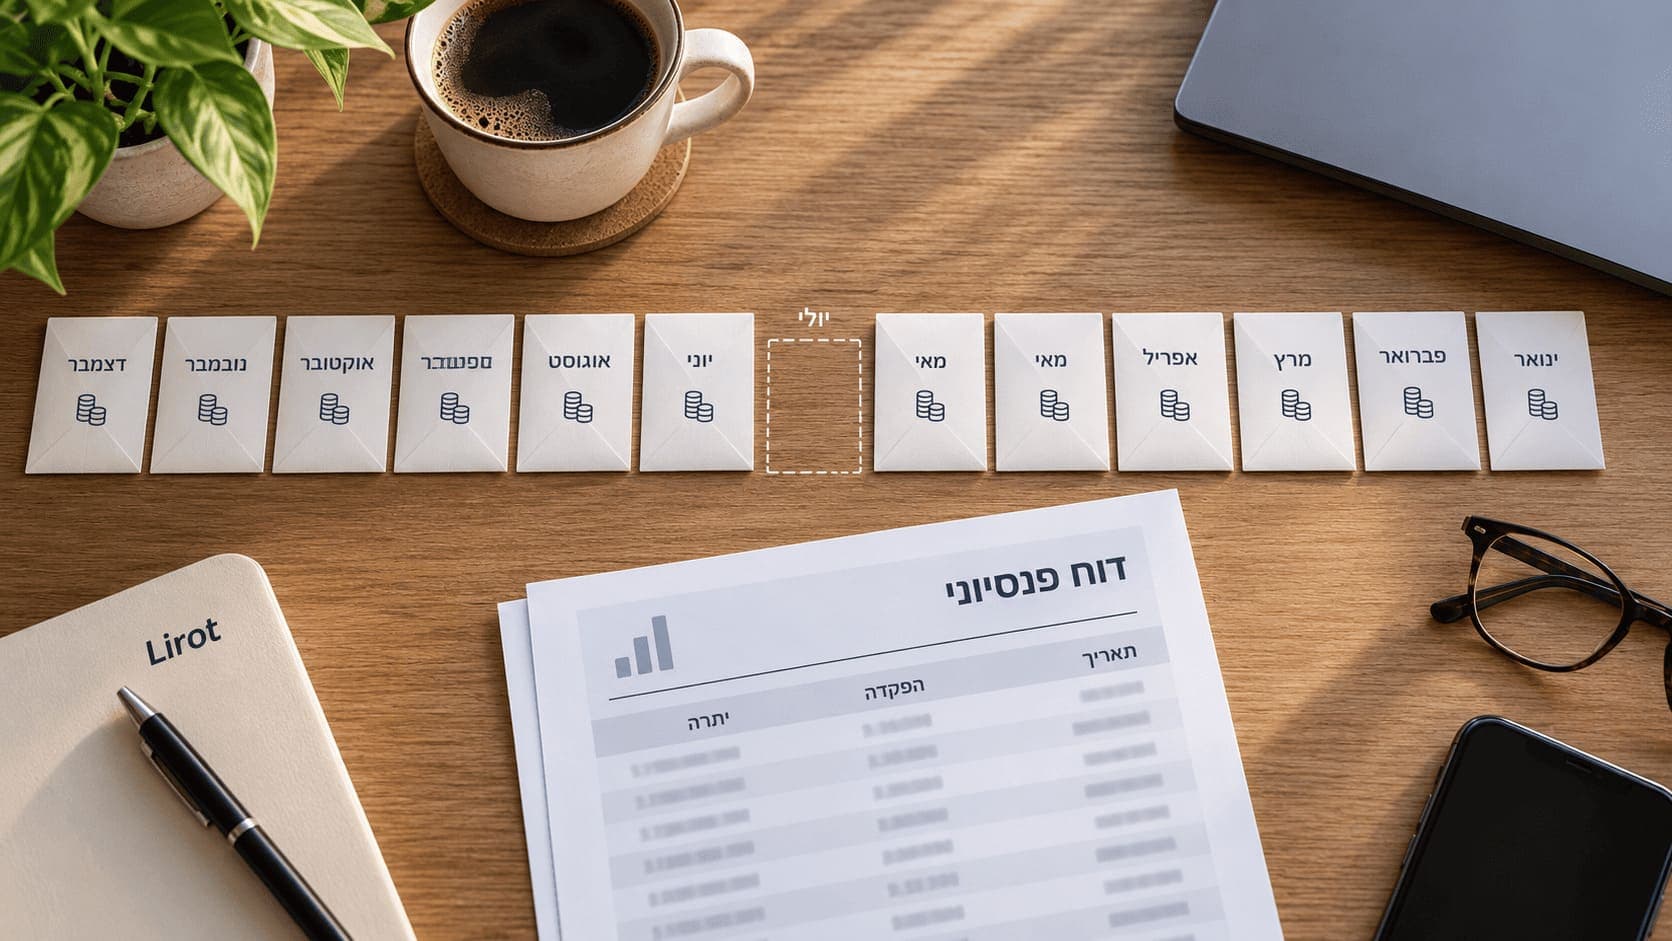
כדי לוודא שהכסף מהתלוש הגיע לפנסיה, בודקים את דוח ההפקדות השנתי או הרבעוני מחברת הביטוח או מבית ההשקעות ומשווים אותו לתלושי השכר. בשנת עבודה מלאה אצל אותו מעסיק אמורות להופיע 12 הפקדות, והסכומים בדוח צריכים להיות זהים או קרובים מאוד להפרשה שמופיעה בתלוש. אי התאמה או פערים עלולים להצביע על כספים לא משויכים שאינם צוברים תשואה. במקרה כזה פונים קודם למחלקת השכר אצל המעסיק ובמקביל לקרן הפנסיה.
ההפקדה בתלוש המשכורת היא לא סוף הסיפור (ולפעמים היא רק ההתחלה)
למה זה קורה? 3 סיבות נפוצות שכדאי להכיר
איך בודקים שהכסף שלכם באמת נכנס? מדריך צעד-צעד
הנזק הפוטנציאלי: כש-1,850 ₪ בחודש הופכים לאפס עגול
סיכום: אל תהיו שאננים – הפנסיה שלכם בידיים שלכם
עוד בטיפים ומדריכים
לכל הכתבות ←
קרן השתלמות לעובדי מדינה: מה מגיע לכם, איפה הכסף ומה כדאי לבדוק
קרן השתלמות לעובדי מדינה ב-2026: מאיפה הזכות, כמה מפקידים, מה זו הקרן הסקטוריאלית של עובדי המדינה, האם אפשר לבחור קרן אחרת ומה קורה מעל התקרה.
מערכת לירות··6 דק׳
קראו

פוליסת חיסכון או קופת גמל להשקעה? ההשוואה המלאה ל-2026
פוליסת חיסכון מול קופת גמל להשקעה: תקרת הפקדה, מס במשיכה, קצבה פטורה מגיל 60, דמי ניהול וניוד. מה ההבדל ומתי כל אחד מהם מתאים לכם.
מערכת לירות··7 דק׳
קראו

איך בוחרים מסלול השקעה לפי גיל (ולמה הגיל הוא רק חצי מהתשובה)
מסלול השקעה לפי גיל בפנסיה, בקופת גמל, בקרן השתלמות ובגמל להשקעה: מה קורה בגיל 50 ו-60, למה טווח ההשקעה חשוב יותר מהגיל ואיך משנים מסלול.
מערכת לירות··6 דק׳
קראו
