דלג לתוכן
3.0Lirot
דלג לתוכן

הטבות מס מעל גיל 60: כך תשלמו פחות מס רווחי הון על הכסף שלכם

חסכתם כל החיים, השקעתם בחוכמה, ועכשיו, כשאתם רוצים ליהנות מהפירות, מגיע מס רווחי הון ולוקח נתח גדול מהעוגה. נשמע מוכר? מסתבר שיש הטבות מס לפנסיונרים שרבים מפספסים. במדריך הזה נגלה לכם איך להפחית את מס רווחי הון מעל גיל 60 ולהשאיר את הכסף אצלכם.

מערכת לירות5 דק׳ קריאה
הטבות מס אחרי גיל 60
Lirot AI
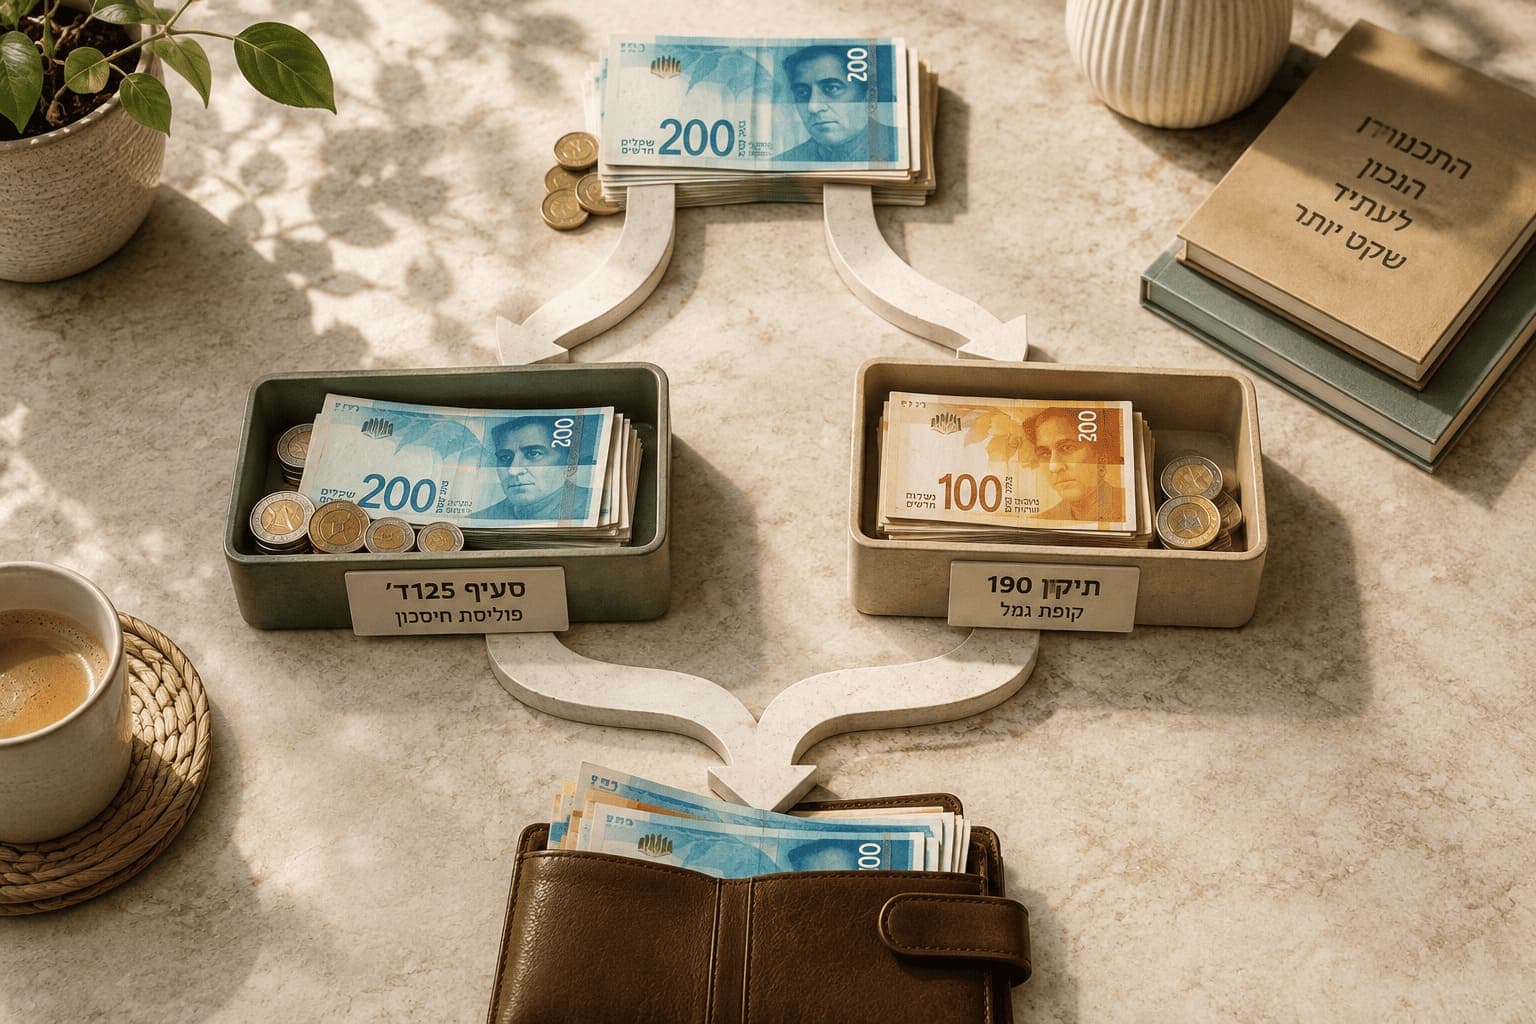
מי שעבר גיל 60 יכול להפחית את מס רווחי הון בשתי הטבות: סעיף 125ד' ותיקון 190. סעיף 125ד' מעניק פטור ממס על ריבית לגמלאים שנולדו לפני 2 בינואר 1948, עם תקרה שנתית של 15,000 ₪ כשרק אחד מבני הזוג זכאי ו-18,360 ₪ כששניהם זכאים. תיקון 190 מיועד למי שהגיע לגיל 60 וקיבל קצבה חודשית בגובה הקצבה המזערית לפחות, ומאפשר מס של 15% על הרווח הנומינלי במשיכה, או פטור מלא ממס על קצבה חודשית. השילוב של שתי ההטבות, עם פיצול הכסף בין פוליסת חיסכון לקופת גמל לקצבה, נותן את היתרון המלא.

בואו נשים את הדברים על השולחן: אם עברתם את גיל 60 ויש לכם כסף פנוי בבנק או בתיק השקעות, יש סיכוי גבוה שאתם משלמים יותר מדי מס רווחי הון. מדינת ישראל מעניקה לגמלאים ולפנסיונרים הטבות מס על רווחי הון, אך הן דורשות פעולה אקטיבית. באמצעות שילוב נכון בין מכשירי חיסכון כמו פוליסת חיסכון וקופת גמל, ניתן להפחית משמעותית את תשלום המס, ולחלק מהחוסכים אף לקבל פטור שנתי. המטרה פשוטה: להגדיל את התשואה נטו שלכם, בלי לקחת סיכונים מיותרים.

"למה אני משלם כל כך הרבה מס על החיסכון שלי?" – אתם לא לבד

זו שאלה שאנחנו שומעים כל הזמן. עבדתם קשה, חסכתם שקל לשקל, ניהלתם את הכסף שלכם באחריות, ופתאום, כשאתם רוצים למשוך את הרווחים, המדינה לוקחת 25% מהרווח הריאלי. זה מתסכל.

האמת היא שרבים לא יודעים שמערכת המס בישראל מכירה במאמץ שלכם ומציעה הטבות ייעודיות בדיוק לשלב הזה בחיים. הבעיה? אף אחד לא ממהר לספר לכם עליהן. הבנקאי שלכם כנראה לא יזכיר אותן, ומס הכנסה לא יוצא בקמפיין פרסומי. האחריות למימוש ההטבות היא עליכם. והמדריך הזה נועד בדיוק בשביל זה.

הכירו את 2 הדרכים המרכזיות להפחית מס רווחי הון מעל גיל 60

עמוק בתוך פקודת מס הכנסה, חבויים שני "פתרונות קסם" שנועדו במיוחד עבורכם. הם לא באמת קסם, אלא סעיפי חוק שחשוב להכיר ולנצל.

הפתרון הראשון: ניצול "סעיף 125ד'" דרך פוליסת חיסכון

הדרך הראשונה לחסוך במס מגיעה דרך הטבה ותיקה שנקראת סעיף 125ד'. זהו פטור ממס על ריבית לגמלאים ותיקים, שחל גם על רווחים מתוכנית חיסכון. הוא מיועד רק למי שנולד לפני 2 בינואר 1948 (בני 78 ומעלה ב-2026), והתקרה השנתית שלו היא 15,000 ₪ כשרק אחד מבני הזוג זכאי ו-18,360 ₪ כששניהם זכאים.

בעבר היה נהוג לנצל אותה על ריביות נמוכות בבנק, אבל היום הדרך החכמה והיעילה ביותר לעשות זאת היא באמצעות פוליסת חיסכון. זהו מכשיר השקעה גמיש שמאפשר לכם ליהנות מהפטור הזה שנה אחר שנה, ולהשאיר אלפי שקלים בכיס. מי שנולד אחרי 1948 אינו זכאי להטבה הזו, ולכן עבור רוב בני ה-60 פלוס ההטבה המרכזית היא הפתרון השני.

הפתרון השני: שימוש ב"תיקון 190" דרך קופת גמל

הדרך השנייה, והעוצמתית לא פחות, היא באמצעות תיקון 190. זוהי הטבה ששינתה את כללי המשחק עבור חוסכים מעל גיל 60. היא מיועדת למי שהגיע לגיל 60 וכבר מקבל קצבה חודשית בגובה הקצבה המזערית לפחות (5,306 ₪ בחודש ב-2026).

במקום להחזיק כסף בתיק השקעות ולשלם 25% מס רווחי הון, תיקון 190 מאפשר לכם להפקיד אותו לקופת גמל לקצבה וליהנות מתנאים מדהימים:

  1. מס מופחת: במשיכת הכסף, תשלמו רק 15% מס על הרווח הנומינלי, במקום 25% בתיק השקעות רגיל.
  2. פטור מלא: אם תבחרו להפוך את הכסף לקצבה חודשית, תקבלו פטור מלא ממס על הקצבה, בלי תקרה.

לא צריך לבחור: איך בונים אסטרטגיה מנצחת שמשלבת בין הפתרונות?

היופי האמיתי הוא שאתם לא צריכים לבחור. שני הפתרונות האלה עובדים יחד בצורה מושלמת, כמו צמד שחקנים שמשלימים אחד את השני.

האסטרטגיה הנכונה היא לפצל את כספי החיסכון שלכם:

  • חלק מהכסף יושקע בפוליסת חיסכון כדי לנצל את הפטור השנתי של סעיף 125ד' (למי שזכאי לו).
  • יתרת הכסף תושקע בקופת גמל לקצבה כדי ליהנות מהמס המופחת של תיקון 190.

השילוב הזה מאפשר לכם לפזר את הכסף, לנהל סיכונים, וליהנות מכל העולמות – גם מהטבה שנתית וגם מהטבה גדולה וחד פעמית על כל יתרת הסכום.

בואו נדבר במספרים: כך זה נראה בחיים האמיתיים

בואו ניקח דוגמה של זוג גמלאים, שניהם זכאים לסעיף 125ד' (כלומר נולדו לפני 1948) ועומדים בתנאי תיקון 190, עם מיליון שקלים פנויים. במקום להשאיר אותם בבנק, הם החליטו לפעול חכם.

  • השקעה: 400,000 ₪ הופקדו לפוליסת חיסכון (לצורך 125ד'). 600,000 ₪ הופקדו לקופת גמל לקצבה (לצורך תיקון 190).
  • הנחת תשואה שנתית: נניח תשואה ברוטו של 7% בשנה בשני המכשירים.
פרמטרתיק השקעות רגיל בבנקשילוב חכם (125ד' + 190)החיסכון שלכם
רווח ברוטו שנתי70,000 ₪70,000 ₪–
מס רווחי הון (25%)17,500 ₪2,410 ₪ (על 9,640 ₪ מהרווח בפוליסה, מעבר לפטור)
ניצול פטור 125ד'לא רלוונטי18,360 ₪ פטורים ממס, מתוך רווח של 28,000 ₪ בפוליסה
מס מופחת בקופת הגמל (15%)לא רלוונטי6,300 ₪ (על רווח של 42,000 ₪ בקופת הגמל)
סה"כ מס ששולם17,500 ₪8,710 ₪8,790 ₪
רווח נטו לכיס52,500 ₪61,290 ₪תוספת של כ-17% לרווח!

הערה: החישוב הוא להמחשה בלבד. המס על תיקון 190 משולם רק במשיכה, והחישוב כאן מדמה משיכה מלאה לצורך השוואה. המס בפוליסה ובתיק ההשקעות חושב כאן על כל הרווח, ובפועל הוא חל על הרווח הריאלי.

המספרים מדברים בעד עצמם. בשנה אחת, עם אותה תשואה בדיוק, השילוב החכם השאיר להם בכיס 8,790 שקלים נוספים. עכשיו תכפילו את זה בכמה שנים קדימה. מדובר בהון.

"אני משוכנע, איך מתחילים?" התהליך פשוט יותר ממה שחשבתם

הבירוקרטיה אולי נשמעת מאיימת, אבל כאן אנחנו ב-lirot.co.il נכנסים לתמונה. התהליך עצמו, בליווי נכון, הוא די פשוט:

  1. בדיקת זכאות: שיחה קצרה איתנו תוודא שאתם עומדים בתנאים.
  2. פתיחת המכשירים: אנחנו נסייע לכם לבחור את פוליסת החיסכון וקופת הגמל המתאימות ביותר עבורכם, בהתבסס על השוואת תשואות עדכנית.
  3. העברת הכספים: מעבירים את הכסף מהעו"ש או מתיק ההשקעות הקיים.
  4. מימוש ההטבה: אנחנו נדאג להזכיר לכם בסוף כל שנה לבצע את הפעולות הנדרשות מול מס הכנסה כדי לקבל את ההחזר.

סיכום: הכדור בידיים שלכם

אם הגעתם עד לכאן, אתם כבר מבינים משהו שרבים מהחוסכים בגילכם מפספסים. אתם מבינים שיש דרך חוקית, פשוטה ויעילה להגן על החיסכון שלכם מפני מסים מיותרים.

תיקון 190, ולמי שזכאי גם סעיף 125ד', הם לא עוד "טריק פיננסי", אלא הטבות מס לפנסיונרים שמייצרות ערך אמיתי ומשאירות לכם יותר כסף פנוי ליהנות מהחיים שתכננתם. הגיע הזמן לקחת את השליטה לידיים.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

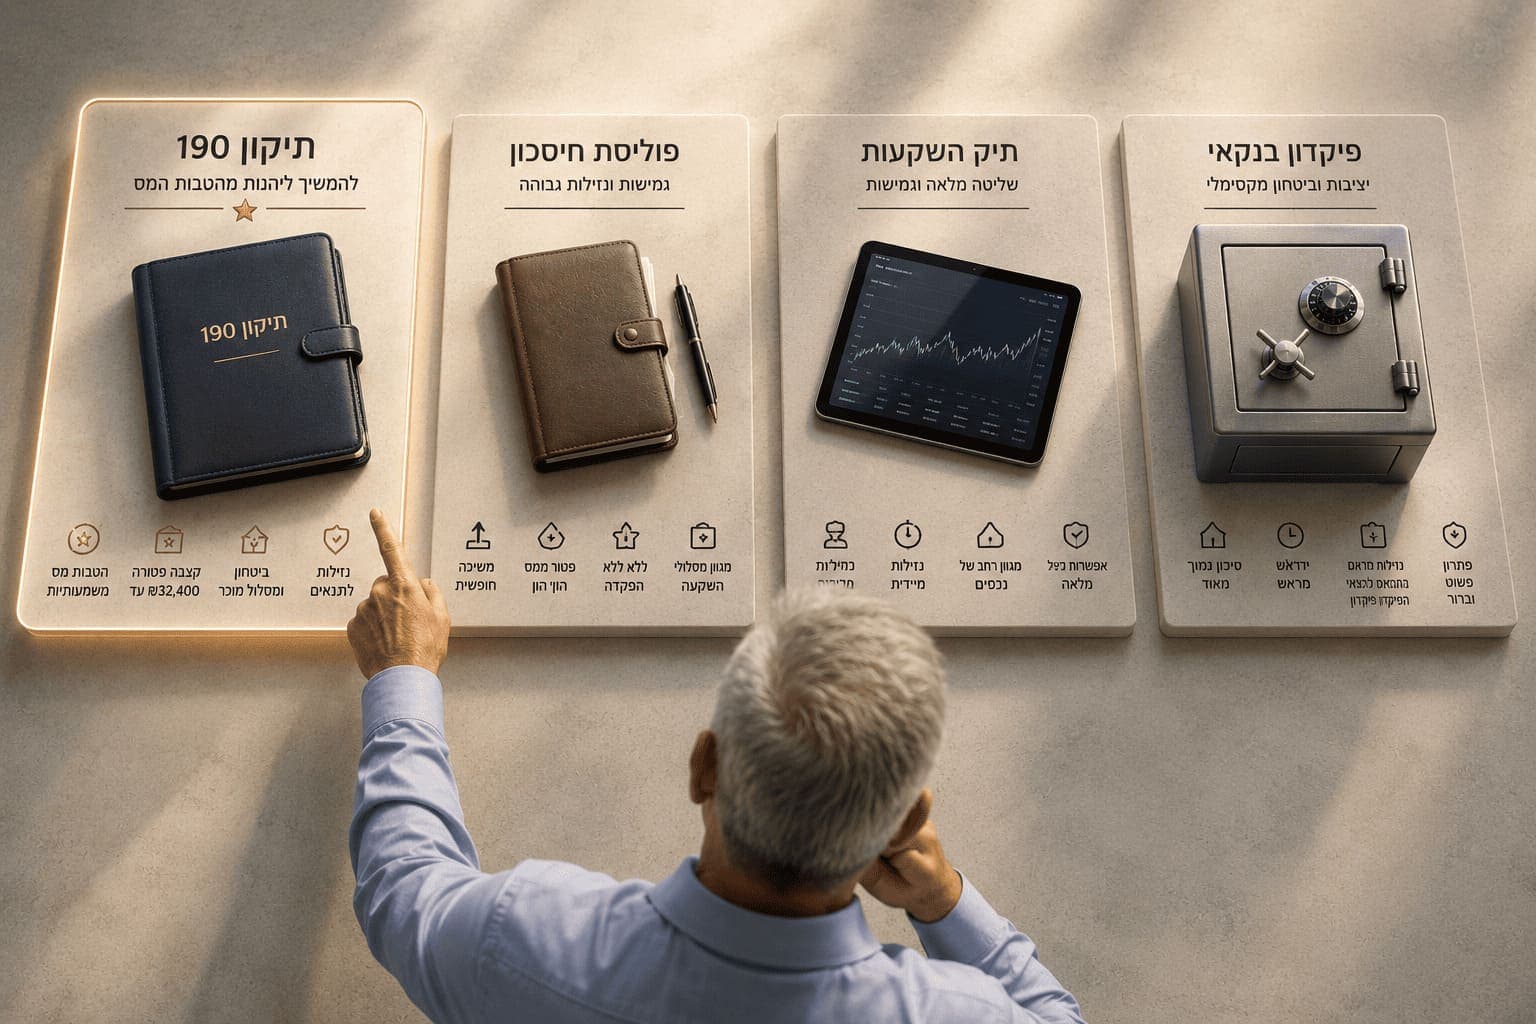
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו