דלג לתוכן
3.0Lirot
דלג לתוכן

הכנסה מזכה: המדריך המלא שיגרום לכם להפסיק לזרוק כסף לפח

שמעתם פעם את המושג "הכנסה מזכה" ולא הבנתם מה רוצים מכם? אתם לא לבד. זה המפתח להטבות מס שיכולות לחסוך לכם אלפי שקלים בשנה על החיסכון הפנסיוני. בואו נפרק את זה.

מערכת לירות6 דק׳ קריאה
הכנסה מזכה
Lirot AI
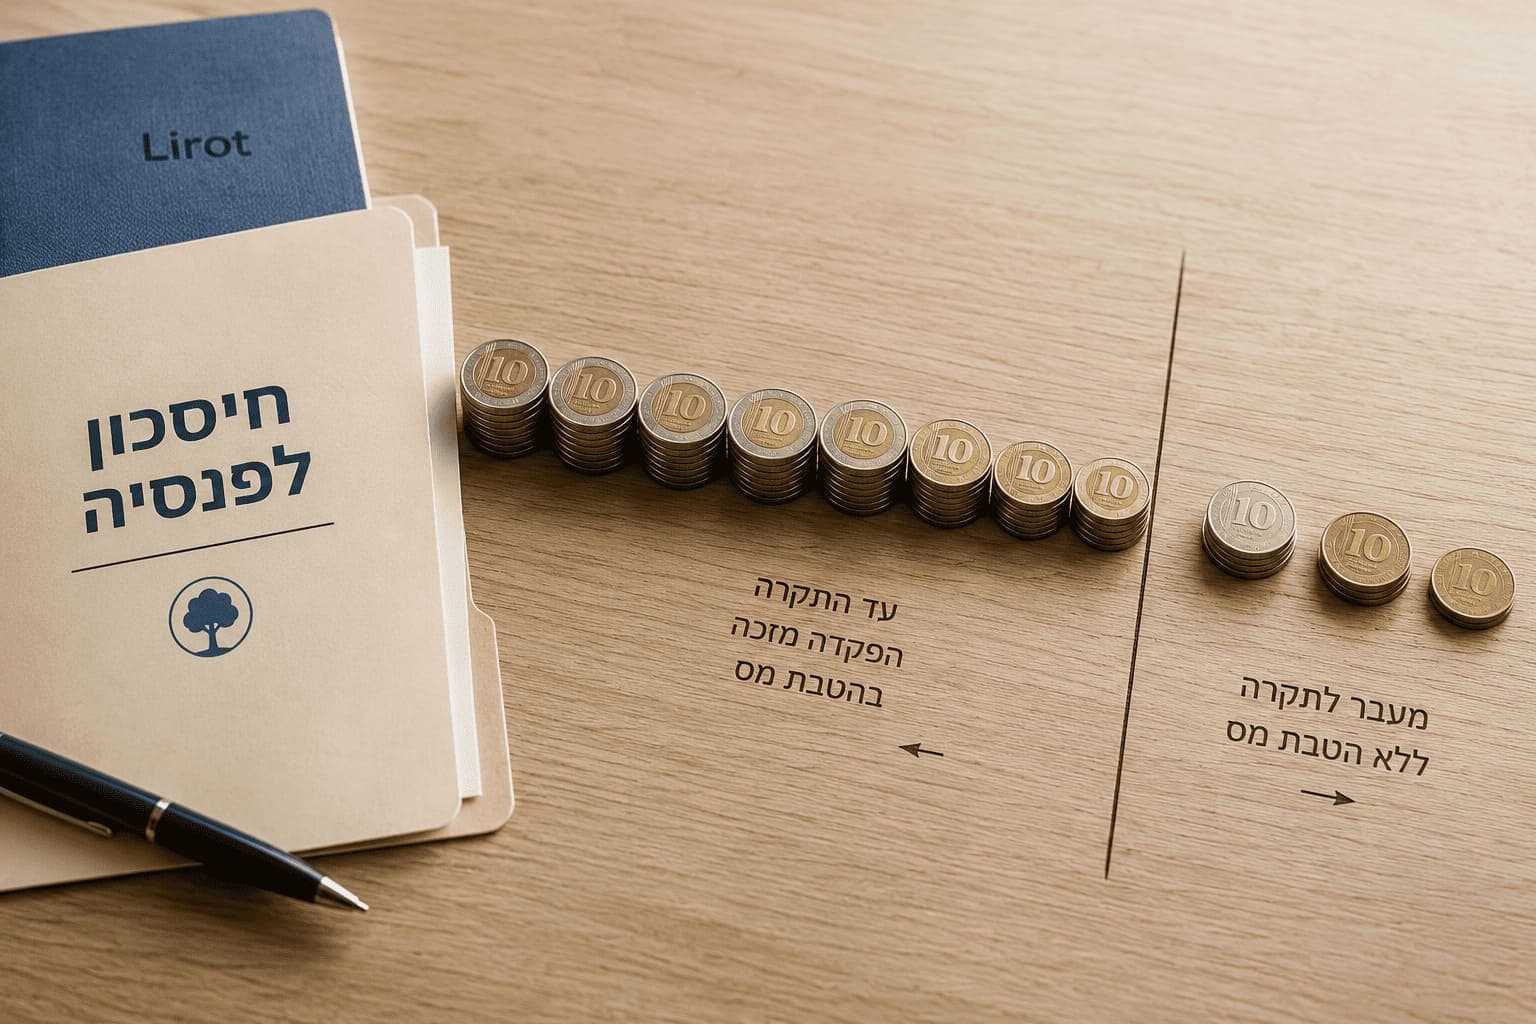
הכנסה מזכה היא החלק מהשכר של שכירים, או מההכנסה של עצמאים, שעליו המדינה מעניקה הטבות מס בעת הפקדה לחיסכון פנסיוני כמו קרן פנסיה או קופת גמל לקצבה. הפקדות עד התקרה מזכות בהטבה, והפקדות מעבר לתקרה לא מקבלות אותה. הכנסה מזכה שונה מהכנסה מבוטחת, שהיא השכר שממנו מופרשים בפועל הכספים לפנסיה ויכולה להיות גבוהה מהתקרה. שכיר מקבל זיכוי של 35% על הפקדתו בלבד, עד תקרת 9,700 ₪ בחודש בנתוני 2026.

בפשטות, הכנסה מזכה היא החלק מהשכר שלכם (כשכירים) או מההכנסה שלכם (כעצמאים) שעליו המדינה מעניקה לכם הטבות מס משמעותיות כאשר אתם מפקידים כספים לחיסכון פנסיוני, כמו קרן פנסיה או קופת גמל לקצבה. תחשבו על זה כמו על "אזור הנחה" שהמדינה הגדירה: על כל שקל שתפקידו לחיסכון מתוך האזור הזה, תקבלו חלק מהמס ששילמתם בחזרה. המטרה היא פשוטה – לעודד את כולנו לחסוך לעתיד.

אז מה זו בכלל "הכנסה מזכה" ולמה היא כל כך חשובה לכיס שלכם?

נניח שאתם הולכים לסופר ויש שלט גדול: "הנחה של 35% על כל הקניות עד לסכום של 100 שקלים". זה אומר שאתם יכולים לקנות מוצרים ב-100 שקלים, אבל בפועל תשלמו רק 65 שקלים. ה-100 שקלים האלה הם "הסכום המזכה" אתכם בהנחה.

"הכנסה מזכה" עובדת על עיקרון דומה. המדינה, באמצעות פקודת מס הכנסה (סעיף 45א לזיכוי וסעיף 47 לניכוי), קבעה "תקרה". כל הפקדה שתבצעו לחיסכון הפנסיוני שלכם מתוך ההכנסה עד אותה תקרה, תזכה אתכם בהטבת מס. הפקדות מעבר לתקרה הזו, חשובות ככל שיהיו, פשוט לא יקבלו את אותה הטבה. לכן, הבנה של המושג הזה היא קריטית כדי למקסם את החיסכון שלכם ולוודא שאתם לא משאירים כסף על הרצפה. שימו לב: הכנסה מזכה אינה "הכנסה מבוטחת". הכנסה מבוטחת היא השכר שממנו מופרשים בפועל הכספים לפנסיה, והיא יכולה להיות גבוהה מהתקרה. הטבת המס מחושבת רק עד גובה ההכנסה המזכה.

ואל תתבלבלו עם "קצבה מזכה": זה מונח אחר, שעוסק בפטור ממס על הקצבה שתקבלו אחרי הפרישה. הכנסה מזכה קובעת את ההטבה על ההפקדה, היום; קצבה מזכה קובעת כמה מס תשלמו על הפנסיה בעתיד.

הכנסה מזכה לשכירים מול עצמאים: מה ההבדל המרכזי?

למרות שהעיקרון זהה, ישנם הבדלים משמעותיים בתקרות ובאופן החישוב בין שכירים לעצמאים. חשוב להכיר אותם.

תקרת הכנסה מזכה לשכירים (נתוני 2026)

עבור עובדים שכירים, ההכנסה המזכה מחושבת על בסיס השכר החודשי, אך מוגבלת בתקרה חודשית. הזיכוי ניתן רק על ההפקדה של העובד עצמו, ולא על הפקדות המעסיק.

פרמטרסכום חודשיסכום שנתיהערות
תקרת הכנסה מזכה9,700 ₪116,400 ₪זהו השכר המרבי שעליו ניתן לקבל את הטבת המס.
הפקדת עובד מזכה (7%)679 ₪8,148 ₪7% מהתקרה. זו ההפקדה המקסימלית שתזכה אתכם בזיכוי מס.
הטבת מס מקסימלית (35%)237.65 ₪2,851.8 ₪35% מסכום ההפקדה המזכה. זה החזר המס שתקבלו בפועל, בתנאי שאתם משלמים מס הכנסה בסכום כזה לפחות.

וזו הנקודה החשובה: אם אתם מרוויחים יותר מהתקרה (נניח, 15,000 ₪ בחודש), עדיין תקבלו הטבת מס, אבל רק על החלק של השכר שלכם עד לגובה התקרה (9,700 ₪).

תקרת הכנסה מזכה ותקרת הפקדה לפנסיה לעצמאים (נתוני 2026)

לעצמאים הסיפור מעט שונה ומורכב יותר, אך גם הטבות המס לעצמאים גדולות יותר. החישוב מתבסס על ההכנסה השנתית החייבת. חשוב לציין: במסגרת חוק ההסדרים התקרות הוקפאו, ולכן הנתונים ל-2026 זהים לאלו של 2025.

פרמטרסכום שנתיהערות
תקרת הכנסה מזכה232,800 ₪זו ההכנסה השנתית המרבית עליה ניתן לקבל הטבות.
שיעור הפקדה מרבי להטבה16.5%שיעור ההפקדה המקסימלי מההכנסה המזכה.
הפקדה שנתית מקסימלית להטבה38,412 ₪16.5% מהתקרה. זה הסכום המרבי שתקבלו עליו הטבות.
מתוכו: ניכוי לפי סעיף 47 (11%)25,608 ₪11% מהתקרה. סכום שמופחת מההכנסה החייבת.
מתוכו: זיכוי לפי סעיף 45א (5.5%)12,804 ₪5.5% מהתקרה. מזכה ב-35% זיכוי, עד 4,481 ₪ בשנה.

אם אתם עצמאים, הבנת התקרות האלה קריטית במיוחד בסוף שנת המס, כדי לוודא שניצלתם את מלוא הפוטנציאל. איך ומתי מפקידים, ומה ההפקדה המינימלית, הסברנו במדריך על הפקדה לפנסיה כעצמאים. כדאי גם לבדוק האם קרן השתלמות לעצמאים יכולה להתאים לכם ככלי חיסכון נוסף עם הטבות מס משלה: ב-2026 אפשר לנכות 4.5% מהכנסה מזכה של עד 293,397 ₪, כלומר עד 13,203 ₪ בשנה.

זיכוי מס או ניכוי מס? המדריך המהיר שיעשה לכם סדר אחת ולתמיד

שני המונחים האלה נשמעים דומים אבל ההשפעה שלהם שונה לחלוטין.

  • זיכוי מס (Tax Credit), לפי סעיף 45א: זו ההטבה הישירה ביותר. זהו החזר כספי ישיר. אם מגיע לכם זיכוי של 200 ₪, סכום המס שתצטרכו לשלם יקטן ב-200 ₪. פשוט וישיר. הטבת המס לשכירים היא מסוג זיכוי.
  • ניכוי מס (Tax Deduction), לפי סעיף 47: זו הטבה עקיפה. סכום הניכוי מופחת מההכנסה החייבת שלכם, ורק אז מחושב המס. זה מקטין את "מדרגת המס" שלכם. לדוגמה, אם הרווחתם 100,000 ₪ ויש לכם ניכוי של 10,000 ₪, תשלמו מס כאילו הרווחתם רק 90,000 ₪. לעצמאים יש הטבה משולבת של זיכוי וניכוי, ולכן ככל שמדרגת המס של העצמאי גבוהה יותר, הניכוי שווה לו יותר.

בואו נדבר במספרים: איך מחשבים את הטבת המס בפועל?

נמאס מהתיאוריה? בואו נראה איך זה עובד בשטח.

דוגמה לחישוב עבור עובדת שכירה

  • שם: יעל
  • שכר חודשי: 8,000 ₪
  • הפרשת עובדת לפנסיה: 6% מהשכר (480 ₪ לחודש)
  1. הכנסה מזכה רלוונטית: מכיוון שהשכר של יעל (8,000 ₪) נמוך מהתקרה (9,700 ₪ בחודש ב-2026), כל שכרה נחשב להכנסה מזכה.
  2. הפקדה חודשית: יעל מפקידה 480 ₪ בחודש.
  3. חישוב הזיכוי: היא זכאית לזיכוי של 35% על כל ההפקדה שלה, כי 6% נמוך מ-7% המרביים.
    • חישוב: 480 ₪ * 35% = 168 ₪
  4. בשורה התחתונה: יעל מקבלת החזר מס על ההפקדה לפנסיה של 168 ₪ מדי חודש, שהם 2,016 ₪ בשנה. הכסף מגיע דרך תלוש השכר: המעסיק מנכה ממנה פחות מס הכנסה בכל חודש.

דוגמה לחישוב עבור עובד עצמאי

  • שם: דני
  • הכנסה שנתית חייבת: 150,000 ₪
  • החליט להפקיד: 16.5% מהכנסתו לקרן פנסיה (24,750 ₪ בשנה).

החישוב לעצמאי מורכב יותר ומשלב ניכוי וזיכוי. ב-2026 ההטבה מתחלקת כך (בפישוט):

  • חלק לניכוי (11%): 11% מההכנסה עד התקרה יוכרו כהוצאה (ניכוי).
    • חישוב: 150,000 ₪ * 11% = 16,500 ₪. דני יקבל ניכוי על סכום זה.
  • חלק לזיכוי (5.5%): 5.5% נוספים מההכנסה יקנו לו זיכוי מס.
    • חישוב: 150,000 ₪ * 5.5% = 8,250 ₪. על סכום זה דני יקבל זיכוי של 35% (2,887.5 ₪).

בשורה התחתונה: דני גם יקטין את ההכנסה החייבת שלו ב-16,500 ₪ (וישלם פחות מס) וגם יקבל החזר ישיר של כ-2,888 ₪. כדי למצוא את המכשיר האידיאלי עבורכם, כדאי תמיד לבצע השוואת קופות גמל ולראות היכן הכסף שלכם יעבוד הכי טוב.

טעויות נפוצות שכדאי להימנע מהן (ויכולות לעלות לכם כסף)

  1. אי הפקדה כלל: הטעות הגדולה מכולן. אתם פשוט מוותרים על כסף חינם מהמדינה.
  2. הפקדה מתחת למינימום: בעיקר רלוונטי לעצמאים שלא מפקידים את המינימום הנדרש בחוק: 4.45% מההכנסה עד מחצית השכר הממוצע במשק, ו-12.55% מהחלק שמעליה ועד השכר הממוצע.
  3. בדיקה רק בסוף שנה: שכירים צריכים לוודא שההפרשות מבוצעות כראוי כל חודש. עצמאים שמחכים לרגע האחרון עלולים לגלות שאין להם נזילות להפקיד את הסכום המלא.
  4. התעלמות מעדכון תקרות: התקרות מתעדכנות כמעט כל שנה (ב-2025 עד 2027 הן מוקפאות). הסתמכות על מספרים ישנים משמעותה שאתם לא ממקסמים את ההטבה המגיעה לכם.

סיכום: הכנסה מזכה היא המפתח שלכם לחיסכון חכם

המושג "הכנסה מזכה" אולי נשמע טכני, אבל בסופו של יום, הוא כלי פשוט ועוצמתי שהמדינה נותנת לנו כדי להגדיל את החיסכון לעתיד. בין אם אתם שכירים או עצמאים, הבנה של התקרות והטבות המס שמגיעות לכם היא צעד הכרחי בדרך לעצמאות כלכלית. בדקו את תלוש השכר, התייעצו עם איש מקצוע אם צריך, ודאו שאתם לא משאירים גם השנה אלפי שקלים מיותרים ברשות המיסים.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
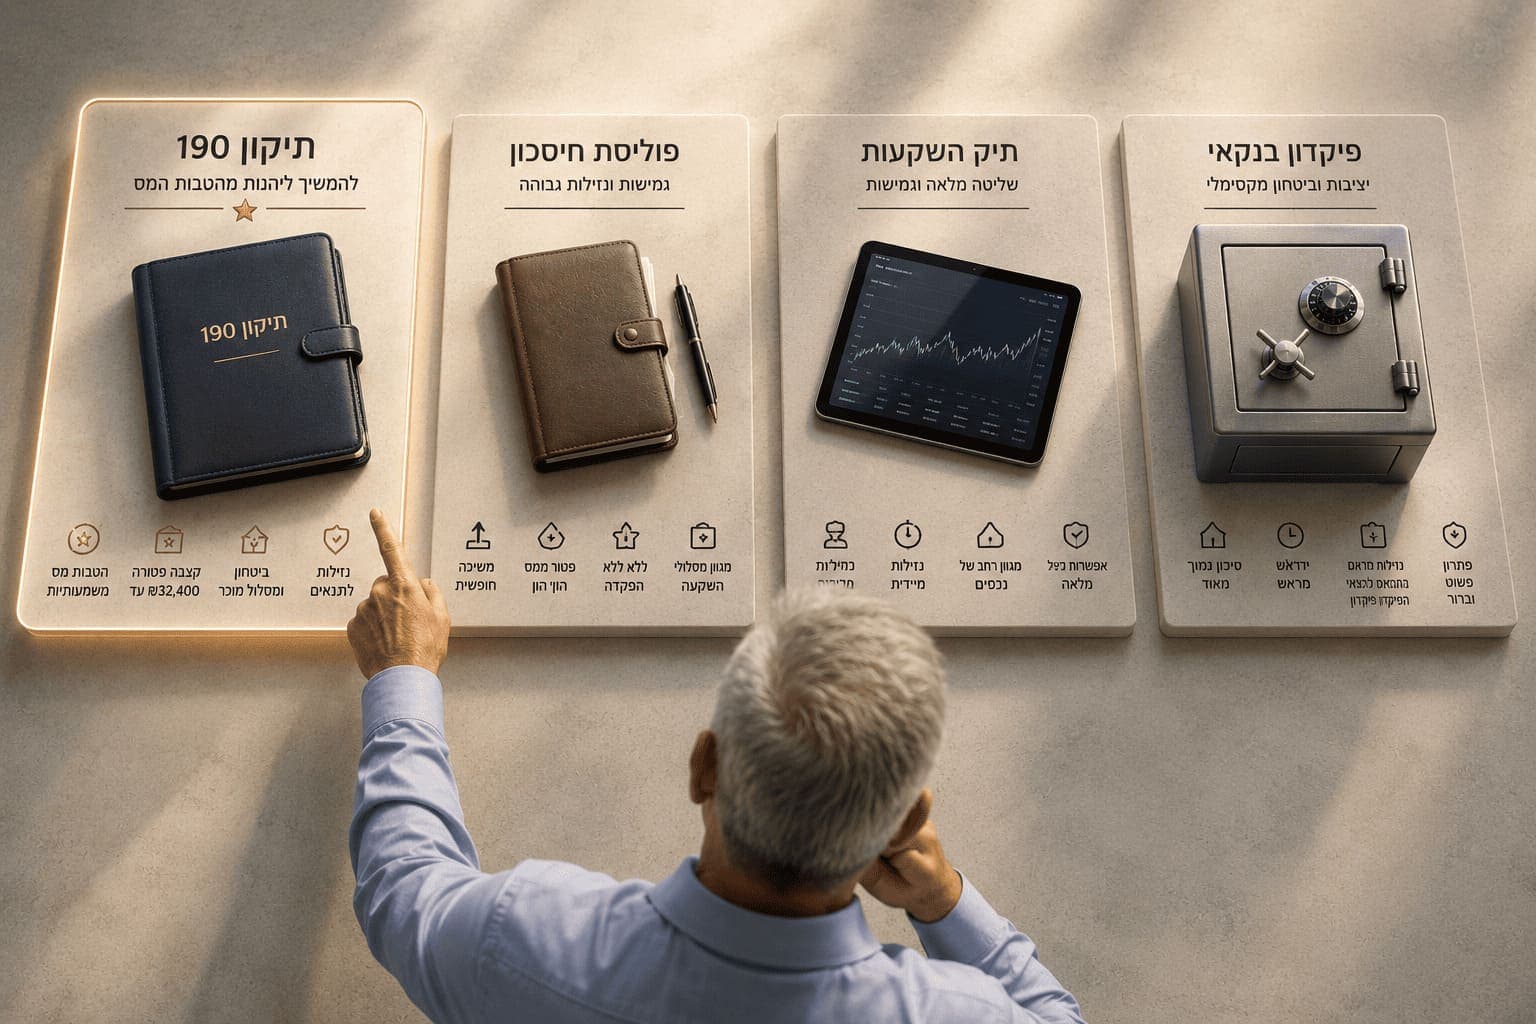
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו