דלג לתוכן
3.0Lirot
דלג לתוכן

מחזוריות בשוק ההון: האם זה מיתוס שחוסך לכם כסף (או עולה לכם ביוקר)?

האם כל שבע, שמונה או עשר שנים מגיע משבר? האם יש "זמן נכון" לקנות ו"זמן נכון" למכור? אנחנו כאן כדי לנפץ כמה מיתוסים נפוצים על מחזוריות בשוק ההון, ולהראות לכם את הדרך הבטוחה יותר לנהל את הכסף שלכם.

מערכת לירות5 דק׳ קריאה
מחזוריות בשוק ההון
Lirot AI
אין מחזוריות קבועה וצפויה בשוק ההון, ולכן ניסיון לחזות משברים או לתזמן כניסה ויציאה מהשוק הוא בדרך כלל מפסיד. המשברים הגדולים הגיעו במרחקים שונים זה מזה, ומניות נוטות להקדים את הכלכלה ולעיתים יורדות לפני שהמיתון מתחיל ועולות לפניו שהוא נגמר. הדרך שהעמוד מציג היא אסטרטגיה ארוכת טווח ומפוזרת, שנבחרת לפי המטרה, טווח הזמן ורמת הסיכון של המשקיע. בכספים כמו קופות גמל וקרנות פנסיה, בחירת מסלול שמתאים לגיל מקטינה את החשיפה למשבר ערב הפרישה.

התשובה הקצרה היא לא, אין מחזוריות קבועה וצפויה בשוק ההון. למרות שמשברים בשוק ההון וירידות חדות הם חלק בלתי נפרד מההיסטוריה הפיננסית, ניסיון לחזות אותם או "לתזמן את השוק" הוא אסטרטגיה מסוכנת שברוב המקרים גורמת למשקיעים להפסיד כסף. הדרך הנכונה היא לבנות אסטרטגיית השקעה ארוכת טווח, מפוזרת ומותאמת אישית.

אז מה הסיפור עם "מחזוריות" בשוק ההון?

כולנו שמענו את השיחות האלה בבית הקפה או במפגש משפחתי. "כל עשור יש משבר", מישהו אומר בביטחון. "אני מחכה שהשוק יירד קצת ואז אני אכנס". התיאוריה הזו מפתה, כי היא נותנת לנו תחושה של שליטה בעולם שנראה כאוטי. אבל מה המציאות מראה לנו?

מה ההבדל בין משבר כלכלי למשבר בשוק ההון? משבר כלכלי הוא פגיעה בכלכלה עצמה: צמיחה שנעצרת, מיתון, אבטלה שעולה. משבר בשוק ההון הוא ירידה חדה ומהירה במחירי המניות. כלכלנים מתארים את הכלכלה כנעה במחזורים: תקופת צמיחה, שיא, האטה או מיתון, ואז התאוששות. המחזוריות הכלכלית הזו אמיתית, אבל אורך כל שלב משתנה מאוד, ושוק ההון לא צועד לפיה בצורה מדויקת: מניות נוטות להקדים את הכלכלה, ולעיתים יורדות עוד לפני שהמיתון מתחיל ועולות לפני שהוא נגמר. לכן גם מי שמזהה נכון באיזה שלב של המחזור הכלכלי אנחנו נמצאים, לא יודע מתי יגיע המשבר הבא בבורסה.

אם נסתכל על ההיסטוריה, נראה שהיו כמה משברים כלכליים גדולים: 1929 ("יום שלישי השחור"), 1987 ("יום שני השחור"), בועת הדוט-קום בשנת 2000, והמשבר הפיננסי של 2008. אבל המרחקים ביניהם לא קבועים. לפעמים עברו עשורים בין משבר למשבר, ולפעמים פחות: בין 1929 ל-1987 עברו כמעט 60 שנה, ובין בועת הדוט-קום למשבר 2008 פחות מעשור. משבר הקורונה במרץ 2020 הגיע כמעט בלי התראה, הפיל את השווקים בתוך שבועות, ומדד S&P 500 חזר לשיא בתוך כחצי שנה. היו גם שנים "אדומות" ופחות דרמטיות, כמו 2018, שהסתיימו בירידות קלות.

אירוע משמעותישנה
המשבר הכלכלי הגדול1929
יום שני השחור1987
התפוצצות בועת הדוט-קום2000
המשבר הפיננסי העולמי2008
משבר הקורונה2020

כמו שאתם רואים, אין כאן נוסחה מתמטית. לחשוב שאפשר לחזות את המשבר הבא לפי לוח שנה זה כמו לנסות לחזות את מזג האוויר המדויק בעוד שנה מהיום. פשוט אי אפשר.

"לתזמן את השוק": למה זה כמעט תמיד רעיון רע?

הפיתוי לתזמן את השוק מובן. מי לא היה רוצה לקנות בתחתית ולמכור בשיא? הבעיה היא שזה דורש שתי החלטות מושלמות: מתי לצאת מהשוק ומתי לחזור אליו. לפספס אפילו בכמה ימים יכול למחוק את כל הרווח הפוטנציאלי. על המחיר של תזמון השוק ועל ימי הזינוק שמפספסים כשיוצאים מהשוק הרחבנו בכתבה נפרדת.

תחשבו על שני משקיעים היפותטיים:

  • יוסי הפסימי: יוסי החליט להשקיע לראשונה בחייו בתחילת 2008. החוויה הראשונית שלו הייתה הפסד צורם, והוא יצא מהשוק בפאניקה. עד היום, הוא מספר לכולם ש"שוק ההון זה קזינו".
  • דנה האופטימית: דנה התחילה להשקיע בשנת 2009, בדיוק אחרי המשבר. היא נהנתה מתשואות פנומנליות בשנים הראשונות. מבחינתה, שוק ההון הוא מכונה לייצור כסף.

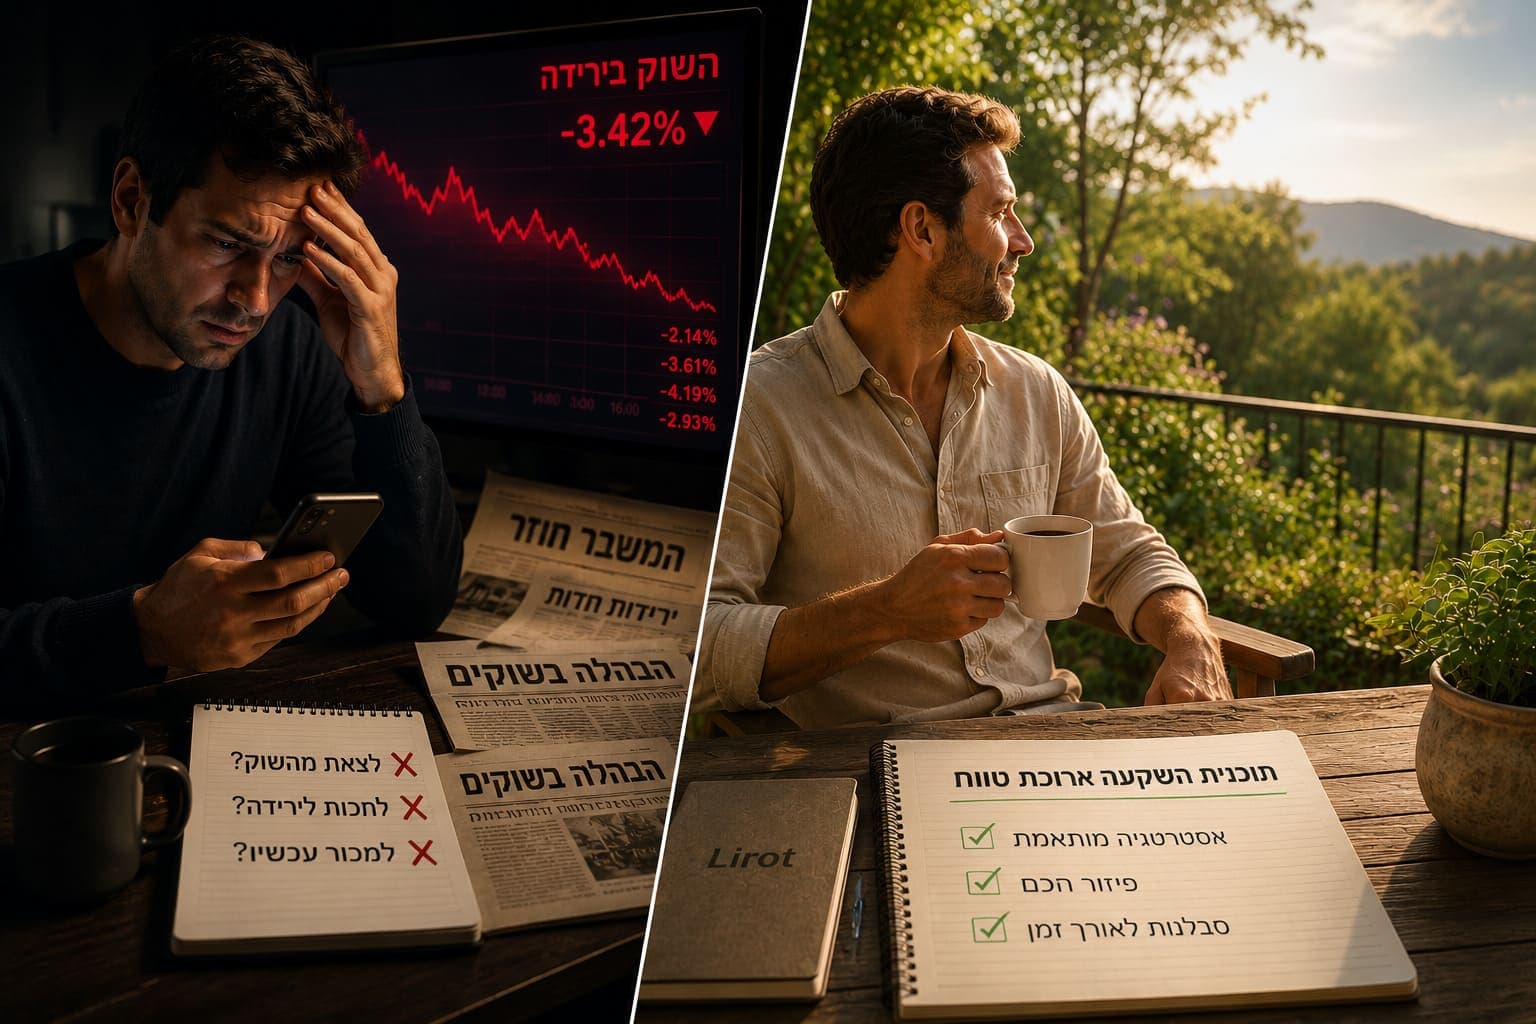
מי מהם צודק? האמת היא ששניהם טועים. החוויה האישית שלהם צבעה את כל תפיסת העולם שלהם, אבל היא לא מייצגת את המציאות. ניסיון לתזמן את השוק מונע מרגש – פחד או חמדנות – ורגש הוא יועץ פיננסי גרוע במיוחד.

אם לא לתזמן, אז מה כן? 3 כללי אצבע להשקעה חכמה

אז אם אנחנו לא מנסים להיות נביאים, מה אנחנו כן יכולים לעשות כדי לנהל את הכסף שלנו בצורה אחראית? התשובה פשוטה יותר ממה שחושבים.

1. הגדירו אסטרטגיה והיצמדו אליה (בלי פאניקה)

לפני שאתם משקיעים שקל אחד, שאלו את עצמכם: מה המטרה שלי? מה טווח הזמן שלי? וכמה סיכון אני באמת מוכן לקחת? התשובות לשאלות האלה יעזרו לכם לבנות תמהיל השקעות שמתאים לכם אישית. ברגע שיש לכם תוכנית, הדבר החשוב ביותר הוא להיצמד אליה, גם כשהשוק נראה מפחיד.

2. פזרו את הסיכונים שלכם בחכמה

הכלל הכי ותיק בספר: אל תשימו את כל הביצים בסל אחד. פיזור השקעות בין אפיקים שונים (מניות, אג"ח, נדל"ן, השקעות אלטרנטיביות) ובין אזורים גיאוגרפיים שונים, מקטין את התלות שלכם בהצלחה של השקעה בודדת. זה הופך את תיק ההשקעות שלכם לעמיד יותר בפני זעזועים. חשוב לוודא שהפיזור הזה מיושם נכון בכל החסכונות שלכם, בין אם זה בתיק השקעות מנוהל או במוצרים הפנסיוניים.

3. התמקדו בטווח הארוך (ותנו לכסף לעבוד)

שוק ההון הוכיח לאורך עשרות שנים שהוא יודע לתגמל סבלנות. בטווח הקצר, יש עליות וירידות. אבל בטווח הארוך, המגמה הכללית הייתה היסטורית חיובית. כשאתם משקיעים לטווח ארוך, אתם נותנים לאפקט הריבית דריבית לעשות את הקסם שלו ומנטרלים את הרעש של התנודות היומיומיות. לכן, חשוב לוודא שהכספים שלכם מנוהלים היטב במוצרים כמו קרן השתלמות או קופת גמל, קרן פנסיה או פוליסת חיסכון, שם הזמן פועל לטובתכם. אם אתם רוצים לראות איך הגופים השונים מנהלים את הכסף לאורך זמן, השוואת תשואות קופות הגמל יכולה לתת לכם תמונה מצוינת.

השקעה בשוק ההון בזמן משבר: מה קורה לקופת הגמל ולפנסיה? הכסף בקרן הפנסיה, בקופת הגמל ובקרן ההשתלמות מושקע בשוק ההון, ולכן גם הוא יורד כשיש משבר בבורסה. במשבר 2008, למשל, מסלולים כלליים רבים רשמו ירידות חדות, ורובם התאוששו בשנים שאחרי. הטעות הנפוצה היא לעבור למסלול סולידי בנקודה הנמוכה, וכך לקבע את ההפסד ולפספס את ההתאוששות. במקום זה, כדאי לבחור מראש מסלול השקעה שמתאים לגיל ולטווח הזמן שלכם. במסלול תלוי גיל, למשל, החשיפה למניות יורדת בהדרגה ככל שמתקרבים לפרישה, כך שמשבר שמגיע ערב הפרישה פוגע פחות.

סיכום: במקום לחפש מחזוריות, חפשו ערך

המרדף אחר מחזוריות ותזמון מושלם בשוק ההון הוא אשליה. הוא מתיש, מלחיץ, וברוב המקרים פשוט לא עובד. במקום זאת, הגישה הנכונה היא להפסיק לנסות לחזות את העתיד ולהתחיל לבנות אותו.

התמקדו במה שאתם כן יכולים לשלוט בו: בניית אסטרטגיה מותאמת אישית, פיזור סיכונים נבון, חשיבה לטווח ארוך ובחירת אנשי המקצוע הנכונים שילוו אתכם. זו אולי דרך פחות "סקסית", אבל היא הדרך הבטוחה והמוכחת לבניית ביטחון פיננסי לאורך זמן.