דלג לתוכן
3.0Lirot
דלג לתוכן

האם כדאי לעשות מטריה ביטוחית לפנסיה? למי זה משתלם

כולנו יודעים שקרן פנסיה היא מוצר חובה, אבל האם ידעתם שהכיסוי הביטוחי שלה לאובדן כושר עבודה מגיע עם "כוכבית" קטנה שיכולה לעלות לכם ביוקר? כאן נכנסת לתמונה המטריה הביטוחית – תוספת קטנה שיכולה לעשות הבדל ענק.

מערכת לירות5 דק׳ קריאה
מטריה ביטוחית לפנסיה
Lirot AI
מטריה ביטוחית לפנסיה היא פוליסת ביטוח פרטית נפרדת שמרחיבה את הכיסוי לאובדן כושר עבודה שבקרן הפנסיה. ההגדרה בקרן היא כל עבודה התואמת את ההשכלה וההכשרה, ואילו המטריה מגדירה את הנכות לפי העיסוק הספציפי, כך שהפיצוי ניתן גם אם אפשר לעבוד בעבודה אחרת. המטריה מתאימה במיוחד לבעלי מקצועות חופשיים וצווארון לבן שההתמחות שלהם במרכזו, ולמי שצעיר ובריא מספיק לקבל אותה בתנאים טובים. היא פחות משתלמת למי שעובד בעבודה שאינה דורשת מיומנות ייחודית ולמי שמתקרב לגיל פרישה.

מטריה ביטוחית לפנסיה היא פוליסת ביטוח פרטית נפרדת שנועדה "לתקן" את החיסרון המרכזי בכיסוי אובדן כושר העבודה שבקרן הפנסיה הסטנדרטית. במקום ההגדרה הכללית של הקרן, המטריה מרחיבה את הכיסוי ומגדירה אתכם לפי העיסוק הספציפי שלכם, מה שמבטיח שתקבלו פיצוי גם אם אתם יכולים לעבוד בעבודה אחרת שאינה תואמת את מקצועכם המקורי. אז האם כדאי לעשות מטריה ביטוחית? בעיקר אם אתם עובדים במקצוע שדורש מיומנות ספציפית, ואם אתם צעירים ובריאים מספיק כדי לקבל אותה בתנאים טובים. בהמשך נפרט למי היא משתלמת, למי פחות, ומה לבדוק לפני שמחליטים.

נקודת התורפה של קרן הפנסיה שאתם חייבים להכיר

רובנו מניחים שאם נפקיד כסף לקרן פנסיה מדי חודש, אנחנו מכוסים. זה נכון חלקית. קרן הפנסיה אכן כוללת כיסוי למקרה של נכות (אובדן כושר עבודה), אבל יש פה מלכוד קטן וחשוב, במיוחד לבעלי מקצועות "צווארון לבן".

ההגדרה בקרן הפנסיה היא כללית למדי: אתם תיחשבו כמי שאיבדו את כושר העבודה רק אם לא תוכלו לעבוד בכל עבודה אחרת שתואמת את ההשכלה וההכשרה שלכם.

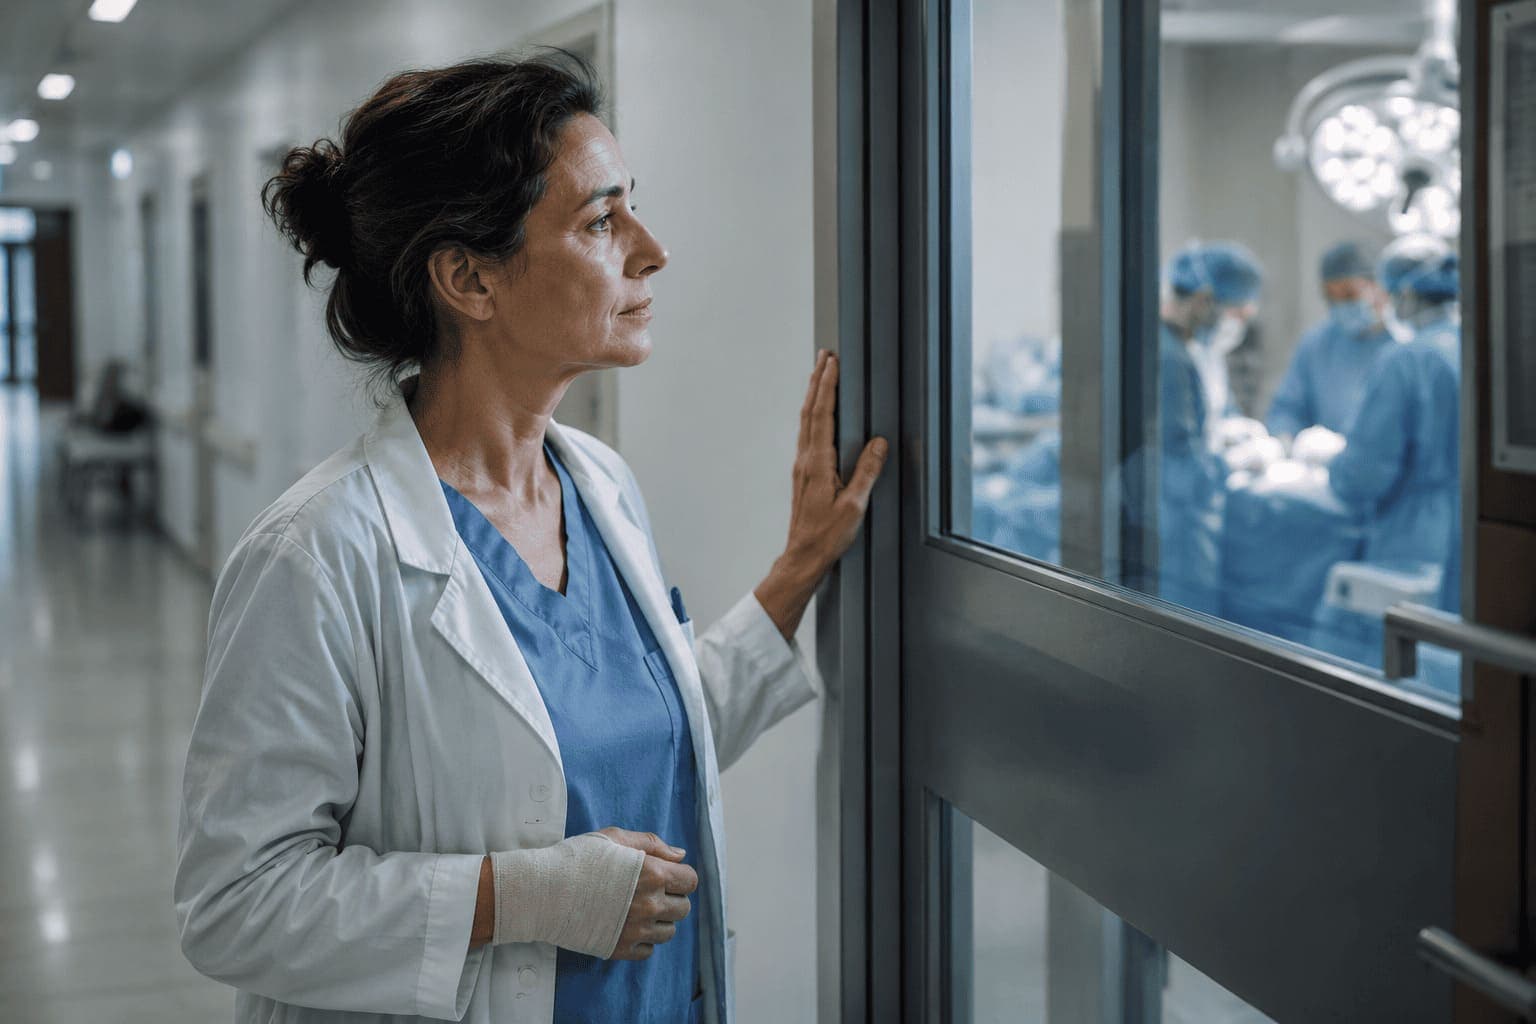
נשמע מסובך? בואו נפשט את זה עם דוגמה מהחיים: תחשבו על מנתחת בכירה. עבודה שדורשת ידיים יציבות במיוחד. לצערה, היא נפגעה בתאונה קלה בידה הימנית, פגיעה שמונעת ממנה לנתח, אבל לא מונעת ממנה, למשל, להיות מרצה לרפואה או מנהלת מחלקה. במצב כזה, קרן הפנסיה יכולה לטעון: "גברתי, את עדיין יכולה לעבוד כרופאה בתפקיד אחר שתואם את השכלתך, ולכן את לא זכאית לקצבת נכות". וזו הנקודה החשובה.

הפתרון: מה זו בעצם "מטריה ביטוחית" לקרן הפנסיה?

בדיוק בשביל למנוע מצבים אבסורדיים כאלה, חברות הביטוח יצרו את "המטריה הביטוחית". זו לא קרן פנסיה אחרת, אלא פוליסת ביטוח קטנה ונפרדת שרוכשים בנוסף לקרן הפנסיה הקיימת שלכם.

התפקיד שלה פשוט: לשדרג את ההגדרה של אובדן כושר עבודה. במקום ההגדרה הכללית של "כל עבודה שתואמת את הכשרתך", המטריה קובעת שהפיצוי יינתן אם לא תוכלו לעבוד בעיסוק הספציפי שלכם כפי שהיה לפני הפגיעה. בדוגמה שלנו, המנתחת הייתה מקבלת את קצבת הנכות, כי היא כבר לא יכולה לעבוד כמנתחת. פשוט וקריטי. הסבר מפורט על ההגדרה העיסוקית ועל מה שהפוליסה כוללת תמצאו במדריך מטריה ביטוחית לקרן פנסיה.

אז איך זה עובד בפועל? השוואה פשוטה

כדי להבין את ההבדל, הנה טבלה שמסכמת את המצב שלכם עם ובלי מטריה ביטוחית:

מאפייןקרן פנסיה בלבדקרן פנסיה + מטריה ביטוחית
הגדרת נכות"אי יכולת לעבוד בעבודה התואמת את הכשרתך""אי יכולת לעבוד בעיסוקך הספציפי"
דמי ניהולנמוכים יחסית (לרוב בקרנות ברירת מחדל)דמי ניהול נמוכים בפנסיה + עלות חודשית נוספת למטריה
גמישותהכול תחת קורת גג אחתניתן לנהל את הפנסיה בחברה אחת ואת המטריה בחברה אחרת
עדכון שכראוטומטי, לפי ההפקדות החודשיותיש לעדכן את סכום הביטוח במטריה באופן ידני לאחר העלאת שכר

היתרונות והחסרונות: מתי זה משתלם וממה צריך להיזהר?

כמו בכל החלטה פיננסית, גם כאן יש שני צדדים למטבע. חשוב שתכירו אותם.

היתרונות: ליהנות מכל העולמות

  1. כיסוי ביטוחי משופר בעלות נמוכה: אתם יכולים להישאר בקרן פנסיה ברירת מחדל עם דמי ניהול נמוכים, ועדיין לקבל כיסוי ביטוחי "עיסוקי" ומדויק שדומה לזה שהיה פעם בביטוחי המנהלים היקרים.
  2. גמישות מלאה: הפוליסה היא מוצר נפרד. זה אומר שאתם לא "כלואים" באותה חברה. תוכלו לבחור את קרן הפנסיה עם התשואות הכי טובות עבורכם, ובמקביל לרכוש את המטריה הביטוחית בחברה אחרת שמציעה את התנאים המועדפים.

החסרונות: הנקודות שדורשות את תשומת הלב שלכם

  1. האחריות עליכם: בניגוד לקרן הפנסיה שמתעדכנת אוטומטית עם כל הפקדה, את סכום הביטוח במטריה צריך לעדכן ידנית. קיבלתם העלאה משמעותית במשכורת? אתם צריכים ליצור קשר עם חברת הביטוח ולעדכן את הפוליסה, אחרת תהיו מבוטחים על סכום נמוך יותר מהשכר האמיתי שלכם.
  2. תשלום נפרד: חשוב לזכור שהתשלום על המטריה יורד בנפרד מההפרשות לפנסיה. אם הפסקתם לעבוד וההפקדות לפנסיה נעצרו, התשלום על המטריה ימשיך לרדת. בנוסף, תוקף המטריה מותנה בכך שיש לכם כיסוי ביטוחי פעיל בקרן הפנסיה.
  3. חיתום רפואי: בניגוד להצטרפות לקרן הפנסיה, רכישת מטרייה ביטוחית כרוכה בדרך כלל במילוי הצהרת בריאות, וחברת הביטוח רשאית להחריג מצבים רפואיים קודמים או לייקר את הפוליסה. לכן כדאי לבדוק אותה מוקדם, כל עוד אתם צעירים ובריאים.

האם כדאי לעשות מטריה ביטוחית? למי היא הכי מתאימה

התשובה תלויה בעיקר במקצוע שלכם. המטריה מתאימה במיוחד לבעלי מקצועות חופשיים וצווארון לבן שההגדרה הכללית של קרן הפנסיה פשוט לא מספיק טובה עבורם. חשבו על עורכי דין, רופאים, מהנדסים, מתכנתים, אדריכלים – כל מקצוע שהתמחות ספציפית עומדת במרכזו.

עבור חוסך צעיר במקצוע כזה, השילוב של קרן פנסיה זולה עם מטריה ביטוחית הוא כנראה השילוב המנצח. הוא מבטיח הגנה מקסימלית על ההכנסה שלו ושל משפחתו, מבלי לשלם את דמי הניהול הגבוהים של ביטוחי המנהלים מהדור הישן.

לעומת זאת, המטריה פחות משתלמת למי שעובד בעבודה שאינה דורשת מיומנות ייחודית, כי ממילא ההגדרה של הקרן קרובה לעיסוק שלו; למי שכבר מבוטח בביטוח אובדן כושר עבודה פרטי או בביטוח מנהלים עם הגדרה עיסוקית; ולמי שמתקרב לגיל פרישה, כשתקופת הכיסוי שנותרה קצרה והפרמיה גבוהה יותר.

כדי להחליט, בדקו שלושה דברים: מה הגדרת אובדן כושר העבודה בתקנון קרן הפנסיה שלכם, כמה תעלה הפוליסה לפי הגיל והשכר שלכם, ואילו מצבים רפואיים עלולים להיות מוחרגים בחיתום.

סיכום: לא להישאר חשופים בגשם

המטריה הביטוחית היא דוגמה מצוינת לאיך מוצר קטן וזול יחסית יכול לסגור פרצה קריטית בתוכנית הפנסיונית שלכם. היא לא מתאימה לכולם, אבל עבור קהל גדול של אנשי מקצוע, היא יכולה להיות ההבדל בין ביטחון כלכלי לבין כאב ראש גדול בדיוק בזמן הכי קשה.

כמו תמיד, אנחנו בצוות לירות מאמינים שהידע הוא הכוח שלכם. אל תמהרו לבצע שינויים לפני שאתם מבינים את כל התמונה, ואם אתם מרגישים שהדברים שכתבנו כאן נוגעים לכם, כדאי לבחון את הנושא לעומק.


