דלג לתוכן
3.0Lirot
דלג לתוכן

הבשורה שמשקיעים צריכים להכיר: בגלל מס יסף, מס רווחי ההון שלכם עלול להגיע ל-30%

במשך שנים, כלל האצבע היה פשוט: על רווחים בשוק ההון משלמים 25% מס. אבל מה אם נגלה לכם שבעלי הכנסות גבוהות משלמים בפועל עד 30%? הכירו את מס יסף, התוספת השקטה שנוגסת לכם ברווחי ההשקעות, והכי חשוב – איך להימנע ממנה באופן חוקי.

מערכת לירות5 דק׳ קריאה
מס ייסף למס רווחי הון
Lirot AI
מס יסף מעלה את מס רווחי ההון ל-30% עבור מי שהכנסתו השנתית החייבת עוברת את התקרה. התקרה עומדת על 721,560 ₪ בשנה, והמס הנוסף מוטל על כל ההכנסות, כולל רווחי הון ממימוש ניירות ערך. על רווחי הון מנכים הבנק או בית ההשקעות רק 25%, ואת ההפרש משלמים בדוח השנתי. דחיית המס אפשרית באמצעות פוליסת חיסכון, קופת גמל להשקעה או קופת גמל לפי תיקון 190, שבהן המס משולם רק במשיכה.

כן, קראתם נכון. אם ההכנסה השנתית החייבת שלכם (משכר, עסק, דיבידנד ועוד) עוברת תקרה מסוימת, אתם מחויבים ב"מס יסף" של 3% נוספים, ועל הכנסות הוניות נוספים עוד 2%. המס הזה חל לא רק על המשכורת, אלא על כל ההכנסות שלכם באותה שנה – כולל רווחי הון ממימוש ניירות ערך בתיק ההשקעות. התוצאה: מס רווחי ההון על החלק שמעל התקרה מזנק מ-25% ל-30%.

רגע, חשבתי שמס רווחי הון הוא 25% קבוע. מה זה בכלל "מס יסף"?

נשמע מבלבל? בואו נעשה סדר. מדובר בשני סוגי מס שונים, שהשילוב ביניהם יוצר את הבעיה.

מס רווחי הון: הבסיס שכולנו מכירים

כמעט כל משקיע יודע שכאשר מוכרים נייר ערך ברווח (מניה, אג"ח, קרן סל וכו'), המדינה לוקחת נתח מהרווח הריאלי (הרווח בניכוי אינפלציה). שיעור המס הסטנדרטי והמוכר הזה עומד על 25%. פשוט וברור.

מס יסף ("מס עשירים"): המס הנוסף על הכנסות גבוהות

כאן הסיפור מסתבך מעט. מה זה מס יסף? זו תוספת מס בשיעור של 3% שנועדה למסות באופן גבוה יותר בעלי הכנסות גבוהות מאוד. היא חלה על החלק מההכנסה השנתית החייבת במס שעולה על תקרה שנתית. החל משנת 2025 נוסף לה רכיב נוסף: 2% על הכנסות הוניות (רווחי הון, ריבית, דיבידנד ושכר דירה) שמעל אותה תקרה. כך מס יסף על רווחי הון מגיע בסך הכול ל-5%.

תקרת מס יסף עומדת על 721,560 ₪ בשנה (כ-60,130 ₪ בחודש). התקרה הוקפאה בגובה הזה לשנים 2025 עד 2027, כך שהיא לא מתעדכנת לפי המדד כמו בעבר.

כל שקל שתרוויחו מעל התקרה הזו בשנה קלנדרית אחת יחויב ב-3% מס נוספים, ושקל שמקורו בהכנסה הונית יחויב ב-5% נוספים, מעבר למדרגות המס הרגילות או למס רווחי ההון. התקרה נבדקת לכל אדם בנפרד, ולכן אצל בני זוג כל אחד בודק את ההכנסה שלו מול התקרה.

החיבור הכואב: איך מס יסף פוגש את תיק ההשקעות שלכם?

הטעות הנפוצה היא לחשוב שמס יסף חל רק על הכנסה מעבודה. האמת היא שהוא חל על סך ההכנסה החייבת, שכוללת בין היתר:

  • שכר עבודה ובונוסים
  • הכנסות כעצמאי או בעל חברה
  • הכנסות משכר דירה (במסלול החייב במס)
  • קצבאות מסוימות
  • וכן, גם רווחי הון!

בואו ניקח דוגמה מספרית כדי להמחיש איך עובד חישוב מס יסף: דנה היא מנהלת בכירה עם שכר שנתי של 650,000 ₪. בנוסף, יש לה תיק השקעות שבו היא מימשה השנה ניירות ערך ברווח של 200,000 ₪.

  • סך ההכנסה החייבת של דנה: 650,000 ₪ (שכר) + 200,000 ₪ (רווח הון) = 850,000 ₪.
  • ההכנסה החייבת במס יסף: 850,000 ₪ – 721,560 ₪ (תקרת מס יסף) = 128,440 ₪.

התוצאה: על 128,440 ₪ מתוך רווחי ההון שלה, דנה תשלם מס של 30% (25% רגיל + 3% מס יסף + 2% על הכנסה הונית), ולא 25%. זה אומר תוספת מס של כ-6,420 ₪ שהיא לא תכננה לשלם.

מתי ואיך משלמים מס יסף על רווחי הון?

על משכורת, המעסיק מנכה את מס היסף במקור כשהשכר החודשי עובר כ-60,130 ₪. על רווחי הון זה לא קורה: הבנק או בית ההשקעות מנכים 25% בלבד, כי הם לא יודעים מה סך ההכנסה השנתית שלכם. את ההפרש משלמים בדוח השנתי למס הכנסה (מי שהכנסתו עוברת את תקרת מס היסף חייב להגיש דוח), או מראש באמצעות מקדמות. כך תשלום מס יסף על רווח הון מגיע לפעמים כהפתעה, שנה אחרי המכירה.

מי נמצא ב"קבוצת הסיכון" לשלם 30% מס על רווחים?

אתם עשויים לחצות את תקרת מס היסף לא רק בגלל משכורת גבוהה. חשוב לחבר את כל מקורות ההכנסה שלכם, כולל אירועים חד-פעמיים כמו:

  • קבלת בונוס שנתי משמעותי.
  • מכירת נכס או אקזיט.
  • משיכת דיבידנד גדול מהחברה.
  • פדיון של תוכנית אופציות לעובדים (ESOP).

אם אתם צופים שבשנה מסוימת ההכנסה הכוללת שלכם תתקרב לתקרה, כל פעולת מכירה בתיק ההשקעות שלכם באותה שנה הופכת להיות "יקרה" יותר מבחינת מס.

הפתרון החוקי: 3 דרכים להימנע מתשלום מס יסף על השקעות

הבשורות הטובות הן שלא חייבים לקבל את המצב כגזירת גורל. המפתח הוא שליטה על מועד אירוע המס. בתיק השקעות רגיל, כל מכירה היא אירוע מס מיידי. אבל יש כלים פיננסיים שמאפשרים לדחות את המס.

פתרון #1: פוליסת חיסכון לדחיית מס

פוליסת חיסכון היא מכשיר השקעה המנוהל על ידי חברות הביטוח. היתרון המרכזי שלה בהקשר שלנו הוא דחיית מס. כל עוד הכסף נמצא בפוליסה, אפשר לעבור בין מסלולי השקעה ולבצע שינויים מבלי שזה ייחשב לאירוע מס. תשלום המס (25%, ללא מס יסף כל עוד הפדיון נעשה בשנה "רגילה") מתבצע רק במועד המשיכה של הכסף. אפשר גם למשוך את הכסף בחלקים על פני כמה שנים, כך שהרווח שנמשך בכל שנה לא יקפיץ אתכם מעל התקרה. גם קופת גמל להשקעה עובדת באותו עיקרון: מעבר בין מסלולים בתוכה אינו אירוע מס, והמס משולם רק במשיכה.

פתרון #2: קופת גמל בתיקון 190

קופת גמל לפי תיקון 190 היא אפשרות מצוינת נוספת לבני 60 ומעלה שכבר יש להם קצבה מזערית. גם כאן, כל הרווחים נצברים בפטור ממס שוטף, והמס משולם רק במשיכה. הבונוס הגדול בתיקון 190 הוא האפשרות למשוך את הכסף כקצבה פטורה ממס או במשיכה הונית חד-פעמית במס מופחת של 15% נומינלי בלבד – הרבה פחות מ-25% או 30%.

פתרון #3: תכנון אסטרטגי של מועד המימוש

אם אתם עדיין מעדיפים לנהל תיק השקעות רגיל, האסטרטגיה היא לתכנן. אם אתם יודעים שבשנה הבאה צפוי לכם בונוס גדול שיקפיץ אתכם מעל תקרת מס היסף, אולי כדאי לרכז את מימושי הרווחים בשנה הנוכחית. לחילופין, אם השנה הייתה "שנת שיא" בהכנסות, נסו לדחות מכירות של ניירות ערך רווחיים לשנה הבאה.

טבלת השוואה: תיק השקעות "רגיל" מול פתרונות דחיית מס

מאפייןתיק השקעות רגילפוליסת חיסכון / קופת גמל
מועד תשלום המסבכל פעולת מכירה (אירוע מס מיידי)רק במשיכה הסופית של הכסף
השפעת מס יסףחשוף. רווחים בשנה עם הכנסה גבוהה ימוסו בעד 30%.מוגן (בתכנון נכון). ניתן למשוך בשנה שבה לא חל מס יסף.
מעבר בין מסלוליםכרוך במכירה ותשלום מסללא אירוע מס
גמישותגבוהה ביותרגבוהה, אך המשיכה היא אירוע המס

סיכום: אל תתנו למס יסף להפתיע אתכם בכיס

המיסוי על השקעות הוא לא תמיד 25% כפי שרבים חושבים. עבור משקיעים עם הכנסה גבוהה, מס יסף על רווחי הון יכול להגדיל את הנטל ל-30% ולשחוק את התשואה נטו שלכם באופן משמעותי.

הבנת הכללים ושימוש בכלים פיננסיים חכמים כמו פוליסות חיסכון או קופות גמל יכולה לחסוך לכם אלפי שקלים. במקום לשלם מס מיותר, תוכלו לדחות אותו, לתכנן אותו, ובסופו של דבר להשאיר יותר כסף בכיס שלכם. לפני שמקבלים החלטה, כדאי תמיד לבדוק איזו פוליסת חיסכון מציעה את התנאים הטובים ביותר או להתאים את הפתרון למצבכם האישי.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

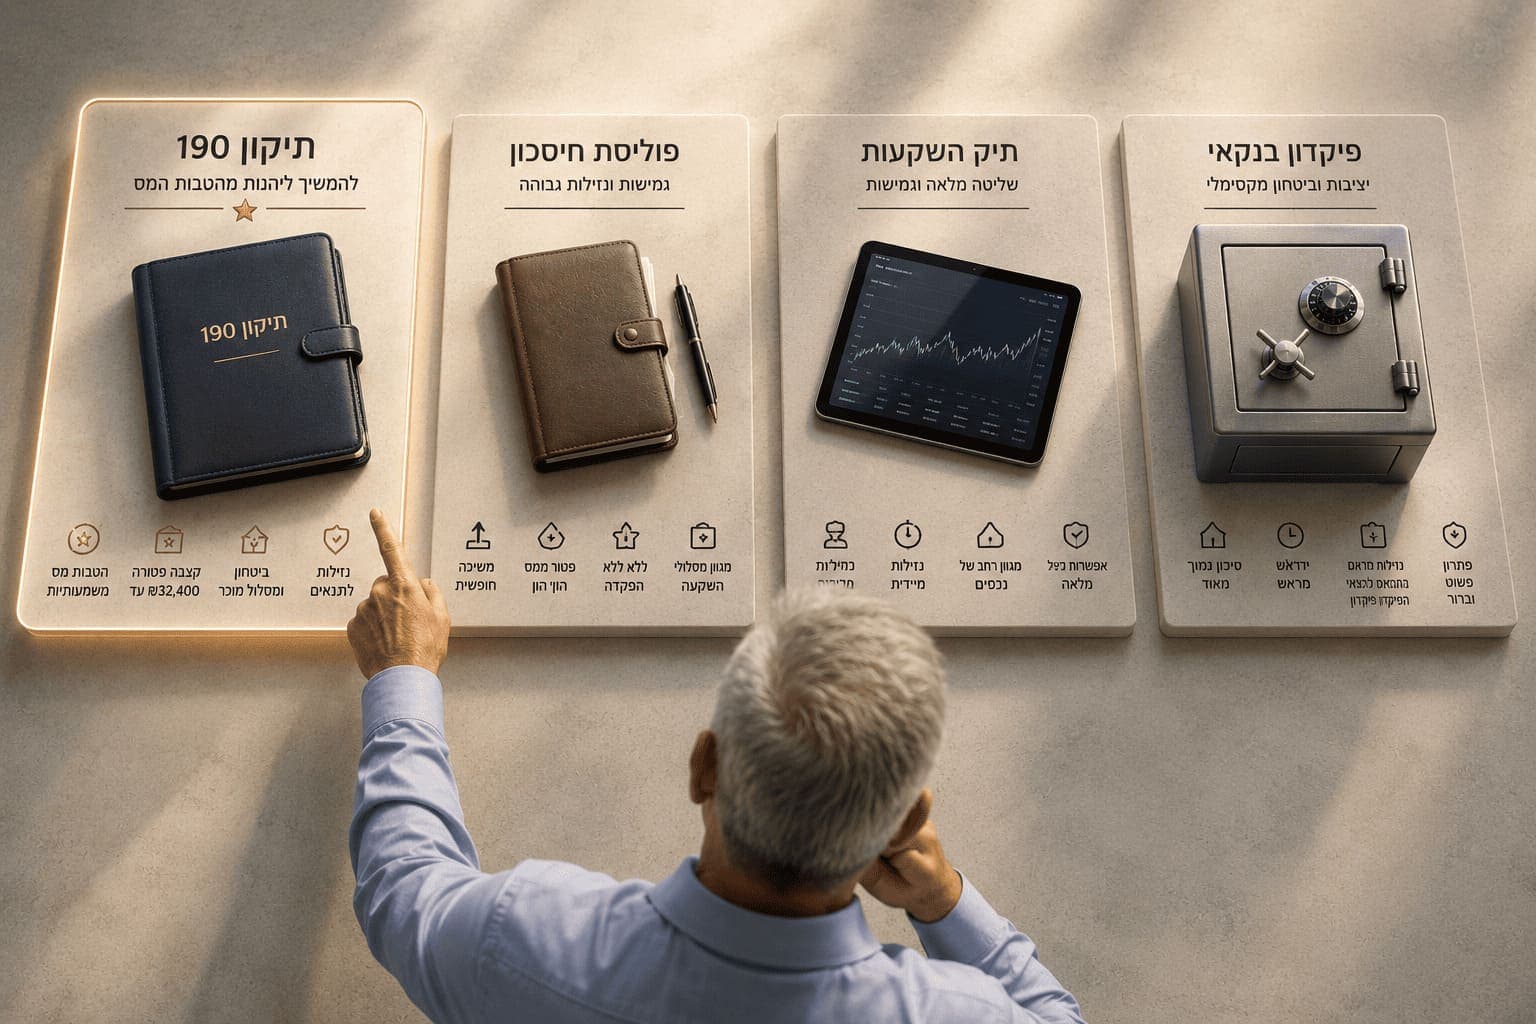
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
האם תיקון 190 זה אמיתי

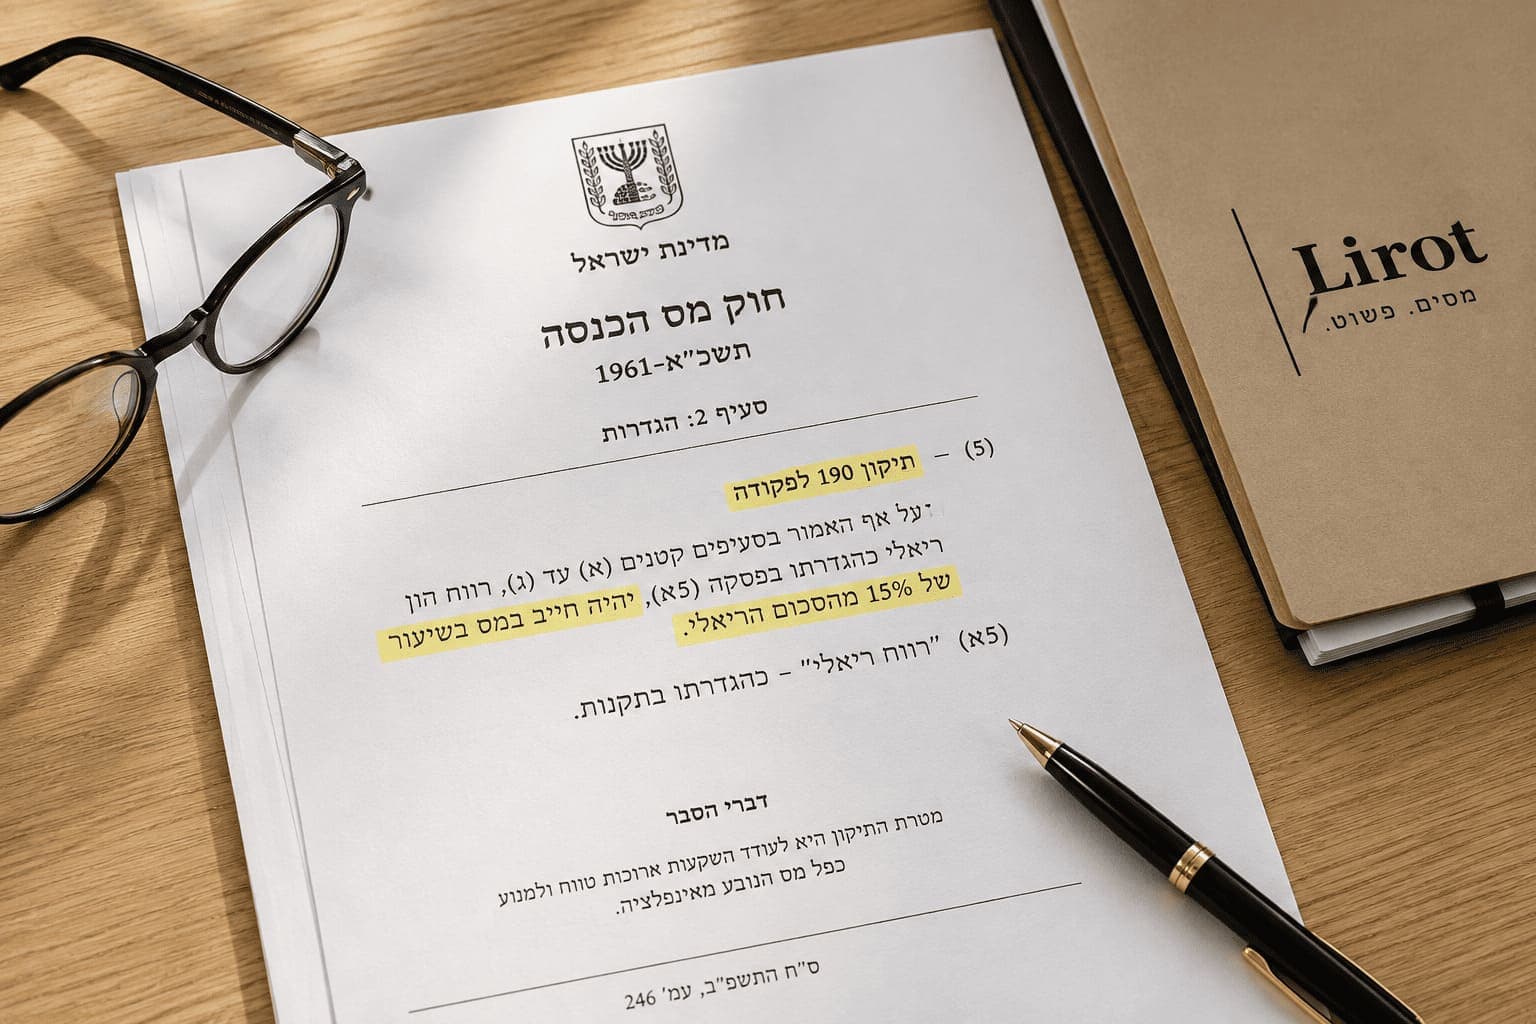
תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו