חדשLirot 3.0 — ייתכנו באגים זמניים

Lirot
דלג לתוכן

אינפלציה ותיקון 190: האם הטבת המס שלכם בסכנה?

האינפלציה עולה ופתאום כולם מדברים על ההשפעה שלה על תיקון 190. האם החיסכון שלכם עדיין נהנה מהטבת מס משמעותית, או שהיא נשחקת? בואו נעשה סדר אחת ולתמיד, בשפה פשוטה וברורה.

מערכת לירות3 דק׳ קריאה
תיקון 190 ואינפלציה

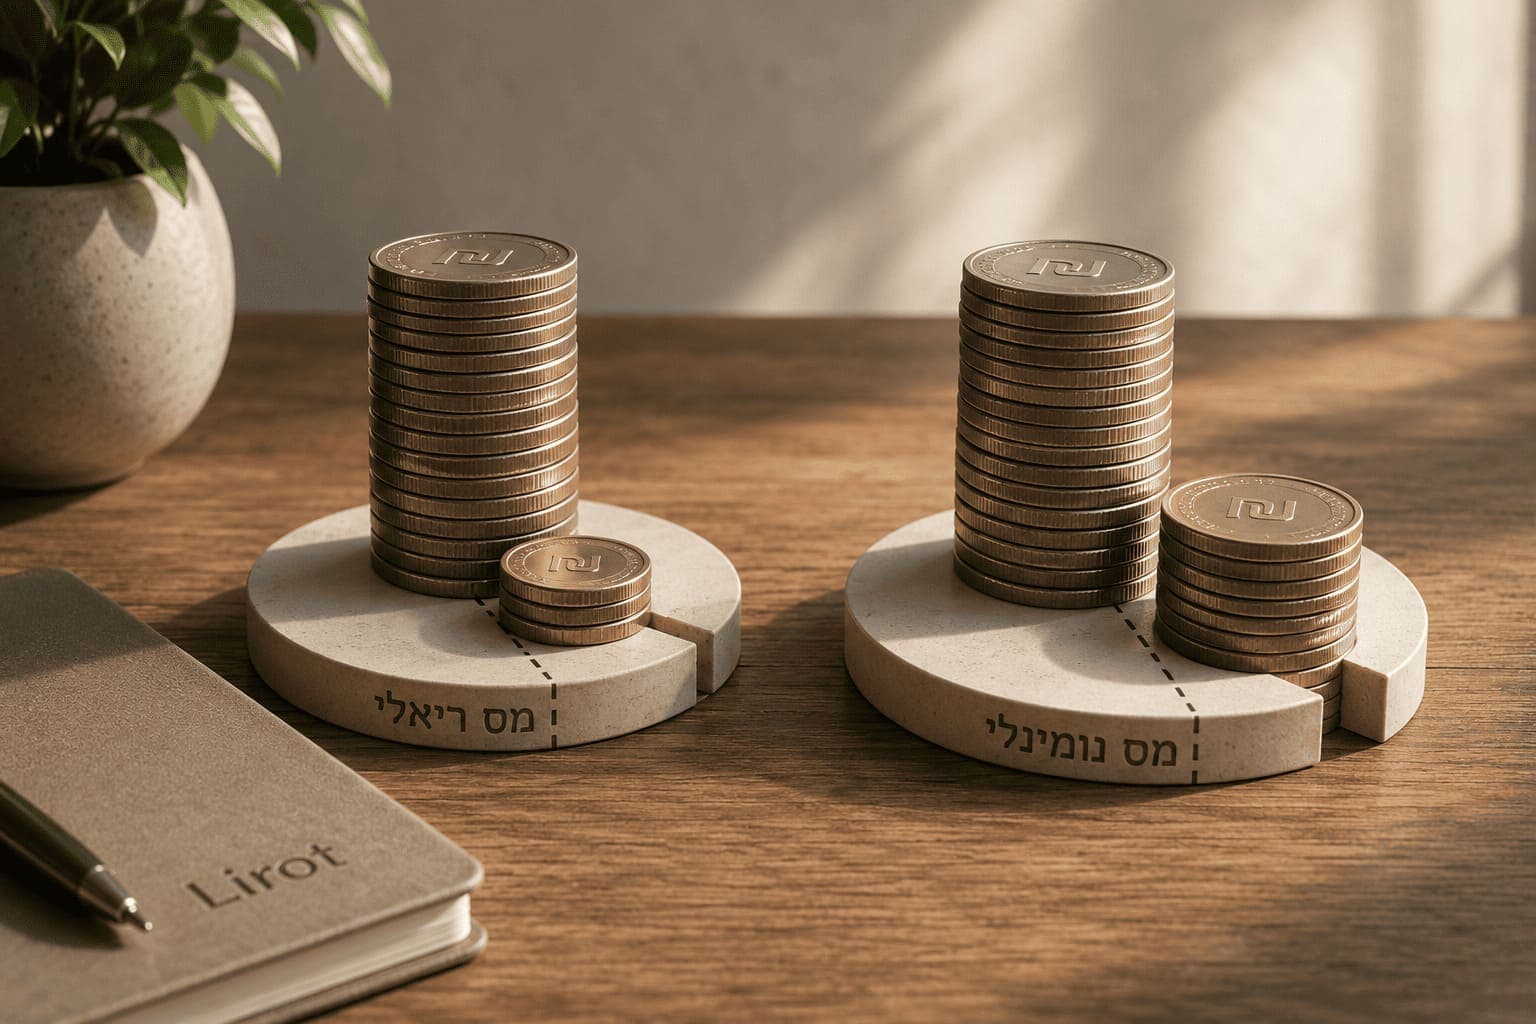
אינפלציה גבוהה עלולה לשחוק ואף לבטל את הטבת המס האטרקטיבית של תיקון 190. הסיבה לכך נעוצה בשיטת חישוב המס הייחודית שלו: בעוד שבתיק השקעות רגיל משלמים מס רק על הרווח האמיתי (ריאלי) שמעל האינפלציה, בתיקון 190 המס (15%) משולם על כל הרווח שנוצר (נומינלי), כולל החלק שרק פיצה על שחיקת ערך הכסף. כשהאינפלציה עולה, הפער הזה הופך למשמעותי ויכול להפוך את ההטבה ללא כדאית.

רגע, מה זו אינפלציה בכלל? (הסבר בגובה העיניים)

דמיינו שאתם יכולים לקנות היום עגלת קניות מלאה ב-100 שקלים. אם בשנה הבאה אותה עגלת קניות בדיוק תעלה לכם 103 שקלים, זוהי אינפלציה של 3%. הכסף שלכם פשוט שווה פחות – הוא קונה פחות. זוהי שחיקה מתמדת בכוח הקנייה שלנו, והיא הסיבה שחיסכון ש"שוכב" בעו"ש מאבד מערכו כל הזמן. המטרה של כל השקעה היא, בראש ובראשונה, להשיג תשואה שתהיה גבוהה יותר מקצב האינפלציה.

מס נומינלי vs מס ריאלי: ההבדל הקטן שעושה את כל ההבדל

כאן נמצא לב העניין. כדי להבין את ההשפעה על קופת גמל לפי תיקון 190, חשוב להכיר את שתי שיטות המיסוי על רווחי הון בישראל.

כך מחשבים מס על רווחים בתיק השקעות רגיל (מס ריאלי)

באלטרנטיבות כמו תיק השקעות מנוהל או פוליסת חיסכון, המדינה מכירה בכך שחלק מהרווח שלכם הוא בעצם "פיצוי" על האינפלציה. לכן, המס (בשיעור 25%) נגבה רק מהרווח האמיתי, כלומר לאחר שמנכים את שיעור האינפלציה.

דוגמה:

  • השקעתם 100,000 ₪ והרווחתם 7% (7,000 ₪).
  • האינפלציה באותה שנה הייתה 2%.
  • הרווח הריאלי שלכם הוא 5% (7% פחות 2%).
  • תשלום המס: 25% * 5,000 ₪ = 1,250 ₪.

וכך זה עובד בתיקון 190 (מס נומינלי)

תיקון 190 מציע הטבה משמעותית: מס מופחת של 15% בלבד על הרווח במשיכה כסכום חד-פעמי (הוני). אבל, יש "כוכבית": המס מחושב על כל הרווח, ללא התחשבות באינפלציה.

נחזור לאותה דוגמה:

  • השקעתם 100,000 ₪ והרווחתם 7% (7,000 ₪).
  • האינפלציה עדיין 2% (אבל כאן היא לא רלוונטית לחישוב).
  • הרווח הנומינלי הוא 7%.
  • תשלום המס: 15% * 7,000 ₪ = 1,050 ₪.

בדוגמה הזו, תיקון 190 עדיין מנצח. אבל מה יקרה אם האינפלציה תמשיך לעלות?

אז מתי תיקון 190 הופך לפחות משתלם? (נקודת האיזון)

השאלה הגדולה היא באיזה שלב יתרון המס של ה-15% נמחק בגלל החישוב הנומינלי. הנוסחה פשוטה יחסית: נקודת המפנה מתרחשת כאשר האינפלציה מהווה 40% מהתשואה שלכם.

תשואה שנתיתאינפלציה "בטוחה" (עד 40% מהתשואה)אינפלציה "מסוכנת" (מעל 40% מהתשואה)
5%עד 2%מעל 2%
7%עד 2.8%מעל 2.8%
10%עד 4%מעל 4%

בשורה התחתונה: אם השגתם תשואה של 10% והאינפלציה הייתה 3%, אתם עדיין במצב מצוין עם תיקון 190. אבל אם באותה שנה האינפלציה הייתה 5%, הייתם משלמים יותר מס מאשר בתיק השקעות רגיל.

איך מתנהלים נכון עם תיקון 190 בסביבת אינפלציה?

זה לא אומר שצריך לברוח מתיקון 190. ממש לא. הוא עדיין מכשיר חיסכון והשקעה פנטסטי עם יתרונות רבים (דחיית מס, עלויות ניהול נמוכות, אפשרויות הורשה). זה פשוט אומר שצריך לנהל אותו בחוכמה:

  1. בחירת הגוף המנהל: בתקופות אינפלציה, היכולת של בית ההשקעות להשיג תשואה גבוהה הופכת לקריטית עוד יותר. תשואה גבוהה יותר יוצרת "מרווח ביטחון" גדול יותר מהאינפלציה. זה הזמן להשוות בין קופות הגמל ולבחון את הביצועים שלהן.
  2. התאמת מסלול ההשקעה: אולי זה הזמן לשקול מסלול עם חשיפה מנייתית גבוהה יותר (כמובן, בהתאם לרמת הסיכון האישית שלכם) כדי לשאוף לתשואה שתתמודד טוב יותר עם שחיקת הכסף.
  3. מעקב ובקרה: תיקון 190 הוא לא מוצר של "שגר ושכח". חשוב להישאר עם היד על הדופק, לבחון את הביצועים לפחות פעם בשנה, ולוודא שהכסף שלכם נמצא במקום הנכון עבורכם.

סיכום: השקעה חכמה, לא "שגר ושכח"

הקשר בין אינפלציה לתיקון 190 מדגיש עיקרון חשוב בעולם הפיננסי: אין פתרונות קסם. תיקון 190 הוא כלי אדיר, אבל כמו כל כלי, צריך לדעת איך להשתמש בו נכון, במיוחד כשהתנאים הכלכליים משתנים. הבנת ההבדל בין מס נומינלי לריאלי היא המפתח לקבלת החלטות מושכלות, כאלה שיבטיחו שתמשיכו ליהנות מהיתרונות המשמעותיים שהמכשיר הזה מציע לשנים רבות קדימה.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה? גלו איך החלטה אחת פשוטה יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··4 דק׳
קראו
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

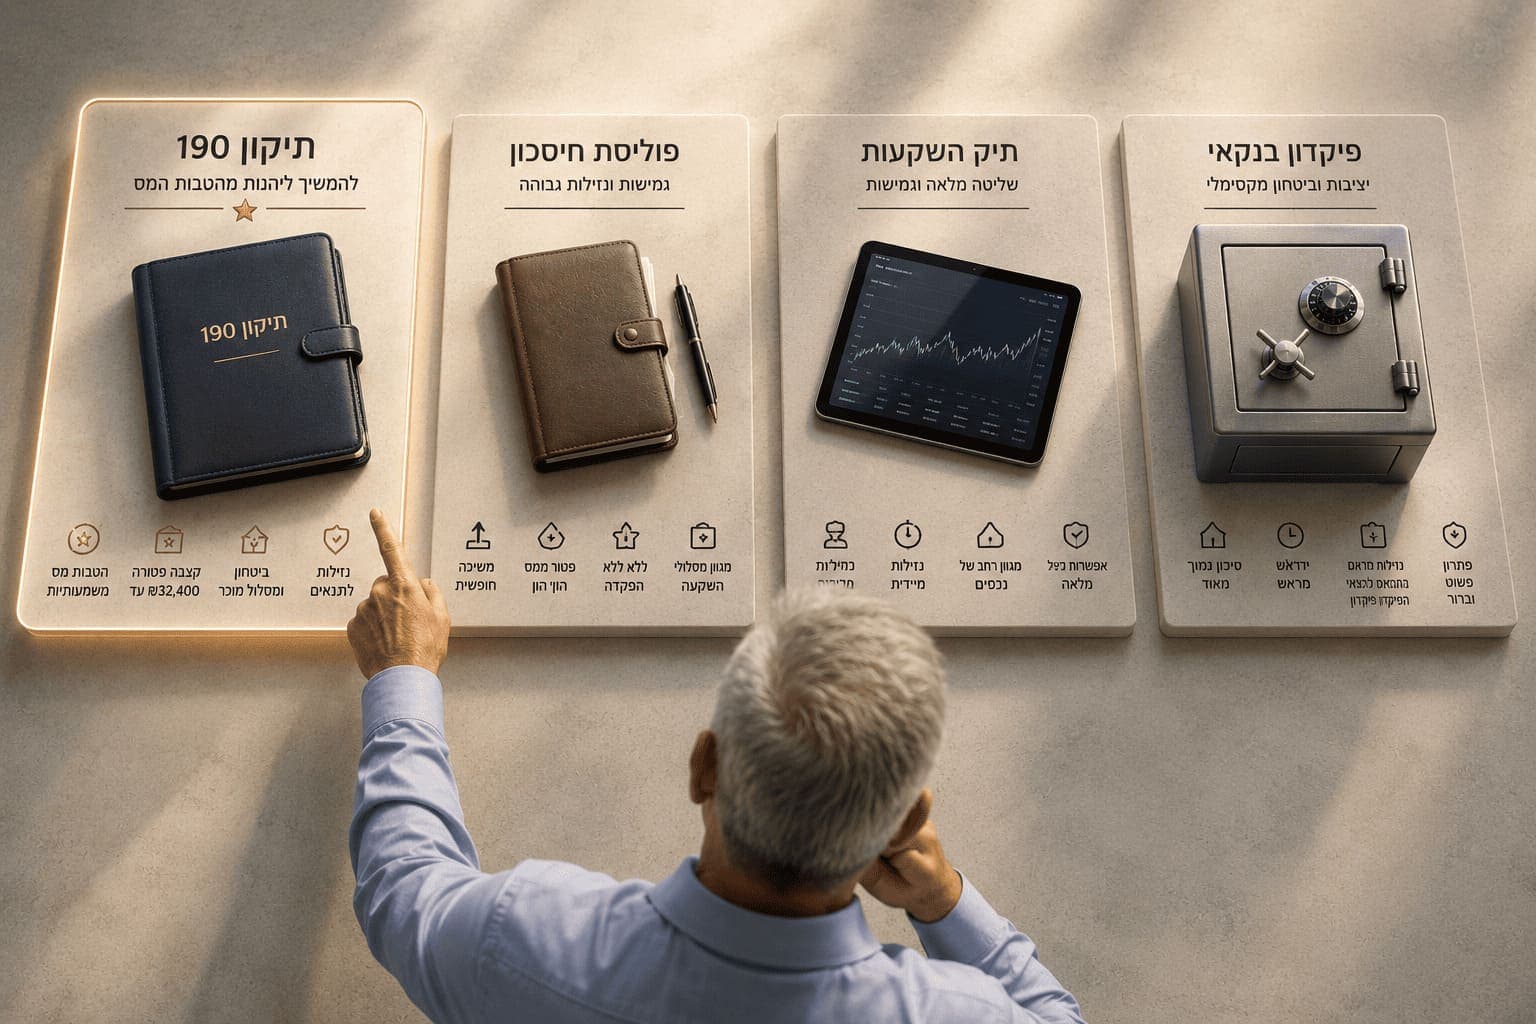
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··4 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··5 דק׳
קראו