

משיכת חיסכון לכל ילד במגדל: טופס 429, אישור הורה ומסמכים
איך מושכים את כספי חיסכון לכל ילד ממגדל: בקשה אונליין או טופס 429, מתי צריך חתימה של הורה, אילו מסמכים מצרפים, לאיזה חשבון עובר הכסף ותוך כמה ימים, ומה קורה למענקים של ביטוח לאומי.
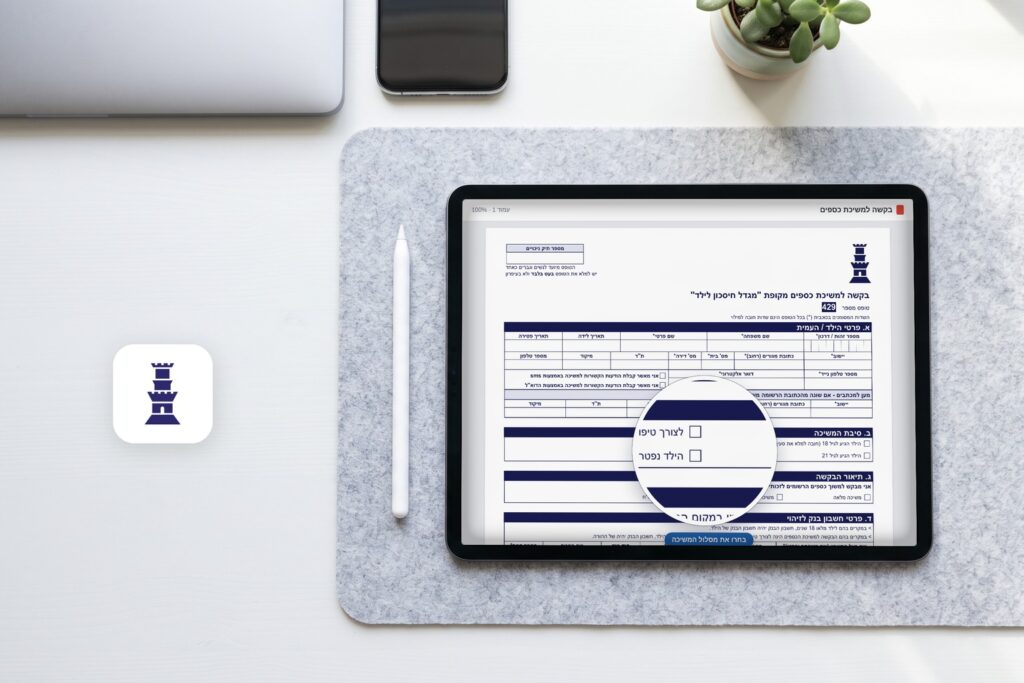
במגדל מושכים את כספי חיסכון לכל ילד בבקשה מקוונת באתר של מגדל, או בטופס 429 "בקשה למשיכת כספים מקופת 'מגדל חיסכון לילד'" (מהדורה 06.2025). מגיל 18 (לפי ביטוח לאומי, מסוף החודש שבו מלאו 18) מי שהחיסכון על שמו מבקש את המשיכה בעצמו, ועד גיל 21 צריך גם חתימה של אחד ההורים. מגיל 21 לא צריך אישור הורה. לפי התקנון של הקופה, מגדל מעבירה את הכסף תוך ארבעה ימי עסקים מהיום שקיבלה בקשה מלאה וחתומה. מגיל 18 הכסף עובר לחשבון הבנק של הילד. במשיכה לטיפול רפואי, ובפטירה שבה ההורים מושכים, הוא עובר לחשבון של ההורה, לפי טופס 429.
מתי אפשר למשוך
הקופה של מגדל נקראת "מגדל חסכון לילד", ומנהלת אותה מגדל מקפת קרנות פנסיה וקופות גמל בע"מ. בטופס 429 מסמנים אחת מארבע סיבות:
- הילד הגיע לגיל 18. לפי חוק הביטוח הלאומי, סעיף 74ג, אחד ההורים צריך לאשר את המשיכה בחתימתו. לפי סעיף 10.2 בתקנון של מגדל ולפי ביטוח לאומי, צריך את האישור הזה עד יום לפני גיל 21. לפי ביטוח לאומי, אפשר למשוך מסוף החודש שבו מלאו 18.
- הילד הגיע לגיל 21. לפי ביטוח לאומי, מגיל 21 אפשר למשוך בכל עת, בלי אישור הורים.
- טיפול רפואי של הילד, לפני גיל 18. רק במצב רפואי שעלול לפגוע בחייו, בגופו או בנפשו, רק כדי לממן את הצרכים הרפואיים שלו, ורק באישור של רופא מוסמך מטעם ביטוח לאומי (חוק הביטוח הלאומי, סעיף 74ד; סעיף 10.3 בתקנון). המענקים במקרה הזה מתוארים בחלק הבא.
- הילד נפטר. מי מושך ומתי, בחלק על פטירה בהמשך.
על השאלה מי מגיש את הבקשה, הילד או ההורים, אפשר לקרוא גם בתשובה מי מושך את הכסף מחיסכון לכל ילד.
מה קורה למענקים של ביטוח לאומי
לפי ביטוח לאומי (סכומים מ-1.1.2026):
- ילד שנולד עד 31.12.2016 מקבל מענק של 582 ש"ח בגיל 18.
- ילד שנולד מ-1.1.2017 לא מקבל מענק בגיל 18. במקומו הוא מקבל 291 ש"ח בגיל 3 ועוד 291 ש"ח בגיל בר או בת מצווה.
- בגיל 21 מופקד מענק נוסף של 582 ש"ח, רק אם לא נמשך כסף מהחיסכון לפני כן. אם מושכים לפני גיל 21, גם חלק מהכסף, המענק הזה לא מופקד. החריג הוא משיכה לטיפול רפואי לפני גיל 18.
- במשיכה לטיפול רפואי לפני גיל 18: לפי ביטוח לאומי, אחרי אישור הרופא מופקד מענק של 582 ש"ח, ובגיל 18 לא מופקד מענק. לפי חוק הביטוח הלאומי, סעיף 74ד(ב), מופקדים אז המענקים של גיל 3 ושל גיל בר או בת מצווה (291 ש"ח כל אחד, לפי הסכומים של 2026). ביטוח לאומי ממשיך להפקיד לחיסכון עד גיל 18, ואם החיסכון נשאר עד גיל 21 מופקד גם המענק של גיל 21.
ומה אם משכו את כל הכסף לפני שהמענק הופקד? לפי סעיף 11 בתקנון, במשיכה מלאה אחרי גיל 18 או אחרי גיל 21, מגדל לא סוגרת את החשבון לפני שהמענק נכנס, ומודיעה כשהוא מופקד.
שלב 1: ממלאים את הבקשה
- אונליין: בעמוד המשיכה של ביטוח לאומי יש רשימה של קופות שאפשר להגיש להן בקשה מקוונת. הקישור של מגדל מוביל לטופס המקוון "בקשה למשיכת כספים מקופת מגדל חיסכון לילד" באתר my.migdal.co.il.
- טופס 429: טופס של שני עמודים. ברשימת הטפסים באתר של מגדל, לפעולה הזו מופיעה רק הבקשה המקוונת, אבל את קובץ הטופס אפשר לפתוח בקישור הישיר באתר מגדל. ממלאים אותו בעט בלבד, לא בעיפרון.
בטופס ממלאים את פרטי הילד, כולל טלפון נייד ודואר אלקטרוני, מסמנים את סיבת המשיכה ובוחרים משיכה מלאה או משיכה חלקית בסכום שכותבים. לביטוח לאומי יש גם טופס כללי, 5022, שגם אותו מגישים לקופה ולא לביטוח לאומי. לקופה של מגדל יש טופס משלה, 429.
שלב 2: חשבון הבנק והחתימות
- כשלילד מלאו 18, הכסף עובר לחשבון הבנק של הילד (טופס 429, סעיף ד'; סעיף 10.4 בתקנון).
- במשיכה לטיפול רפואי או אחרי פטירה, לפי טופס 429 (סעיף ד') הכסף עובר לחשבון הבנק של ההורה. בפטירה שבה זכאים יורשים או מוטבים, הכסף עובר אליהם (תקנות חיסכון ארוך טווח לילד, סעיף 10).
- בעל החשבון חותם בסעיף ד' על פרטי החשבון.
- בין גיל 18 ל-21, ההורה המאשר ממלא את סעיף ו' וחותם עליו. לפי הטופס, הורה מאשר הוא ההורה הביולוגי, הורה מאמץ או אפוטרופוס.
- בעמוד 2 יש מקום לחתימה של הילד ולחתימה של ההורה על ההצהרות.
שלב 3: מצרפים מסמכים
לפי סעיף ה' בטופס 429:
- צילום תעודת זהות או דרכון בתוקף של הילד.
- צילום המחאה (צ'ק) או אישור ניהול חשבון של הילד.
- צילום תעודת זהות או דרכון בתוקף של ההורה המאשר, אם צריך אישור הורה.
במשיכה בגלל מצב רפואי צריך אישור של רופא מטעם ביטוח לאומי. בטופס 429 לא כתוב איזה מסמך רפואי מצרפים, ואת זה מבררים במוקד של מגדל.
שלב 4: שולחים ומחכים לכסף
בטופס 429 לא כתוב לאן שולחים אותו. את דרך ההגשה של הטופס המודפס מבררים במוקד "קרנות השתלמות וקופות גמל" של מגדל (הפרטים בסוף המדריך).
לפי סעיף 10.4 בתקנון, מגדל משלמת תוך ארבעה ימי עסקים מהיום שקיבלה בקשה מלאה וחתומה. אם מועד ההעברה נופל באחד משלושת ימי העסקים הראשונים בחודש, מגדל רשאית לדחות אותו ליום העסקים הרביעי באותו חודש (סעיף 10.5). אם מגדל מאחרת, היא משלמת ריבית פיגורים (סעיף 12). תוך 10 ימי עסקים מהתשלום היא שולחת דוח על המשיכה (סעיף 11).
משיכה אחרי פטירה של ילד
לפי תקנות הביטוח הלאומי (חיסכון ארוך טווח לילד), סעיף 9, ולפי סעיף 18 בתקנון של מגדל:
- ילד שנפטר לפני גיל 16 והיו לו שני הורים: כל הורה מושך מחצית מהחיסכון.
- ילד שנפטר לפני גיל 16 והיה לו הורה אחד: ההורה מושך את כל החיסכון.
- ילד שלא היה לו הורה בזמן הפטירה, או שנפטר אחרי גיל 16: חלים כללי התקנון. מגיל 18 אפשר למנות מוטבים (סעיף 18.3), ואם מונו, הם מקבלים את הכסף. אם לא מונו מוטבים, הכסף מתחלק לפי סעיף 21 בתקנון: לפי צוואה עם צו קיום צוואה, או לפי צו ירושה.
- בלי צו ירושה או צו קיום צוואה, מגדל משלמת רק אם מתקיימים כל התנאים האלה: היתרה לא עולה על 8,000 ש"ח, סכום שמתעדכן כל 1 בינואר לפי המדד (כך בעמוד של מגדל על משיכה מחשבון של עמית שנפטר עם יתרה נמוכה; בתקנון מ-2018 מופיע סכום של 5,000 ש"ח, שמתעדכן לפי ההסדר התחיקתי). עברו לפחות 3 שנים מהפטירה, המבקשים הם בן או בת הזוג, הורה או ילד של מי שנפטר, הם חתמו על כתב שיפוי, ומגדל בדקה מול הרשם לענייני ירושה שלא הוצא צו ירושה או צו קיום צוואה ושלא הוגשה בקשה לצו כזה.
לפי ביטוח לאומי, כשנפטר ילד שקיבלו עבורו קצבת ילדים, הקצבה וההפקדות לחיסכון נמשכות בחודש הפטירה ועוד 3 חודשים, ורק אחרי זה ההורים יכולים למשוך את הכסף. בטופס 429 מסמנים "הילד נפטר" וממלאים את תאריך הפטירה.
מס על המשיכה
לפי ביטוח לאומי ולפי מגדל, מהמשיכה מנכים מס רווחי הון. לפי סעיף 13 בתקנון, מגדל מנכה את המס לפי החוק. לפי ביטוח לאומי, אם משאירים את הכסף בקופת הגמל להשקעה עד גיל הפרישה, אפשר לקבל אותו אחרי הפרישה כקצבה, בלי מס רווחי הון.
אם משהו לא מסתדר
מוקד "קרנות השתלמות וקופות גמל" של מגדל: טלפון 03-9201010, פקס 03-9201040, מייל mokedge@migdal.co.il, בשעות 08:30 עד 16:00. ביטוח לאומי לא מטפל במשיכה עצמה. לפי ביטוח לאומי, יש גורמים פרטיים שמציעים בתשלום עזרה במשיכה, אבל אפשר להגיש את הבקשה ישירות לקופה בלי עלות נוספת.
על הקופה של מגדל, המסלולים והתשואות שלה, אפשר לקרוא בעמוד חיסכון לכל ילד במגדל.
המידע נכון ל-3 בנובמבר 2026, לפי חוק הביטוח הלאומי (סעיפים 74ג ו-74ד), תקנות הביטוח הלאומי (חיסכון ארוך טווח לילד), התשע"ז-2016, התקנון של מגדל חסכון לילד (הקובץ שמגדל מקשרת בעמוד המוצר, מ-2018), טופס 429 של מגדל ועמוד המשיכה באתר ביטוח לאומי. הוא לא ייעוץ פנסיוני ולא ייעוץ מס. לפני שמגישים, בדקו את ההוראות העדכניות באתר מגדל.
מדריכים נוספים
לכל המדריכים ←
משיכת חיסכון לכל ילד בהפניקס: מי מושך, מתי ואיך מגישים
איך מושכים את כספי חיסכון לכל ילד שמנוהלים בהפניקס: מגיל 18 הילד מגיש בקשה באזור האישי, עד גיל 21 צריך חתימה של הורה, לאיזה חשבון הכסף עובר ותוך כמה זמן, ומה קורה למענק של גיל 21.
משיכת חיסכון לכל ילד: מגיל 18, אישור הורה וטופס 5022
איך מושכים כסף מחיסכון לכל ילד: מגיל 18 באישור של הורה ומגיל 21 בלי אישור, בקשה מקוונת לקופה או טופס בל/5022, אילו מסמכים מצרפים, מענק גיל 21, מס, ומשיכה לפני 18 בגלל מצב רפואי או פטירה.


