

איך מקבלים קצבה מגמל להשקעה במגדל
במגדל בוחרים טופס לפי היעד: מקפת אישית, מקפת משלימה או קופת ביטוח. כאן הצעדים, תוקף הבקשה והמס.
במגדל הצעד הראשון הוא לבחור טופס, וזה תלוי ליעד: קרן פנסיה "מגדל מקפת אישית", "מגדל מקפת משלימה" או קופת ביטוח. הגמל להשקעה עצמו לא משלם קצבה, ולכן מעבירים את הכספים, מגיל 60, ליעד שמשלם. כך מקבלים קצבה מגמל להשקעה במגדל, צעד אחרי צעד.
איזה טופס של מגדל מתאים
במדריך הניוד של מגדל כתוב שאפשר לנייד מקופת גמל להשקעה לקרן פנסיה או לביטוח מנהלים, בתנאי שהגעתם לגיל פרישה מוקדמת (60). הטפסים של מגדל:
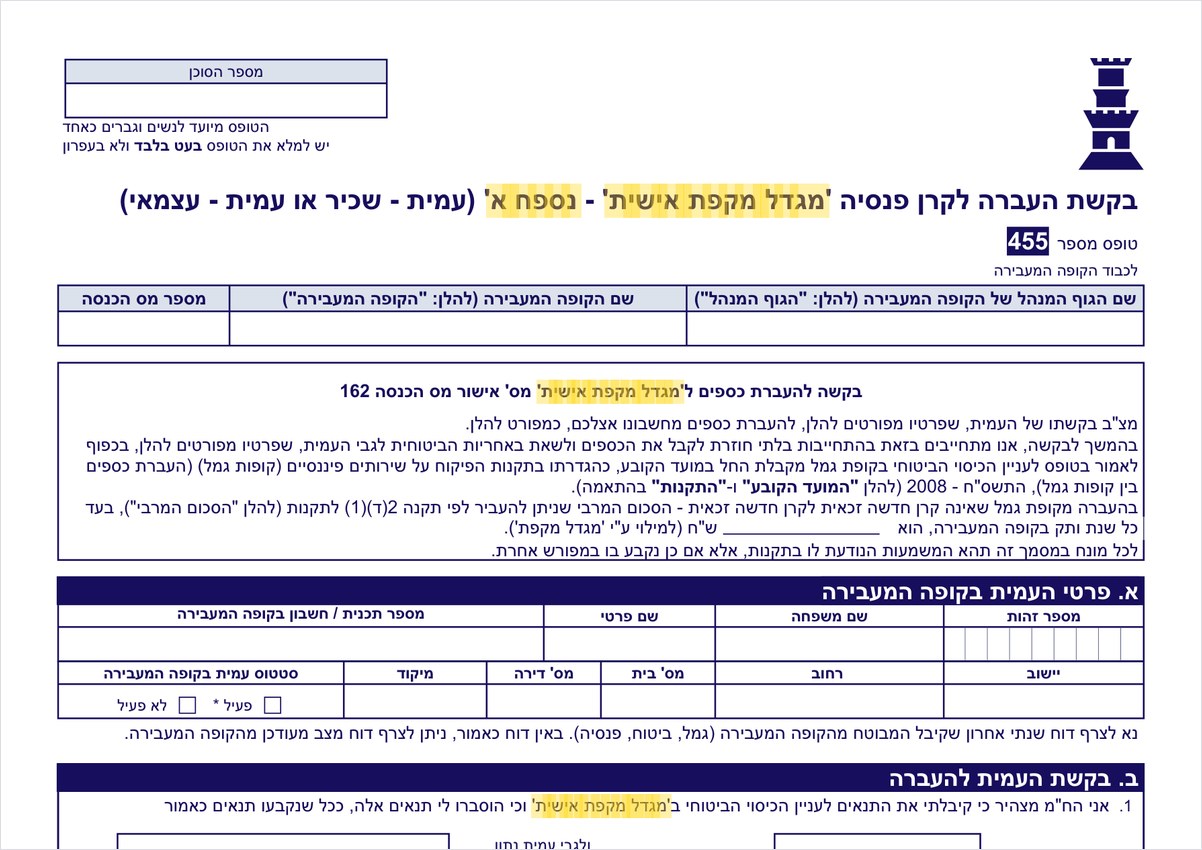
- "בקשת העברה לקרן פנסיה 'מגדל מקפת אישית' – נספח א'", טופס 455 (מהדורה 11.2024).
- "בקשת העברה לקרן פנסיה 'מגדל מקפת משלימה' – נספח א'", טופס 539 (מהדורה 11.2024).
- "בקשת העברה לקופת ביטוח – נספח א'", טופס 50 (מהדורה 09.2021).
איך מגישים בקשת ניוד לקצבה במגדל
- מוודאים שמלאו לכם 60, שאין יתרת הלוואה בקופה ושאין עיקול או שעבוד על כל היתרה.
- בוחרים את הטופס לפי היעד, כמו ברשימה למעלה, ומורידים אותו.
- ממלאים את פרטי הקופה המעבירה, ובוחרים כמה להעביר: את מלוא הכספים, סכום או אחוז מהיתרה.
- בוחרים מסלול השקעה למקבלי קצבה. מגדל כותבת שהניוד הוא למסלול כזה ולשם קבלת קצבה בלבד.
- פונים לסוכן הביטוח שלכם או ישירות לקופה המקבלת, וחותמים אישית על הבקשה.
עד מתי הבקשה בתוקף
לפי מגדל, בקשת ניוד פוקעת אם לא הועברה לקופה המעבירה תוך 120 יום מהחתימה, כשמדובר בעמית פעיל. עמית לא פעיל, או עמית פעיל שהודיע שלא יפקיד לקופה המקבלת, צריך להספיק תוך 60 יום.
מי שמעדיף שמישהו יוביל אותו בין שלושת הטפסים יכול לפנות למומחה של לירות פיננסים, ויחד יעברו על הבחירה והבקשה.
מה קורה לכסף ומה עם המס
מגדל כותבת שהניוד תמיד לתכנית חדשה בגוף המוסדי, ולא לתכנית ישנה שאינה משווקת, ושהוא אינו אירוע מס ואינו כרוך בעלות. קצבה מוכרת פטורה ממס למי שמלאו לו 60, ומי שמושך סכום חד-פעמי משלם מס על הרווח הריאלי. בתקנון "מגדל מקפת אישית" (06/2025) כתוב שקבלת קצבת זקנה מכספים שהועברו מגמל להשקעה בלבד לא משנה את "גיל תחילת הכיסוי הביטוחי" בקרן.
הכללים המשותפים לכל החברות, כולל התקרה בקרן פנסיה מקיפה ולוחות הזמנים של ההעברה, במדריך לקצבה פטורה ממס מקופת גמל להשקעה.
שאלות נפוצות
אפשר להעביר רק חלק מהכסף?
בטפסים של מגדל אפשר לבחור את מלוא הכספים, סכום או אחוז.
אפשר להעביר לתכנית ישנה של מגדל?
לא. לפי מגדל, הניוד מתבצע תמיד לתכנית חדשה ולא לתכנית ישנה שאינה משווקת במועד הניוד.
עוד מדריכים של מגדל
- איך מבקשים הלוואה מקופת גמל להשקעה במגדל
- שינוי מסלול השקעה במגדל: טפסים 492, 495, 725 ו-17
- איך מעדכנים פרטים אישיים במגדל: טופס 464, 504 ו-20
הפרטים לפי מדריך הניוד, עמוד הטפסים ותקנון מגדל מקפת אישית של מגדל, כפי שנקראו ב-24.10.2026. עוד טפסים: כל הטפסים של מגדל.
מדריכים נוספים
לכל המדריכים ←
מדריך עדכון ושינוי מוטבים בגמל להשקעה
איך מגישים בקשה לשינוי מוטבים בקופת גמל להשקעה, אילו פרטים צריך להכין ואיך מוודאים שהשינוי נקלט במערכת, שלב אחר שלב.

טפסים של מיטב: איזה טופס לכל פעולה
איפה מיטב (בעבר מיטב דש) מפרסמת את הטפסים, ואיזה טופס מתאים לכל פעולה בפנסיה, בגמל, בהשתלמות ובגמל להשקעה: משיכה, ניוד, מסלול, מוטבים, הצטרפות והחזר הלוואה.
איך עושים שינוי מסלול השקעה במיטב
במיטב משנים מסלול באזור האישי או בטופס לדוא"ל. כאן הכתובות, הטפסים והמועדים לפי מוצר.
איך מושכים כספי נפטר ממיטב
במיטב טופס אחד למוטבים ויורשים, ושתי כתובות מייל שונות באתר ובטופס. כאן מה שולחים ולאן.


