דלג לתוכן
3.0Lirot
דלג לתוכן

איך להוזיל דמי ניהול בקופת גמל להשקעה?

דמי ניהול בקופת גמל להשקעה הם נושא חשוב לכל חוסך. כיצד ניתן להוזיל את דמי הניהול מבלי לוותר על איכות ניהול ההשקעות?

מערכת לירות7 דק׳ קריאה
איך להוזיל דמי ניהול בקופת גמל להשקעה?
Lirot AI
דמי ניהול בקופת גמל להשקעה ניתנים להוזלה בדרך של משא ומתן מול הגוף המנהל. התהליך מתחיל באיסוף רשימה של כל מוצרי החיסכון הפנסיוניים והנזילים, ובבירור דמי הניהול העדכניים בכל אחד מהם. לאחר מכן פונים לגוף הקיים בבקשה להטבה, ואם אין הסכמה, מציגים הצעות כתובות מגופים אחרים ומבקשים שוב. הדמי הנמוכים צריכים לבוא עם אישור בכתב, ואין הבטחה שהגוף יוזיל את הדמי.

קופת גמל להשקעה היא מוצר שנחשב עדיין "חדש", ולכן יש אפשרויות רבות להוזיל את דמי הניהול מבלי להתפשר על איכות ניהול ההשקעות. כמובן, אין שום דבר בטוח, אך קוראים רבים שלנו הצליחו בעזרתנו לכופף מעט את דמי הניהול היכן שהיה ניתן ולהגיע לדמי ניהול נמוכים בגמל להשקעה.

התהליך עצמו אינו מורכב ודורש מעט סבלנות והרבה קפדנות על הפרטים החשובים.

מומלץ להכין מראש

  • מחברת ועט או אקסל (למתקדמים)
  • זמן פנוי לשיחות טלפון
  • מצב רוח טוב

עורכים שולחן לפני שיוצאים לדרך

השלב הראשון לפני שיוצאים לדרך הוא לאסוף לרשימה את כל מוצרי החיסכון הפנסיוני והנזיל שיש ברשותכם. רבים נוטים לדלג על השלב הזה מתוך מחשבה שמדובר רק בקופה "יקרה" אחת, אך דווקא הסתכלות רחבה על פני כל המוצרים הפנסיוניים שלכם היא שתסייע בהוזלה, ומיד נסביר כיצד.

בהמשך לרשימה של כל מוצרי החיסכון, ניצור קשר עם הגופים ונבקש לדעת מה דמי הניהול העדכניים. אם יש לנו הטבה ממקום עבודה או כתוצאה מ"מבצע" של אותו גוף, נבקש לדעת מה תוקף ההטבה.

אם אתם רוצים לדלג על השלב הזה, היום ניתן לקבל דוח מסלקה פנסיונית במהירות ובקלות. דוח כזה יכלול את כל הפרטים האפשריים על המוצרים הפנסיוניים שברשותכם.

אתם מוזמנים לפנות אלינו על מנת לקבל דוח כזה ללא עלות.

נמשיך. אחרי שריכזנו את כל המוצרים הפנסיוניים שלנו, נשתף את בני הבית הקרובים בשמות הגופים ברשימה שלנו. שיתוף כזה לעיתים מוביל להוזלה כתוצאה מריכוז כספים של בני משפחה או כתוצאה מהטבה כזאת או אחרת (מעסיק, מועדון וכו').

אם אין לנו הטבה מבני משפחה, נפנה חזרה לרשימה שלנו והפעם נבחר גוף מוביל בערך מוחלט, כלומר ללא קשר לדמי הניהול.

כלומר, נבחן את פרמטר התשואה כדי לוודא שהגוף שממנו נרצה להשיג הנחה בדמי ניהול הוא אכן הגוף שנרצה לנהל אצלו את הקופות לאורך שנים.

כמה דמי ניהול לבקש בקופת גמל להשקעה?

דמי ניהול טובים בקופת גמל להשקעה הם דמי ניהול נמוכים בהרבה מהתקרה הקבועה בתקנות, שעומדת על 1.05% בשנה מהצבירה ועד 4% מההפקדות. בפועל, רוב החוסכים משלמים הרבה פחות מהתקרה, ולכן לפני שאתם מרימים טלפון כדאי לדעת מה הממוצע בשוק ולבקש דמי ניהול נמוכים ממנו. ככל שהצבירה שלכם גדולה יותר, כך גדל הסיכוי לקבל הנחה.

איך למצוא קופת גמל להשקעה עם דמי ניהול נמוכים? השוו בין הגופים את דמי הניהול הממוצעים שהחוסכים משלמים בפועל, לצד התשואות לאורך כמה שנים, למשל בהשוואת קופות גמל להשקעה שלנו. הנתון הזה הוא נקודת פתיחה טובה למשא ומתן: אם הגוף שלכם גובה יותר מהממוצע, יש לכם סיבה טובה לבקש הוזלה.

פנייה ראשונה לבתי השקעות וחברות ביטוח

השלב הראשון תמיד מתחיל בגישה מנומסת וחיובית. תופתעו לגלות כמה פעמים לקוחות מקבלים הטבות רק מעצם פנייה מנומסת, שכן לעיתים באמת יש שינוי במדרג דמי הניהול ויש אפשרות להטיב עם הלקוחות.

נחלק את השלב הזה לשניים. בפעם הראשונה נפנה לגוף הקיים, שכן נרצה להשאיר את הכסף שם בכל מקרה. בפעם השנייה נתאר מצב שבו אנו לא רוצים להשאיר את קופת הגמל להשקעה שלנו לניהול בגוף הנ"ל, ולכן נפנה לגוף החדש וננהל משא ומתן לטובת העברה של הקופה.

מתחילים!

במקרה הראשון, נפנה פנייה מנומסת לגוף הקיים, בית השקעות או חברת ביטוח, ונבקש לקבל הטבה בדמי ניהול מהסיבות הבאות:

  • אתרוג משפחתי: לרוב, גופים מובילים ישמחו להגדיל את מצבת הלקוחות שלהם, ולכן שתפו את בית ההשקעות או חברת הביטוח במוצרים הפנסיוניים של בני המשפחה (לא בהכרח רק גמל להשקעה), ושאלו אם תוכלו לקבל הטבה בדמי ניהול כאתרוג המנהל סך צבירה גדול יותר.
  • ריכוז של המוצרים שלכם (לא אידיאלי): בדומה לאתרוג משפחתי, גם כאן ניתן להיעזר במנוף פיננסי של מוצרים פנסיוניים נוספים שלכם לטובת הטבה בדמי הניהול, אם תשקלו להעביר מוצרים נוספים לאותו גוף.
    הסיבה שצעד זה לא אידיאלי היא שלעיתים האובדן של פיזור הסיכונים לא מצדיק הוזלה בדמי ניהול, גדולה ככל שתהיה, שכן פערי התשואות יכולים להיות גבוהים פי כמה מגובה דמי הניהול.
  • הפקדה לאותה קופה: לקופת גמל להשקעה, בדומה לפוליסות חיסכון או למוצרים לניהול כספים נזילים, אפשר להפקיד גם הפקדה חד-פעמית יזומה, ולכן שאלו את אותו גוף מה מדרג דמי הניהול ואם הפקדה נוספת תעניק הוזלה בדמי הניהול.
  • נאמנות לטווח ארוך: תתפלאו, אבל גם סעיף הנאמנות חשוב. השתמשו בוותק שלכם כלקוחות נאמנים של בית השקעות או חברת ביטוח, וזה לא חייב להיות דווקא בגמל להשקעה, אלא בכל מוצר שאותו גוף מציע.

אין ערובה שהסעיפים האלו יעבדו כמו קסם, שהרי יכול מאוד להיות שאתם כבר תחת הטבה, או שאתם כבר מקבלים את דמי הניהול הזולים ביותר לפי המדרג.

במקרה השני, שבו אנחנו מבינים שהגוף שמנהל לנו כרגע את קופת הגמל להשקעה אינו מוביל בתשואות או לא נכון לנו מכל סיבה מקצועית אחרת, אין טעם שנפנה לגוף הקיים, שכן זה לא יעזור גם אם נקבל הנחה בדמי ניהול.

נעדיף דווקא לפנות לגוף אחר, שייתכן שהוא כבר מנהל לנו מוצר פנסיוני או פיננסי אחד, או שהוא גוף חדש לחלוטין עבורנו, ונבקש לנהל משא ומתן על מדרג דמי הניהול בקופת הגמל להשקעה שלנו ושל בני משפחתנו.

במהלך המשא ומתן, ייתכן שנרצה לשקף לגוף החדש את השווי הכלכלי שלנו על פני כל המוצרים כדי לקבל דמי ניהול נמוכים לפי השווי הכולל שלנו ולא לפי צבירת קופת הגמל להשקעה בלבד.

אבל חשוב מאוד, ואין לנו דרך להדגיש את זה יותר: קבעו לעצמכם אחוז מסוים מסך הנכסים שלכם שלא תסכימו לעבור אותו לטובת אותו גוף, שכן לפעמים דמי ניהול נמוכים יכולים לפתות מאוד, אבל, כמו שאמרנו, אובדן פיזור הסיכונים מסוכן עוד יותר.

בנוסף, במקרה של דמי ניהול חריגים ביחס למדרג כתוצאה משווי ההון הכללי שלכם, ודאו שאתם מקבלים אישור בכתב על ההטבה לפני שאתם מסכימים לנייד את קופת הגמל להשקעה שלכם. לא בגלל שאנחנו לא מאמינים לאותו גוף, אלא משום שלהטבות כאלה יש השלכות, ולכן מומלץ לקבל אותן בכתב.

פנו פעם נוספת למנהלי ההשקעות, עם הוכחות

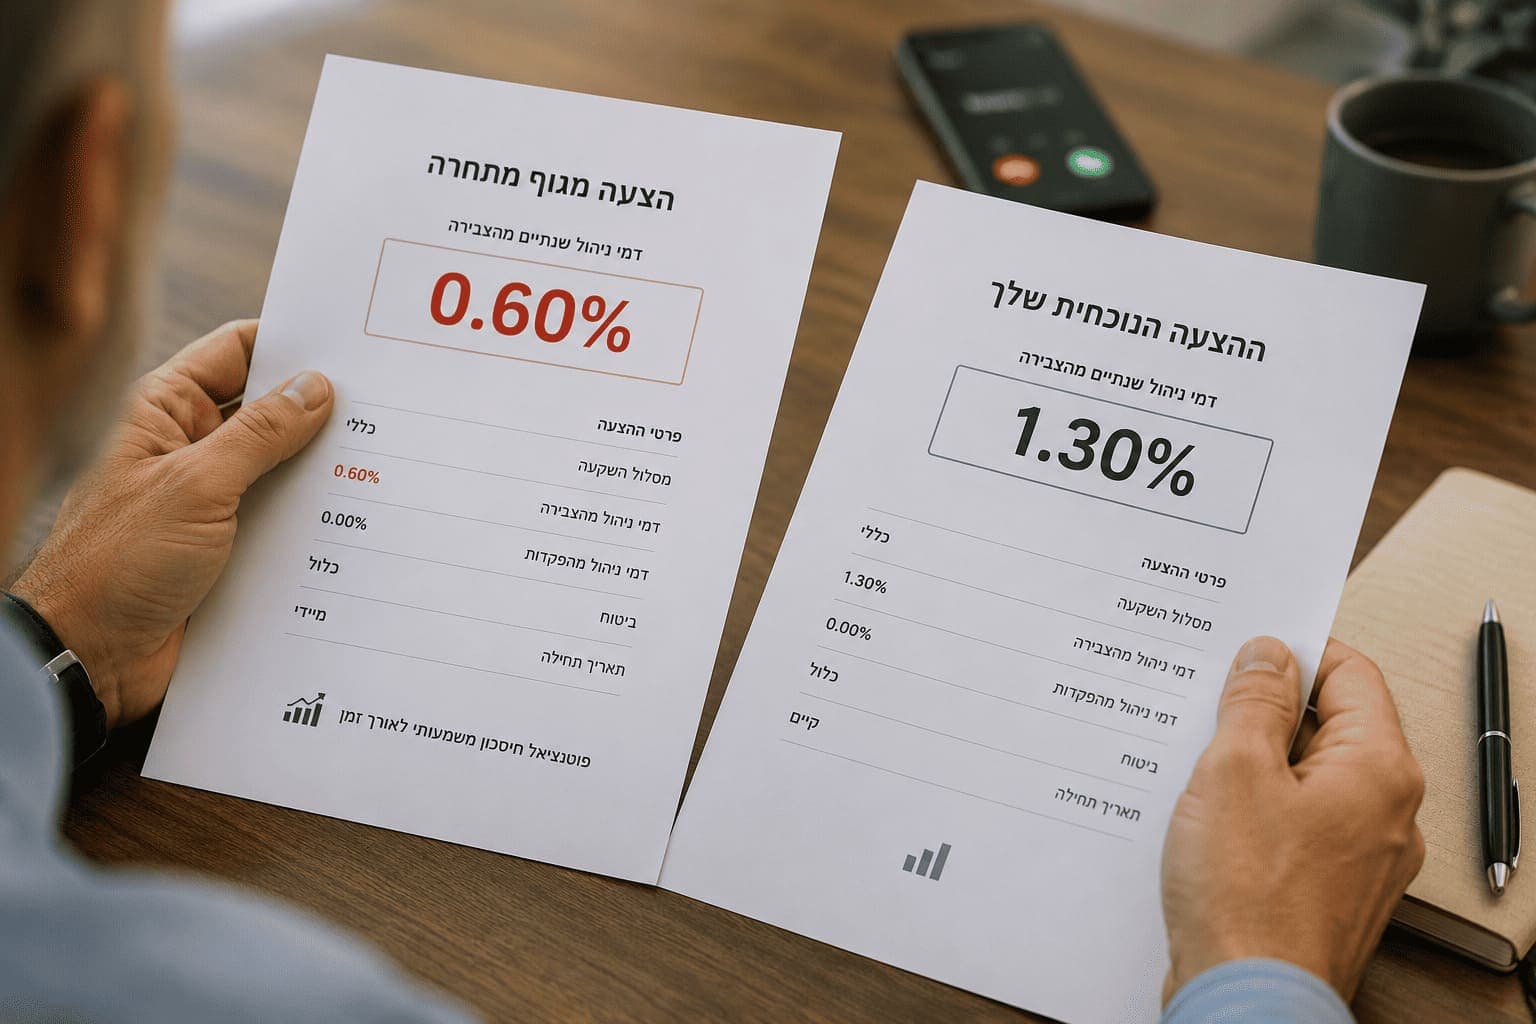
אם לא הגעתם להסכמה עם הגופים המנהלים, נסו להפעיל קצת יותר לחץ בעזרת "הוכחות": בקשו הצעות כתובות ממנהלי השקעות אחרים לניהול קופת הגמל להשקעה, בעזרת כל אחת מהסיבות שציינו למעלה. רכזו אותן יחד עם אסמכתא (דוח מסלקה) המשקפת את יתר הנכסים שלכם, ואז פנו שוב למנהל ההשקעות שבחרתם והציגו לו את הכול.

בקשו לשוחח עם מנהל בעל סמכות או להגיע לפגישה (עדיף להיפגש במשרדי הגוף המנהל ולא אצלכם בבית, כדי שיוכל לצרף מנהל לפגישה בעת הצורך ולקבל אישורים חריגים).

חשוב לזכור: בית ההשקעות לא מתעקש איתכם בכוונה, חלילה. הוא מנהל עשרות מיליארדי שקלים עבור מגוון רחב של לקוחות (פרטיים, מוסדיים, קיבוצים ועוד), ועליו לנגן על כל התזמורת ולשמור על כולם מרוצים.

לכן, ייתכן שהוא לא ימהר להסכים להטבות כאלה ואחרות בשיחת טלפון ראשונה, ויהיה צורך להציג משהו כתוב שמרמז על עבודת רקע שעשיתם, ושיש לכם הצעות כתובות להעברה של הכספים.

אל תתביישו באיתות נטישה

למי מכם שזוכר את התקופה של המחירים הגבוהים בטלוויזיה ובטלפון, שימוש באיתות נטישה ומעבר למחלקת שימור היה עניין שבשגרה למרבית הלקוחות.

אמנם, בתי ההשקעות וחברות הביטוח לא עובדים באותה מסגרת, ומשתדלים לעבוד לפי מדרג דמי ניהול אחיד ושקוף כדי להימנע מעומס על מחלקת השימור.

יחד עם זאת, זו לא בושה לפנות לגוף מתחרה אם לא מקבלים את ההטבה שאתם מרגישים שמגיעה לכם. תקנות הניוד של קופות הגמל מאפשרות להעביר קופת גמל להשקעה (וגם קופות גמל וקרנות השתלמות) מגוף לגוף בלי עלות ובלי אירוע מס, ובפרק הזמן שעד ביצוע ההעברה הגוף הקודם רשאי לפנות אליכם ולנסות לשמר אתכם בדרך זו או אחרת.

במקרה שבו, חלילה, עדיין לא הגעתם להבנות, אבל אתם רוצים להשאיר את הכספים באותו גוף כי אתם מאמינים ביכולת שלו לייצר תשואה עודפת, כל מה שתצטרכו לעשות הוא לחתום על טופס ביטול הניוד, והכול חוזר לקדמותו.

מילה אחרונה על דמי הניהול

דמי הניהול בקופות גמל להשקעה צריכים לשקף את מידת העבודה וההשקעה שעושה בית ההשקעות עבורכם, הן בפן של השירות והן בפן של ניהול ההשקעות.

אבל לצערנו, לעיתים מדרג דמי הניהול בנוי לפי סך הצבירה, ולכן הוא מעודד ריכוז של נכסים בגוף אחד כדי לקבל הנחה כזאת או אחרת בדמי הניהול.

אין ספק שדמי הניהול הם פרמטר חשוב, ואף אחד לא צריך לשלם יותר ממה שהוא חייב, אבל אל תתנו לפרמטר אחד לסנוור אתכם ולגרום לכם לקבל החלטות שגויות לגבי עתידכם הפיננסי.

לכן, הרשימה שביקשנו שתכינו בתחילת המדריך אמורה לשקף לכם, כמו בעולם אידיאלי שבו אין דמי ניהול, היכן נכון לנהל את כספכם וכיצד לחלק את הקופות בין מנהלי ההשקעות המובילים ביותר.

ואיך דמי הניהול משפיעים על התשואות בגמל להשקעה? הם יורדים מהצבירה מדי שנה, ולכן התשואה נטו שלכם נמוכה בדיוק בגובה שלהם. לדוגמה, בצבירה של 200,000 ₪, פער של 0.5% בדמי הניהול שווה כ-1,000 ₪ בשנה, והפער הזה גדל עם הזמן כי גם הכסף שנחסך צובר תשואה. לכן הוזלה של חצי אחוז שווה מאמץ, אבל רק אם היא לא באה על חשבון גוף שמשיג תשואה טובה יותר לאורך זמן.

** אין הבטחה כלשהי שגוף מנהל יוזיל את דמי הניהול בעקבות המדריך שלנו. יתרה מכך, אל תפנו לשלב האחרון של איתות נטישה אם אינכם שלמים עם העברת הכספים לגוף מתחרה (אם לא תקבלו הנחה בדמי הניהול).


