דלג לתוכן
3.0Lirot
דלג לתוכן

איך להוזיל דמי ניהול בקרן השתלמות?

איך מגיעים לדמי ניהול נמוכים בקרן השתלמות בלי לוותר על גוף שמשיג תשואה טובה? מדריך צעד אחר צעד להוזלת דמי הניהול.

מערכת לירות7 דק׳ קריאה
איך להוזיל דמי ניהול בקרן השתלמות?
Lirot AI
אפשר להוזיל דמי ניהול בקרן השתלמות בכמה שלבים: קודם בודקים את כל הקופות והמוצרים שרשומים על תעודת הזהות, אחר כך בוחרים מנהל השקעות מועדף לפי ביצועים, ורק אחר כך פונים לגופים אחרים. דמי הניהול בקרן השתלמות נגבים מהצבירה בלבד, עד 2% בשנה, ולכן כל הפחתה בהם מצטברת לאורך השנים. פנייה לגוף המנהל מתבצעת בדרך כלל עם הצעה כתובה מגוף מתחרה, ונאמנות לגוף, איחוד משפחתי או ניוד מוצרים נוספים הם נימוקים שהעמוד מציין לבקשת הטבה. אין הבטחה שגוף מנהל יוזיל את דמי הניהול.

קרן השתלמות הפכה בשנים האחרונות מהטבה שנחשבה פעם לנחלתם של מעטים לאפיק השקעה פנטסטי לכל מטרה. מאחר שהכסף נשאר בקרן שנים רבות, גם הבדל קטן בדמי הניהול מצטבר לסכום משמעותי, ולכן כדאי לבדוק איך להגיע לדמי ניהול נמוכים בקרן השתלמות בלי לוותר על גוף שמשיג תשואה טובה. במדריך הזה נעבור על התהליך צעד אחר צעד.

תהליך הוזלת דמי הניהול אינו מובטח. כל גוף מנהל קובע את דמי הניהול שלו בכפוף לתקרה שקבע משרד האוצר: בקרן השתלמות נגבים דמי ניהול מהצבירה בלבד, עד 2% בשנה, ולא נגבים דמי ניהול מההפקדות.

מומלץ להכין מראש

  • מחברת ועט או אקסל (למתקדמים)
  • זמן פנוי לשיחות טלפון
  • מצב רוח טוב

בדקו את מלאי הקופות הפנסיוניות שלכם

השלב הראשון בכל פעולה הקשורה לחיסכון הפנסיוני שלכם הוא איסוף יסודי של כל הקופות והמוצרים הפיננסיים שרשומים על תעודת הזהות שלכם.

ראוי להסתכל על החיסכון הפנסיוני שלכם כמו על שמיכה שאמורה לכסות מגוון פרמטרים, כמו קצבה, חשיפה למניות, דמי ניהול ועוד.

לכן, לא נבצע פעולה מתוך הסתכלות פרטנית על קרן השתלמות אחת כזאת או אחרת, אלא מתוך הסתכלות רחבה על פני כל הקופות שברשותנו.

לצורך טבלה ראשונית, מומלץ לרשום את הפרטים הבסיסיים, כמו: מספר עמית, דמי ניהול מהצבירה, תשואה ב-12 החודשים האחרונים. נוסף על כך, פרטים מורחבים על כל קרנות ההשתלמות, כולל דמי הניהול הממוצעים שהחוסכים משלמים בפועל בכל גוף, תמצאו בהשוואת קרנות השתלמות שלנו.

תהליך האיסוף לא צריך להיות מורכב, ואפשר לעשות אותו די בקלות באמצעות שירותים כמו המסלקה הפנסיונית או דרך איש מקצוע בעל רישיון של משרד האוצר.

הצביעו על מנהל השקעות מועדף עליכם

לפני שנבצע שינוי כלשהו בקרנות ההשתלמות שלנו, רצוי לבחור מנהל השקעות מועדף ללא התחשבות בדמי הניהול, כלומר להסתכל נטו על ביצועים, תשואה, מדד שארפ ושאר הפרמטרים הקשורים לתשואה.

חשוב לדעת איזה גוף מוביל נרצה "להשיג" בדמי ניהול נוחים, שכן קרנות ההשתלמות בחצי התחתון של הטבלה עשויות להציע דמי ניהול נמוכים, אבל ייתכן שפער התשואה מול הקרן המובילה יהיה גדול יותר מהחיסכון בדמי הניהול.

עכשיו, כשאנחנו יודעים מה המצב הנוכחי שלנו על פני כל המוצרים הפנסיוניים וגם סימנו את מנהלי ההשקעות המובילים ש"נכוון" אליהם את הרצון שלנו לקבל הטבה בדמי הניהול, אפשר לצאת לדרך!

מה נחשב דמי ניהול נמוכים בקרן השתלמות?

דמי ניהול נמוכים בקרן השתלמות הם דמי ניהול רחוקים מאוד מהתקרה של 2% מהצבירה. בפועל, רוב החוסכים משלמים רק חלק קטן מהתקרה, ולכן הנתון החשוב הוא דמי הניהול הממוצעים שכל גוף גובה מהחוסכים שלו. אם אתם משלמים יותר מהממוצע בגוף שלכם, יש לכם נקודת פתיחה טובה למשא ומתן. בדרך כלל ככל שהצבירה גדולה יותר, כך גדל הסיכוי לקבל הנחה.

איך דמי הניהול משפיעים על התשואה בקרן ההשתלמות?

דמי הניהול יורדים מהצבירה מדי שנה, ולכן התשואה נטו שלכם נמוכה בדיוק בגובה שלהם. לדוגמה, בצבירה של 150,000 ₪, פער של 0.5% בדמי הניהול שווה כ-750 ₪ בשנה, והפער גדל עם הזמן כי גם הכסף שנחסך היה צובר תשואה. כדי להשוות בין החברות השונות, הסתכלו על דמי הניהול הממוצעים לצד התשואה במסלול זהה לאורך 3 עד 5 שנים, ולא רק על התשואה של השנה האחרונה. גוף שגובה מעט יותר אבל משיג תשואה עודפת לאורך זמן עשוי להשאיר לכם יותר כסף.

שאלו את המשפחה היכן קרנות ההשתלמות שלהם

לפני שנפנה לבתי ההשקעות ולחברות הביטוח, מומלץ לבדוק עם המשפחה הגרעינית איפה מנוהלות קרנות ההשתלמות שלהם.

אם אתם צעירים, ייתכן שההורים שלכם מנהלים סכום כסף די גדול באחד מהגופים המובילים ונמצאים כעת בדמי ניהול חריגים, ואז תוכלו לבקש ליהנות מהתנאים של ההורים שלכם כחלק מאתרוג משפחתי.

במקרה ההפוך, הורים לא תמיד טורחים לבדוק אם לילדים יש הטבות ממקום העבודה (הייטק, לדוגמה), ואז הם יוכלו לבקש הטבת דמי ניהול דומה.

בצעו פנייה ראשונית ואדיבה למנהלי ההשקעות

לאחר שסיימנו להכין את הטבלה שלנו, סימנו את הקרנות המובילות וקיבלנו עצות טובות מהמשפחה הקרובה, אפשר להתחיל לפנות לגופים השונים.

חשוב לנו מאוד להדגיש: גובה תשואות הקרן, נמוכות ככל שיהיו, אינו סיבה מוצדקת לבקש הוזלה בדמי הניהול, ולכן הימנעו מאי נעימות מול הנציגים.

יחד עם זאת, יש מגוון סיבות טובות לבקש הטבה בדמי הניהול:

  • נאמנות לגוף – אם אתם לקוחות ותיקים באותו גוף, הדגישו זאת מול הנציגים ובקשו הטבה ללקוח ותיק.
  • איחוד משפחתי – הציעו להעביר את קרנות ההשתלמות של בני המשפחה, או בקשו להצטרף לאתרוג משפחתי של בן משפחה, וכך ליהנות מהטבת דמי ניהול משותפת.
  • מוצרים נוספים – הציעו לנייד מוצרים פנסיוניים נוספים מלבד קרן ההשתלמות, כמו קופת גמל, פוליסות חיסכון ועוד. כל זאת כדי להגדיל את סך הנכסים המנוהלים באותו גוף.
  • הפקדה נוספת – לסעיף הזה יש השפעה נמוכה יחסית, שכן מרבית החוסכים מפקידים לקרן ההשתלמות עד גובה התקרה המוטבת במס, וזהו סכום שלא יטה את הכף עד כדי כך.

דיסקליימר ועצה למתקדמים: נסו שלא להפריז בריכוז הכספים בגוף אחד. באותה טבלה מהשלב הראשון, סמנו מראש מה הקופות שתסכימו להעביר לאותו גוף, כך שלא תעברו אחוז מסוים.

אי אפשר לתת כלל אצבע שמתאים לכולם, ואין לנו כוונה להעניק ייעוץ פנסיוני באתר, שכן הוא חייב להיות אישי. אבל אם בכל זאת בחרתם לבצע את הפעולה באופן עצמאי, נסו לא להתפתות להטבות של בתי ההשקעות וחברות הביטוח תמורת ריכוז מלא של הכספים אצלם.

הראו רצון קל להעביר את קרן ההשתלמות

הדגש בשלב זה הוא על המילה "קל".

חוסכים רבים לא מודעים ליעילות של שלב זה, ובוחרים לבצע צעדים דרסטיים יותר (שגם עליהם נפרט בהמשך).

בשלב זה, נאותת באופן אסרטיבי, אבל קל, על הרצון שלנו לעזוב ולהעביר את כספי קרן ההשתלמות שלנו לגוף מנהל אחר.

התהליך די פשוט. ראשית, נקבע פגישות עם גופים המתחרים במנהל ההשקעות המוביל שבחרנו כמועדף, בין אם יש לנו שם כספים ובין אם לא. את הפגישות אפשר לבצע ישירות מול הגופים או באמצעות איש מקצוע בעל רישיון.

נבקש מהם להכין לנו הצעה רחבה לכל כספנו הפנסיוני, ולא רק לקרן ההשתלמות, כך שנוכל ליהנות מדמי הניהול האטרקטיביים ביותר.

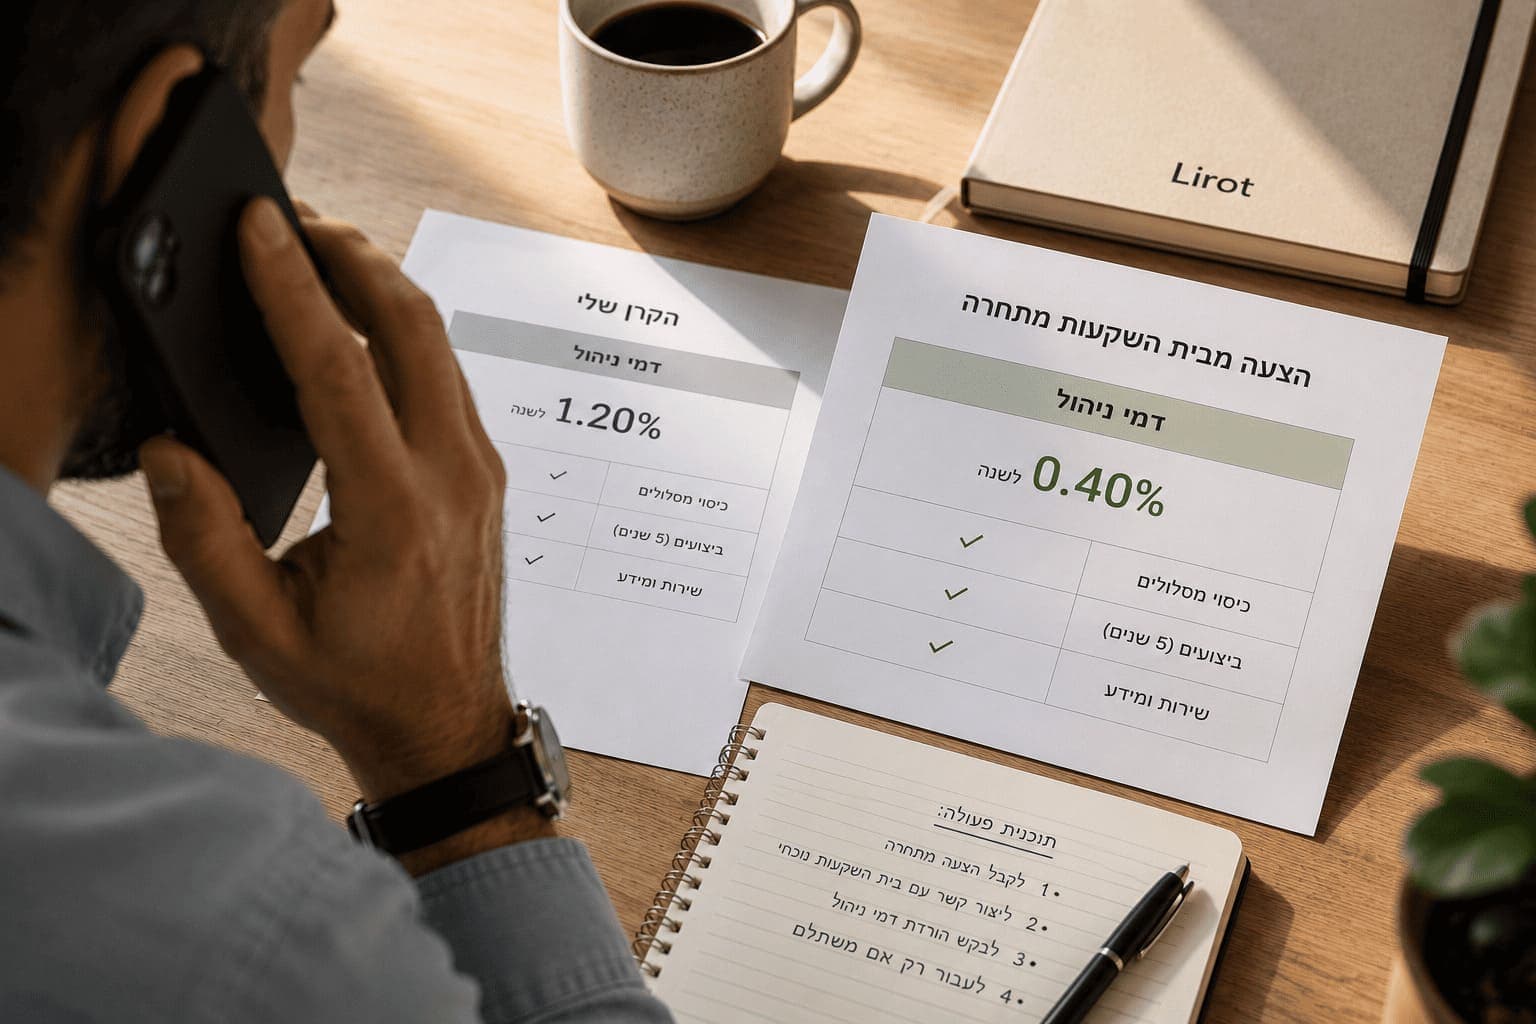
צעד חשוב: התעקשו לקבל הצעה כתובה, שכן לא פעם קורה בענף שהצעות בעל פה נשמעות מפתות, אבל לא בהכרח מתגשמות בסוף.

לבסוף, נפנה שוב למנהל ההשקעות המועדף שבחרנו בשלב הראשון, ונציג לו את ההצעה הכתובה שקיבלנו מהגוף המתחרה, ונבקש ממנו להשוות אותה או לפחות להוזיל מעט את דמי הניהול הקיימים.

שימו לב שההצעה שקיבלנו תתייחס לרוב לסכום ניכר מהחיסכון שלנו, ולכן חשוב שתהיה התאמה מסוימת בין צבירת קרן ההשתלמות שכבר מנוהלת אצל מנהל ההשקעות המועדף לבין ההצעה שקיבלנו.

התחילו תהליך ניוד קרן השתלמות (למתקדמים בלבד)

אם אף אחת מהדרכים שתיארנו לא עזרה ולא הצלחתם להוזיל אפילו מעט את דמי הניהול של קרנות ההשתלמות שלכם, אפשר לשקול ניוד של קרן ההשתלמות לגוף אחר. הניוד עצמו לא עולה כסף ואינו אירוע מס, והוותק של הקרן נשמר.

גם כאן לא נמשיך בלי להדגיש: אל תבצעו פעולות חפוזות בקרן ההשתלמות שלכם רק כדי להוזיל דמי ניהול, שכן זו לא סיבה מספקת. מומלץ להתייעץ עם איש מקצוע בעל רישיון לפני ביצוע פעולה כזו.

שלב זה יעיל רק אם יש בידיכם הצעה אטרקטיבית מבית השקעות או חברת ביטוח מתחרה שהצליחה להציג ביצועים מרשימים ומספקים. כך למעשה תיהנו מדמי ניהול נוחים בוודאות, או בגוף הקיים או בגוף החדש.

כדי להתחיל את התהליך, פנו לגורמים שפגשתם בשלב הקודם וקיבלתם מהם את ההצעה הכתובה, ובקשו להתקדם. בשלב הזה תחתמו על טפסים לבקשת העברה של קרנות ההשתלמות.

עכשיו הגוף המעביר, כלומר הגוף הנוכחי שלכם, יכול ליצור איתכם קשר, ובדומה לכל גוף שמעניק שירותים, לנסות ולשכנע אתכם להשאיר את הכספים בניהול שלו.

בשלב זה שמרו על נימוס והציגו את הרצון שלכם לשקול להשאיר את הכספים בתמורה להטבה כזאת או אחרת בדמי הניהול הקיימים.

כמובן שאין התחייבות שהגוף יסכים להעניק הטבה, ולכן התחילו את השלב הזה רק אם אתם בטוחים שאתם מוכנים להעביר את קרן ההשתלמות שלכם למקום אחר.

** אין הבטחה כלשהי שגוף מנהל יוזיל את דמי הניהול בעקבות המדריך שלנו. יתרה מכך, אל תפנו לשלב האחרון של ניוד הקרן אם אינכם שלמים עם העברת הכספים לגוף מתחרה (אם לא תקבלו הנחה בדמי הניהול).


