דלג לתוכן
3.0Lirot
דלג לתוכן

בדיקת הפרשות לפנסיה: כך תוודאו שהכסף מהתלוש לא הולך לאיבוד

אתם רואים את שורת ההפרשות לפנסיה בתלוש ונושמים לרווחה. אבל האם הכסף באמת הגיע לחשבון שלכם? סיפורים מהשטח מראים שלא תמיד. זה הזמן לבדיקה פשוטה של דוח ההפקדות, שיכולה להציל לכם את העתיד הפיננסי.

מערכת לירות5 דק׳ קריאה
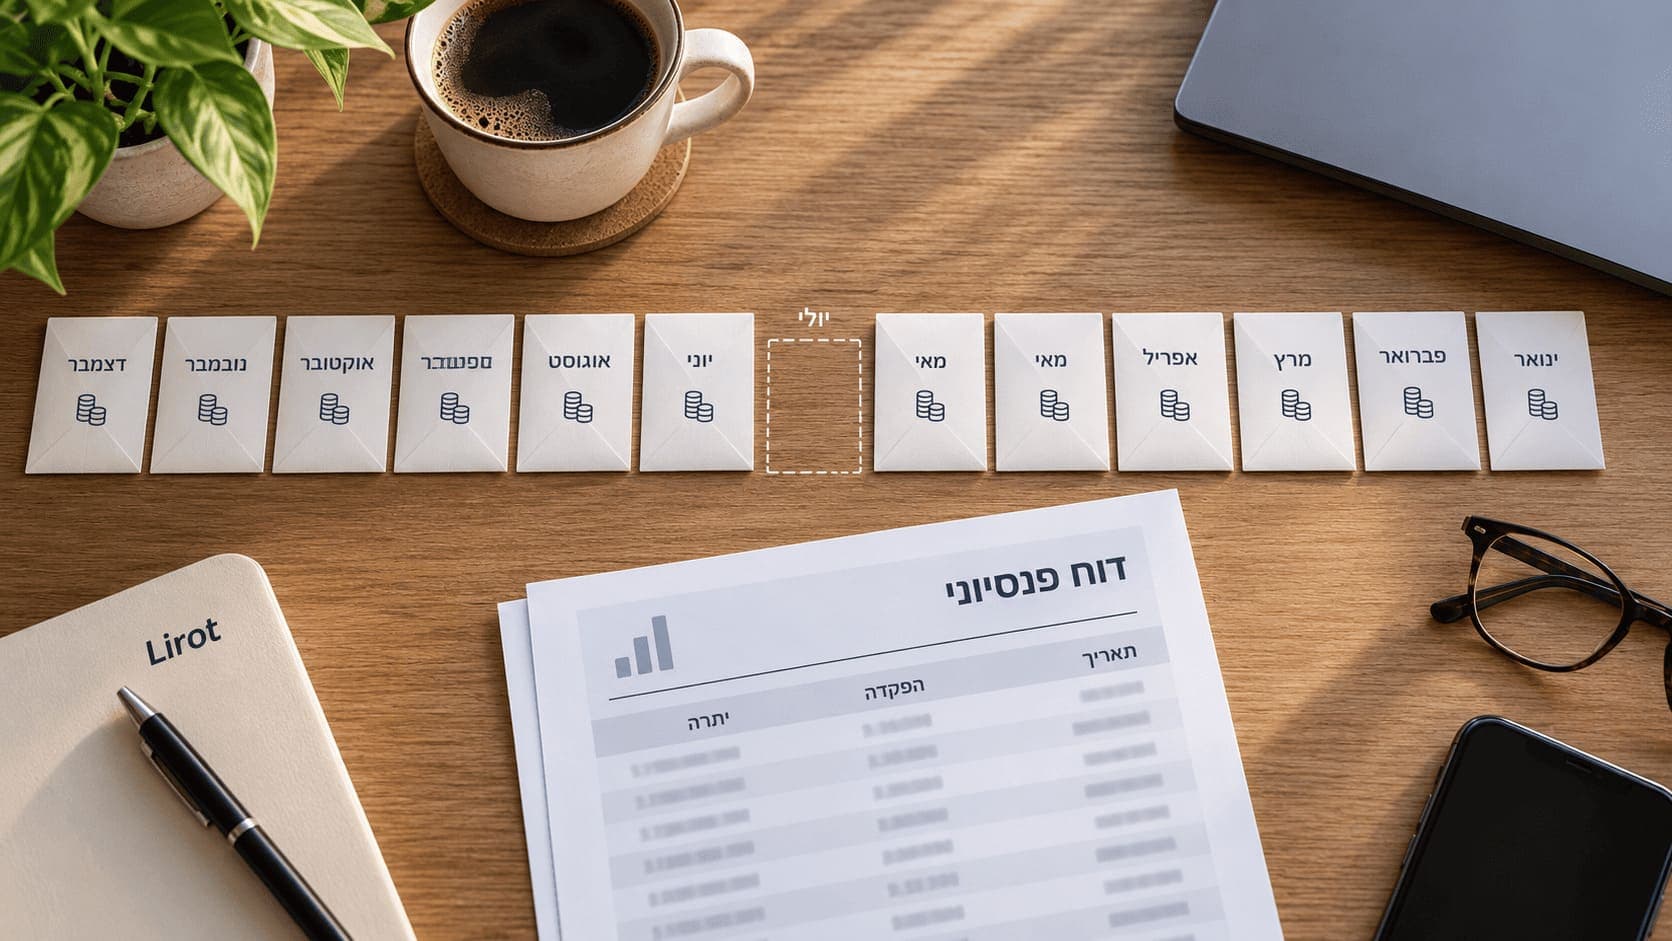
רצף הפקדות בפנסיה
Lirot AI
כדי לוודא שהכסף מהתלוש הגיע לפנסיה, בודקים את דוח ההפקדות השנתי או הרבעוני מחברת הביטוח או מבית ההשקעות ומשווים אותו לתלושי השכר. בשנת עבודה מלאה אצל אותו מעסיק אמורות להופיע 12 הפקדות, והסכומים בדוח צריכים להיות זהים או קרובים מאוד להפרשה שמופיעה בתלוש. אי התאמה או פערים עלולים להצביע על כספים לא משויכים שאינם צוברים תשואה. במקרה כזה פונים קודם למחלקת השכר אצל המעסיק ובמקביל לקרן הפנסיה.

הדרך הבטוחה לוודא שכספי הפנסיה שלכם הופקדו ושויכו כהלכה היא בדיקת הפרשות לפנסיה יזומה: עברו על הדוח השנתי או על דוח ההפקדות שנשלח מחברת הביטוח או מבית ההשקעות. בדוח זה עליכם לספור את מספר ההפקדות (12 לשנת עבודה מלאה) ולוודא שהסכומים תואמים למה שרשום בתלושי השכר שלכם. אי התאמה (או פערים בדוח הפנסיה) עלולה להצביע על כספים "תקועים" שלא שויכו לחשבונכם האישי ואינם צוברים תשואה.

ההפקדה בתלוש המשכורת היא לא סוף הסיפור (ולפעמים היא רק ההתחלה)

רובנו מציצים בתלוש השכר החודשי, מאתרים את השורות של ההפרשות לקרן הפנסיה או לקרן ההשתלמות, ומרגישים שעשינו את שלנו. "המעסיק מפריש, הכל בסדר", אנחנו אומרים לעצמנו. זו מחשבה נעימה, אבל היא עלולה להיות אחת הטעויות היקרות ביותר שתעשו.

האמת הפשוטה היא שהרישום בתלוש הוא רק כוונת המעסיק. הוא מראה שהסכום הזה נוכה מהשכר שלכם ושהמעסיק אמור להעביר אותו, יחד עם חלקו, לגוף שמנהל לכם את הפנסיה. אבל מה קורה בפועל במסע של הכסף מהתלוש ועד לחשבון הפנסיה שלכם? כאן הסיפור מסתבך.

מה ההבדל בין רישום בתלוש להפקדה בפועל?

תחשבו על זה כמו על משלוח בדואר. זה שמישהו אמר לכם שהוא שלח חבילה, לא אומר שהיא הגיעה ליעדה. יכול להיות שהיא אבדה בדרך, הגיעה לכתובת לא נכונה, או שהיא פשוט יושבת במחסן ומחכה שמישהו ישים לב אליה.

אותו הדבר קורה עם כספי הפנסיה. הרישום בתלוש הוא הצהרת הכוונות. ההפקדה בפועל היא הרגע שבו הכסף נוחת בחשבון של חברת הביטוח או בית ההשקעות. אבל גם זה לא הסוף.

הכירו את ה"כספים הלא משויכים": האויב השקט של החיסכון שלכם

גם אחרי שהכסף הגיע לחברת הביטוח, הוא צריך להיות משויך לחשבון הפנסיה האישי שלכם, הנושא את שמכם ואת מספר תעודת הזהות שלכם. כל עוד זה לא קורה, הכסף יושב בחשבון כללי של החברה, סוג של "לימבו" פיננסי. הוא לא על שמכם, הוא לא צובר תשואה, ולמעשה – מבחינתכם, הוא לא קיים. אלו הם "הכספים הלא משויכים", והם אחת הבעיות השכיחות והשקטות ביותר בעולם הפנסיוני.

למה זה קורה? 3 סיבות נפוצות שכדאי להכיר

נשמע כמו רשלנות? לפעמים כן, אבל לרוב מדובר בטעויות אנוש או בתהליכים בירוקרטיים סבוכים. הנה הסיבות העיקריות:

  1. עיכוב או טעות בהעברה מצד המעסיק: לעיתים מעסיקים, במיוחד קטנים, לא מעבירים את הכספים בזמן או מבצעים טעות טכנית ברישום פרטי העובד.
  2. תקלה אצל הגורם המתפעל: הגוף שאחראי על העברת הכספים והמידע מהמעסיק לחברת הביטוח עלול לעשות טעות בזיהוי, כמו הקלדה שגויה של מספר תעודת זהות.
  3. חוסר נתונים בחברת הביטוח: אם פתחתם קרן פנסיה ולא כל הפרטים שלכם הוזנו כראוי, הכסף שיגיע מהמעסיק לא ימצא "בית" ויישאר בחשבון המעבר הכללי.

איך בודקים שהכסף שלכם באמת נכנס? מדריך צעד-צעד

אז איך מפסיקים לקוות לטוב ומתחילים לבדוק? זה פשוט יותר ממה שאתם חושבים.

שלב 1: הדוח השנתי – הרגע שבו הכל מתגלה

בחודשים הראשונים של כל שנה אתם מקבלים בדואר או במייל דוח שנתי מקוצר מכל גוף שמנהל עבורכם כסף. זה לא עוד דף לזרוק למגירה. זהו רנטגן פיננסי לחסכונות שלכם. פתחו אותו וחפשו את טבלת "ריכוז הפקדות ומשיכות". בנוסף, קרנות הפנסיה שולחות דוח רבעוני כל שלושה חודשים, ובו פירוט ההפקדות של הרבעון, כך שאפשר לזהות הפקדה חסרה עוד לפני הדוח השנתי.

שלב 2: בדיקה יזומה דרך האזור האישי באתר החברה

לא רוצים לחכות לדוח השנתי? כמעט לכל חברות הביטוח ובתי ההשקעות יש אזור אישי מתקדם באתר האינטרנט שלהן. היכנסו עם שם המשתמש והסיסמה שלכם וחפשו "פירוט הפקדות" או "תנועות בחשבון". שם תוכלו לראות דוח הפקדות לפנסיה עדכני, חודש אחרי חודש. ואם החיסכון שלכם מפוזר בכמה קרנות וקופות בגופים שונים, המסלקה הפנסיונית מרכזת את המידע על כל המוצרים הפנסיוניים שלכם במקום אחד.

שלב 3: מה בודקים ואיך מחשבים?

בדיקת ההפקדות עצמה פשוטה:

  • ספירת הפקדות: בשנת עבודה מלאה אצל אותו מעסיק, אתם אמורים לראות 12 שורות של הפקדה, אחת לכל חודש. רואים פחות? זו נורת אזהרה.
  • השוואת סכומים: קחו תלוש שכר אחד, הסתכלו על סך ההפרשה לפנסיה (חלק העובד, חלק המעסיק ורכיב הפיצויים) והשוו אותו לסכום שהופקד באותו חודש בדוח. הסכומים צריכים להיות זהים או קרובים מאוד.
  • בדיקת שיעורי ההפרשה: לפי צו ההרחבה לפנסיה חובה, הפרשות העובד לפנסיה הן לפחות 6% מהשכר, הפרשות המעסיק 6.5% ועוד 6% לפיצויים, יחד 18.5%. ודאו שהאחוזים מחושבים מהשכר שנקבע בחוזה או בהסכם שלכם. גם הפרשות לא נכונות לפנסיה, ולא רק חודש שחסר, הן אי התאמה שכדאי לברר.

אם מצאתם אי התאמה, הצעד הראשון הוא לפנות למחלקת השכר אצל המעסיק שלכם עם הממצאים.

למי לפנות אם המעסיק לא מבצע הפרשות לפנסיה בזמן? קודם כל למעסיק ולמחלקת השכר, ובמקביל לקרן הפנסיה עצמה: היא יכולה להפיק לכם דוח הפקדות מפורט ולבדוק אם הכסף הגיע אבל לא שויך לחשבון שלכם. המעסיק חייב להעביר את ההפרשות לקרן תוך 7 ימי עסקים מיום תשלום השכר, ולא יאוחר מה-15 בחודש שלאחר חודש העבודה. אם הכסף עדיין לא מגיע, כדאי להתייעץ עם עורך דין לדיני עבודה: ניכוי חלק העובד מהשכר בלי להעביר אותו לקרן הוא עבירה, ואפשר לתבוע את ההפקדות החסרות בבית הדין לעבודה.

הנזק הפוטנציאלי: כש-1,850 ₪ בחודש הופכים לאפס עגול

בואו נדבר במספרים. נניח שכר של 10,000 ₪ בחודש. בשיעור ההפרשה המינימלי של 18.5%, ההפקדה החודשית לפנסיה עומדת על כ-1,850 ₪.

  • בשנה אחת: מדובר על כ-22,200 ₪ שלא נכנסו לחשבון שלכם ולא צברו תשואה.
  • בעשר שנים: זה כבר נזק של 222,000 ₪ (בלי לחשב את התשואות שהפסדתם!).

זו לא תיאוריה. אלו סכומים שיכולים לשנות לחלוטין את איכות החיים שלכם בפנסיה. ואם לא תבדקו, יש סיכוי שאף אחד אחר לא יעשה זאת עבורכם. אם אתם תוהים לגבי התשואות של קרנות הפנסיה, דמיינו את ההפסד הכפול – גם הקרן לא הופקדה וגם התשואה לא נצברה.

סיכום: אל תהיו שאננים – הפנסיה שלכם בידיים שלכם

האחריות על העתיד הפיננסי שלנו היא קודם כל שלנו. לסמוך על המערכת זה נחמד, אבל לבדוק אותה זה חכם. קחו לכם חצי שעה פעם ברבעון או לפחות פעם בשנה, פתחו את הדוחות, בדקו את ההפרשות לפנסיה והתייחסו לכסף הפנסיוני שלכם באותה רצינות שבה אתם מתייחסים לחשבון העובר ושב.

הבדיקה הפשוטה הזו היא רשת הביטחון הטובה ביותר שתבטיח שהכסף שעבדתם כל כך קשה עבורו, אכן יעבוד בשבילכם כשתזדקקו לו. אם במהלך הבדיקה אתם מתלבטים, תמיד כדאי לבחון את האפשרויות השונות ולערוך השוואת קרנות פנסיה כדי לוודא שאתם במקום הנכון ביותר עבורכם.


