פנסיה תקציבית לבעלי שליטה: כך תמשכו קצבה מהחברה שלכם עם הטבת מס
אם יש לכם חברה בע"מ, אתם בוודאי מכירים את ההתלבטות הנצחית: איך מושכים כסף הביתה בלי לשלם המון מס? מסתבר שיש פתרון חוקי ואלגנטי שרבים לא מכירים, המאפשר לכם לקבל פנסיה לכל החיים, ישירות מהחברה, בלי לשלם מס דיבידנד.
מערכת לירות··4 דק׳ קריאה·
Lirot AI
פנסיה תקציבית לבעל שליטה היא מנגנון שבו החברה מתחייבת לשלם לבעל המניות, שעובד בה כשכיר, קצבה חודשית קבועה מרגע הפרישה ועד יומו האחרון. לפי סעיף 32(9) לפקודת מס הכנסה, החברה מנכה את הסכומים שהיא מייעדת לכך כהוצאה מוכרת, ובכך נחסך מס הדיבידנד של כ-30% עד 33%. הקצבה מוגבלת ל-1.5% מהשכר הממוצע לכל שנת ותק בחברה, ויש לבצע תכנון מקצועי כדי לעמוד בתנאי הסעיף. הכסף נשאר בנכסי החברה ולכן חשוף לסיכוני החברה.
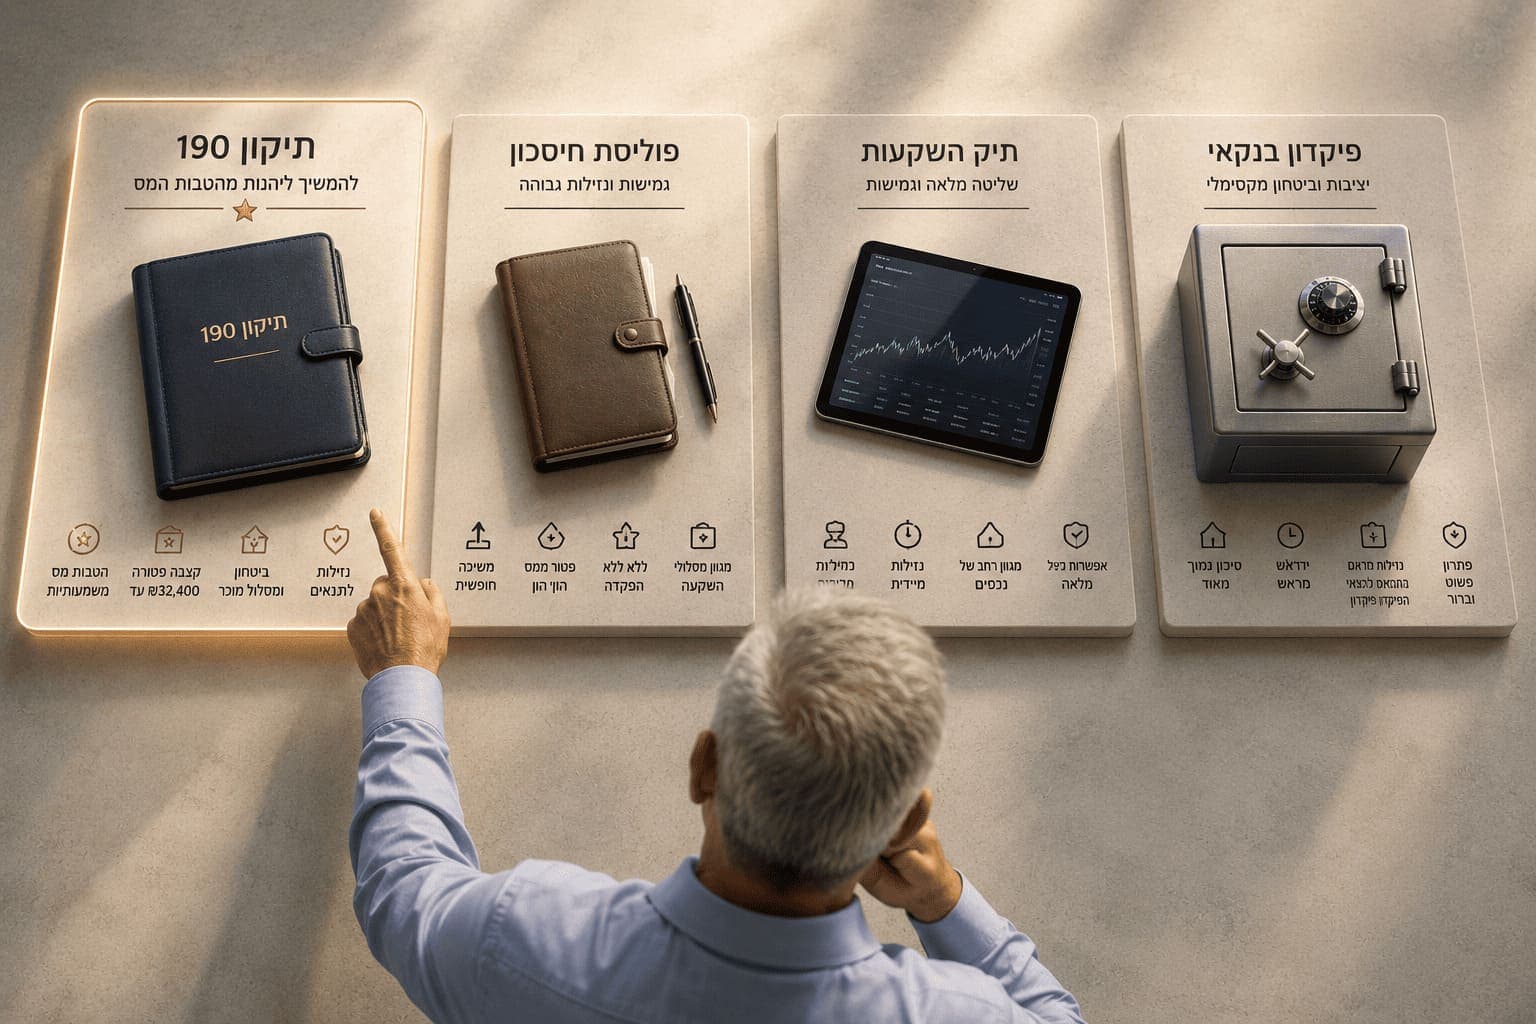
פנסיה תקציבית לשכיר בעל שליטה היא הטבת מס משמעותית, המעוגנת בסעיף 32(9) לפקודת מס הכנסה (כחלק מתיקון 190). במילים פשוטות, מנגנון זה מאפשר לבעל מניות שעובד כשכיר בחברה שלו לקבל בעת פרישה קצבה חודשית קבועה ישירות מכספי החברה, והחברה מנכה את הסכומים שהיא מייעדת לכך כהוצאה מוכרת. זהו מהלך שחוסך את מס הדיבידנד (כ-30% עד 33% לבעל מניות מהותי) והופך את כספי החברה למקור הכנסה יציב לכל החיים.
אז מה זו בעצם פנסיה תקציבית לבעלי שליטה?
נשמע כמעט טוב מדי, נכון? המונח "פנסיה תקציבית" מזכיר לנו בדרך כלל את עובדי המדינה הוותיקים, אבל הרעיון כאן דומה. תחשבו על זה כך: במקום שהמדינה תשלם לכם פנסיה, החברה שלכם היא זו שמתחייבת לשלם לכם קצבה חודשית מהרגע שתפרשו ועד יומכם האחרון.
בניגוד למשיכת דיבידנד, שהיא אירוע מס חד פעמי ויקר, כאן מדובר בתזרים מזומנים חודשי, קבוע וצפוי. זהו מהלך אסטרטגי שמאפשר לכם להשתמש ברווחי החברה שנצברו לאורך השנים (אחרי מס חברות) כדי לממן את הפרישה שלכם, ובצורה היעילה ביותר מבחינת מס.
למה בכלל צריך את זה? הבעיה המוכרת של בעלי חברות
כל בעל חברה מכיר את המסלול. החברה עובדת קשה ומרוויחה כסף. על הרווחים האלה היא משלמת מס חברות (כ-23%). עכשיו הכסף "כלוא" בחברה. אם תרצו למשוך אותו הביתה, לשימושכם הפרטי, תידרשו לשלם מס דיבידנד של כ-33% על הסכום שנותר.
התוצאה? נתח עצום מהרווחים הולך למסים. בגלל המיסוי הגבוה, בעלי חברות רבים נמנעו מלהפקיד לעצמם לפנסיה באופן מסודר, מתוך מחשבה ש"החברה היא הפנסיה שלי". הבעיה היא שהסתמכות כזו היא מסוכנת ולא תמיד יעילה. כאן בדיוק נכנס הפתרון של הפנסיה התקציבית.
הכירו את הפתרון: סעיף 32(9) והבשורה הגדולה
סעיף 32(9) לפקודת מס הכנסה בא לתקן את העיוות הזה. הוא למעשה אומר: "בעל חברה יקר, אנחנו מבינים את הבעיה שלך. אם עבדת בחברה שלך שנים רבות, מגיע לך ביטחון פנסיוני". הסעיף מאפשר לחברה לנכות כהוצאה מוכרת את הסכומים שהיא משלמת כדי להבטיח את זכויות הקצבה שלכם. הקצבה עצמה מתקבלת כקצבה רגילה מהמעסיק, ולכן חלים עליה כללי המס של קצבה מזכה, כולל הפטור החלקי על קצבה, שמחושב לפי תקרה שמתעדכנת מדי שנה.
איך זה עובד בפועל?
החברה למעשה "מייעדת" חלק מהונה העצמי כדי לממן את ההתחייבות שלה לשלם לכם פנסיה בעתיד. הכסף הזה נשאר בחברה ויכול להיות מושקע לפי החלטתכם, אך הוא מסומן למטרה זו. כשמגיע יום הפרישה, החברה פשוט מתחילה להעביר אליכם את הקצבה החודשית שנקבעה.
איך מחשבים את גובה הפנסיה? (דוגמה מספרית פשוטה)
הנוסחה פשוטה למדי ומבוססת על ותק ושכר. הקצבה מוגבלת לעד 1.5% מהשכר הממוצע לכל שנת עבודה בחברה:
(שכר ממוצע לאורך השנים) * 1.5% * (מספר שנות הוותק בחברה) = קצבה חודשית מרבית
בואו ניקח דוגמה: נניח שדנה היא בעלת שליטה בחברה שהקימה לפני 25 שנה. השכר הממוצע שלה לאורך התקופה היה 25,000 ₪.
זוהי הקצבה החודשית המרבית שדנה יכולה לקבל מהחברה שלה, לכל ימי חייה. אם הייתה מנסה למשוך סכום כזה כדיבידנד, היא הייתה צריכה למשוך מהחברה סכום ברוטו גבוה בהרבה. זהו חלק מהותי בכל תכנון פרישה חכם לבעלי שליטה.
שני צדדים למטבע: יתרונות מול נקודות למחשבה
כמו בכל החלטה פיננסית, חשוב להסתכל על התמונה המלאה.
יתרונות ✅
נקודות למחשבה ⚠️
חיסכון משמעותי במס: עוקפים את מס הדיבידנד (כ-30% עד 33%), והחברה מנכה את ההוצאה.
הכסף נשאר בחברה: הכספים המיועדים לפנסיה חשופים לסיכונים העסקיים של החברה.
קצבה לכל החיים: יוצרת ודאות וביטחון כלכלי בגיל פרישה.
נזילות: הכסף אינו נזיל לשימוש אישי לפני הפרישה.
גמישות בהשקעה: החברה יכולה להשקיע את הכספים האלה במגוון אפיקים.
תכנון מורכב: דורש תכנון פיננסי, משפטי וחשבונאי מדויק כדי לעמוד בכל הכללים.
הטבה גם לבן/בת הזוג: במקרה של פטירה, בן/בת הזוג זכאים להמשיך לקבל חלק מהקצבה.
אין צבירה ריאלית: בניגוד לקרן פנסיה רגילה, אין כאן צבירת תשואה מובטחת על הכסף.
שאלות ותשובות נפוצות
האם פנסיה תקציבית לבעלי שליטה מתאימה לכל בעל חברה? כמעט כל בעל שליטה שמועסק כשכיר בחברה שלו יכול ליישם אותה, כל עוד הוא עומד בתנאי הסעיף, ובראשם היותו שכיר בחברה עם ותק משמעותי. הקצבה מוגבלת ל-1.5% מהשכר הממוצע לכל שנת ותק, ויש לבצע תכנון מקצועי כדי לוודא עמידה בכל הדרישות.
מה קורה אם החברה נקלעת לקשיים? זו אחת מנקודות הסיכון המרכזיות. מכיוון שהכסף הוא חלק מנכסי החברה, הוא חשוף לנושים במקרה של פירוק. לכן, יש לשקול היטב את יציבות החברה ואת פיזור הסיכונים.
האם אפשר לשלב את זה עם חיסכון פנסיוני אחר? בהחלט. מומלץ לא להסתמך רק על מנגנון זה ולנהל במקביל גם חיסכון פנסיוני אישי, כמו קופת גמל או קרן השתלמות.
סיכום: צעד חכם שדורש תכנון מקצועי
פנסיה תקציבית לבעלי שליטה היא אחת מהטבות המס החכמות והמשמעותיות ביותר שקיימות עבור שכירים בעלי שליטה. היא מאפשרת להפוך את רווחי החברה למנוע של ביטחון כלכלי אישי לעתיד, תוך חיסכון ניכר במס.
עם זאת, לא מדובר בפתרון "זבנג וגמרנו". המהלך דורש בחינה מעמיקה של מצב החברה, תכנון פיננסי ארוך טווח וליווי מקצועי כדי להבטיח שהכל מבוצע לפי הספר ושהסיכונים מנוהלים כהלכה. זהו כלי אדיר בארגז הכלים שלכם לתכנון עתיד פיננסי בטוח.


 מערכת לירות4 דק׳ קריאה