דלג לתוכן
3.0Lirot
דלג לתוכן

קיזוז הפסדי הון: כך תהפכו הפסדים בשוק ההון להחזר מס

שוק ההון יכול להיות תנודתי, ולצד רווחים נאים, כולנו חווים גם הפסדים. החדשות הטובות? רשות המיסים מאפשרת לכם להשתמש בהפסדים האלה כדי לשלם פחות מס על הרווחים, ואפילו לקבל כסף בחזרה. בואו נפרק את זה.

מערכת לירות6 דק׳ קריאה
קיזוז הפסדים למס רווחי הון
Lirot AI
קיזוז הפסדי הון מאפשר להפחית את חבות המס על רווחים מניירות ערך, על ידי ניכוי הפסדים שנוצרו באותה שנת מס או בשנים קודמות. במשיכה מפוליסת חיסכון או מקופת גמל להשקעה אין צורך לקזז ידנית, כי הקיזוז נעשה בתוך המוצר. בתיק השקעות עצמאי הקיזוז דורש מכירה רעיונית לקראת סוף שנת המס, ואחריו הפקת טופס 867 והגשת בקשה להחזר מס לרשות המיסים.

קיזוז הפסדי הון הוא תהליך המאפשר למשקיעים להפחית את חבות המס על רווחים מניירות ערך, על ידי ניכוי הפסדים שנוצרו להם באותה שנת מס או בשנים קודמות. במילים פשוטות, אם הרווחתם על מניה אחת והפסדתם על אחרת, המדינה תחשב את המס רק על הרווח נטו. זהו כלי חיוני לניהול השקעות חכם שיכול לחסוך לכם אלפי שקלים.

רגע, על איזה מס אנחנו מדברים בכלל?

לפני שנצלול לטכניקה של הקיזוז, בואו ניישר קו. כשאתם משקיעים בשוק ההון ומממשים נכס ברווח, אתם נדרשים לשלם "מס רווחי הון". אבל, גובה המס משתנה בין מכשירי ההשקעה השונים. חשוב להכיר את ההבדלים, כי הם משפיעים על האסטרטגיה שלכם.

סוג המוצרשיעור המס על הרווחהערות חשובות
מניות, אג"ח, קרנות נאמנות25% מס ריאליהמס מחושב על הרווח לאחר התאמה למדד המחירים לצרכן.
אג"ח לא צמוד (שקלי)15% מס נומינליהמס מחושב על כל הרווח, ללא התאמה לאינפלציה. אג"ח צמוד מדד ממוסה ב-25% מס ריאלי.
פוליסת חיסכון25% מס ריאליקיזוז ההפסדים מתבצע אוטומטית בתוך הפוליסה, והמס נגבה רק במשיכה.
קופת גמל (תיקון 190)15% מס נומינליפטור מלא ממס במשיכה כקצבה חודשית.
קופת גמל להשקעה25% מס ריאלי במשיכה הוניתפטור ממס במשיכה כקצבה מגיל 60.
קרן השתלמותפטור מלא (עד התקרה)הקרן פטורה ממס (אחרי 6 שנים, או 3 שנים למטרות שהחוק מאפשר) ולכן נושא הקיזוז לא רלוונטי עבורה.

קיזוז הפסדים – שובר הזיכוי שלכם מרשות המיסים

אז איך זה עובד? תחשבו על הפסד שנוצר לכם בתיק ההשקעות כמו על 'שובר זיכוי' שקיבלתם מרשות המיסים. אתם יכולים להשתמש בשובר הזה כדי "לשלם" על מסים עתידיים או לקבל החזר על מס שכבר שילמתם השנה.

מהי "מכירה רעיונית" ואיך היא עובדת בפועל?

נניח שיש לכם מניה שהפסידה כסף, אבל אתם מאמינים שהיא תעלה בעתיד ולא רוצים למכור אותה באמת. מה עושים? מבצעים "מכירה רעיונית" (או "מכירה וקנייה חוזרת"). בפעולה הזו, אתם נותנים הוראה לבנק או לבית ההשקעות למכור את המניה ומיד לקנות אותה בחזרה באותו שער. מבחינתכם, לא שיניתם את פוזיציית ההשקעה שלכם, אבל מבחינת רשות המיסים, "נעלתם" את ההפסד באופן רשמי. ההפסד הזה נרשם לזכותכם ויהפוך לשובר הזיכוי שדיברנו עליו. מכירה רעיונית אפשר לבצע בכל זמן במהלך השנה, אבל מקובל לעשות אותה לקראת סוף שנת המס, כשכבר ברור כמה רווח צברתם.

דוגמה מספרית פשוטה שתעשה לכם סדר

נניח שבמהלך השנה מכרתם מניות של חברת "אלפא" ברווח של 40,000 ₪. על הרווח הזה, אתם צפויים לשלם מס של 10,000 ₪ (25%). במקביל, יש לכם בתיק מניות של חברת "בטא" שרשמו הפסד של 30,000 ₪.

בסוף השנה, אתם מבצעים מכירה רעיונית למניית "בטא". מה קורה עכשיו?

  • הרווח החייב במס שלכם קטן: 40,000 ₪ (רווח) – 30,000 ₪ (הפסד מקוזז) = 10,000 ₪ בלבד.
  • תשלום המס החדש שלכם: 25% מ-10,000 ₪ = 2,500 ₪.
  • החיסכון שלכם: חסכתם 7,500 ₪ בתשלום מס!

אם כבר שילמתם את המס על הרווח ממניית "אלפא" במהלך השנה, וגם המכירה הרעיונית של "בטא" נעשתה באותו חשבון, הבנק יקזז את ההפסד בעצמו ויחזיר לכם את המס שנוכה. אם הרווח נוצר בחשבון אחר, תוכלו לדרוש את ההפרש (7,500 ₪) בחזרה מרשות המיסים.

באילו מוצרים צריך לטפל ומי עושה את זה אוטומטית?

כאן נמצאת נקודה קריטית שגורמת להרבה משקיעים לפספס כסף. לא בכל המוצרים אתם צריכים לפעול אקטיבית.

תיק השקעות בבנק או בבית השקעות: האחריות היא שלכם

כאשר אתם מנהלים תיק השקעות עצמאי, בין אם דרך הבנק או בית השקעות, האחריות לביצוע קיזוז ההפסדים בסוף שנה חלה עליכם בלבד. הבנק לא יעשה זאת עבורכם באופן יזום. אם לא תתנו הוראה למכירה רעיונית, ההפסד לא יוכר וההזדמנות לחסוך במס תתפספס.

פוליסת חיסכון ותיקון 190: המערכת מטפלת בזה (כמעט תמיד)

במוצרים מנוהלים כמו פוליסת חיסכון או קופת גמל לפי תיקון 190, חברת הביטוח או בית ההשקעות מבצעים את קיזוז ההפסדים באופן פנימי ואוטומטי. אין לכם צורך להתעסק עם זה. החריג היחיד: משקיעים שנולדו לפני 2 בינואר 1948 וזכאים להטבת מס מיוחדת לפי סעיף 125ד'. עבורם, כדאי לבצע מכירה רעיונית בפוליסת חיסכון כדי "לנעול" את הפטור השנתי על הרווחים. את הבקשה למכירה רעיונית בפוליסת חיסכון מגישים לחברת הביטוח, ובסוף השנה היא מנפיקה לכם טופס 867 שמרכז את הרווח והמס.

המדריך המעשי: איך מקזזים הפסדים ומקבלים החזר מס?

נשמע מסובך? בואו נפשט את זה לשלושה צעדים ברורים.

שלב 1: איסוף הניירת – הכירו את טופס 867

טופס 867 (נקרא גם דוח 867 או אישור 867) הוא הריכוז השנתי של כל הפעולות שביצעתם בחשבון ניירות הערך שלכם. הוא מפרט את כל הרווחים, ההפסדים והמס שנוכה לכם במקור. אתם יכולים להפיק אותו בקלות מאזור המידע האישי באתר הבנק או בית ההשקעות שלכם, בדרך כלל לקראת חודש מרץ של השנה העוקבת. גם חברות ביטוח ובתי השקעות שמנהלים מוצרי חיסכון, כמו הראל, מנפיקים טופס 867 למי שמשך כסף מפוליסת חיסכון או מקופת גמל להשקעה ונוכה לו מס. את הטופס של הראל, למשל, מורידים מהאזור האישי באתר החברה.

מה תמצאו בטופס 867? אלה הנתונים העיקריים שבו:

  • רווחי הון והפסדי הון ממכירת ניירות ערך במהלך השנה.
  • ריבית ודיבידנד שקיבלתם.
  • המס שנוכה במקור ומה שהוחזר לכם כבר בקיזוז שוטף.
  • הפסדים ברי קיזוז: הפסד שלא נוצל השנה ואפשר להעביר לשנים הבאות.

שלב 2: הגשת הבקשה להחזר מס

עם טופס 867 ביד, יש לכם שתי דרכים עיקריות להגיש את הבקשה להחזר מס על רווחי הון:

  1. באופן מקוון: באמצעות המערכת המקוונת של רשות המיסים (בקשה להחזר מס, טופס 135). התהליך יחסית פשוט ומיועד למי שאינו חייב בהגשת דוח שנתי מלא.
  2. כחלק מהדוח השנתי: אם אתם עצמאים או חייבים בהגשת דוח שנתי מסיבות אחרות, תכללו את נתוני טופס 867 בסעיפים הרלוונטיים בדוח (טופס 1301).

עד מתי אפשר לקזז? (ספוילר: 6 שנים אחורה)

החוק מאפשר לקזז הפסד הון כנגד רווח הון שנוצר באותה שנה, ואם עדיין נותר הפסד, ניתן "לגרור" אותו לשנים הבאות ולקזז אותו מול רווחים עתידיים, ללא הגבלת זמן. התנאי: לדווח על ההפסד לרשות המיסים בשנה שבה הוא נוצר. בנוסף, ניתן להגיש בקשה להחזר מס באופן רטרואקטיבי עד 6 שנים אחורה. זה אומר שאם גיליתם עכשיו שפספסתם קיזוז לפני כמה שנים, עדיין לא מאוחר מדי לפעול!

שאלות נפוצות בנושא קיזוז הפסדי הון

  • האם אפשר לקזז הפסד ממניה כנגד רווח מריבית על פיקדון? לא. ניתן לקזז הפסדי הון מניירות ערך כנגד רווחי הון מניירות ערך, וגם כנגד ריבית ודיבידנד מניירות ערך באותה שנה, אבל לא כנגד ריבית על פיקדון בבנק.
  • מה קורה אם יש לי חשבונות מסחר בכמה בנקים שונים? במקרה כזה, האחריות לאחד את הנתונים מכל המקורות היא שלכם. תצטרכו להפיק טופס 867 מכל בנק או בית השקעות, לרכז את הנתונים ולהגיש דוח מאוחד לרשות המיסים.
  • מכרתי נייר ערך זר ברווח, אפשר לקזז מול הפסד על מניה ישראלית? כן, בהחלט. כל עוד מדובר ברווח הון והפסד הון מניירות ערך, ניתן לקזז ביניהם.
  • איך עובד קיזוז הפסדים בפוליסת חיסכון? אפשר לקזז מול רווחים ממוצרים אחרים? לא. בפוליסת חיסכון הקיזוז נעשה רק בתוך הפוליסה: רווחים והפסדים בין המסלולים מתקזזים, והמס נגבה רק במשיכה, על הרווח הריאלי נטו. הפסד בפוליסה לא יקטין את המס על רווח בתיק ההשקעות, וגם הפסד בתיק לא יקטין את המס בפוליסה.
  • יש קיזוז הפסדים בקרן השתלמות או בקופת גמל להשקעה? בקרן השתלמות הרווחים פטורים ממס (עד התקרה), כך שאין מה לקזז. בקופת גמל להשקעה המס נגבה רק במשיכה הונית, על הרווח הריאלי המצטבר, ולכן הפסדים בתוך הקופה כבר נכללים בחישוב ואין צורך במכירה רעיונית.

סיכום: אל תתנו להפסדים שלכם ללכת לאיבוד

ניהול השקעות נכון לא מסתכם רק בבחירת המניות הנכונות. הוא כולל גם ניהול חכם של היבטי המיסוי. קיזוז הפסדי הון הוא לא הטבה למתי מעט, אלא כלי בסיסי שכל משקיע חייב להכיר וליישם. בסוף כל שנה, הקדישו כמה דקות לבדוק את מצב התיק שלכם. פעולה פשוטה של מכירה רעיונית יכולה לחסוך לכם הרבה מאוד כסף ולהפוך שנה של ירידות בשווקים להזדמנות לקבל החזר מס משמעותי.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
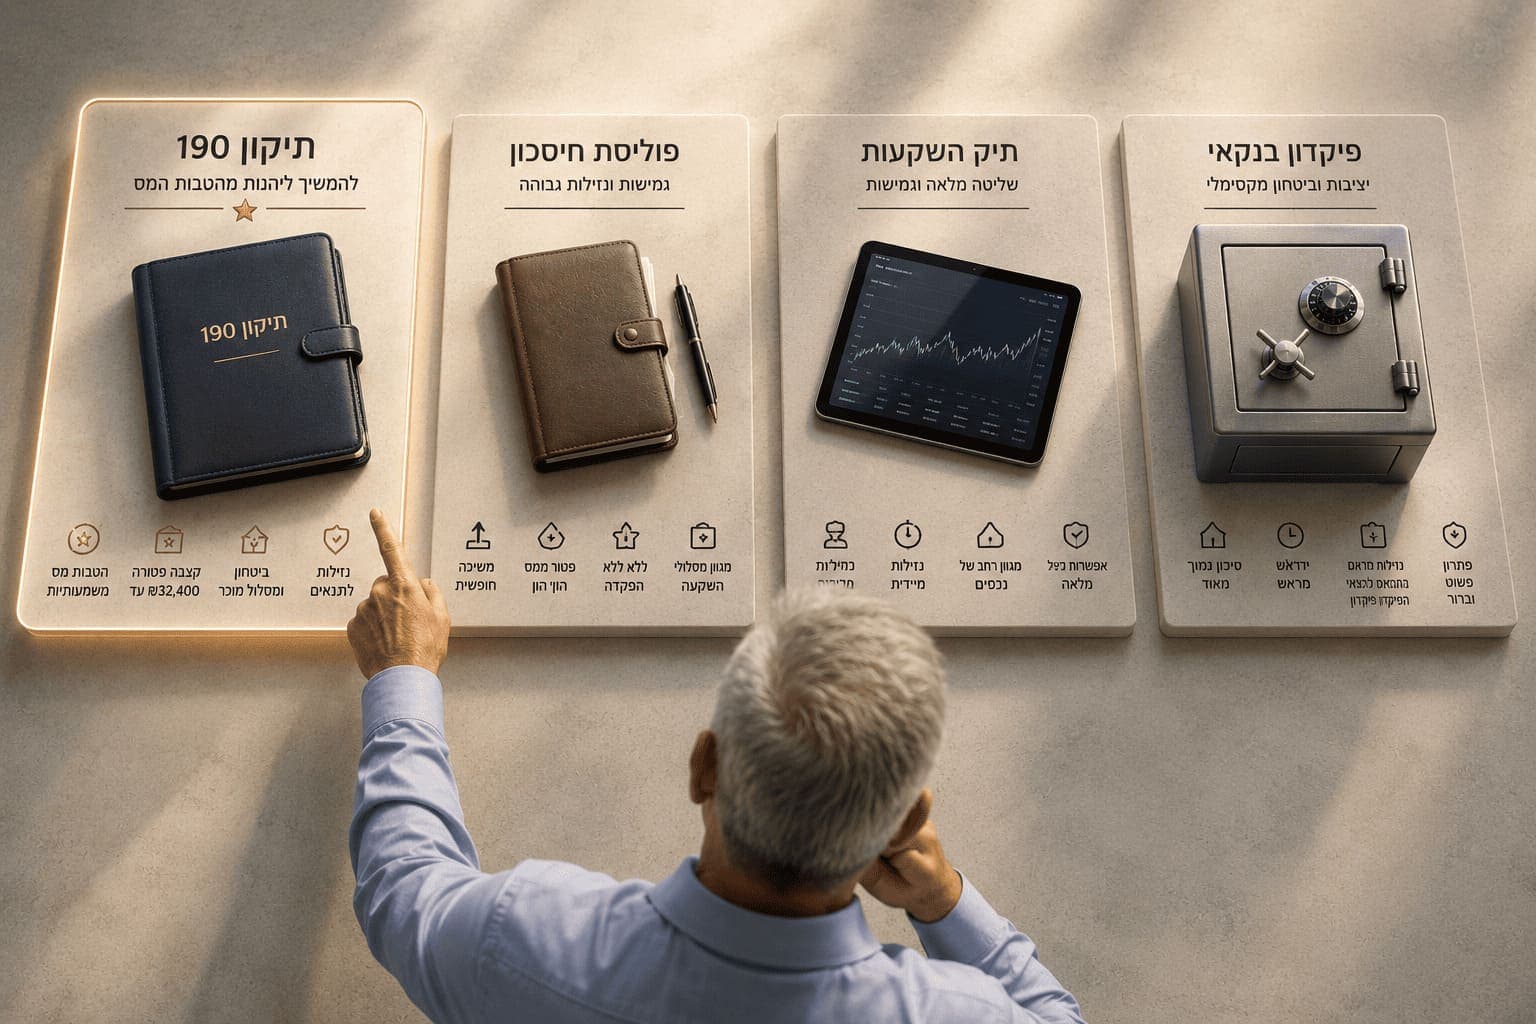
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו