דלג לתוכן
3.0Lirot
דלג לתוכן

מסלול מחקה מדד או מנוהל? המדריך המלא לבחירה נכונה בקופת הגמל

השאלה הזו חוזרת על עצמה בכל שיחה על השקעות: האם לתת למנהלי ההשקעות המנוסים לנסות "להכות את השוק", או פשוט "לזרום" עם השוק בעזרת מסלול מחקה מדד? נשמע כמו התלבטות גדולה? בואו נפשט אותה אחת ולתמיד.

מערכת לירות4 דק׳ קריאה
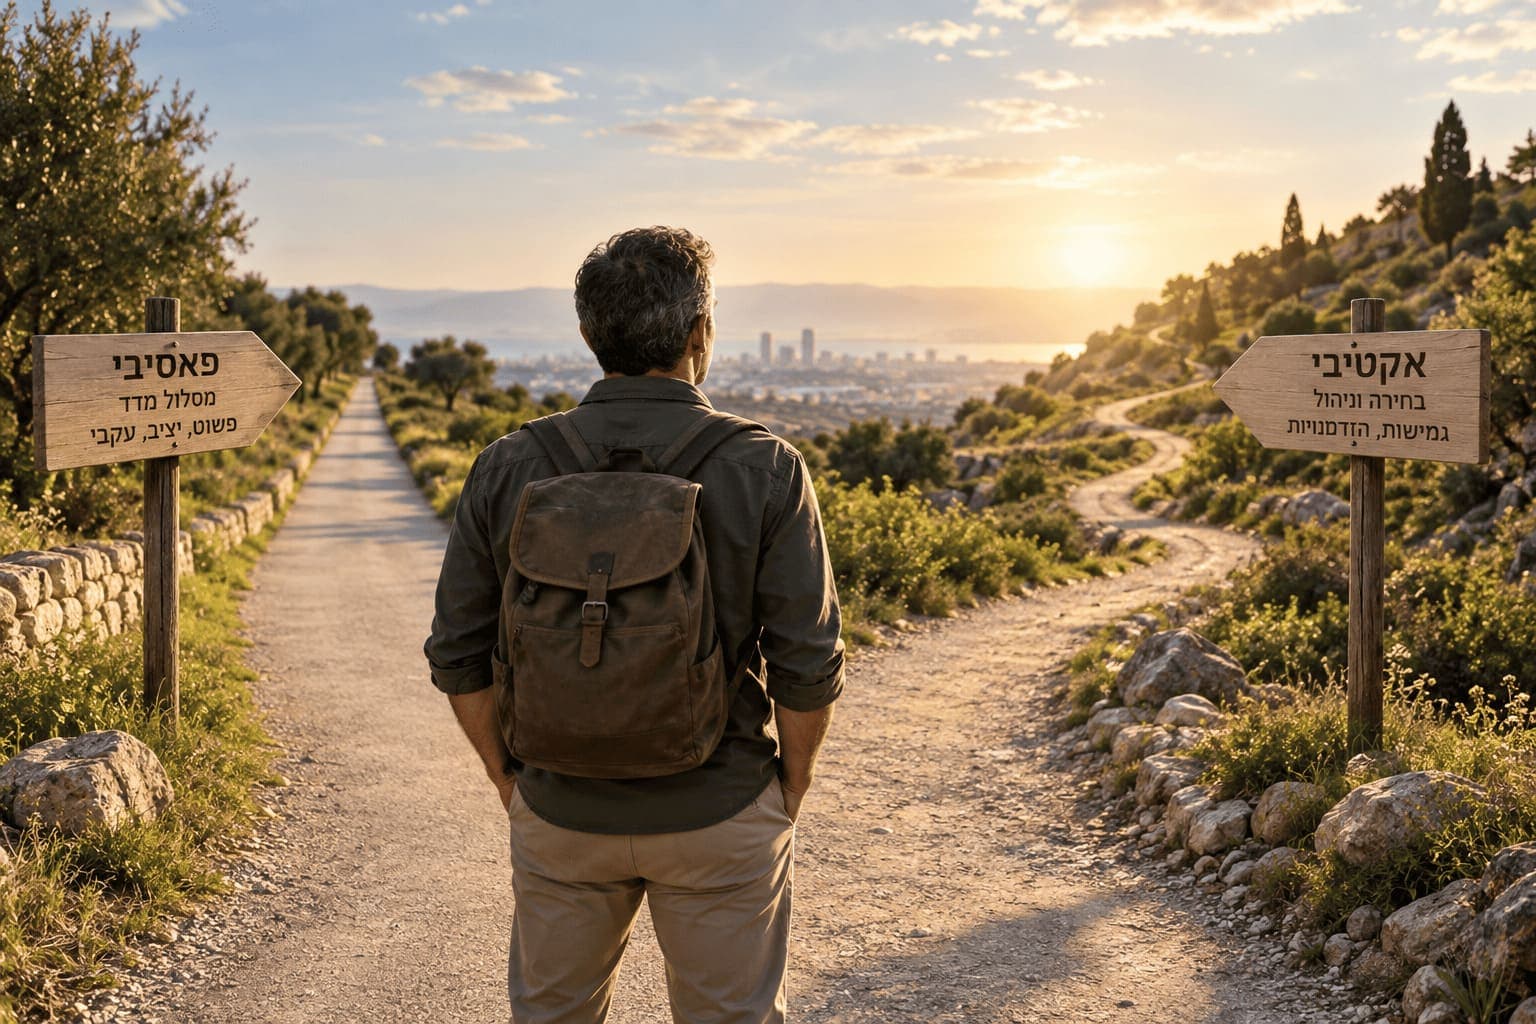
מסלול פאסיבי או אקטיבי
Lirot AI
בין מסלול מחקה מדד למסלול מנוהל בקופת גמל, הבחירה תלויה בעיקר בטווח ההשקעה ובאמונה האישית. מסלול מחקה מדד מחזיק את המניות או איגרות החוב שמרכיבות את המדד הנבחר לפי משקלן, בלי החלטות של מנהל השקעות. מסלול מנוהל מנסה להשיג תשואה גבוהה מהמדד, וגם מאפשר השקעה בנכסים לא סחירים ושינוי הרכב התיק בתקופות תנודתיות. מעבר בין מסלולים באותה קופה אינו אירוע מס.

אין מסלול שעדיף תמיד. הבחירה בין מסלול מחקה מדד (פאסיבי) למסלול מנוהל (אקטיבי) בקופת הגמל תלויה בעיקר בטווח ההשקעה ובאמונה האישית שלכם. באופן כללי, השקעה פאסיבית מתאימה יותר לחיסכון ארוך מאוד, שכן היסטורית מעט מנהלי השקעות מצליחים להכות את המדדים לאורך עשרות שנים. מנגד, ניהול אקטיבי מציע גמישות ויכולת להגן על התיק בתקופות תנודתיות, בזכות כלים כמו השקעה בנכסים לא סחירים.

מה זה בכלל מסלול מחקה מדד? (ולמה כולם מדברים על זה)

תחשבו על מסלול מחקה מדד כמו על נסיעה עם Waze. אתם מגדירים יעד (למשל, לעקוב אחרי מדד ת"א 125 או S&P 500), והרכב נוסע בדיוק במסלול שנקבע, בלי סטיות, בלי קיצורי דרך ובלי לנסות "להיות חכם" יותר מהמפה.

זוהי השקעה פאסיבית: המטרה היא לא לנצח את השוק, אלא להיות השוק. קופת גמל מחקה מדד פשוט מחזיקה את המניות או איגרות החוב שמרכיבות את המדד הנבחר לפי המשקל היחסי שלהן, ישירות או דרך קרנות סל וחוזים שעוקבים אחריו. אין כאן מנהל השקעות שמקבל החלטות, אין ניתוחים כלכליים ואין ניסיון לתזמן מתי לקנות או למכור. פשוט וצמוד למטרה.

מסלולים מחקי מדד קיימים היום ברוב קופות הגמל, קרנות ההשתלמות וקופות הגמל להשקעה של הגופים הגדולים, וגם בחלק מקרנות הפנסיה ומפוליסות החיסכון. הנפוצים שבהם עוקבים אחרי מדד S&P 500, מדדי מניות עולמיים ומדד ת"א 125, כך שאותה התלבטות בין מסלול מחקה מדד למסלול מנוהל עולה כמעט בכל מוצר חיסכון.

הגישה הנגדית: מהו ניהול אקטיבי בקופת גמל?

אם המסלול הפאסיבי הוא נהג Waze, אז ניהול אקטיבי הוא נהג מרוצים מנוסה. המטרה שלו היא לא רק להגיע ליעד, אלא להגיע מהר יותר מהמתחרים (כלומר, להשיג תשואה גבוהה יותר מהמדד).

כאן נכנסים לפעולה מנהלי ההשקעות, האנליסטים ומחלקות המחקר של בתי ההשקעות. הם מנתחים את הסביבה הכלכלית, בוחנים חברות ספציפיות ומקבלים החלטות:

  • להשקיע יותר בחברות שלדעתם יצמחו.
  • להימנע ממניות שנראות להם מסוכנות מדי.
  • להגדיל או להקטין את רכיב המניות בתיק בהתאם לתנאי השוק.

בקיצור, הם מנסים באופן פעיל "להכות את השוק" בעזרת המומחיות שלהם. אם אתם תוהים לגבי הביצועים, תוכלו תמיד לבדוק את תשואות קופות הגמל ולראות איך הן מתמודדות עם השוק.

פאסיבי מול אקטיבי: הקרב על החיסכון שלכם (ראש בראש)

אז אחרי שהבנו את שתי הגישות, בואו נשים את הקלפים על השולחן ונשווה אותן בצורה מסודרת:

מאפייןמסלול פאסיבי (מחקה מדד)מסלול אקטיבי (מנוהל)
מטרהלהשיג את תשואת המדד, לא יותר ולא פחות."להכות את השוק" ולהשיג תשואה עודפת.
גמישותאפס. צמודים למדד בכל מצב.גבוהה. יכולת לשנות את הרכב התיק.
דמי ניהולדמי הניהול לרוב זהים לשאר המסלולים בקופה. ההוצאות הישירות (עמלות מסחר ודמי ניהול חיצוניים) נמוכות בדרך כלל.דמי ניהול דומים, אך ההוצאות הישירות גבוהות יותר, בעיקר בגלל השקעות בנכסים לא סחירים.
נכסים לא סחיריםלא קיים.יתרון משמעותי: השקעה בנדל"ן, תשתיות ועוד.
מתאים ל…משקיעים לטווח ארוך מאוד שמאמינים בחוכמת השוק.משקיעים שמאמינים במומחיות של מנהלי השקעות.

יתרונות המסלול הפאסיבי (מחקות מדד)

  1. פשטות ושקיפות: אתם יודעים בדיוק במה אתם מושקעים. אין הפתעות.
  2. עלויות נמוכות (בתיאוריה): אין צורך לשלם למנהלי השקעות יקרים. בפועל, בקופות הגמל הפער בדמי הניהול בין המסלולים הוא קטן יחסית.
  3. פיזור רחב: אתם מושקעים במאות חברות בבת אחת, מה שמפחית את הסיכון של נפילת מניה בודדת.

יתרונות המסלול האקטיבי (המנוהל)

  1. ה"אס בשרוול" – נכסים לא סחירים: זהו יתרון עצום. מנהלי ההשקעות יכולים להשקיע בנכסים שלא נסחרים בבורסה, כמו נדל"ן מניב, פרויקטי תשתית, קרנות גידור והלוואות פרטיות. נכסים אלו נראים פחות תנודתיים מהשוק, בין היתר כי שוויים מעודכן לעיתים רחוקות ולא בכל יום מסחר, ויכולים לייצר תשואה יציבה גם כשהבורסה יורדת.
  2. ניהול סיכונים: בתקופות של משבר, מנהל השקעות יכול להחליט להקטין את חשיפת התיק למניות כדי לצמצם הפסדים. במסלול פאסיבי? אתם "תחטפו" את כל הירידה של המדד, ללא הגנה.
  3. פוטנציאל לתשואה עודפת: מנהל השקעות מוצלח יכול לזהות הזדמנויות שהשוק מפספס ולהשיג תשואה גבוהה יותר מהמדד.

אז מה עדיף, מסלול מחקה מדד או מנוהל? השורה התחתונה לחוסך המתלבט

האמת היא שאין תשובה אחת נכונה. בחלק מהשנים האחרונות המסלולים המנוהלים, ברמות סיכון דומות, הציגו תשואות טובות יותר מהמסלולים הפאסיביים, בעיקר בזכות רכיב הנכסים הלא סחירים שייצב את התיק. בשנים אחרות, כשמדדי המניות בארה"ב זינקו, דווקא מסלולי מחקי המדד הובילו.

עם זאת, חשוב לזכור שהשקעה בקופת גמל היא לרוב השקעה ארוכת טווח. הנתונים ההיסטוריים מראים שככל שטווח ההשקעה מתארך, כך קשה יותר למנהלים האקטיביים להכות את המדד באופן עקבי.

סיכום: לא "או-או", אלא "גם וגם"

במקום לחפש את ה"מנצח" הבלעדי, הגישה החכמה ביותר עבור רוב החוסכים היא לשלב. אפשר להקצות חלק מהחיסכון למסלול מחקה מדד S&P 500 או למדד אחר כדי ליהנות מהצמיחה הגלובלית, ובמקביל להשאיר חלק אחר בניהול אקטיבי כדי ליהנות מהיתרונות של הנכסים הלא סחירים והגמישות הניהולית. מעבר בין מסלולים באותה קופה אינו אירוע מס, כך שאפשר לשנות את החלוקה בהמשך בלי לשלם מס על הרווחים.

השילוב הזה מאפשר לכם ליהנות משני העולמות: חשיפה פשוטה וזולה לשוק הרחב, יחד עם ניהול סיכונים ותוספת תשואה פוטנציאלית מהשקעות ייחודיות. כדי להבין טוב יותר אילו גופים מציעים אילו מסלולים, כדאי להעיף מבט בטבלת השוואת קופות גמל ולראות את התמונה המלאה.


