דלג לתוכן

חדשLirot 3.0 — ייתכנו באגים זמניים

Lirot
דלג לתוכן

כסף הוני מול קצבתי: המדריך שיעשה לכם סדר בארנק הפנסיוני

פתחתם את הדוח השנתי מקופת הגמל ונתקלתם בשורות על כספים "למשיכה חד פעמית" ו"למשיכה כקצבה"? אתם לא לבד. עבור רובנו, אלו מילים לא ברורות שמאחוריהן מסתתר הבדל קריטי שיכול להשפיע על מאות אלפי שקלים בעתיד שלכם. בואו נפענח אחת ולתמיד מה זה אומר ומה אפשר לעשות עם כל סוג של כסף.

מערכת לירות5 דק׳ קריאה
כסף קצבתי או כסף הוני

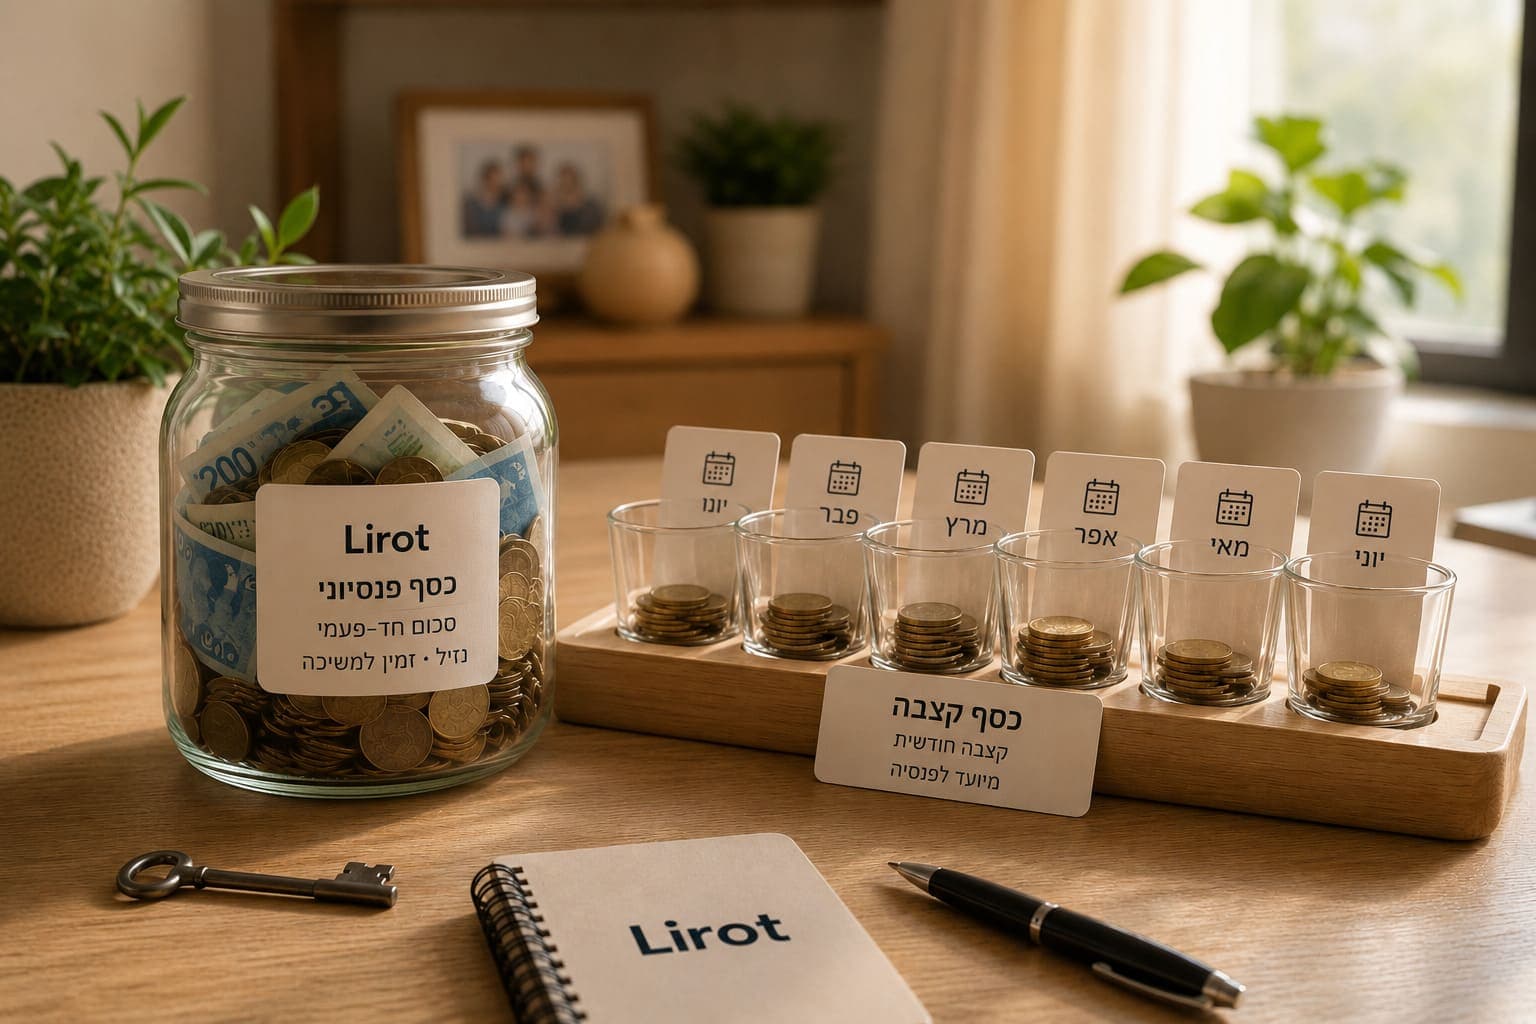
במשפט אחד? ההבדל הוא הנזילות והייעוד. כסף הוני הוא חיסכון פנסיוני שהופקד לקופת גמל לתגמולים (קופה "הונית") לפני שנת 2008, וברוב המקרים ניתן למשוך אותו כסכום חד-פעמי (הוני) בפטור ממס רווחי הון בהגעה לגיל 60. לעומתו, כסף קצבתי הוא כל חיסכון שהופקד מאז 2008, והוא "נעול" ומיועד לתשלום פנסיה חודשית (קצבה), ולא למשיכה כסכום אחד גדול, למעט חריגים מוגדרים.

אז מה זה אומר בתכל'ס? שני "צבעים" לכסף שלכם

תחשבו על קופת הגמל שלכם כמו על ארנק גדול שיש בו שני תאים נפרדים. הכסף בשני התאים מושקע ועובד עבורכם, אבל החוקים לגבי מתי ואיך אפשר להוציא אותו שונים לחלוטין. השינוי הגדול קרה בשנת 2008, ברגע שהמדינה החליטה שהיא רוצה להבטיח שלכל אזרח תהיה הכנסה חודשית קבועה בגיל פרישה.

כסף הוני: החיסכון ה"ישן" והגמיש (הפקדות עד 31.12.2007)

כל שקל שהופקד לחיסכון פנסיוני (למעט קרן השתלמות וקופת גמל להשקעה) החל משנת 2008 נצבע בצבע "קצבתי".

  • היתרון הגדול: גמישות. בהתאם לתנאי הקופה, לרוב תוכלו למשוך אותו כסכום חד-פעמי, פטור ממס רווחי הון, בהגיעכם לגיל המתאים (לרוב 60) ועם ותק של 5 שנים לפחות בחשבון.
  • למה הוא כל כך יקר ערך? זו אחת מהטבות המס הבודדות שנותרו למשקיע בישראל. למעשה, זה כסף שגדל וצובר תשואה מבלי שתצטרכו לשלם על הרווחים מס של 25%.

כסף קצבתי: החיסכון ה"חדש" לפנסיה החודשית (הפקדות מ-1.1.2008)

כל שקל שהופקד לחיסכון פנסיוני (למעט קרן השתלמות) החל משנת 2008 נצבע בצבע "קצבתי".

  • המטרה: להבטיח שתהיה לכם הכנסה חודשית יציבה לאחר הפרישה. המדינה בעצם אומרת: "אנחנו רוצים שתשתמשו בכסף הזה כדי לשלם לעצמכם משכורת חודשית, ולא כדי לקנות רכב חדש ביום שאחרי הפרישה".
  • המגבלה: ככלל לא ניתן למשוך אותו כסכום חד-פעמי, אלא רק כקצבה חודשית (מגיל הפרישה היא פטורה ממס עד תקרה מסוימת). יש חריגים: את רכיב הפיצויים אפשר למשוך כשמסיימים לעבוד אצל המעסיק, וכשמתחילים לקבל קצבה אפשר להוון חלק ממנה לסכום חד-פעמי, כל עוד נשארת קצבה חודשית של 5,306 ₪ לפחות (נכון ל-2026). ניסיון למשוך אותו בכל זאת שלא באחד החריגים יוביל לקנס כבד.

איך תדעו איזה סוג כסף יש לכם בקופה? (ב-3 צעדים פשוטים)

אתם לא צריכים לנחש. המידע הזה מופיע שחור על גבי לבן בדוחות שאתם מקבלים.

  1. פתחו את הדוח השנתי או הרבעוני של קופת הגמל, קרן הפנסיה או ביטוח המנהלים.
  2. חפשו טבלה שמפרטת את הרכב החיסכון. לרוב תראו שורות נפרדות כמו: "יתרת הכספים המיועדים למשיכה חד פעמית" ו"יתרת הכספים המיועדים למשיכה כקצבה", או חלוקה לפי ייעוד הכספים: "הון" ו"קצבה".
  3. הסתכלו על הסכומים: אם יש לכם סכום בשורה של "משיכה חד פעמית" או "הון", זה אומר שיש לכם כסף גמיש יותר בחשבון. אם רוב הכסף מופיע תחת "משיכה כקצבה" או "קצבה", רוב החיסכון שלכם מיועד לפנסיה חודשית.

שילובים נפוצים: איפה תמצאו את שני הסוגים יחד?

אם אתם חוסכים ותיקים, סביר להניח שיש לכם שילוב של שני סוגי הכספים באותה הקופה. זה קורה בעיקר במוצרים הבאים:

  • קופות גמל ותיקות: כל מי שהפקיד כספים לפני 2008 והמשיך להפקיד לאותה קופה (או קופה מקבילה) אחריה.
  • ביטוחי מנהלים ישנים: המצב פה יכול להיות מעט מורכב יותר, ולפעמים החלק ההוני לא נהנה מהתנאים המיוחדים (כמו מקדם קצבה מובטח) של הפוליסה, ולכן חשוב לבדוק זאת.
  • קרנות פנסיה: כאן המצב שונה: כספים שהופקדו לקרן פנסיה מיועדים לקצבה, גם אם הופקדו לפני 2008.

טעויות נפוצות במשיכת כספים (שאתם חייבים להימנע מהן)

הבנת ההבדל בין הוני לקצבתי היא קריטית כדי להימנע מטעויות שעולות הרבה מאוד כסף.

הטעות הכואבת: משיכת כסף קצבתי בקנס של 35%

זו הטעות החמורה ביותר. אם תתעקשו למשוך את הכסף הקצבתי שלכם כסכום חד-פעמי לפני גיל הפרישה (ובלי שמתקיים אחד החריגים שבתקנות המס. בקרן פנסיה ובקופת גמל משיכה כזו אפשרית רק מכספים של מעסיק שכבר סיימתם לעבוד אצלו, או מגיל 60), תשלמו מס עונשי בגובה 35% לפחות על כל הסכום שמשכתם (הקרן + הרווחים!). זהו הפסד עצום שנועד למנוע מאנשים לרוקן את החיסכון הפנסיוני שלהם.

הטעות השקטה: בזבוז כסף הוני פטור ממס

רבים חושבים שכשהם מגיעים לגיל 60, הדבר הנכון הוא למשוך את כל הכסף ההוני. זו יכולה להיות טעות. הכסף ההוני הוא נכס נדיר: הוא ממשיך לצבור תשואה בפטור מלא ממס רווחי הון. אם תמשכו אותו ותשקיעו אותו באפיק אחר (למשל, תיק השקעות בבנק), תתחילו לשלם מס רווחי הון – לרוב 25% מהרווח הריאלי – על כל רווח עתידי. לכן, לרוב מומלץ למשוך את הכסף ההוני רק כמוצא אחרון.

הכסף ההוני שלכם הוא נכס – אז מה כדאי לעשות איתו?

במקום למהר ולמשוך אותו, יש אפשרויות חכמות יותר:

  1. להשאיר אותו בקופה: תנו לו להמשיך לצמוח בפטור ממס. זהו אפיק השקעה מצוין בפני עצמו.
  2. לקחת הלוואה על חשבונו: רוב בתי ההשקעות ישמחו לתת לכם הלוואה אטרקטיבית (בתנאים מסחריים שקובע הגוף המנהל) כנגד הכסף ההוני שלכם. כך אתם יכולים להשתמש בכסף נזיל למטרה שאתם צריכים, בזמן שהחיסכון המקורי ממשיך לעבוד עבורכם בפטור ממס.
  3. לתכנן את הפרישה חכם: בעזרת תכנון פרישה נכון, ניתן לשלב בין משיכת חלק מהכסף ההוני לבין קבלת קצבה מהכסף הקצבתי, ולהגיע לתוצאת מס אופטימלית.

שאלות ותשובות קצרות

  • האם אפשר להעביר כסף קצבתי להוני? לא. המעבר הוא חד-כיווני. אפשר להחליט להשתמש בכסף הוני כדי לקבל קצבה, אבל אי אפשר להפוך כסף קצבתי לנזיל. מה שכן אפשר: כשמתחילים לקבל קצבה, להוון חלק ממנה לסכום חד-פעמי, כל עוד נשארת קצבה מזערית.
  • מה קורה לכסף במקרה פטירה, חס וחלילה? במקרה כזה, בקרן פנסיה משולמת קודם כול קצבת שאירים לשאירים לפי התקנון, ורק כשאין שאירים היתרה עוברת למוטבים, ובהיעדרם ליורשים. בקופת גמל ובביטוח מנהלים היורשים או המוטבים יוכלו בדרך כלל למשוך את כל הכסף (הוני וקצבתי) כסכום חד-פעמי. הפטור ממס במקרה כזה אינו גורף: הוא תלוי בסוג הכספים, ויש לו תקרות.
  • האם זה רלוונטי גם לקרן השתלמות? לא. קרן השתלמות היא מוצר הוני במהותו, שבו כל הכסף נזיל ופטור ממס לאחר 6 שנות ותק (או 3 שנים למטרות השתלמות, או לאחר 3 שנים למי שהגיע לגיל פרישה). הפטור חל על רווחים מהפקדות עד התקרה המוטבת; על רווחים מהפקדות מעבר לה משלמים מס רווחי הון.

סיכום: כללי אצבע לניהול הכסף הפנסיוני שלכם

  1. בדקו את הדוחות שלכם: זהו כמה כסף "הוני" וכמה "קצבתי" יש לכם. ידע הוא כוח.
  2. אל תיגעו בכסף הקצבתי: הוא מיועד למטרה אחת – הבטחת העתיד שלכם.
  3. התייחסו לכסף ההוני כאל נכס יקר: זהו החלק הגמיש והפטור ממס. אל תמהרו למשוך אותו. שקלו הלוואה או השאירו אותו לצמוח.
  4. לפני כל החלטה, התייעצו: תכנון נכון יכול לחסוך לכם עשרות ומאות אלפי שקלים במסים ובהחלטות שגויות.

עוד בתכנון פיננסי

לכל הכתבות ←