דלג לתוכן
3.0Lirot
דלג לתוכן

מס רווחי הון: כמה משלמים בישראל ואיך לשלם פחות

השקעתם כסף, הרווחתם יפה, ופתאום גיליתם שחלק מהרווח הולך למס הכנסה? אתם לא לבד. בואו נדבר בפשטות על מס רווחי הון, כמה באמת צריך לשלם, ואיך אפשר (באופן חוקי לגמרי) לשמור יותר מהכסף אצלכם.

מערכת לירות6 דק׳ קריאה
מס רווחי הון- המדריך שיחסוך לכם כסף
Lirot AI
מס רווחי הון משולם על הרווח ממכירת נכסים כמו מניות, אג"ח וקרנות נאמנות. שיעור המס הנפוץ הוא 25% מהרווח הריאלי, כלומר הרווח אחרי קיזוז האינפלציה. בפיקדונות שקליים ובנכסים אחרים שאינם צמודים למדד המס הוא 15% מהרווח הנומינלי, בלי קיזוז אינפלציה. המס מנוכה במקור בעת המכירה, ואפשר להפחית אותו באמצעות מכשירים פטורים כמו קרן השתלמות.

מס רווחי הון הוא מס שמשלמים למדינה על הרווח שנוצר ממכירת נכסים פיננסיים כמו מניות, אג"ח או קרנות נאמנות. בישראל, שיעור המס הנפוץ ביותר עומד על 25% מהרווח הריאלי (כלומר, הרווח לאחר קיזוז האינפלציה). במקרים מסוימים, כמו בפיקדונות בנקאיים, המס הוא 15% מהרווח הנומינלי (הרווח ברוטו, ללא התחשבות באינפלציה). בעל מניות מהותי (10% ומעלה בחברה) משלם 30%.

אז מה זה בכלל מס רווחי הון ולמה צריך לשלם אותו?

דמיינו שקניתם מניה ב-100 שקלים, ולאחר שנה מכרתם אותה ב-120 שקלים. יפה! עשיתם רווח של 20 שקלים. על הרווח הזה, המדינה מבקשת את החלק שלה. זהו, בפשטות, מס רווחי הון.

הרבה משקיעים מתחילים מופתעים לגלות את המס הזה רק ברגע המימוש, וזו טעות. אז מתי משלמים מס רווחי הון? רק כשמוכרים את נייר הערך ומממשים את הרווח. כל עוד הרווח "על הנייר" לא משלמים עליו מס, וכשמוכרים, הבנק או בית ההשקעות מנכים את המס במקור באופן אוטומטי. הבנה של חובת המס היא חלק קריטי בקבלת החלטות השקעה נכונות. למה? כי רווח של 10% על הנייר הוא לא באמת 10% בכיס שלכם. אנחנו ב-lirot.co.il מאמינים שתכנון פיננסי טוב מתחיל מהבנת כללי המשחק, ומס רווחי הון הוא בהחלט כלל חשוב.

כמה מס רווחי הון משלמים בישראל? (זה פשוט יותר ממה שנדמה)

השאלה הראשונה שכולם שואלים היא "אוקיי, אז כמה לוקחים לי?". התשובה מתחלקת לשני סוגים עיקריים, וההבדל ביניהם הוא האם ההשקעה שלכם צמודה למדד המחירים לצרכן או לא.

סוג הרווחשיעור המסעל מה חל בדרך כלל?
רווח ריאלי25%מניות, קרנות נאמנות, אג"ח צמוד מדד, נכסים בחו"ל, ומשיכה הונית מקופת גמל להשקעה או מפוליסת חיסכון.
רווח נומינלי15%פיקדונות שקליים, מק"מ, אג"ח ממשלתי שקלי.

מס על רווח ריאלי: 25%

זהו המס הנפוץ ביותר שתפגשו, ובו גם מס רווחי הון על מניות, בישראל ובחו"ל. "רווח ריאלי" הוא הרווח האמיתי שלכם, לאחר שלוקחים בחשבון את האינפלציה (עליית מדד המחירים) בתקופת ההשקעה. המדינה בעצם אומרת: "לא נחייב אתכם במס על החלק ברווח שנובע רק מעליית המחירים במשק, אלא רק על הרווח האמיתי שעשיתם מעל זה".

מס על רווח נומינלי: 15%

כאשר אתם משקיעים בנכסים שאינם צמודים למדד, כמו פיקדון שקלי בבנק, המס יהיה נמוך יותר: 15%. אבל, וזה אבל חשוב, הוא יחושב על כל הרווח, בלי לקזז את השפעת האינפלציה. בתקופות של אינפלציה גבוהה, ייתכן שתשלמו מס גם אם במונחים ריאליים לא באמת הרווחתם הרבה.

ומי שהכנסתו השנתית גבוהה במיוחד צריך להכיר גם את מס יסף על רווחי הון: 3% נוספים על הכנסה חייבת מעל 721,560 ש"ח בשנה, ועוד 2% על הכנסות הון מעל הסף, כלומר 5% נוספים על רווחי הון.

האם אפשר להימנע מתשלום מס? הכירו את אפיקי ההשקעה הפטורים ממס

כן, קראתם נכון. מי ששואל איך לא לשלם מס רווחי הון באופן חוקי, יכול להתחיל ממכשירי החיסכון שבהם המדינה מעניקה פטור מלא ממס רווחי הון, במטרה לעודד אותנו לחסוך לטווח ארוך. הכרתם יכולה לחסוך לכם המון כסף.

קרן השתלמות: החיסכון הפטור ממס האהוב בישראל

קרן השתלמות היא ללא ספק הטבת המס הטובה ביותר שקיימת היום בישראל. אין מס רווחי הון בקרן השתלמות: כל הרווחים שתצברו בקרן פטורים לחלוטין, בתנאי שתמשכו את הכסף רק לאחר 6 שנים (או 3 שנים למטרות השתלמות). כמובן, הפטור חל רק על הפקדות עד התקרה השנתית (לשכיר, הפקדות על משכורת של עד 15,712 ש"ח בחודש), ועל הרווח מהפקדות שמעליה משלמים 25%. עבור רובנו, מדובר במכשיר חיסכון פשוט מעולה. אם אתם תוהים איזו קרן הכי מתאימה לכם, כדאי לבדוק ולהשוות בין קרנות ההשתלמות המובילות.

קופות גמל ותיקות (לפני 2008): נכס נדיר שכדאי לשמור

אם יש לכם קופת גמל שנפתחה והופקדו אליה כספים לפני שנת 2008, זכיתם. כספים אלו (שהיו ניתנים למשיכה כסכום חד-פעמי) פטורים לחלוטין ממס רווחי הון. הניסיון שלנו מראה שלא מעט אנשים ממהרים למשוך את הכספים הללו ברגע שהם הופכים נזילים, אבל זו עשויה להיות טעות. הכסף הזה ממשיך לצבור רווחים פטורים ממס, ולכן כדאי לשקול היטב לפני שמוותרים על הטבה כזו.

לא פטור מלא, אבל כמעט: הטבות מס משמעותיות שחובה להכיר

לצד הפטור המלא, ישנן הטבות מס שמפחיתות משמעותית את נטל המס, במיוחד עבור אוכלוסיית הגמלאים. כאן נסקור את שתי העיקריות; את כל האפשרויות, כולל קיזוז הפסדים, תמצאו בהמדריך המלא להטבות מס על רווחי הון.

תיקון 190: מס מופחת של 15% לפנסיונרים

מחפשים הקלה במס רווחי הון מעל גיל 60? גמלאים שעברו את גיל 60 ויש להם קצבה חודשית בגובה הקצבה המזערית לפחות (5,306 ש"ח בחודש ב-2026), יכולים להפקיד כספים לקופת גמל וליהנות ממס רווחי הון מופחת של 15% נומינלי בלבד במשיכה חד-פעמית, במקום 25% ריאלי. ואם מושכים את הכסף כקצבה חודשית, היא פטורה ממס לגמרי. זוהי הטבה אדירה שמאפשרת לנהל חיסכון נזיל בתנאי מיסוי אטרקטיביים. למידע נוסף על היתרונות, תוכלו לקרוא את המדריך המלא על תיקון 190.

סעיף 125ד' לפוליסת חיסכון: פטור שנתי לגמלאים

הטבה נוספת המיועדת למי שנולד לפני 2.1.1948. סעיף זה מאפשר לקבל פטור שנתי ממס רווחי הון על רווחים מפוליסת חיסכון, עד לתקרה מסוימת (15,000 ש"ח כשבן זוג אחד זכאי ו-18,360 ש"ח כששניהם זכאים, בשנים 2024 עד 2026). חשוב לדעת: אין פטור כללי ממס רווחי הון מעל גיל 70 או 80; הזכאות נקבעת לפי תאריך הלידה בלבד. זו דרך מצוינת לייצר הכנסה פטורה ממס בגיל פרישה. רוצים להבין אם זה רלוונטי עבורכם? כל המידע על סעיף 125ד' נמצא כאן.

"דחיית מס": הסוד הקטן של המשקיעים לטווח ארוך

נשמע מסובך? בואו נפשט את זה. תחשבו על תיק השקעות רגיל בבנק. בכל פעם שאתם מוכרים מניה ברווח, הבנק מנכה לכם מיד את המס. הכסף הזה יוצא מההשקעה ולא ממשיך לעבוד בשבילכם.

לעומת זאת, במוצרים כמו קופת גמל, קרן השתלמות או פוליסת חיסכון, כל עוד הכסף נמצא בפנים, לא משלמים מס. מנהל ההשקעות יכול לקנות ולמכור נכסים כמה שהוא רוצה, והרווחים מצטברים מחדש על מלוא הסכום. מס רווחי הון בקופת גמל להשקעה או בפוליסת חיסכון ישולם רק ביום שתמשכו את הכסף, ורק על החלק שמשכתם (ובקרן השתלמות נזילה לא ישולם מס כלל).

האפקט הזה, שנקרא "דחיית מס", הוא קריטי בחיסכון לטווח ארוך. הוא מאפשר לכם ליהנות מאפקט של ריבית דריבית גם על הכסף שאחרת היה הולך למס רווחי הון בכל פעם שמוכרים ברווח.

סיכום: תכנון מס חכם הוא המפתח לרווח גדול יותר

מס רווחי הון הוא לא גזירת גורל, אלא פרמטר חשוב שיש לנהל בתבונה. הבנת ההבדלים בין סוגי המס, הכרת מכשירי החיסכון הפטורים, וניצול הטבות המס הקיימות בחוק יכולים להגדיל משמעותית את התשואה נטו שלכם. תכנון נכון יאפשר לכם למקם את ההשקעות המסוכנות יותר באפיקים עם הטבות מס, ולשלב בין מכשירים שונים כדי לבנות תיק פיננסי יעיל וחכם יותר.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
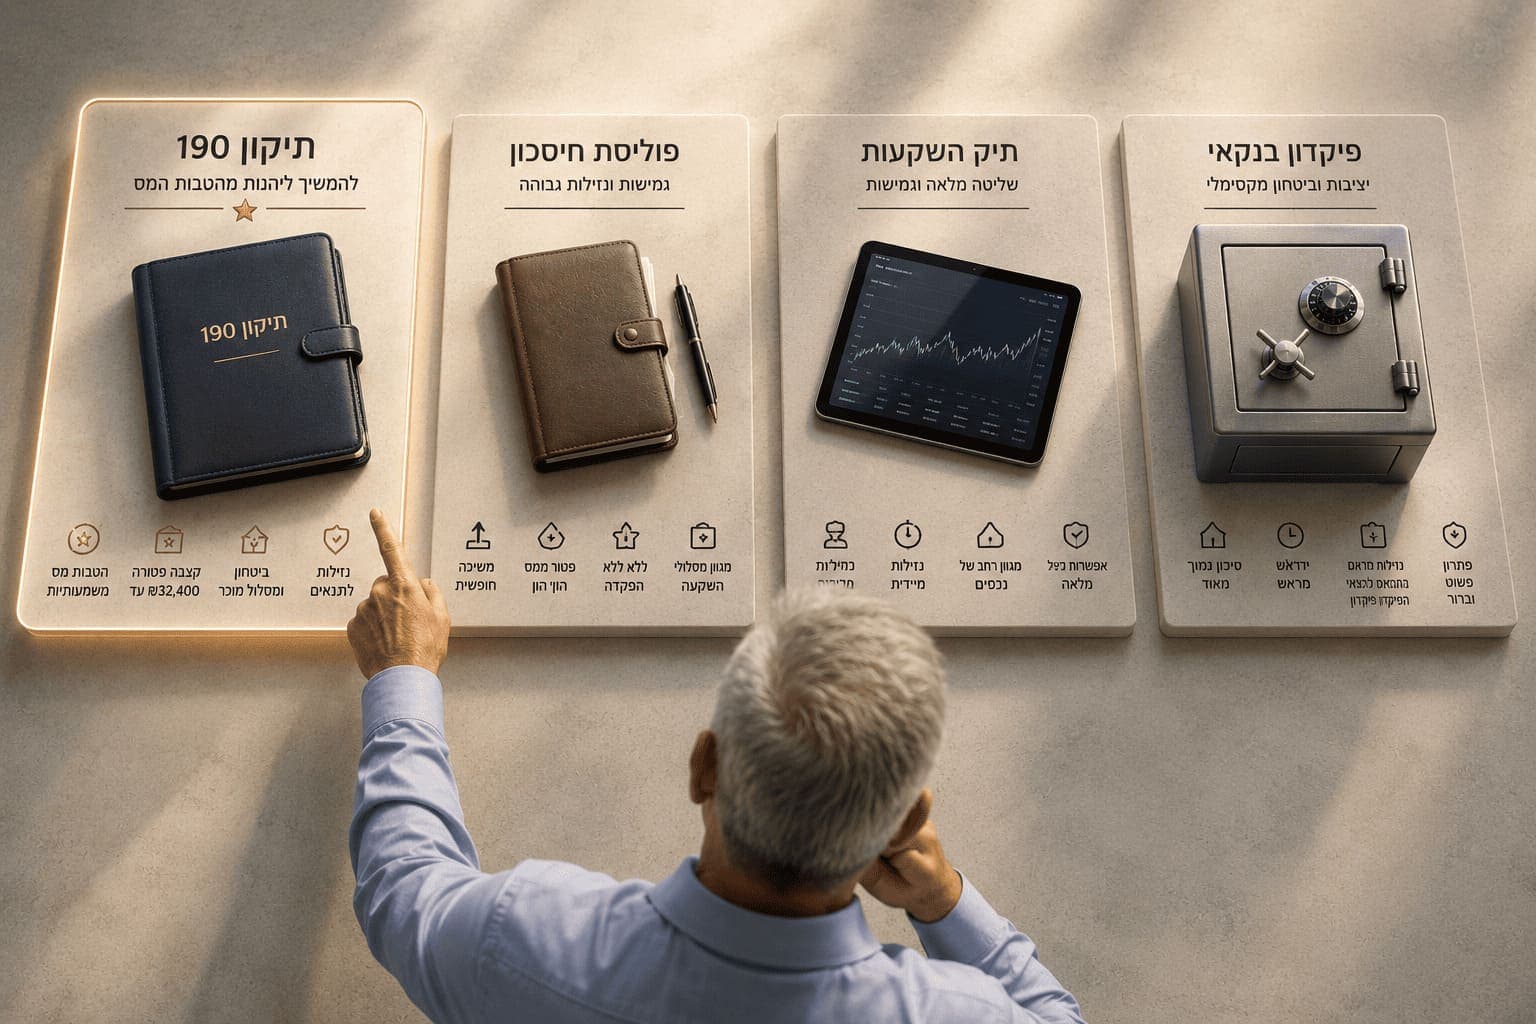
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו