חדשLirot 3.0 — ייתכנו באגים זמניים

Lirot
דלג לתוכן

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה? גלו איך החלטה אחת פשוטה יכולה להשאיר אצלכם הרבה יותר כסף בכיס.

מערכת לירות4 דק׳ קריאה
מענק פרישה- פריסת מס או תשלום חד פעמי

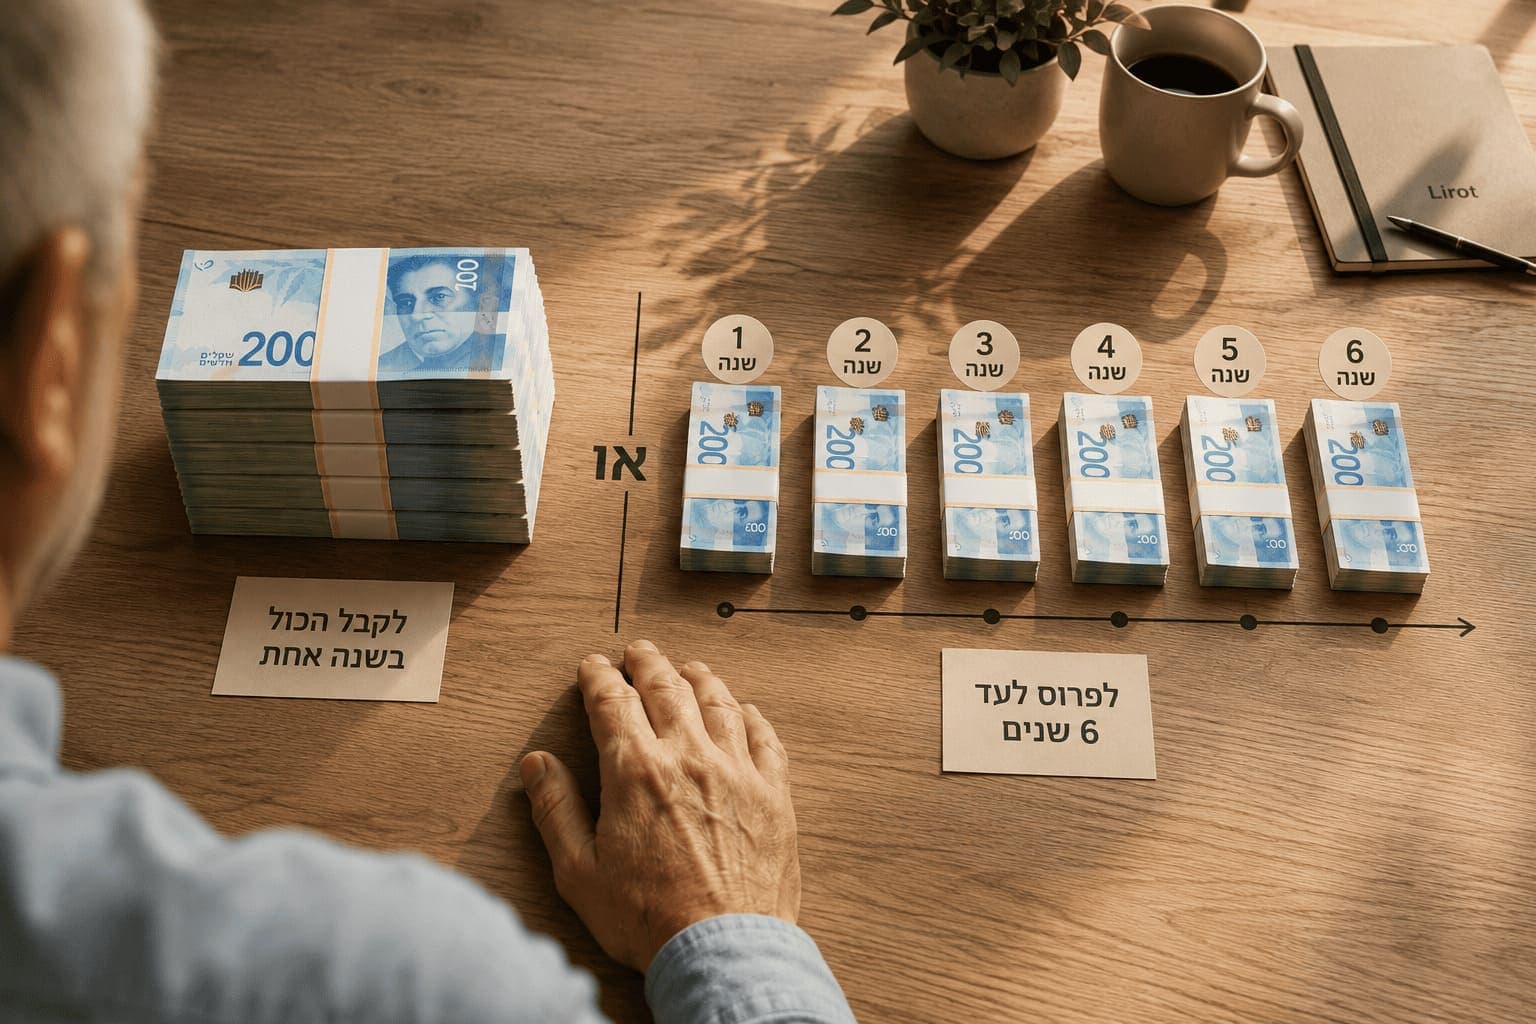
ההתלבטות המרכזית לגבי מענק פרישה היא האם לשלם את המס עליו בבת אחת, או לבצע "פריסת מס". פריסת מס מאפשרת לחלק את ההכנסה החייבת מהמענק על פני מספר שנים (עד 6 שנים קדימה או אחורה), במקום לרכז אותה בשנה אחת. המטרה היא להוריד אתכם למדרגות מס נמוכות יותר בכל שנה נתונה, ובכך להקטין משמעותית את חבות המס הכוללת. במקרים רבים, מדובר בחיסכון של עשרות ואף מאות אלפי שקלים.

קיבלתם מענק פרישה? קודם כל, בואו נדבר על המס

אחרי שנים רבות של עבודה, הגעתם לרגע המיוחל. המעסיק נפרד מכם לשלום עם מענק פרישה נאה, אולי על חשבון ימי מחלה שלא נוצלו או כפיצויים מוגדלים. זה מרגיש נהדר, אבל חשוב להבין: רשות המיסים רואה בסכום הזה הכנסה לכל דבר, וחלק גדול ממנו עלול להיות חייב במס הכנסה גבוה, לעיתים עד 50% (כולל מס יסף).

נשמע מתסכל? ובכן, בדיוק בשביל זה המדינה יצרה מנגנון שנקרא "פריסת מס". תחשבו על זה כמו לחלק עוגה גדולה לפרוסות קטנות יותר. במקום לאכול את כל העוגה (ולשלם מס גבוה) ביום אחד, אתם מחלקים אותה ונהנים ממנה לאורך זמן (ומשלמים פחות מס כל פעם).

מה זה בעצם "פריסת מס" ולמה היא כל כך חשובה?

פריסת מס היא טכניקה חוקית ולגיטימית לחלוטין שמאפשרת לכם "למרוח" את ההכרה במענק כהכנסה על פני מספר שנים. במקום שכל המענק יתווסף להכנסה שלכם בשנת הפרישה ויקפיץ אתכם למדרגת המס הגבוהה ביותר, אתם מחלקים אותו לחלקים שווים. כל חלק כזה מתווסף להכנסה שלכם בשנה אחרת, וכך אתם נשארים במדרגות מס נמוכות יותר.

התהליך מתבצע בשני מסלולים עיקריים:

פריסה קדימה vs. פריסה אחורה: מה ההבדל ומה מתאים לכם?

ההחלטה אם לפרוס קדימה או אחורה תלויה בעיקר בתכניות שלכם לעתיד. זה די פשוט:

סוג הפריסהלמי זה מתאים?למה זה כדאי?
פריסה קדימהלמי שמתכנן לעבוד פחות או לא לעבוד בכלל בשנים הקרובות.ההכנסה העתידית שלכם צפויה להיות נמוכה יותר, ולכן תוספת "פרוסת" המענק בכל שנה תמוסה בשיעור נמוך. זו האפשרות הנפוצה והכדאית ביותר לרוב הפורשים.
פריסה אחורהלמי שהיו לו הכנסות נמוכות בשנים שלפני הפרישה, או למי שמתכנן להקים עסק ולהרוויח הרבה יותר בשנים הקרובות.אתם מנצלים את מדרגות המס הנמוכות שהיו לכם בעבר. זה פחות נפוץ, אבל יכול להיות פתרון מעולה במצבים מסוימים.

איך תדעו לכמה שנות פריסה אתם זכאים? (נוסחת 4 השנים)

החוק קבע נוסחה פשוטה כדי לחשב את מספר שנות הפריסה המקסימלי שתוכלו לבקש. הכלל הוא: על כל 4 שנות עבודה אצל אותו מעסיק, אתם זכאים לשנת פריסה אחת.

  • מקסימום שנות פריסה: 6 שנים.
  • דוגמה: אם עבדתם 12 שנים, תהיו זכאים ל-3 שנות פריסה (12 לחלק ל-4). אם עבדתם 24 שנים או יותר, תהיו זכאים למקסימום של 6 שנות פריסה.

ככל שתוכלו לפרוס ליותר שנים, כך כל "פרוסה" שנתית של המענק תהיה קטנה יותר, והחיסכון במס יגדל.

דוגמה מהחיים: כך פריסת מס חסכה ליהושע 285,000 ש"ח

בואו נחזור ליהושע, שפרש מחברת הייטק עם מענקים ופיצויים חייבים במס בסך 1,500,000 ש"ח.

  • תרחיש ללא פריסה: כל הסכום היה מתווסף להכנסתו בשנת הפרישה. מדרגת המס שלו הייתה קופצת ל-50% (47% מס הכנסה + 3% מס יסף).
    • תשלום מס: 750,000 ש"ח.
  • תרחיש עם פריסה: יהושע עבד בחברה 25 שנה, ולכן היה זכאי לפריסה מקסימלית של 6 שנים. הוא לא תכנן לעבוד לאחר הפרישה.
    • ההכנסה השנתית מהמענק: 250,000 ש"ח (1.5 מיליון חלקי 6).
    • מדרגת המס השנתית הממוצעת: כ-31% בלבד.
    • תשלום מס כולל (על פני 6 שנים): 465,000 ש"ח.

התוצאה: בזכות החלטה נכונה לבצע פריסת מס, יהושע חסך 285,000 ש"ח! זהו סכום אדיר שיכול לשנות לחלוטין את איכות החיים בפנסיה.

שאלות שכל פורש חייב לשאול

למה לא כדאי לעשות את התהליך הזה לבד?

החישובים סביב תכנון פרישה, קיבוע זכויות ופריסת מס הם מורכבים. טעות קטנה בסיווג הכספים או בחישוב תקרת ההון הפטורה יכולה לעלות לכם ביוקר. מתכנן פרישה מקצועי מכיר את כל הסעיפים והאפשרויות, ויודע להתאים את הפתרון האופטימלי למצבכם האישי, לצרכים שלכם ולתכניות העתידיות שלכם.

האם אפשר להתחרט על החלטה של קיבוע זכויות?

זו נקודה קריטית. על החלטה לבצע קיבוע זכויות ניתן להתחרט רק ב-90 הימים הראשונים מהגשת הטפסים. לאחר מכן, אין דרך חזרה. זו עוד סיבה לכך שחיוני לקבל החלטות כאלו בליווי איש מקצוע מנוסה, כדי למנוע טעויות בלתי הפיכות.

סיימתי עם תכנון המס, מה עושים עכשיו עם הכסף?

מעולה. אחרי שדאגתם למזער את תשלום המס, הגיע הזמן לדאוג שהכסף שנותר יעבוד בשבילכם. בין אם מדובר בכספי המענק, כספים מקרן ההשתלמות או מקופות אחרות, חשוב לוודא שהם מנוהלים נכון. זה הזמן לבחון את רמת הסיכון בתיק, את דמי הניהול שאתם משלמים, ואולי לשקול פתרונות מתקדמים כמו ניהול הכספים דרך קופת גמל במסגרת תיקון 190, המציע הטבות מס משמעותיות למשקיעים מעל גיל 60.

סיכום: החלטה קטנה, חיסכון ענק

מענק הפרישה הוא הזדמנות מצוינת להתחיל את הפרק הבא בחיים ברגל ימין. אבל כדי למצות את הפוטנציאל שלו, אסור להתעלם מסוגיית המיסוי. פריסת מס היא כלי עוצמתי שיכול, בתכנון נכון, להשאיר בידיכם סכום כסף גדול משמעותית.

ההמלצה שלנו ב-Lirot.co.il היא ברורה: אל תקבלו החלטה כה חשובה לבד. התייעצות עם איש מקצוע תבטיח שתבחרו במסלול הנכון ביותר עבורכם, תחסכו סכום מקסימלי ותצאו לפנסיה בראש שקט.

עוד בהטבות מס

לכל הכתבות ←
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··4 דק׳
קראו
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.
מערכת לירות··5 דק׳
קראו
לא עומדים בתנאים לתיקון 190

לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)

התנאים הנוקשים של תיקון 190 גורמים לרבים לחשוב שהם מחוץ למשחק. אבל מה אם נגיד לכם שיש דרכים חוקיות ויצירתיות "להגמיש" את הכללים ולהנות מהטבות המס? בואו נפרק את זה.

מערכת לירות··4 דק׳
קראו