דלג לתוכן
3.0Lirot
דלג לתוכן

סעיף 9א לפקודת מס הכנסה: המדריך המלא להטבת המס (שכולם מכירים בתור תיקון 190)

שמעתם פעם על "סעיף 9א" ותהיתם במה מדובר? אתם לא לבד. הסעיף הזה הוא למעשה הבסיס החוקי לאחת מהטבות המס האטרקטיביות ביותר לגמלאים בישראל, הידועה יותר בכינוי "תיקון 190". בואו נעשה סדר אחת ולתמיד.

מערכת לירות5 דק׳ קריאה
סעיף 9א לפקודת מס הכנסה

סעיף 9א לפקודת מס הכנסה הוא סעיף חוק המאפשר לגמלאים (בני 60 ומעלה המקבלים קצבה) לשלם מס מופחת על רווחים מהשקעות פיננסיות. במקום לשלם 25% מס רווחי הון כמו ברוב אפיקי ההשקעה, הסעיף מאפשר לשלם מס בשיעור 15% נומינלי בלבד, וזאת בתנאי שהכספים מנוהלים דרך קופת גמל. למעשה, זהו הבסיס המשפטי של מה שמוכר בציבור הרחב בתור תיקון 190.

אז מה זה בעצם סעיף 9א? (התשובה הפשוטה)

נשמע מסובך? בואו נפשט את זה. תחשבו על סעיף 9א כמו על הנחת VIP שרשות המיסים נותנת לגמלאים על ההשקעות שלהם. המדינה בעצם אומרת: "הגעתם לגיל פרישה, עבדתם קשה, ואנחנו רוצים לעודד אתכם להמשיך לחסוך ולהשקיע. לכן, אם תשקיעו את הכסף שלכם דרך מכשיר מסוים (קופת גמל), ניתן לכם הנחה משמעותית על המס שתצטרכו לשלם על הרווחים".

במילים אחרות, זוהי דרך חוקית ויעילה להשאיר אצלכם בכיס חלק גדול יותר מהתשואה שהשגתם בעמל רב, במקום להעביר אותו למס הכנסה.

תיקון 190 וסעיף 9א: מה הקשר ואיך מפסיקים להתבלבל?

כאן הרבה אנשים הולכים לאיבוד, וזו נקודה חשובה.

  • סעיף 9א הוא הסעיף המקורי בפקודת מס הכנסה שקובע את עקרון הטבת המס.
  • תיקון 190 הוא תיקון מס' 190 לפקודת מס הכנסה, שאושר בשנת 2012 ואיפשר לגמלאים שכבר מקבלים קצבה מינימלית להפקיד כספים נזילים לקופת גמל וליהנות מההטבה גם עליהם. התיקון הזה הוא שהפך את כל הסיפור לאפשרי ונגיש לציבור הרחב.

אז למה כולם מדברים על תיקון 190? כי הוא המנגנון הביצועי. אפשר לחשוב על זה כך: סעיף 9א הוא הרעיון, ותיקון 190 הוא הכלי שמאפשר לממש את הרעיון. בפועל, תיקון 190 וסעיף 9א הולכים יחד: כשאומרים תיקון 190 מתכוונים לניצול הטבת המס שמעוגנת בסעיף 9א.

מי זכאי להטבת המס של סעיף 9א? (שני התנאים שחייבים לעמוד בהם)

ההטבה הזו לא פתוחה לכולם. כדי ליהנות מהמס המופחת, צריך לעמוד בשני תנאים מצטברים, וחשוב לוודא שאתם עומדים בשניהם:

  1. גיל 60 ומעלה: המשקיע חייב להיות בן 60 לפחות במועד משיכת הכספים.
  2. קבלת קצבת פנסיה: על המשקיע לקבל קצבת פנסיה חודשית (מקרן פנסיה, ביטוח מנהלים או פנסיה תקציבית) בסכום מינימלי. סכום זה מתעדכן מדי שנה (בשנת 2026 הוא עומד על כ-5,306 ש"ח בחודש), ולכן כדאי לבדוק את הסכום העדכני לפני ההפקדה.

רק מי שעונה על שני התנאים גם יחד יכול למשוך את הכספים מקופת הגמל וליהנות מתשלום מס מופחת של 15% נומינלי על הרווחים במשיכה חד פעמית, או מפטור מלא ממס כשמושכים אותם כקצבה חודשית.

איך זה חוסך לכם כסף בפועל? דוגמה מספרית שתעשה לכם סדר

הדרך הטובה ביותר להבין את גודל ההטבה היא דרך המספרים. בואו ניקח שני תרחישים להשקעה של 500,000 ש"ח למשך שנה, ונניח שבשני המקרים ההשקעה הניבה רווח (תשואה) של 8%. לשם הפשטות נניח גם שאין אינפלציה, כך שהרווח הנומינלי והרווח הריאלי זהים.

פרמטרתרחיש א': תיק השקעות רגילתרחיש ב': קופ"ג לפי סעיף 9א
סכום השקעה500,000 ₪500,000 ₪
תשואה (רווח)40,000 ₪ (8%)40,000 ₪ (8%)
שיעור המס על הרווח25% ריאלי15% נומינלי
סכום המס לתשלום10,000 ₪6,000 ₪
חיסכון במס–4,000 ₪

כפי שאפשר לראות, באותה השקעה ובאותה תשואה בדיוק, הבחירה באפיק הנכון חסכה 4,000 ש"ח בשנה אחת בלבד. הפער הזה מצטבר והופך למשמעותי עוד יותר לאורך שנים, בזכות אפקט הריבית דריבית ויתרונות נוספים כמו דמי ניהול נמוכים יותר בקופת הגמל.

למה דווקא קופת גמל היא המפתח לניצול ההטבה?

החוק קבע במפורש שהדרך היחידה לממש את הטבת המס של סעיף 9א היא באמצעות הפקדת כספים נזילים לקופת גמל. הסיבה לכך היא שהמדינה רוצה לעודד חיסכון ארוך טווח במכשירים מפוקחים.

מעבר להטבת המס, ניהול הכסף בקופת גמל מציע יתרונות נוספים:

  • דמי ניהול נמוכים: בדרך כלל, דמי הניהול בקופות גמל תחרותיים יותר מאלו שבתיקי השקעות מנוהלים בבנקים.
  • השקעה בנכסים לא סחירים: קופות הגמל יכולות להשקיע חלק מהכסף בנכסים כמו נדל"ן מניב, תשתיות וקרנות פרטיות, מה שמאפשר פיזור סיכונים טוב יותר.
  • דחיית מס: כל שינוי מסלול השקעה בתוך הקופה אינו נחשב "אירוע מס", מה שמאפשר גמישות ניהולית בלי לשלם מס על רווחים שנצברו בדרך.

הבנתם את הפוטנציאל? השלב הבא הוא לבחור את הגוף שינהל עבורכם את הכסף. מומלץ תמיד לבצע השוואת קופות גמל כדי למצוא את המסלול והגוף המתאימים ביותר עבורכם.

שאלות ותשובות נפוצות על סעיף 9א

האם אני יכול להפקיד כל סכום? כמעט כל סכום. בתיקון 190 אין תקרה על הרווח שממוסה ב-15% במשיכה הונית. על ההפקדות יש תקרה, אבל היא גבוהה מאוד ותלויה בגיל (בשנת 2026 כ-12 מיליון ש"ח עד גיל 60).

מה קורה אם אין לי פנסיה מינימלית? במקרה כזה לא ניתן להפקיד לקופת גמל במסלול תיקון 190. חלופה אפשרית היא קופת גמל להשקעה לקצבה: גם בה אפשר למשוך את הכסף מגיל 60 כקצבה פטורה ממס, אבל יש לה תקרת הפקדה שנתית.

האם הכסף נזיל? בהחלט. ניתן למשוך את הכסף בכל עת, אך כדי ליהנות מהטבת המס של סעיף 9א, יש לעמוד בתנאי הגיל והקצבה.

סיכום: כך תנצלו את סעיף 9א בתבונה

סעיף 9א הוא לא סיסמה או מניפולציה של החוק, אלא הטבת מס אמיתית ועוצמתית שנועדה לסייע לכם, הגמלאים, למקסם את החסכונות שלכם. במקום להשאיר כסף בתיק השקעות שבו תשלמו 25% מס, יש לכם הזדמנות פז להעביר אותו לקופת גמל, ליהנות מניהול מקצועי ובעיקר – לשלם מס מופחת משמעותית.

הצעד הראשון הוא לוודא שאתם עומדים בתנאי הזכאות. אם כן, הבחירה באפיק השקעה המנצל את סעיף 9א היא אחת ההחלטות הפיננסיות החכמות ביותר שתוכלו לקבל.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
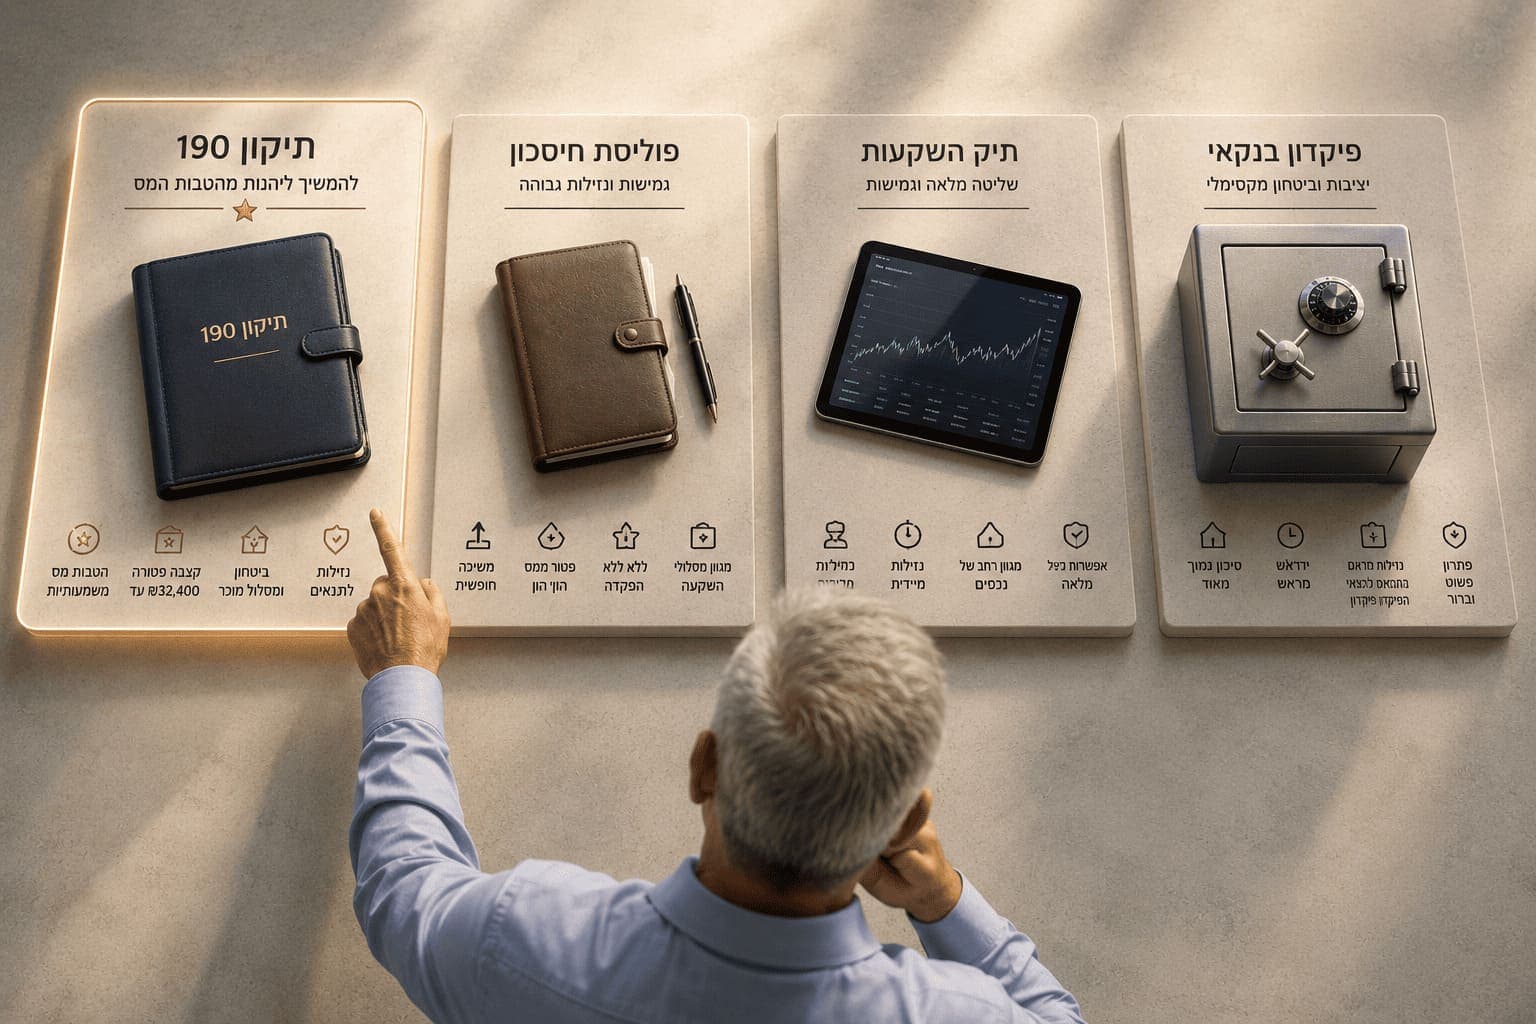
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
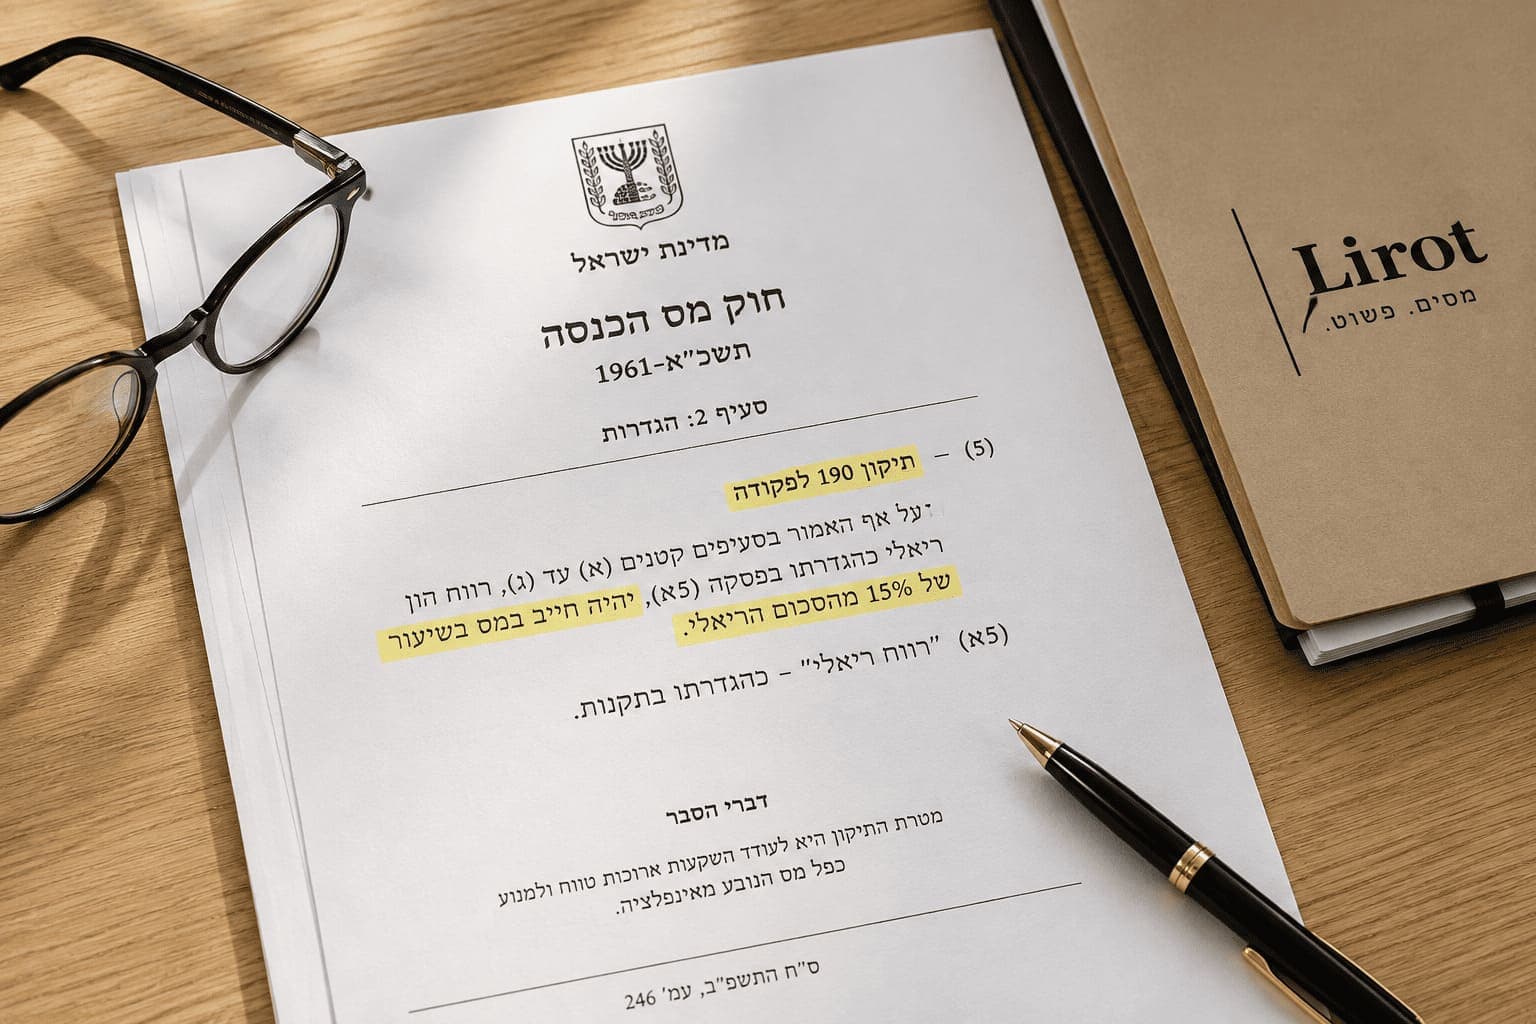
האם תיקון 190 זה אמיתי

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות··6 דק׳
קראו