דלג לתוכן
3.0Lirot
דלג לתוכן

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי בפקודת מס הכנסה, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.

מערכת לירות6 דק׳ קריאה
האם תיקון 190 זה אמיתי

כן, הטבת המס במסגרת תיקון 190 היא אמיתית לחלוטין ומעוגנת בסעיף 9א לפקודת מס הכנסה של מדינת ישראל. בגדול, היא מאפשרת לגמלאים שעומדים בשני תנאי סף (גיל 60 וקצבה מזערית) למשוך כספים מקופת גמל ולשלם מס רווחי הון מופחת של 15% על הרווח הנומינלי, במקום 25% על הרווח הריאלי הנהוג ברוב אפיקי ההשקעה האחרים. זהו יתרון משמעותי, במיוחד בתקופות של אינפלציה.

שמעתם על תיקון 190 והרמתם גבה? אתם בחברה טובה

בואו נודה על האמת. גדלנו במדינה שבה לימדו אותנו ש"אין מתנות חינם". ראינו מספיק תוכניות תחקירים ושמענו מספיק סיפורים כדי לפתח חשדנות בריאה כלפי כל מי שמבטיח לנו "הזדמנות פיננסית יוצאת דופן". לכן, כשאתם שומעים על הטבת מס שחוסכת אלפי שקלים, טבעי שהמחשבה הראשונה היא: "מה הקאטצ'? איפה האותיות הקטנות? מי מנסה לעשות עליי סיבוב?".

התחושה הזו מובנת לחלוטין. המטרה שלנו במאמר הזה היא לא לנפנף בסיסמאות, אלא לגשת ישר לעובדות. להראות לכם את המקור, את החוק עצמו, ולפרק אותו יחד אתכם, שלב אחר שלב. כי אנחנו ב-lirot.co.il מאמינים שהדרך הטובה ביותר לקבל החלטה פיננסית היא מתוך הבנה מלאה ושקט נפשי.

ההוכחה החותכת: איפה תיקון 190 כתוב שחור על גבי לבן?

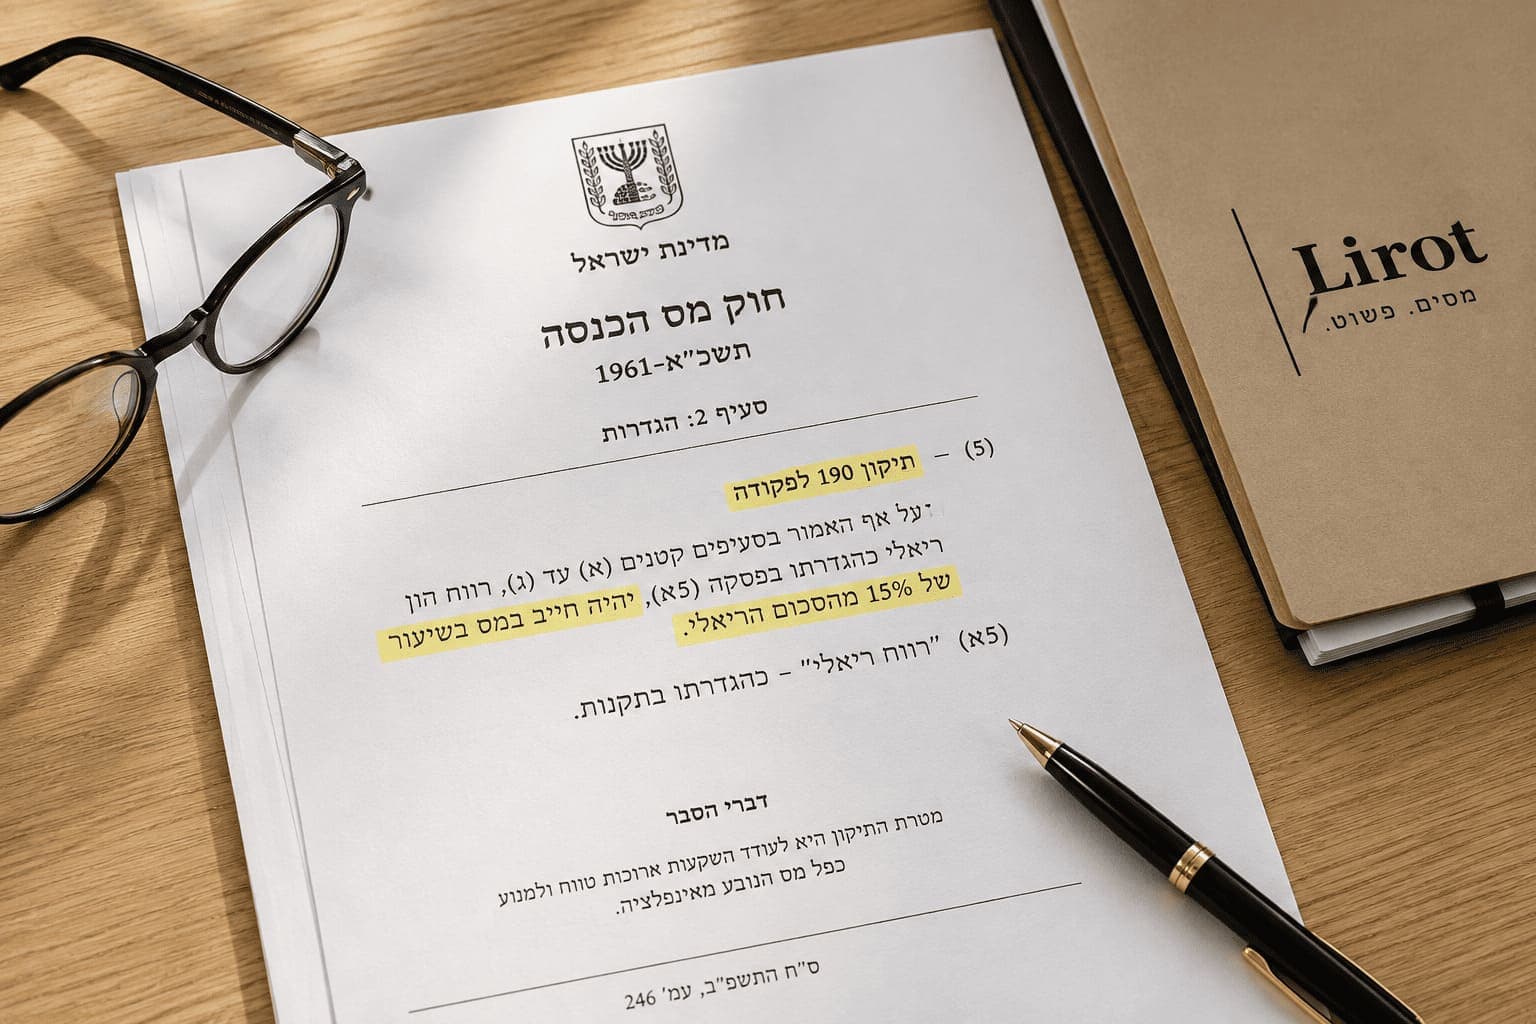
השם "תיקון 190" הוא לא מיתוג שיווקי. זהו שמו הרשמי של תיקון חקיקה משנת 2012: תיקון 190 לפקודת מס הכנסה, ספר החוקים של המיסוי בישראל. התיקון נועד במקור לעודד אנשים להפקיד כספים לקופות גמל ולהבטיח לעצמם קצבה חודשית לעת זקנה. עם זאת, החוק יצר גם אפשרות להיוון של הקצבה המוכרת, כלומר למשיכה הונית (סכום חד-פעמי) בתנאים מסוימים ובמיסוי מופחת.

תיקון 190 וסעיף 9א: מה כתוב בפקודת מס הכנסה

הלב של הטבת המס של תיקון 190 נמצא בסעיף 9א לפקודה. סעיף קטן (ב1) פוטר ממס את הקצבה המוכרת מגיל 60, וסעיף קטן (ה) קובע מס של 15% על היוון שלה, כלומר על משיכה חד-פעמית. הסעיפים ארוכים ומנוסחים בשפה משפטית, אז הנה עיקר הדברים בפישוט (זה לא ציטוט מילולי):

משיכה חד-פעמית של כספים מקופת גמל בידי מי שעומד בתנאי הגיל והקצבה המזערית נחשבת להיוון של קצבה מוכרת. על משיכה כזו יחול מס בשיעור 15% על מרכיב הרווחים, בלי זכאות לפטור, לקיזוז או לזיכוי.

בואו נתרגם את ה"משפטית" לעברית פשוטה

נשמע מסובך? בואו נפשט את זה. תחשבו על קופת הגמל שלכם כמו על ארנק דיגיטלי. המדינה אומרת כך: "אם כבר הבטחת לעצמך הכנסה חודשית מינימלית בפנסיה (קצבה מזערית), אנחנו מרשים לך למשוך את הכסף הנוסף שהפקדת לקופת הגמל בתור סכום חד-פעמי, וכהוקרה על כך שחסכת, ניתן לך 'הנחה' משמעותית במס. במקום 25% מס על הרווחים המתואמים לאינפלציה, תשלם רק 15% מס על כלל הרווחים".

זו לא פרצה, זו לא המצאה. הטבת המס של תיקון 190 היא סעיף חוק מפורש שנועד לתגמל חוסכים מבוגרים.

איך ההטבה עובדת בפועל? הקסם מאחורי מס "נומינלי"

כאן נמצא היתרון הגדול. רוב ההשקעות בשוק ההון (כמו תיק השקעות) ממוסות ב-25% על הרווח הריאלי. כלומר, קודם כל מקזזים מהרווח את עליית האינפלציה (מדד המחירים לצרכן), ורק על מה שנשאר משלמים מס.

בתיקון 190, המיסוי הוא 15% על הרווח הנומינלי. כלומר, משלמים מס על כל הרווח, בלי לקזז את האינפלציה.

"רגע," אתם בטח שואלים, "אז אני משלם מס גם על החלק שהאינפלציה 'אכלה'? זה לא פחות טוב?". בתקופות של אינפלציה נמוכה עד בינונית, התשובה היא חד-משמעית לא. ההנחה בשיעור המס (מ-25% ל-15%) כמעט תמיד גדולה יותר מה"קנס" של תשלום מס על האינפלציה.

בואו נראה דוגמה מספרית פשוטה:

פרמטרמשקיע א' – תיק השקעות רגילמשקיע ב' – קופת גמל (תיקון 190)
סכום השקעה ראשוני500,000 ₪500,000 ₪
סכום בסוף התקופה550,000 ₪550,000 ₪
סה"כ רווח (נומינלי)50,000 ₪50,000 ₪
אינפלציה בתקופה (נניח)10,000 ₪ (2%)10,000 ₪ (2%)
רווח ריאלי (לצורך מס)40,000 ₪לא רלוונטי
שיעור מס25% (ריאלי)15% (נומינלי)
חישוב המס25% * 40,000 ₪15% * 50,000 ₪
סכום המס לתשלום10,000 ₪7,500 ₪
חיסכון במס–2,500 ₪ (25% פחות!)

כמו שאתם רואים, למרות שמשקיע ב' שילם מס גם על רכיב האינפלציה, שיעור המס הנמוך יותר הוביל לחיסכון משמעותי.

"בטח יש פה אותיות קטנות" – מהם תנאי הסף של תיקון 190?

נכון מאוד, יש תנאים. המדינה לא מחלקת את ההטבה הזו לכל אחד. היא מיועדת ספציפית לאוכלוסיית הגמלאים, כדי להבטיח שהיא לא פוגעת בביטחון הפנסיוני שלהם. אלו שני תנאים מצטברים (חייבים לעמוד בשניהם):

תנאי 1: גיל 60 – אין קיצורי דרך

מאיזה גיל אפשר ליהנות מתיקון 190? מגיל 60, לגברים ולנשים כאחד, ולא מגיל הפרישה. האפשרות למשוך את הכסף במשיכה הונית (חד-פעמית) בהטבת המס קיימת רק למי שמלאו לו 60, וגם ההפקדה לקופת הגמל במסגרת תיקון 190 נעשית רק אחרי גיל 60, כשכבר יש לכם קצבה מזערית. מתי נכון להכניס את התיקון לתוכנית, מוסבר במדריך פרישה עם תיקון 190.

תנאי 2: קצבה מזערית – רשת הביטחון של המדינה

בנוסף לגיל, על החוסך להוכיח שהוא כבר מקבל קצבת פנסיה חודשית (מקרן פנסיה, ביטוח מנהלים או פנסיה תקציבית) בסכום העולה על הקצבה המזערית שנקבעה בחוק. נכון לשנת 2026, הקצבה המזערית עומדת על 5,306 ₪ בחודש, והיא מתעדכנת מדי שנה.

למה המדינה דורשת את זה? ההיגיון פשוט: המדינה רוצה לוודא שיש לכם הכנסה חודשית קבועה שתכסה את צורכי המחיה הבסיסיים שלכם, לפני שהיא מאפשרת לכם למשוך סכום כסף גדול וליהנות מהטבת מס. זוהי רשת ביטחון שנועדה להגן עליכם.

האם הכסף "נעול"? תשובה לשאלה נפוצה

אחד החששות הגדולים הוא שהכסף יהיה "תקוע". חשוב להדגיש: כל עוד אתם עומדים בשני התנאים (מעל גיל 60 ומקבלים קצבה מזערית), הכסף נזיל לחלוטין וניתן למשיכה בכל עת, בדרך כלל תוך מספר ימי עסקים.

ומה לגבי מי שעוד לא בן 60? מסלול תיקון 190 עדיין לא פתוח בפניו, וכסף שהוא חוסך עד אז כפוף לכללי המשיכה של המוצר שבו הוא מופקד. לכן ההחלטה איך לחסוך לקראת גיל 60 דורשת תכנון וליווי מקצועי.

תיקון 190 כירושה: איך דואגים גם לדור הבא?

יתרון משמעותי נוסף, שגם הוא נשמע לפעמים "טוב מדי", הוא מה שקורה לכספי הנפטר בתיקון 190, כלומר האופן שבו הכספים עוברים ליורשים. במקרה של פטירה של בעל הקופה (חס וחלילה):

  • אם הנפטר היה מתחת לגיל 75: היורשים יקבלו את כל הסכום שנצבר בקופה בפטור מלא ממס רווחי הון.
  • אם הנפטר היה מעל גיל 75: היורשים ישלמו מס מופחת של 15% על הרווח הנומינלי, בדיוק כפי שהחוסך עצמו היה משלם. לחלופין, המוטב יכול להעביר את הכספים לקופת קצבה על שמו ולקבל אותם כקצבה פטורה ממס.

זוהי הטבה אדירה שמאפשרת העברה בין-דורית יעילה מאוד של הון, והיא חלק בלתי נפרד מהחוק.

סיכום: לא המצאה, אלא כלי פיננסי חכם ומוכח

אנו מקווים שהצלחנו להפיג את החששות. תיקון 190 הוא לא תרגיל שיווקי או המצאה מפוקפקת. זהו כלי פיננסי אמיתי, המעוגן בחקיקה ראשית של מדינת ישראל, והכסף עצמו מנוהל בקופות גמל שמפוקחות על ידי רשות שוק ההון, ביטוח וחיסכון. הוא מציע יתרון מס ברור ומוכח לגמלאים, לצד יתרונות נוספים של ניהול השקעות מתקדם.

כמובן, כמו כל החלטה פיננסית, חשוב לבחון האם זהו הפתרון הנכון עבורכם באופן אישי. אם אתם שוקלים את האפשרות, כדאי לבדוק איזו קופת גמל הכי מתאימה לכם ולוודא שאתם מבינים את כל ההיבטים. אבל החשש העיקרי – "האם זה אמיתי?" – צריך להיות כעת מאחוריכם.

עוד בהטבות מס

לכל הכתבות ←
מענק פרישה- פריסת מס או תשלום חד פעמי

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה על המענק? גלו איך פריסת מס יכולה להשאיר אצלכם הרבה יותר כסף בכיס.
מערכת לירות··10 דק׳
קראו
תיקון 190 או פוליסת חיסכון או תיק השקועת או פיקדון בנקאי

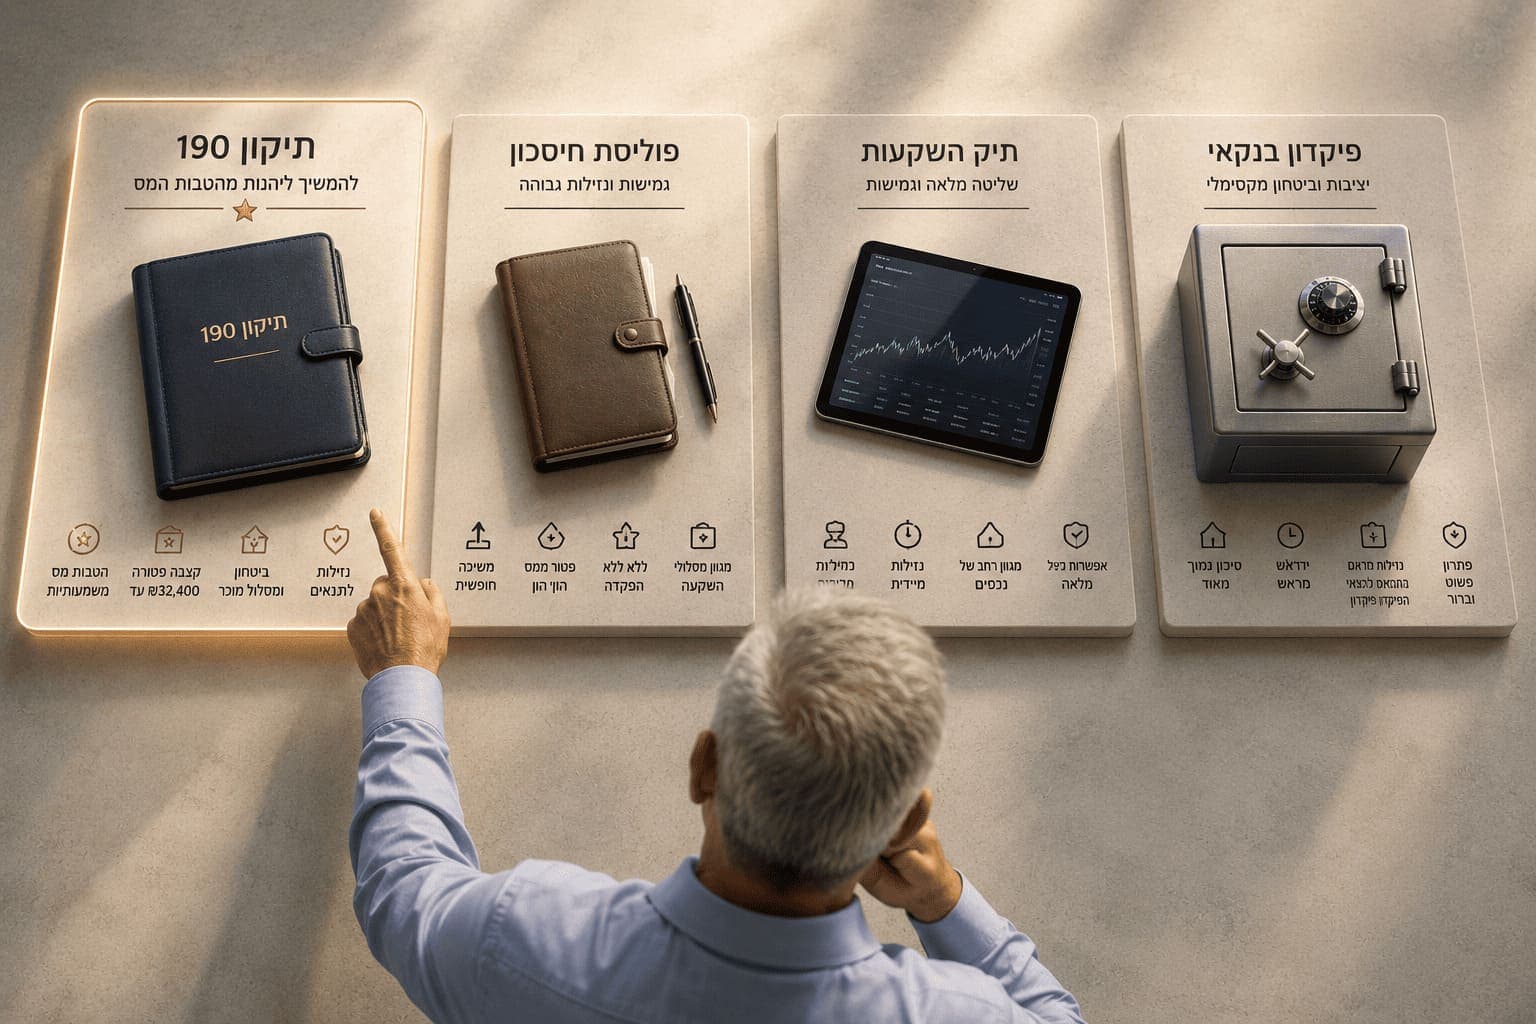
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
מערכת לירות··5 דק׳
קראו
לא עומדים בתנאים לתיקון 190

לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)

התנאים לתיקון 190 נוקשים, והם גורמים לרבים לחשוב שהם מחוץ למשחק. אבל מה אם נגיד לכם שיש דרכים חוקיות ויצירתיות "להגמיש" את הכללים וליהנות מהטבות המס? בואו נפרק את זה.

מערכת לירות··4 דק׳
קראו