איך פותחים פוליסת חיסכון של כלל
כך פותחים פוליסת חיסכון של כלל: המינימום להפקדה, טופס ההצעה, אמצעי התשלום ומה הם עושים לדמי הניהול.
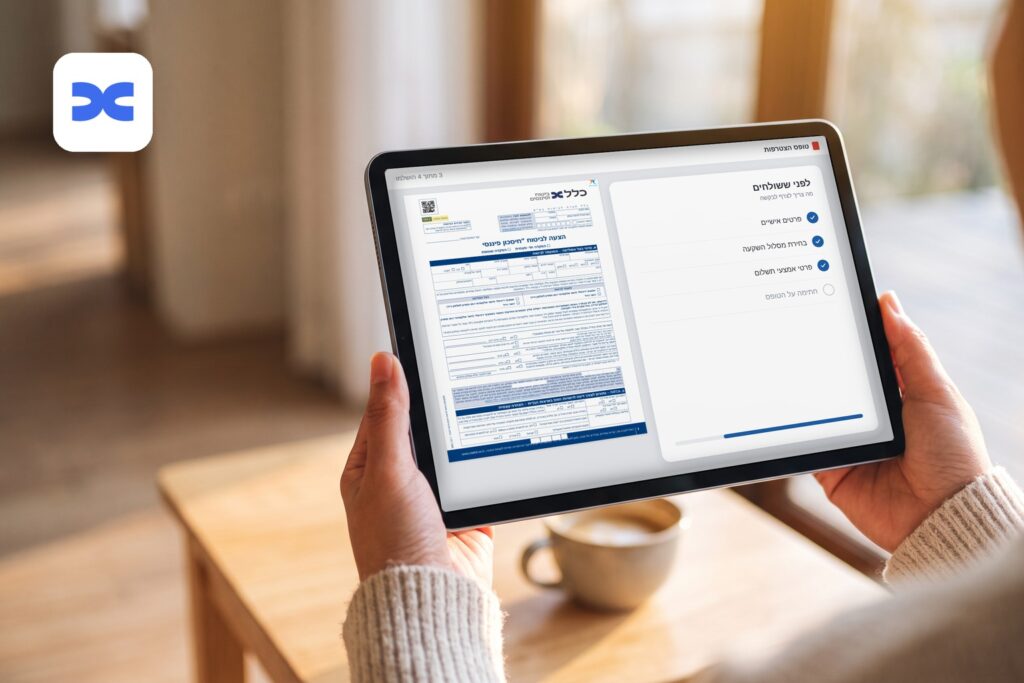
פוליסת חיסכון של כלל, "חיסכון פיננסי לעתיד", פותחים בהצטרפות דיגיטלית באתר של כלל או דרך סוכן ביטוח, עם טופס הצעה. המינימום הוא 10,000 ₪ להפקדה חד פעמית או 300 ₪ בחודש. תשלום בכרטיס אשראי מוסיף דמי ניהול מההפקדה השוטפת, ולכן מחליטים מראש איך משלמים.
| איפה פותחים | באתר של כלל (הצטרפות דיגיטלית) או דרך סוכן ביטוח |
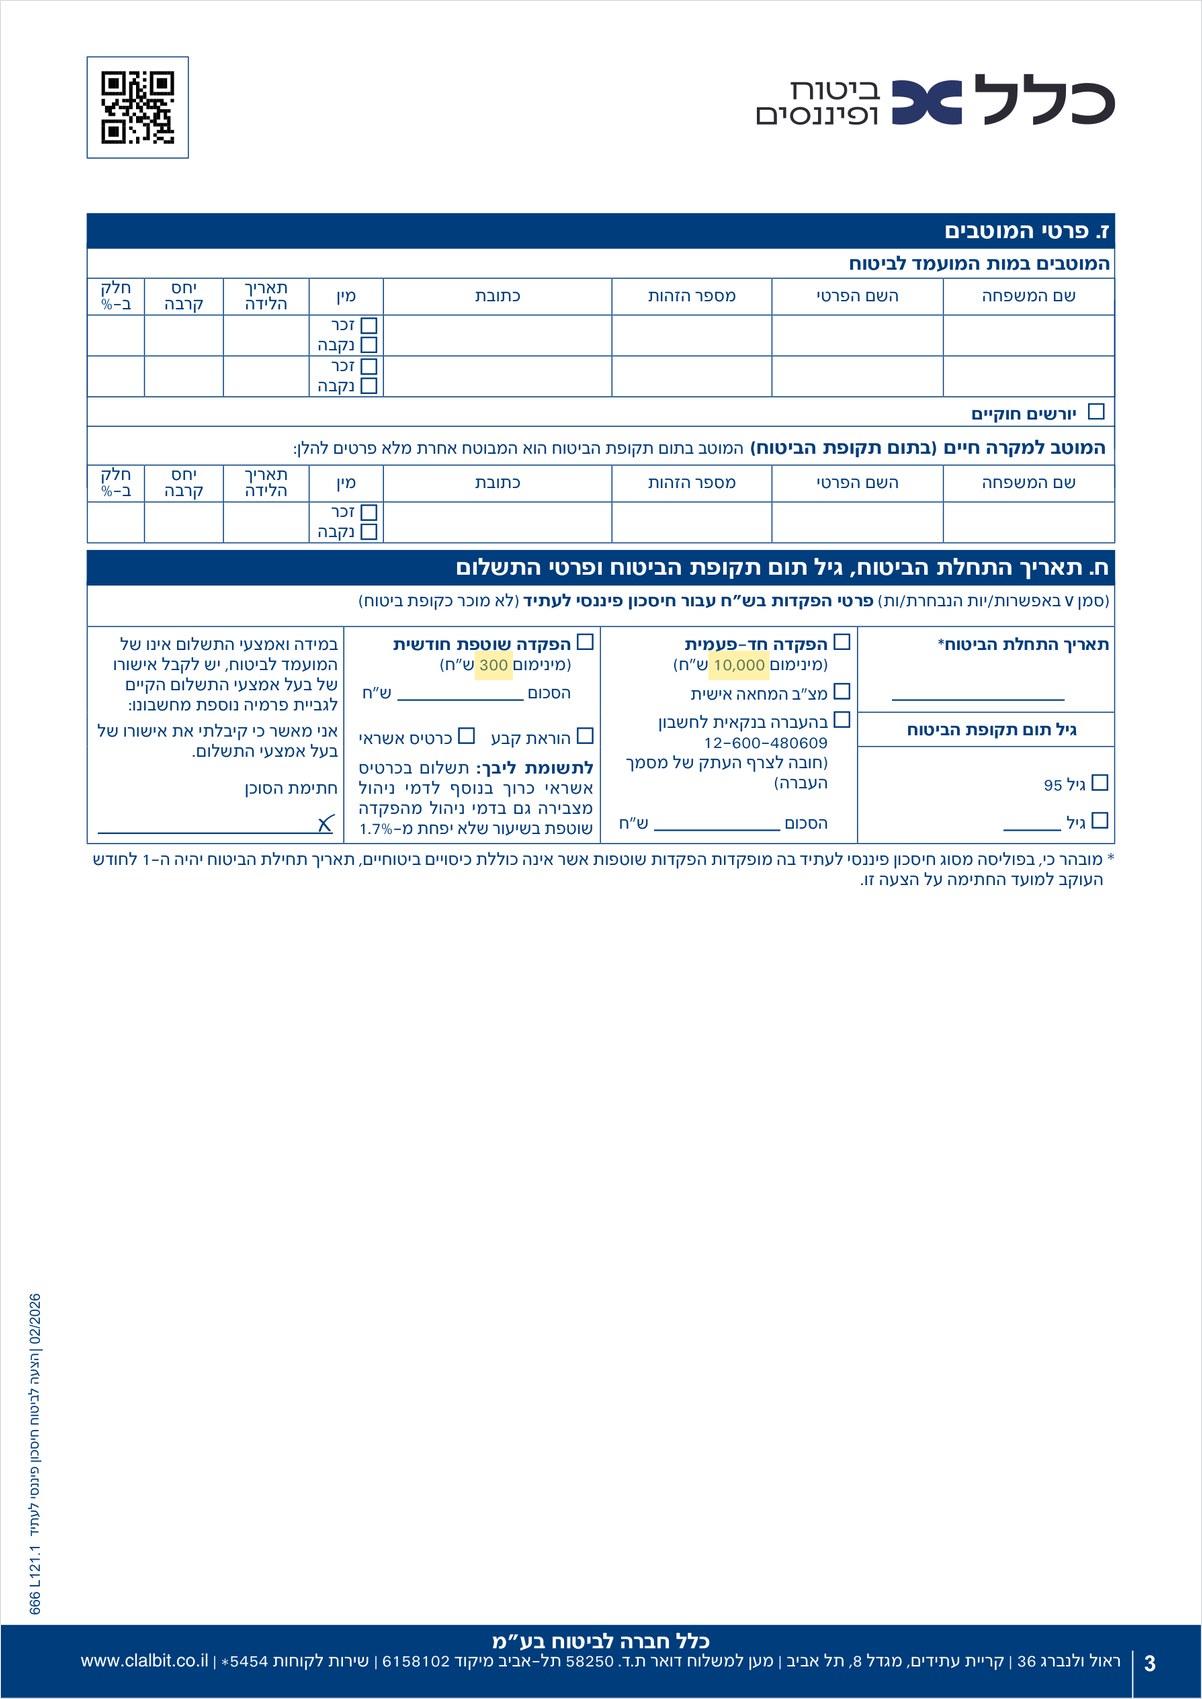
| מינימום להפקדה | 10,000 ₪ חד פעמית, או 300 ₪ בחודש |
| דמי ניהול | לפי התנאים הכלליים: מההפקדה השוטפת עד 6%, מהחיסכון המצטבר עד 1.5% בשנה. מהפקדה חד פעמית לא נגבים דמי ניהול מההפקדה |
| ביטול | תוך 60 ימים מקבלת הפוליסה, לפי טופס ההצעה |
| שירות לקוחות | חסכון פיננסי: 03-7616448 |
מה צריך להכין
- ☐ צילום תעודת זהות
- ☐ שאלון "הכר את הלקוח" והצהרה של בעל הפוליסה, שממלאים בנוסף לטופס ההצטרפות
- ☐ שם, תעודת זהות, קרבה ואחוז לכל מוטב למקרה מוות
- ☐ אמצעי תשלום להפקדה הראשונה: המחאה, העברה בנקאית, הוראת קבע או כרטיס אשראי
- ☐ אם בעל הפוליסה אינו המבוטח: חותמים שניהם
שימו לב: תשלום בכרטיס אשראי מוסיף דמי ניהול מההפקדה השוטפת בשיעור של 1.7% לפחות, לפי טופס ההצעה של כלל.
איך פותחים פוליסת חיסכון בכלל
טופס ההצעה נקרא "הצעה לביטוח חיסכון פיננסי לעתיד" (מספר הטופס: L121.1, 02/2026).
- נכנסים להצטרפות הדיגיטלית באתר של כלל, או פונים לסוכן ביטוח ומקבלים ממנו את טופס ההצעה.
- מסמנים אם ההפקדה חד פעמית, חודשית או שתיהן, ורושמים את הסכום.
- מחלקים את ההפקדות בין מסלולי ההשקעה. מי שלא בחר מושקע במסלול ברירת המחדל, "כללי".
- ממנים מוטבים למקרה מוות: שם, תעודת זהות, קרבה ואחוז לכל אחד.
- ממלאים שאלון "הכר את הלקוח" והצהרה של בעל הפוליסה, ומצרפים צילום תעודת זהות.
- בוחרים אמצעי תשלום ומעבירים את ההפקדה הראשונה.
לא בא לכם למלא את זה לבד? אפשר לעבור על הטופס יחד עם מתכנן פיננסי של לירות, שלב אחרי שלב.
מה קורה אחרי ששולחים
כלל רשאית לקבל את ההצעה או לדחות אותה. לפי התנאים הכלליים שלה, דחייה או הצעה נגדית נשלחות לכל המאוחר 3 חודשים מההפקדה הראשונה, או 6 חודשים אם ביקשה השלמת נתונים. על הצעה נגדית עונים תוך 30 ימים, ובלי אישור הפוליסה מבוטלת.
את כללי הפתיחה של כל החברות אפשר לקרוא במדריך לפתיחת פוליסת חיסכון.
אפשר להתחרט?
לפי טופס ההצעה של כלל, בעל הפוליסה רשאי תוך 60 ימים מקבלת הפוליסה, אם לא קרה מקרה הביטוח, לבטל אותה ולקבל החזר של כל ההפקדות לפי תוצאות ההשקעה, בניכוי עלות הכיסוי הביטוחי ודמי הניהול.
גם אחרי התקופה הזו, החוק מאפשר לבטל את הפוליסה בכל עת בהודעה בכתב.
שאלות נפוצות
ואם לא בחרתי מסלול השקעה?
אז הכסף מושקע במסלול ברירת המחדל "כללי".
מה קורה אם עונים על השאלות בהצעה בלי לפרט הכול?
לפי סעיפים 6 ו-7 לחוק חוזה הביטוח, אם התשובה לשאלה בעניין מהותי לא הייתה מלאה וכנה, החברה רשאית לבטל את החוזה תוך 30 ימים מהיום שנודע לה על כך, כל עוד לא קרה מקרה הביטוח. בביטוח חיים, לפי סעיף 43, הזכות הזו פוקעת שלוש שנים אחרי כריתת החוזה, אלא אם המבוטח או מי שחייו בוטחו פעל בכוונת מרמה.
למי מתקשרים עם שאלות?
לשירות לקוחות חסכון פיננסי של כלל: 03-7616448.
עוד מדריכים של כלל
- איך מבקשים הלוואה מפוליסת חיסכון של כלל
- איך עושים שינוי מסלול השקעה של כלל
- איך מעדכנים פרטים אישיים אצל כלל: פנסיה, גמל והשתלמות
הפרטים לפי טופס ההצעה והתנאים הכלליים של כלל, כפי שנקראו ב-24.10.2026. עוד טפסים: כל הטפסים של כלל.
מדריכים נוספים
לכל המדריכים ←
איך מעדכנים מוטבים בפוליסת חיסכון?
מה זה מוטבים בפוליסת חיסכון, למה חשוב לעדכן אותם מדי פעם ואיך משנים אותם מול חברת הביטוח, שלב אחר שלב.

טפסים של אי.די.אי: איזה טופס לכל פעולה
הטפסים והערוצים של ביטוח ישיר (אי.די.אי) לפוליסת החיסכון ישיר אינווסט: מה עושים באזור האישי ובאפליקציה, מה כתוב בטופס עדכון המוטבים, ואיך מגישים בקשה בכתב לפי תנאי הפוליסה.
איך מעדכנים פרטים אישיים בהפניקס
בהפניקס מעדכנים פרטים באזור האישי, ולגמל ולהשתלמות גם בטופס שנשלח במייל. כאן הצעדים והפרטים.
איך פותחים פוליסת חיסכון בהראל
פוליסת החיסכון של הראל נפתחת מקוון, דרך סוכן או בטופס בפקס או במייל. הנה הצעדים, דמי הניהול לפי סכום ומה לא להחמיץ.