

משיכת כספים מקרן הפנסיה במגדל: טופס 510, מסמכים ומס
איך מושכים כסף מקרן הפנסיה מגדל מקפת: מתי מותר לפי תקנון מקפת אישית, מה אפשר למשוך בלי לסיים לעבוד, הגשה באזור האישי או בטופס 510, אילו מסמכים מצרפים וכמה מס מנכים.
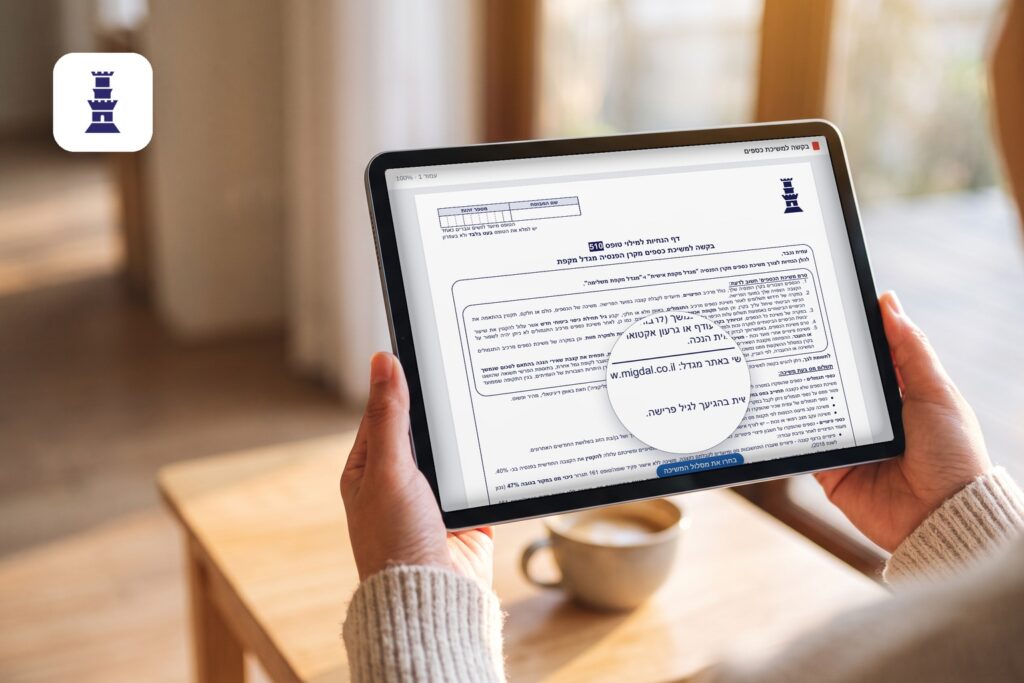
אפשר למשוך כסף מקרן הפנסיה של מגדל באזור האישי באתר מגדל, באפליקציה, או בטופס 510 שנשלח במייל או בפקס. לפי תקנון מגדל מקפת אישית, כספי פיצויים שהפקיד מעסיק אפשר למשוך רק אחרי שהעבודה אצלו הסתיימה. תגמולים שהפקיד מעסיק אפשר למשוך אחרי סיום העבודה אצלו, מגיל הזכאות המינימלי לקצבת זקנה (60 במועד אישור התקנון), או לפי המבחנים של תקנה 34 לתקנות מס הכנסה (הכנסה נמוכה, הוצאות רפואיות או נכות). מתגמולים מגדל מנכה 35% במקור, והמס עליהם הוא 35% לפחות, אלא אם יש פטור ממס (הפקדות ישנות של שכירים, הכנסה נמוכה, מצב רפואי או נכות). לפי התקנון, בקשה מאושרת משולמת תוך 4 ימי עסקים מהיום שהבקשה המלאה התקבלה.
המדריך עוסק בשתי קרנות הפנסיה של מגדל: מגדל מקפת אישית (הקרן המקיפה) ומגדל מקפת משלימה. את שתיהן מנהלת מגדל מקפת קרנות פנסיה וקופות גמל בע"מ, וטופס 510 משמש את שתיהן. המידע לקוח מטופס 510 (מהדורה 08.2025), מתקנון מגדל מקפת אישית (מהדורת יוני 2025) ומעמודי השירות של מגדל, כפי שקראנו אותם ב-3 בנובמבר 2026. הכללים שחלים על כל קרנות הפנסיה מוסברים במדריך הכללי למשיכת כספים מקרן פנסיה, והנתונים על קרן הפנסיה של מגדל מופיעים בעמוד נפרד.
מתי מותר למשוך לפי תקנון מגדל מקפת אישית
התנאים מופיעים בסעיף 103(א) בתקנון מגדל מקפת אישית. משיכה מלאה או חלקית מותרת לפי ההסדר התחיקתי, כשמתקיימים התנאים האלה:
- תגמולים: אתם לא מקבלים מהקרן קצבת נכות.
- פיצויים שהפקיד מעסיק (עמית שכיר): יחסי העבודה עם אותו מעסיק הסתיימו, ואתם זכאים לכסף לפי ההסדר התחיקתי.
- תגמולי עובד ומעסיק שהפקיד מעסיק (עמית שכיר): אחד מאלה: יחסי העבודה עם אותו מעסיק הסתיימו; הגעתם לגיל הזכאות המינימלי לקצבת זקנה ואתם זכאים לכסף לפי ההסדר התחיקתי; או מבחני הכנסה שלכם ושל בן או בת הזוג, הוצאות רפואיות שלכם או של קרוב, או דרגת נכות שנקבעה לכם או לקרוב, לפי תקנה 34(ב)(2) עד 34(ב)(4) לתקנות מס הכנסה.
- בכל משיכה: אתם לא מקבלים קצבת זקנה מאותה יתרה.
לפי הגדרות התקנון, גיל הזכאות המינימלי לקצבת זקנה הוא גיל הפרישה המוקדמת לפי חוק גיל פרישה, ובמועד אישור התקנון הוא 60. לכספים שהפקדתם כעצמאים התקנון לא מוסיף את תנאי סיום העבודה, אבל מגדל מנכה מהם מס כמו מכל משיכת תגמולים. הכללים המלאים במדריך הכללי.
משיכת כספי פנסיה ללא סיום עבודה במגדל
אם אתם עמיתים שכירים ועדיין עובדים אצל המעסיק שמפקיד לקרן, אלה האפשרויות לפי תקנון מגדל מקפת אישית:
- מגיל הזכאות המינימלי לקצבת זקנה (60 במועד אישור התקנון): אפשר למשוך תגמולים שהפקיד המעסיק גם בלי לסיים לעבוד אצלו, אם אתם זכאים לכסף לפי ההסדר התחיקתי. במשיכה כסכום חד-פעמי, ולא כקצבה, מנכים מס במקור של 35% (פירוט בסעיף המס).
- הכנסה נמוכה, הוצאות רפואיות או נכות: אפשר למשוך תגמולים לפי מבחני תקנה 34. בטופס 510 מגדל כותבת שבהכנסה נמוכה מצרפים טופס 159א ואישורים על ההכנסות שלכם ושל בן או בת הזוג בשלושת החודשים האחרונים, ובמצב רפואי או בנכות מצרפים אישור פקיד שומה.
- פיצויים: אי אפשר למשוך כל עוד אתם עובדים אצל המעסיק שהפקיד אותם.
- כסף ממעסיק קודם: התנאי בתקנון הוא סיום העבודה אצל אותו מעסיק. כסף שהפקיד מעסיק שכבר עזבתם אפשר למשוך גם אם אתם עובדים היום במקום אחר. בטופס 510 בוחרים מאיזה מעסיק מושכים.
הסבר רחב יותר על המקרים האלה ועל המס נמצא במאמר משיכת כספי פנסיה לפני סיום עבודה. בדף ההנחיות של טופס 510 מגדל מציינת שלפני משיכה אפשר לבדוק זכאות להלוואה על חשבון הכספים בקרן. איך זה עובד מוסבר במדריך הלוואה מקרן פנסיה.
איך מגישים: אזור אישי, אפליקציה או טופס 510
- באזור האישי או באפליקציה: בדף ההנחיות של טופס 510 מגדל כותבת שאפשר להגיש בקשה למשיכת כספים באזור האישי באתר מגדל או באפליקציה. בעמוד השירות של קרנות הפנסיה באתר מגדל יש קיצור דרך "משיכת כספים" שמוביל להתחברות לאזור האישי.
- בטופס 510: "בקשה למשיכת כספים מקרן פנסיה – שכיר / עצמאי" (מהדורה 08.2025) משמש את מגדל מקפת אישית ואת מגדל מקפת משלימה. בטופס מסמנים את הקרן. בדף ההנחיות, תחת "כתובת למשלוח מסמכים ולמידע נוסף", מופיעים המייל mokedpe@migdal.co.il והפקס 03-9201030. לשאלות, הטופס מפנה למוקד הפנסיה 076-8865869, בימים א' עד ה' בין 8:00 ל-16:00.
ביטול בקשה: לפי סעיף 108 בתקנון מגדל מקפת אישית, הודעת האישור מפרטת את הזכות לבטל את הבקשה, והכסף משולם אלא אם ביטלתם אותה. בהצהרות שבטופס 510 (הצהרה 9) מגדל כותבת שהבקשה בלתי חוזרת מרגע שהקרן קיבלה אותה. שני המסמכים לא אומרים אותו דבר, ואת השאלה אפשר להפנות למוקד קרנות הפנסיה של מגדל לפני ששולחים.
איך ממלאים את טופס 510, שלב אחר שלב
- פרטים אישיים (סעיף א). שם, תעודת זהות, תאריך לידה, טלפון ומייל.
- מה מושכים (סעיף ב). לפיצויים ולתגמולים יש חלק נפרד. בכל אחד בוחרים משיכה מלאה של כל הכסף, או משיכה לפי מעסיק: מלאה, או חלקית בסכום שאתם כותבים. במשיכת פיצויים מצרפים טופס 161 או אישור לניכוי או לפטור ממס. אם אין אישור כזה, מגדל מנכה מס לפי טופס 161, ובלעדיו מס מרבי.
- הפקדות עד 31.12.1999 (סעיף ג). אם יש לכם תגמולים מהפקדות עד 31.12.1999, מסמנים אחת מהאפשרויות: לא עבדתם כשכירים לפחות 6 חודשים רצופים מאז שהפסקתם לעבוד; אתם עצמאים לפחות 6 חודשים; מלאו לכם 60; או שאחרי 1.1.2000 אתם מועסקים 13 חודשים במקום שלא מפריש לכם לקופת גמל לתגמולים או לקצבה. באפשרות האחרונה המעסיק ממלא אישור בטופס.
- מקבלים כבר קצבה (סעיף ד). הסעיף מיועד למי שמקבלים קצבה לכל החיים שגבוהה מהקצבה המזערית (בטופס: 5,183 ₪, נכון ל-01/2025) ומבקשים למשוך את הכסף כהיוון קצבה. מצרפים אישור פקיד שומה עם הנחיות לניכוי המס, ואם הקצבה משולמת מקופה אחרת, גם 3 תלושים של הקצבה.
- חשבון הבנק (סעיף ה). החשבון צריך להיות על שמכם או משותף לכם ולבן או בת הזוג. אם לא ממלאים את פרטי החשבון, הכסף מועבר לחשבון שמופיע בצילום ההמחאה או באישור ניהול החשבון שצירפתם. מגדל בודקת את פרטי החשבון מול הבנק דרך מס"ב.
- הצהרות וחתימה (סעיף ו). קוראים וחותמים. אם עברתם דרך סוכן, הוא ממלא את סעיף ז ומאשר שזיהה אתכם.
- שולחים את הטופס והמסמכים למייל או לפקס שמופיעים בחלק על ההגשה.
אילו מסמכים מצרפים
לפי דף ההנחיות של טופס 510:
- טופס הבקשה מלא וחתום.
- צילום תעודת זהות קריא, עם פרטים זהים לפרטים בהמחאה או באישור ניהול החשבון. בתעודה ביומטרית מצלמים את שני הצדדים.
- צילום המחאה או אישור ניהול חשבון עם חותמת הבנק, השם המלא, מספר תעודת הזהות ומספר החשבון.
- במשיכת פיצויים: מכתב שחרור פיצויים עם חתימה וחותמת של המעסיק, והנחיות להתחשבנות מס על הפיצויים: טופס 161 חתום בידי המעסיק או טופס 160 מפקיד השומה. הפרטים במדריך משיכת כספי פיצויים.
- אם יש עיקול: צו ביטול עיקול במשיכה מלאה, או יתרת עיקול מעודכנת במשיכה חלקית.
- עמיתים עצמאיים שמושכים ממגדל מקפת משלימה: טופס "פועל עבור עצמי".
- מקבלי קצבה שגבוהה מהקצבה המזערית: סעיף ד בטופס, תלושי שכר מהמעסיק אם יש, והנחיות מפקיד השומה.
מגדל מוסיפה שייתכן שתתבקשו לצרף גם טופס "הכר את הלקוח", לפי המדיניות שלה לניהול סיכוני הלבנת הון.
כמה מס מנכים
כך מגדל מפרטת את המס בדף ההנחיות של טופס 510 ובעמוד המס באתר שלה:
- תגמולים: במשיכה שלא כקצבה מנכים מס במקור של 35%. זה ניכוי, והמס עצמו הוא 35% לפחות: בהצהרה בטופס 2984 מגדל כותבת שמשיכת תגמולים "חייבת במס בשיעור מס של 35% לפחות", ולפי סעיף 87(ד) לפקודת מס הכנסה חל המס הרגיל כשהוא גבוה יותר. פטור אפשר לקבל על תגמולים של עמית שכיר שהופקדו לפני 1.1.2000 (לפי סעיף ג בטופס), במשיכה בגלל הכנסה נמוכה (טופס 159א ואישורי הכנסה) ובמשיכה בגלל מצב רפואי או נכות (אישור פקיד שומה). בהצהרות שבטופס מגדל מוסיפה שלפי חוק ההסדרים, תגמולים שהופקדו מ-1.1.2000 חייבים בניכוי מס.
- פיצויים בלי טופס 161 או אישור פקיד שומה: ניכוי מס במקור של 47%. בעמוד המס באתר מגדל השיעור מופיע "נכון לשנת 2024" (בטופס 510 מודפס "נכון לשנת 2018"). זה ניכוי במקור, והמס הסופי נקבע לפי הדין. ההסבר במדריך הכללי.
- פיצויים נזילים שהופקדו עד תקרת הפיצויים (עברו התחשבנות מס אחרי סיום העבודה ונשארו בקרן): מס רווחי הון של 25% על הרווח הריאלי.
- פיצויים נזילים שהופקדו מעל התקרה (המעסיק ניכה עליהם מס בזמן ההפקדה): מס של 15% על הרווח הנומינלי.
- פטור מניכוי במקור לבעלי הכנסות נמוכות: מצרפים את "הצהרת עמית / מבקש – משיכת כספי פיצויים וכספי תגמולים לקצבה" (טופס 2984, מהדורה 09.2020). מצהירים בה שאתם תושבי ישראל; שההכנסה החייבת שלכם בשנת המס, כולל הכסף שאתם מושכים, לא צפויה לעלות על 45,000 ₪ לגבר או 58,000 ₪ לאישה; שהכסף מהפקדות מעסיק על תקופות עבודה שהסתיימו עד סוף שנת המס הקודמת; ושזו הבקשה היחידה בשנת המס בכל קופה, בלי אישור פקיד שומה לניכוי באותה שנה. זה פטור מניכוי במקור בלבד: לפי הטופס, ההכנסה לא נחשבת פטורה ממס, ופקיד השומה רשאי לדרוש דוח על ההכנסות.
רוצים למשוך רק חלק מאחד מרכיבי הפיצויים הנזילים? מגדל מבקשת לכתוב את זה במפורש בטופס. היא גם מציינת שמשיכת פיצויים עלולה להקטין את הקצבה החודשית בפנסיה בכ-40%.
מה משיכה עושה לקצבה ולביטוח
- כל משיכה, מלאה או חלקית, מקטינה את הקצבה הצפויה בפרישה. לפי סעיף 106 בתקנון מגדל מקפת אישית, על כסף שנמשך לא תהיה לכם או לשאירים שלכם קצבה, והיתרה קטנה בסכום שנמשך, כולל המס.
- לפי טופס 510, משיכת כל הכסף מבטלת את הזכויות בקרן, ולא יהיה לכם כיסוי ביטוחי לנכות ולמוות. גם משיכה ממרכיב התגמולים מבטלת את הכיסוי לנכות ולמוות.
- אם תחזרו להפקיד אחרי משיכה מהתגמולים, מלאה או חלקית, ייקבע לכם גיל תחילת כיסוי חדש, שעלול להקטין את הכיסוי. לפי סעיף 33 בתקנון, זה לא חל על משיכת פיצויים.
- לפי סעיף 34(ג) בתקנון, אחרי משיכה מהתגמולים חלה תקופת אכשרה של 60 חודשי ביטוח רצופים מהתשלום הראשון שאחרי המשיכה, לגבי הסכום שנמשך. היא חלה על אירוע שנובע ממצב רפואי שהיה לפני המשיכה ושתוצאתו פטירה, כולל פטירה של עמית נכה.
- אחרי משיכה מהתגמולים אי אפשר לשמור על הכיסוי הביטוחי בתשלום עלות הכיסוי בלבד (ריסק זמני). על האפשרות הזאת במצבים אחרים אפשר לקרוא במדריך הסדר ריסק בקרן פנסיה.
- משיכה או העברה של פיצויים אחרי מועד הנכות מקטינה את קצבת השאירים של העמית הנכה. ההפחתה היא בסכום שנמשך (כולל המס) או שהועבר, בתוספת הפרשי תשואה ועודף או גירעון אקטוארי עד הפטירה.
מה קורה אחרי ההגשה
לפי סעיף 108 בתקנון מגדל מקפת אישית, אם הבקשה תקינה, מגדל שולחת תוך 2 ימי עסקים הודעה אם היא אושרה או נדחתה. בהודעת אישור מופיעים הסכום, מועד התשלום והזכות לבטל את הבקשה. בהודעת דחייה מופיעות הסיבות. אם הבקשה לא תקינה, מגדל שולחת תוך 2 ימי עסקים הודעה בכתב עם אישור קבלה ופירוט של המסמכים החסרים או הליקויים. מועד קבלת הבקשה הוא היום שבו הגיעה לראשונה או היום שבו הגיע המידע הנוסף, המאוחר מביניהם.
בקשה מאושרת משולמת תוך 4 ימי עסקים ממועד הקבלה. אם מועד התשלום נופל באחד משלושת ימי העסקים הראשונים בחודש, מגדל רשאית לדחות אותו ליום העסקים הרביעי. לפי ההצהרות בטופס, יתרת הלוואה מהקרן מקוזזת מהכסף (וממנה מנוכה מס), וכסף מעוקל מקוזז ומועבר להוצאה לפועל או לבית המשפט.
לשאלות על הבקשה: בעמוד מוקדי השירות של מגדל, מוקד קרנות הפנסיה מופיע בטלפון 03-9201010 ובמייל mokedpe@migdal.co.il (בטופס 510 מופיע גם מוקד הפנסיה 076-8865869).
מדריכים לפי חברה
עוד מדריכים למשיכה מקרן פנסיה:
המידע נכון ל-3 בנובמבר 2026, לפי טופס 510 (מהדורה 08.2025), תקנון מגדל מקפת אישית (מהדורת יוני 2025) ועמודי השירות של מגדל. הוא לא ייעוץ פנסיוני ולא ייעוץ מס. לפני שמגישים, בדקו את ההוראות העדכניות באתר מגדל.
מדריכים נוספים
לכל המדריכים ←
טופס קוביות במיטב דש: איך ממלאים אונליין ומעבירים למעסיק
איך ממלאים את טופס הקוביות של מיטב (בעבר מיטב דש) בתהליך המקוון, אילו פרטים צריך, מה עושים עם הטופס החתום, ולמה צריך קודם קופה במיטב על שם המעסיק החדש.

משיכת כספי פיצויים במגדל: טפסים, מסמכים ומס
איך מושכים כספי פיצויים במגדל: באזור האישי או בטופס 510 בקרן הפנסיה מגדל מקפת, בטופס מקוון או בטופס 431 בקופת הגמל, בטופס המקוון לפדיון ביטוח מנהלים, אילו מסמכים מצרפים מהמעסיק, מתי מגדל מנכה 47% ותוך כמה זמן הקרן משלמת.
טופס קוביות במנורה מבטחים: איך מקבלים אותו ומה כתוב בו
באתר של מנורה מבטחים אין טופס קוביות להורדה. מקבלים אותו מהסוכן או מהיועץ הפנסיוני בסוף פגישה שבה הוחלט על שינוי, ומ-1 בינואר 2027 גם ממנורה כשמצטרפים אליה ישירות. מה כתוב בטופס, ואילו פרטים של מנורה מופיעים בטופסי ההצטרפות שלה.
משיכת כספי פיצויים אצל כלל: מסמכים, טופס 161 וזמני תשלום
איך מושכים כספי פיצויים אצל כלל: בקרן הפנסיה ובקופת הגמל מגישים בקשה באזור האישי, ובביטוח מנהלים ממלאים טופס דרך סוכן או מוקד. אילו מסמכים מצרפים, מתי לא צריך אישור שחרור מהמעסיק, ותוך כמה ימי עסקים הכסף מגיע.


