סעיף 125 ד

סעיף 125 ד מקנה פטור שנתי ממס רווחי הון לגמלאים אשר נולדו לפני 1948 עד לגובה של כ-18,360 ₪ לזוג.

₪15,000כ‑₪4,590השוואת פוליסות חיסכון
לקוחות מרוצים

פטור ממס — 125 ד — נמצא לכם את ההתאמה הטובה ביותר

ספרו לנו קצת על עצמכם ונחזור אליכם עם הצעה מדויקת

1 / 3

משפיע על תנאי הזכאות לפטור

קרן פנסיה, השתלמות, גמל וכדומה

לחישוב הטבת המס הצפויה

סעיף 125 ד מקנה פטור שנתי ממס רווחי הון לגמלאים אשר נולדו לפני 1948 עד לגובה של כ-18,360 ₪ לזוג.

סעיף 125 ד לפקודת מס הכנסה מאפשר למעשה לכל אזרח שנולד לפני 1948 (ליתר דיוק, עד 1.1.1948) ליהנות מפטור ממס רווחי הון לפנסיונרים, עד תקרה שמתעדכנת מדי שנה.

סעיף 125 ד, המכונה גם תיקון 125 ד או תקנה 125 ד (ולעיתים נכתב 125ד, בלי רווח), מוסבר בחוזר מס הכנסה מס' 20/2002, המתאר את הזכאות לפטור ממס רווחי הון בגין רווחים שנצברו.

עיקרי הסעיף מגדירים בבירור את תנאי הזכאות: מי שהגיע הוא או בן זוגו לגיל הפרישה, ובמועד הקובע (1.1.2003) מלאו לאחד מהם לפחות 55 שנה, זכאי לניכוי של 15,000 ₪ בשנה מהכנסתו מריבית, אם רק אחד מבני הזוג זכאי. אם שני בני הזוג זכאים, הניכוי עומד על 18,360 ₪ בשנה (הסכומים מתעדכנים לפי המדד, ובשנים 2024 עד 2026 נשארו ללא שינוי).

סעיף 125 ד: פטור ממס רווחי הון לפנסיונרים ועוד

סעיף 125 ד עוסק במס רווחי הון לפנסיונרים, והפטור שהוא מעניק אינו פתוח לכלל האוכלוסייה. לכן כדאי להתאים את השימוש בפטור של סעיף 125 ד לאופי ההשקעה ולמוצרי ההשקעה של פנסיונרים.

לשון הפקודה של מס הכנסה מתארת את הפטור בצורה מעט מעורפלת, אך נחלץ ממנה את עיקרי הדברים:

יחיד שבשנת המס הגיעו הוא או בן זוגו לגיל פרישת חובה, כמשמעותו בחוק גיל פרישה, התשס"ד-2004 (בסעיף קטן זה – גיל פרישת חובה), ובמועד הקובע מלאו לאחד מהם 55 שנים, זכאי לניכוי בסך של 13,000 שקלים חדשים מהכנסתו מריבית, אך לא יותר מכלל הכנסתו מריבית.
מקור (אתר nevo)

גובה הזכאות לניכוי (פטור) אינו נשאר קבוע על 13,000 ₪, הסכום שנקבע בחוק במקור. הוא מתעדכן מדי שנה לפי מדד המחירים לצרכן, ולכן חשוב מאוד להיות עם האצבע על הדופק ולסנכרן את אפיקי ההשקעה עם גובה הפטור המיועד.

החזר מס בפועלזכאות לפטורזכאות
₪3,750₪15,000בן זוג אחד זכאי
₪4,590₪18,360שני בני הזוג זכאים

הפטור אינו ניתן באופן אוטומטי. בפיקדונות בנקאיים, למשל, הבנק מנכה מס במקור מהריבית, ואת ההחזר מס על פיקדונות מקבלים בדיעבד, בהגשת בקשה להחזר מס (טופס 135) לפקיד השומה. בפוליסת חיסכון מבקשים מחברת הביטוח לבצע מכירה רעיונית בגובה הפטור, ואז מגישים את הבקשה להחזר.

היתרונות של סעיף 125 ד

מס רווחי הון לפנסיונרים הפך לאחרונה לנושא בוער, מתוך רצון למצות את ההטבות השונות החבויות בחוק כדי לסייע לקהל המבוגר במדינה.

סעיף 125 ד מעניק פטור ממס רווחי הון לפנסיונרים אשר מנהלים את כספם באחד ממוצרי ההשקעה המתאימים לחוזר מס הכנסה.

יש יתרון מובהק וברור לסעיף 125 ד, והוא כמובן הפטור עצמו, אך הפטור מגיע עם יתרונות נוספים.

אפקט ריבית דה-ריבית

הפקדה חוזרת של החזר המס לקרן ההשקעה יכולה להניב תשואה עתידית שתגדל באפקט ריבית דה-ריבית. זה מתאים במיוחד לחוסכים בעלי הון בינוני.

החזר מס ישירות לחשבון הבנק

תהליך ניצול סעיף 125 ד כולל מעט בירוקרטיה, אך ההחזר עצמו מתבצע בסוף ישירות לחשבון הבנק של החוסך.

דרך נוספת לתאר את היתרונות של סעיף 125 ד היא דווקא להתייחס לחסרונותיו. במקרה זה, החיסרון היחיד של סעיף 125 ד הוא שהוא לא מוכר מספיק.

הזכאות לפטור מתייחסת אך ורק לשנת הלידה (לפני 1948), לכן קהל הזכאים מצומצם, ונראה שעדיין יש משקיעים שלא מכירים את הטבת המס או לא שמעו עליה, אף שהם זכאים לה.

חשוב לזכור שסעיף 125 ד הוא רק אחת מהטבות המס לפנסיונרים, ואפשר לשלב אותו עם הטבות נוספות: פטור חלקי על קצבה מזכה לפי סעיף 9א לפקודה (קיבוע זכויות), ותיקון 190, שמאפשר לחוסכים מגיל 60 שמקבלים קצבה מזכה למשוך כספים מקופת גמל כקצבה פטורה ממס, או כסכום חד-פעמי במס מופחת של 15% על הרווח הנומינלי.

אילו מוצרים תומכים בסעיף 125 ד?

חוזר מס הכנסה מתייחס בצורה די ברורה לפטור לפי סעיף 125 ד, ובחוזר מצוין שהפטור הוא מריבית בלבד.

לכן יש צורך למצוא אפיקי השקעה שבהם התשואה משולמת כריבית ולא מסווגת כרווח הון.

להלן טבלת תאימות לסעיף 125 ד:

סעיף 125 דסוג מוצר
–תעודות סל
–תיק השקעות מנוהל
–מסחר עצמאי
+פוליסת חיסכון
–IRA ניהול
+פיקדונות בנקאיים
–קרנות נאמנות

סעיף 125 ד חל רק על מספר מצומצם מאוד של מוצרים. בתקופות של ריבית נמוכה בבנק, הריבית על פיקדונות בנקאיים זניחה, והאפיק העיקרי שנותר הוא פוליסת החיסכון.

אמנם אין למשקיעים מבחר גדול, אבל פוליסת החיסכון כוללת יתרונות רבים על פני כל אפיק השקעה אחר בטבלה.

מהי פוליסת חיסכון בקצרה?

פוליסת חיסכון מהווה אלטרנטיבה לניהול כספים נזילים במגוון מסלולי השקעה, רמות סיכון והתמחויות שונות.

למעשה, פוליסת החיסכון פועלת כסוג של קרן השתלמות נזילה, בהיבט של תשלום מס רווחי הון רק בעת פדיון, דמי ניהול אחידים וקבועים ועוד שלל יתרונות.

זאת בניגוד לתיק השקעות מנוהל, שבו יש עלויות תפעול בנקאיות כמו עמלות קנייה ומכירה ודמי משמרת, מס רווחי הון משולם מיד בכל מימוש רווח, וכמובן אין זכאות לסעיף 125 ד.

דוגמא לסעיף 125 ד בפוליסת חיסכון

הזיזו את הסליידרים לתרחיש שלכם וראו את ההפרש מול תיק השקעות קלאסי. תקרות הפטור של 2026 מוטמעות בחישוב.

כמה תחסכו בעזרת סעיף 125 ד?
הזיזו את הסליידרים — החישוב מתעדכן בזמן אמת
₪500,000
₪10,000₪2,000,000
6.0%
1%12%
מס רווחי הון על רווח של ₪30,000
תיק קלאסי
₪7,500
עם סעיף 125 ד
₪3,750
חוסכים השנה
₪3,750
במס שלא תשלמו על הרווח
במצטבר ל‑10 שנים
₪37,500
בהנחה שהרווח השנתי יישאר זהה (תרחיש מצטבר פשוט)
חישוב הדגמה בלבד. לא מהווה ייעוץ פיננסי או מס. הסכומים בפועל תלויים בנתוני המוצר, בתשואה בפועל ובהגשת טופס 135 לרשות המסים.

ניתן לראות שניצול חכם של סעיף 125 ד יכול לתרום באופן משוקלל לכמעט אחוז נוסף בתשואה. זה נכון כמובן רק לשנה אחת, אבל ההשפעה מצטברת לאורך שנים.

מה חשוב לבדוק לפני מימוש סעיף 125 ד

  • זכאות: שאתם או בן או בת הזוג הגעתם לגיל הפרישה, ושלאחד מכם מלאו 55 במועד הקובע (1.1.2003).
  • תקרת הפטור של השנה: התקרה מתעדכנת מדי שנה, ולכן כדאי לתאם את גובה המכירה הרעיונית או את סכום הריבית מול התקרה העדכנית.
  • סוג המוצר: הפטור חל על ריבית, ולכן רק מוצרים כמו פוליסת חיסכון ופיקדונות בנקאיים מתאימים לו.
  • הגשת הבקשה: לבקש מחברת הביטוח מכירה רעיונית, ולהגיש לפקיד השומה בקשה להחזר מס (טופס 135) עם האישורים.

יחד עם זאת, כדאי להוסיף את היתרונות הנוספים של פוליסת החיסכון על פני תיק השקעות כגון נזילות, עלויות נמוכות ואחידות, רווחים צבורים בקרן ועוד.

סעיף 125 ד — שאלות נפוצות

כתבות בנושא הטבות מס

כתבות בנושא הטבות מס

כל הכתבות
מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הוןהטבות מס

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה? גלו איך החלטה אחת פשוטה יכולה להשאיר אצלכם הרבה יותר כסף בכיס.

4 דק׳ קריאה
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאיהטבות מס

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

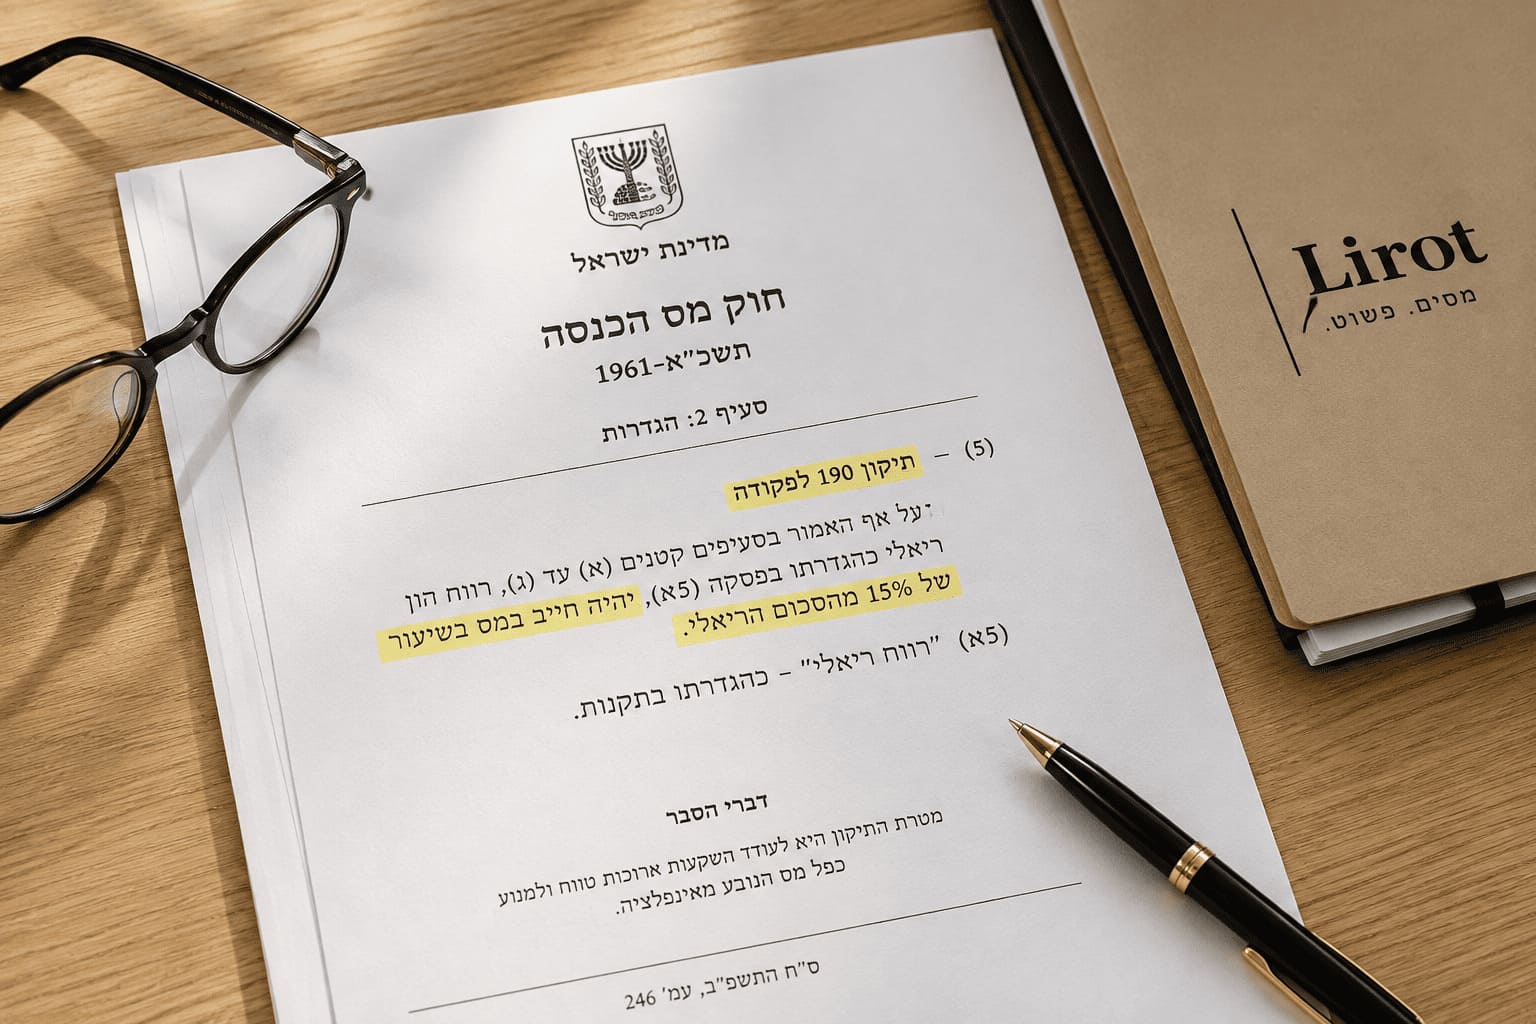
שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
4 דק׳ קריאה
תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)הטבות מס

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.
5 דק׳ קריאה
לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)הטבות מס

לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)

התנאים לתיקון 190 נוקשים, והם גורמים לרבים לחשוב שהם מחוץ למשחק. אבל מה אם נגיד לכם שיש דרכים חוקיות ויצירתיות "להגמיש" את הכללים וליהנות מהטבות המס? בואו נפרק את זה.
4 דק׳ קריאה
סעיף 9א לפקודת מס הכנסה: המדריך המלא להטבת המס (שכולם מכירים בתור תיקון 190)הטבות מס

סעיף 9א לפקודת מס הכנסה: המדריך המלא להטבת המס (שכולם מכירים בתור תיקון 190)

שמעתם פעם על "סעיף 9א" ותהיתם במה מדובר? אתם לא לבד. הסעיף הזה הוא למעשה הבסיס החוקי לאחת מהטבות המס האטרקטיביות ביותר לגמלאים בישראל, הידועה יותר בכינוי "תיקון 190". בואו נעשה סדר אחת ולתמיד.
5 דק׳ קריאה
חסרונות תיקון 190: הצד האפל שאף אחד לא מדבר עליו (ומתי הוא טעות יקרה)הטבות מס

חסרונות תיקון 190: הצד האפל שאף אחד לא מדבר עליו (ומתי הוא טעות יקרה)

שמעתם על תיקון 190 מכל כיוון. קוראים לו "הטבת המס הטובה בישראל" ו"פתרון הזהב לגיל השלישי". אבל האם יכול להיות שמאחורי כל הזוהר מסתתרות כמה מלכודות שכדאי להכיר? בואו נדבר על חסרונות תיקון 190 ועל המקרים שבהם הבחירה בו עלולה להיות דווקא החלטה פיננסית לא נכונה.

5 דק׳ קריאה
לקוחות מרוצים

פטור ממס על הפוליסת חיסכון — נמצא לכם את ההתאמה הטובה ביותר

ספרו לנו קצת על עצמכם ונחזור אליכם עם הצעה מדויקת

1 / 3

משפיע על תנאי הזכאות לפטור

קרן פנסיה, השתלמות, גמל וכדומה

לחישוב הטבת המס הצפויה