

פנסיה נט או לירות: איזו מערכת טובה יותר לפנסיה שלכם?
אחת השאלות שעולות מהקוראים שלנו היא "למה צריך את לירות אם יש פנסיה נט?" שאלה מצוינת! החלטנו לענות עליה בצורה הכי מפורטת שאפשר ולמנות את ההבדלים, היתרונות והפערים בין שתי המערכות האלה, שבסופו של יום שואפות לסייע לכם, המשקיעים, לקבל את ההחלטה הטובה ביותר עבור הפנסיה שלכם.
קצת על אתר "פנסיה נט"
2006 הייתה שנה משמעותית לבעלי החיסכון הפנסיוני בקרנות הפנסיה. אם עד אז המידע על המתרחש במגרש התשואות ודירוגי קרנות הפנסיה היה שמור קרוב לחזה של סוכני הביטוח. עם הטמעת מערכת פנסיה נט לשימוש הציבור הפרטי, הונגש מידע רב ערך עבור כלל החוסכים.
פנסיה נט לא ייתרה את סוכן הביטוח, עדיין לא. אולם המערכת החלה לספק מידע חשוב ורלוונטי שעתיד לתת אינפורמציה רבת ערך בבואו של חוסך לבחור קרן פנסיה אף בעזרתו של סוכן ביטוח.
כך ניתנה ההזדמנות לעמיתים לבחון את ביצועי הקרן שלהם, להעריך כדאיות ולשקול מעבר בעת הצורך כאשר סוכן הביטוח אינו עוד האורים ותומים שלהם, אלא כוח מקצועי בקבלת ההחלטה לגבי הקרן שתניב את התשואה הגבוהה ביותר בזמן הפרישה.
נציין שהחשיפה למידע תרמה ליכולת של הלקוח הפרטי לבחון את רמת המקצועיות של סוכן הביטוח שלו מבלי להסתמך על המלצות ותעודה בלבד.
קצת על אתר "לירות"
לא משנה איך הגעתם לכתבה הזאת, בין אם אתם קוראים אדוקים ועוקבים של האתר או אורחים מזדמנים, נשמח לשתף אתכם קצת בעבר של אתר לירות.
אתר לירות הוקם על ידי חברת לירות דיגיטל, אי שם בשנת 2014, מתוך מטרה פשוטה, להגיש את העולם המסובך של פנסיה, גמל והשתלמות לכל אדם.
תחילה, האתר כלל רק מדריכים ומאמרים, המפורסם שביניהם הוא בנושא "סעיף 125 ד'", שפרץ את הדרך ועורר משקיעים רבים לדרוש את הפטור המגיע להם.
הבאז שנגרם בעקבות אתר לירות היה גדול כל כך עד שחברות הביטוח נדרשו לכלול את הטבת המס כבר בטופס המכירה רעיונית.
לימים התווספה לאתר לירות האפשרות לבצע השוואת קרנות פנסיה ואותו מוטיב חוזר של פשטות בא לידי ביטוי גם כאן.
מערכת השוואת קרנות פנסיה – מה היא בעצם מציעה?
נתחיל עם השאלה, למה בכלל צריך להשוות בין קרנות פנסיה? ובכן, קרנות פנסיה אינן מתנהגות כמו תיקי השקעות שאתם מכירים בבנק ומנהל הקרן חייב לפעול לפי מדיניות ההשקעה שנקבעה לו כגבולות גזרה.
לכן, בתי השקעות וחברות ביטוח מציעים מספר רב של מסלולי השקעה שכל אחד מהם מנוהל באופן מעט שונה אשר חשוף יותר או פחות למט"ח, מניות, חו"ל ועוד.
מכאן שבמצבים מסוימים, המציאות בשוק ההון דורשת שינוי מהותי, לדוגמה להקטין חשיפה למטבע חוץ. ומשקיעים יצטרכו לבצע פעולה יזומה ולשנות מסלול שכן ייתכן שהמסלול הנוכחי שלהם מחויב להחזיק במטבע חוץ לפי מדיניות ההשקעה שלו.
כך נוצר ענף שלם של השוואה, בחירה וניתוח קרנות פנסיה לטווח הקצר, בינוני וארוך. למעשה כל קרן פנסיה הפכה בעיני המשקיע ל"מניה" שיש לבחון ולבחור בקפידה.
על מנת לבצע את הבחירה הנכונה ביותר (ככל שניתן) ראוי להקיף את המשקיע במידע רלוונטי ולהציג אותו בצורה קלה ונוחה לעין כך שיוכל לקבל החלטות ראויות.
מערכת פנסיה נט
נתחיל עם פנסיה נט: מערכת השוואת קרנות פנסיה כמו פנסיה נט הינה מערכת שנועדה לתת לחוסך מידע מדויק ועדכני על תשואות כלל הקרנות, על בסיס הדיווחים החודשיים של הקרנות.
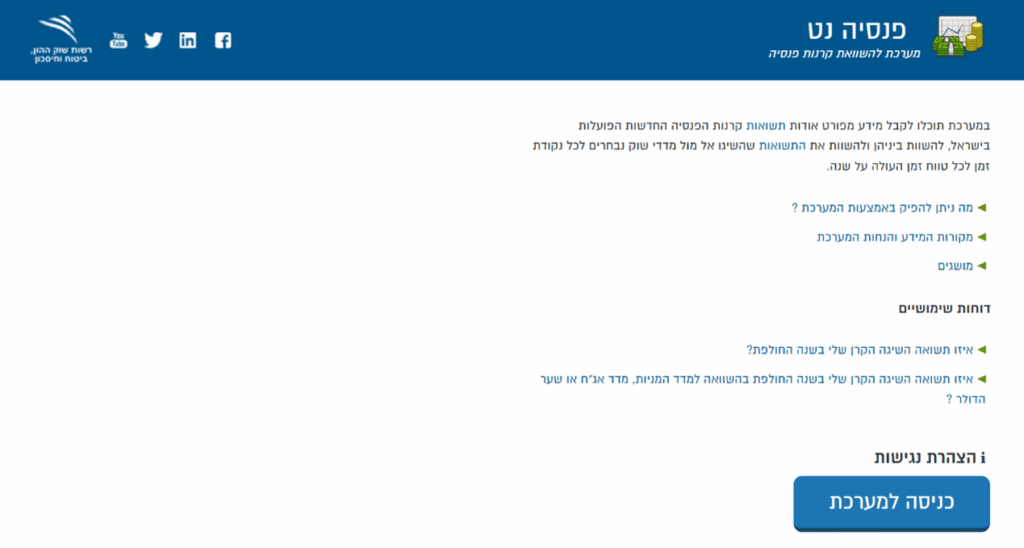
באמצעות ממשק האתר, המערכת מנפיקה טבלאות ותרשימים המרכזים את תשואות קרנות הפנסיה לפי דרישת המשתמש.
האם אתם יודעים מהו אופן פיזור ההשקעות בקרן אליה אתם משתייכים? מהן התשואות של קרנות נוספות במסלול דומה לשלכם? מהו פירוט הנכסים של הקרן הרלוונטית?
כל אלה, הן שאלות שאמורות להטריד אתכם כמבוטחים, שכן, לתשובות שלהן עשויה להיות השפעה מכרעת על יתרת הרווח שלכם בעת פרישה.
מערכת פנסיה נט, שפיתחה רשות שוק ההון, ביטוח וחיסכון במשרד האוצר, היא מערכת המאפשרת ביצוע של מגוון פעולות לצורך מדידה והשוואה של ביצועי קרנות פנסיה על מסלוליהן השונים.
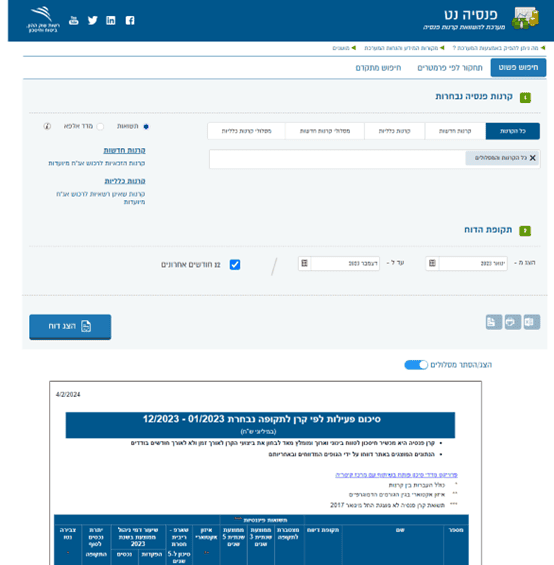
היא מאפשרת הפקת דוחות בהתאם לפרופיל המשתמש עבור טווח זמן מבוקש ובלבד שעולה על 12 חודשים וכן מציעה הפקת דוחות של תשואות למדדי השוק השונים כגון: מדד אג"ח סחירות ממשלתיות, מדד ת"א 25, מדד ת"א 100 ועוד.
לירות – המערכת המדויקת והמקיפה בישראל להשוואת קרנות פנסיה
מערכת לירות הינה פלטפורמה חדשה יחסית שהיתרון הבולט שבה הוא העובדה שהיא סופר ידידותית למשתמש. היא מאפשרת גם לבעלי מושג אפסי בעולם קרנות הפנסיה, לצלול לעולם תוכן זה בצורה קלה ונוחה ולשחות כמו דג במים באוקיינוס הידע המקצועי. איך זה קורה?
מערכת "לירות" כוללת ממשק נוח וקל מאוד לשימוש. המערכת מאפשרת שימוש אינטואיטיבי ומספקת כלים נוחים במיוחד לביצוע השוואת קרנות פנסיה.
בניגוד למערכת פנסיה נט, מערכת לירות מספקת מידע על תשואה חודשית של כל קרן, מרכזת נתוני קופות דומות, מציגה פיזור השקעות בצורה ברורה, מציגה פירוט נכסים ומספקת נתוני תשואות עבר מבלי לעבור דרך מייגעת.
הניווט הנוח מתנהל באמצעות תגיות מונגשות שמאפשרות לכם כמשתמשים לדלות את המידע הרצוי מבלי לנבור ולפענח טבלאות מורכבות. המידע, בהיר ומאיר עיניים מוגש לכם בכפית.
פנסיה נט מתהדרת ביכולתה לספק מידע אמין ומקיף לכל לקוח בתחום הפנסיה בישראל. בפועל, רבים מעמיתי קרנות הפנסיה אינם מתמצאים במונחים ואינם מכירים היטב את נבכי ומבואות עולם הפנסיה.
בבואם להשוות נתונים במערכת, הם עשויים לקבל תמונה חסרה או לעזוב קודם לכן את האתר רגע לפני שהלכו לאיבוד ביער נתונים סבוך. עם היותה מערכת מתקדמת ומונגשת כביכול לכל באי האתר, פנסיה נט דורשת מומחיות מסוימת על מנת לנווט ביעילות, להשיג את המידע הרלוונטי ולהגיע להחלטה מדויקת על סמך הנתונים שהופקו.
לעומת זאת, מפתחי אתר לירות רואים מול העיניים את 'המשתמש הבלתי מזויין', זה שמגיע לאתר ללא מידע מקדים ומעוניין לצרוך מידע בהיר ולהסיק על פיו מסקנות נכונות.
מתוך מטרת על של הנגשת מידע קונקרטי בקלות ובנוחות מקסימלית, הוקמה המערכת כשהיא מאפשרת לכל אחד, בדגש על כל אחד, להפיק מידע מדויק ויעיל לצורך בחירת הקופה המשתלמת עבורו.
אבל למה אנחנו מדברים באוויר, בואו נכיר את המערכות מבפנים. אתם מוזמנים להכריע בעצמכם מהי המערכת היעילה ביותר עבורכם.
מאיפה המערכת שואבת את המידע עבורכם?
מערכת פנסיה נט וכמוה מערכת לירות, מקבלות את נתוני התשואות על פי הדיווח החודשי של הקרנות לרשות שוק ההון, ביטוח וחיסכון. בנוסף, המערכות שואבות נתונים ממדדי השוק הנבחרים שמפורסמים מטעם הבורסה לניירות ערך.
השוואה בין מערכות ההשוואה השונות – לירות מול פנסיה נט
במהלך ההשוואה שלנו, ננסה לעבור על מספר רב ככל האפשר של פרטים, הבדלים ויתרונות של המערכות, החל מנראות וחווית שימוש ועד זמינות המידע והיקף הנתונים.
משפט אחרון לפני שמתחילים, אין לנו חלילה דבר וחצי דבר רע נגד אתר פנסיה נט, אך בדומה לכמעט כל תחום שנשען על שירותים ממשלתיים, לעיתים יש צורך במערכות חיצוניות על מנת "לזוז" ולהתפתח מהר יותר. נכון להיום אתר לירות צומח בקצב שמעודד יותר ויותר משתמשים להיעזר בו על פני אתר פנסיה נט.
חווית משתמש – התחום של אתר לירות
בעוד פנסיה נט משמשת כמערכת פונקציונלית ותו לא, לירות עושה צעד קדימה ומציעה חוויית משתמש מתקדמת שכוללת ניווט קל מאוד, ממשק נוח ונראות אסתטית נעימה לעין. לירות מגישה מערכת השוואה בלתי מאיימת שמזמינה גם את אחרון מביני הדוחות לנסות את מזלו בהשוואת קרנות פנסיה, ולמרבה הפלא, גם להצליח.
נוחות החיפוש
לא להאמין, אבל פעולת השוואת קרנות פנסיה עשויה להיות כמעט כיפית (רק שלא תתמכרו לנו למערכת (: ) לירות מציעה ממשק הכולל אופציות של מגוון פילטרים שניתן להחיל על מנוע החיפוש בלחיצת כפתור.
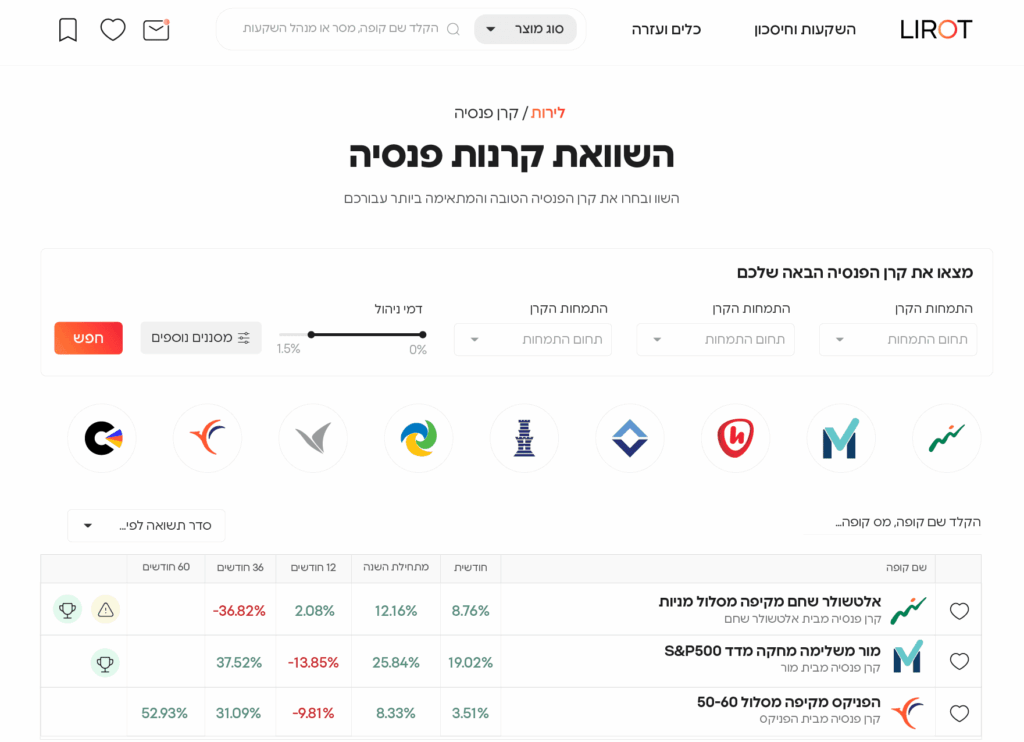
אין צורך לנבור בנבכי התוכנה או למצער, ללהטט בין אפשרויות החיפוש השונות כמתבקש בפנסיה נט. בלירות, הכל פרוש מול העיניים, מזמין חיפוש מהיר ויעיל.
סוגי מסננים – הפילטרים שעושים עבורכם את העבודה
עם פירוט המסננים והמערכת המונגשת היטב של לירות, בחירת הפילטרים מהווה משימה קלה ואינטואיטיבית לחלוטין. כל שעליכם לעשות הוא לבצע בחירה פשוטה של האופציה הנכונה עבורכם בתוך התגיות המוצעות. להלן סוגי תגיות המסננים הנמצאות באתר:
- התמחות הקרן
- חשיפה למניות
- חשיפה לחו"ל
- דמי ניהול
- גודל הקרן
- סטטוס גיוס
- דירוג תשואה חודשית
- נכסים לא סחירים
- גוף מנהל (בית השקעות/ חברת ביטוח)
בחירת התמחות הקרן
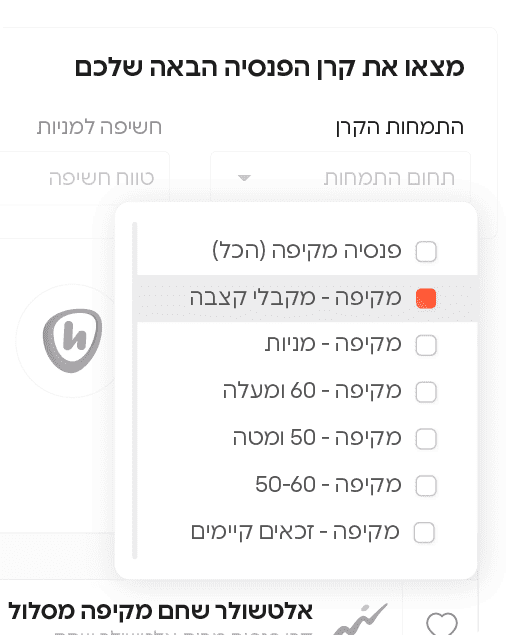
בין שלל המסננים המשפרים מאוד את יכולת החיפוש באתר לירות, ביכולתכם לבחור את תחום התמחות הקרן כבר בפתח המערכת, מבלי לנווט בין דפי האתר השונים.
כל שעליכם לעשות הוא ללחוץ על אפשרות "התמחות הקרן" ולבחור את האופציה הרלוונטית עבורכם.כל שעליכם לעשות הוא ללחוץ על אפשרות "התמחות הקרן" ולבחור את האופציה הרלוונטית עבורכם.
בפנסיה נט, הפעולה הזו אפשרית אם כי מורכבת יותר: עליכם לנווט בתוך האפשרות "תחקור לפי פרמטרים" ולהגדיר שם את סוג הקרן, סוג התאגיד השולט, התמחות ראשית והתמחות משנית (מה שיגרור חיפוש חדש ויבטל מסננים שבחרתם בעמוד הקודם).
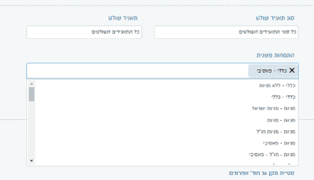
בנוסף, עליכם להמשיך ולבחור את יתרת הנכסים, תשואה ברוטו שנתית (לא חודשית כפי שכבר ציינו כחיסרון משמעותי), צבירה, דמי ניהול וסטיית תקן.
חשיפה למניות
אתר לירות מבין את הצורך לבחור קרן פנסיה על פי רמת החשיפה שלה למניות, נתון זה עוזר לשקלל את "רמת הסיכון" שיש בקרן.
במערכת השוואת קרנות פנסיה של אתר לירות כל שתצטרכו לעשות הוא לבחור מבין 3 אפשרויות בממשק.
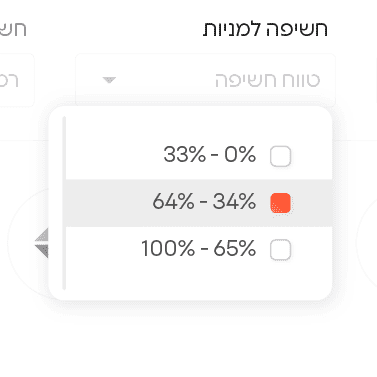
- 0% – 33% : אלו לרוב קופות סולידיות המחזיקות בעיקר אג"ח ונכסים בלתי סחירים.
- 34%-64%: טווח זה יכלול בעיקר מסלולים "כלליים" כגון 50-60 וכללי פאסיבי. אלו נחשבים מסלולי צמיחה.
- 67%-100%: שמור למסלולים עתירי מניות וברמת חשיפה גבוהה. בין היתר תוכלו למצוא שם קרנות פנסיה מחקות מדד S&P500 ועוד.
לעומת זאת, במערכת פנסיה נט, אין אפשרות לסנן או למיין קרנות לפי רמת החשיפה למניות. כלומר עליכם לבחור לפי התמחות, וגם כאן מדובר במסלולים ששמם אינו מסגיר את אופי הניהול, כגון "קיימות" או "משולב סחיר".
החוסר ביכולת למיין ולסנן קרנות לפי רמת חשיפה למניות, תורם לגישה שמערכת פנסיה נט מסורבלת, ולתחושה שאתר לירות עדיף בנושא זה.
חשיפה לחו"ל
נתון החשיפה לחו"ל עלה כצורך מהקוראים הקבועים של אתר לירות, במיוחד בשנת 2023 שהייתה מאופיינת מסיבות כאלה ואחרות, ברצון לנהל את הכספים בחו"ל ולהקטין חשיפה למטבע השקל ולבורסה בישראל.
גם כאן, מדובר בפילטר (מסנן) ייחודי לאתר לירות וכל שעליכם לעשות הוא לבחור מבין 3 אפשרויות.
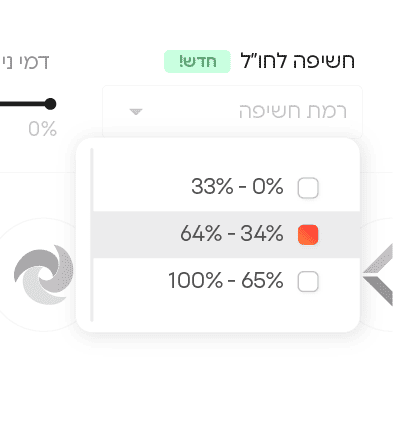
- 0% – 33% : קופות המנוהלות בעיקרן בארץ ואלו מחזיקות בניירות או קרנות חו"ל בהיקפים נמוכים.
- 34%-64%: טווח זה יכלול בעיקר מסלולים "מאוזנים" כאלו שחשופים במידה גם לארץ וגם לחו"ל.
- 67%-100%: מתייחס למסלולים מתמחים בחו"ל, כאלה שבנויים סביב קרנות זרות או מסלולים מחקי מדד בבורסה בארה"ב כגון S&P500 או Nasdaq
הפעם נוסיף על כך ונגיד שבוודאי עובר לכם בראש, אבל מה עם חשיפה למטבע? ובכן גם כאן אתר לירות דואג לכם ומציג במבט על את התפלגות האחזקות בקרן לפי חשיפה למניות, לחו"ל ולמטבע.
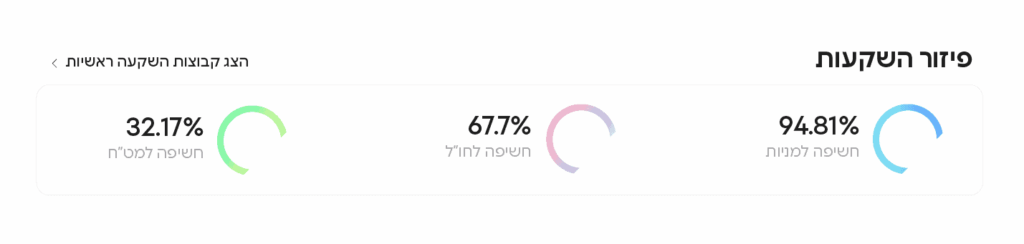
כך תוכלו להגיע לחשיפה המדויקת ביותר שתרצו, הן ברמת חשיפה למניות, הן בפיזור ההשקעות בארץ ובחו"ל והן בחשיפה למטבע המקורי או זר.
מערכת פנסיה נט לא מציעה אף אחת מהאפשרויות האלו, לא לחו"ל ולא לחשיפה למט"ח.
גם כאן נדרש המשקיע לסנן קופות רק על פי ההתמחות הראשית שהוזכרה בהתחלה ולבדוק כל קרן לגופה על ידי חיפוש בנתונים האישיים (בלי יכולת לסנן את הטבלה הראשונה).
דמי ניהול
נושא דמי ניהול יקר לליבו של כל משקיע ולכן בחרו באתר לירות לתת דגש נוסף לנושא בעמוד השוואת קרנות פנסיה.
כחלק מהמסננים בעמוד, ניתן לבחור טווח דמי ניהול ברמת דיוק של עשירית האחוז (0.1%). כאשר ניתן להזיז גם את הגבול התחתון והעליון וליצור כמעט כל סינון אפשרי.
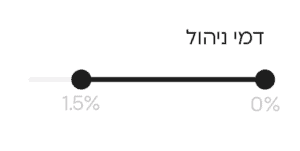
גם באתר פנסיה נט ניתן לבחור מבין טווחי דמי ניהול קבועים מראש או להזין באופן ידני את הטווח הנדרש.
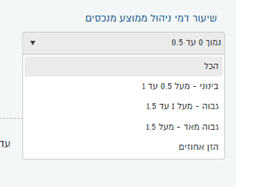
** דגש חשוב בנושא, קרנות פנסיה ביצעו שינוי גורף בנושא דמי ניהול והוא עדיין לא משתקף בנתונים ולכן הרוב המוחלט של הקרנות מראות 0% דמי ניהול או מציגות נתון חסר.
גודל קרן
יתרת הנכסים המנוהלים בקרן חשוב לניתוח ובחירת קרן פנסיה מצליחה שכן לרוב קרן חדשה שמנהל ההשקעות שלה מוכן לקחת סיכונים, יכולה להציג תשואה דו ספרתית בקלות וזאת מכיוון שהרווח חלקי סה"כ נכסים נמוך יראה תשואה גבוהה באופן חריג.
לעומת זאת, קרן פנסיה המנהלת מיליארדי שקלים ומציגה תשואה גבוהה מעידה על איכות ניהול נבון ושקול.
אתר לירות מאפשר בחירה מבין 3 גדלי קרן פופולריים.
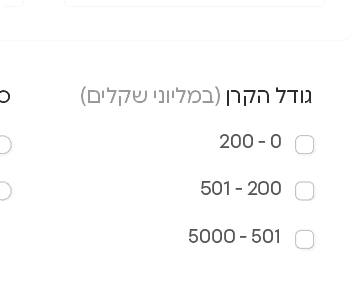
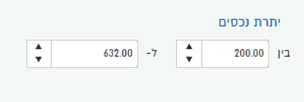
מאידך, מערכת פנסיה נט מאפשרת הזנה ידנית של גודל הקרן לטווח וכך מאפשרת גמישות רבה יותר.
סטטוס גיוס
הצבירה החודשית של הקרן מעידה האם המשקיעים מצביעים ברגליים שהם מרוצים מאיכות הניהול או לא.
לעיתים אנחנו מוצאים את עצמנו מבולבלים מכל המספרים ורוצים להציץ בהחלטות של השכנים שלנו. לכן נתון זה משקף לנו האם יותר משקיעים העבירו כספים לתוך הקרן או החוצה ממנה.
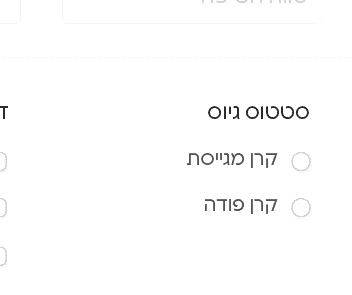
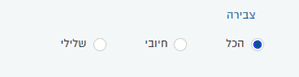
גם אתר לירות וגם מערכת פנסיה נט משקפים את האפשרות לסינון על פי צבירה נטו חודשית.
כך זה נראה באתר לירות:
ובאתר פנסיה נט:
דירוג תשואה חודשית
סינון ייחודי ללירות, כפי שהתבקש מהקוראים שלנו שרוצים "לחתוך" את הטבלה לקרנות המובילות לפי תשואה "נטו" ולאחר מכן לבצע סינונים נוספים.
זאת גישה שמתאימה למשקיעים גמישים, כאלו שלא חוששים לקחת סיכונים ומוכנים לבצע כל סוג של שינוי בקרנות.
למרות שהאינסטינקט הראשוני הוא לחשוב שיופיעו רק קרנות פנסיה במסלול מניות, אנו מזמינים אתכם לעקוב אחר האתר ולגלות שיש תקופות שדווקא מסלול אג"ח יתפוס את המקום הראשון או אפילו מסלול "שקלי".
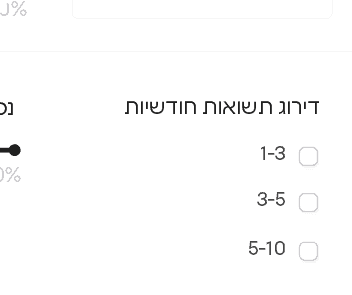
המסנן בנוי כבחירה (גם וגם) כך שתוכלו להוסיף לבחירה ולהגדיל את הטווח מ- TOP3 ועד TOP 10.
מערכת פנסיה נט אינה מציגה כל סינון כלשהו לפי דירוג הצלחה או תשואה של קרנות הפנסיה ולכן תצטרכו "לדוג" את הקרנות המובילות בעזרת מסננים אחרים ולאחר מכן לבחור אותן באופן ידני.
יתרה מזאת, אם תרצו להשתמש במסננים נוספים על גבי הבחירה הידנית, לא תהיה אפשרות שכן תצטרכו לעבור לעמוד "חיפוש מתקדם".
נכסים לא סחירים
בתקופות גועשות בשוק ההון, נכסים לא סחירים מהווים סוג של עוגן וביטחון לחוסכים. נתון זה חשוב פי כמה כאשר מדובר בקרן פנסיה שעתידה לשלם לנו את מרבית הקצבה ולכן חוסכים בגיל מתקדם רוצים לכוון ולבחור קרן פנסיה שמובילה באחוז נכסים לא סחירים.
אתר לירות מציע אפשרות זאת באמצעות טווח גמיש עם ערכי מינימום/מקסימום. תוכלו כך לבצע התאמה אישית לכל טווח שתרצו.
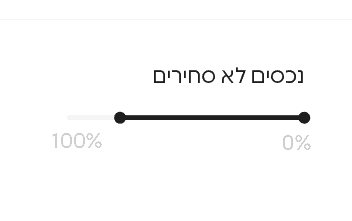
מערכת פנסיה נט אינה מציגה כל אפשרות דומה נכון לעכשיו, וגם כאן תצטרכו לבחור ולבדוק כל קרן לגופה באמצעות עמוד נפרד וייעודי, מה שמקשה על התהליך.
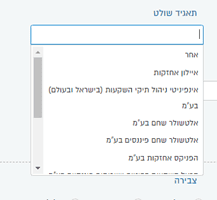
גוף מנהל
אם אנחנו רוצים לבצע השוואה ממוקדת בין מנהל השקעות X לשאר הקרנות, נוכל למקד את החיפוש לפי גוף מנהל.
מקרה שכיח שבו משקיע שייך למקום עבודה שנהנה מהטבות דמי ניהול בבית השקעות X וכעת הוצע לו לנייד את הקרן לגוף Y שאינו נמצא בהסדר.
לכן יבחר לראות רק קרנות פנסיה של גופים אלו "ראש בראש" ולבחון על פני כל הפרמטרים האם המעבר נכון עבורו.
לאתר לירות יש יתרון קל באופן התצוגה של הפילטרים:
ואילו במערכת פנסיה נט ניתן לעשות זאת באמצעות בחירה מרשימה:
אפשרויות מיון לפי תשואה
לאחר סינון הקרנות בעזרת כל או חלק מהמסננים שהוזכרו, נפנה למיין את הטבלה על פי התשואות, הן החודשיות והעדכניות ביותר והן ארוכות הטווח (מעל 12 חודשים).
לכל אחת מאפשרויות המיון, חשיבות אחרת בתהליך קבלת ההחלטות ולכן ככל שיש יותר אפשרויות, הרי זה משובח.
באתר לירות תוכלו למיין את טבלת הקרנות בעזרת האפשרויות הבאות:
- תשואה חודשית (גבוה לנמוך / נמוך לגבוה)
- תשואה מצטברת מתחילת שנה (גבוה לנמוך / נמוך לגבוה )
- תשואה מצטברת 12 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
- תשואה מצטברת 36 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
- תשואה מצטברת 60 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
באמצעות אופציה זו, ניתן לקבל אינדיקציה מדויקת וברורה לגבי מיקום קרנות הפנסיה במדרג התשואות עד 5 שנים אחורה ולהבין מי נגד מי עד לקבלת החלטה מושכלת.
לעומת זאת מערכת פנסיה נט מציגה לנו אפשרויות שונות לחלוטין ויש כאן פער משמעותי בין 2 המערכות.
חדי העין מביניכם, יבחינו שטבלת קרנות הפנסיה באתר פנסיה נט אינה מציגה תשואה מצטברת מעבר ל-12 חודשים אחרונים.
כלומר המערכת מציגה את התשואות הבאות, אותן היא מאפשרת למיין:
- תשואה מצטברת 12 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
- תשואה ממוצעת 12 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
- תשואה ממוצעת 36 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
- תשואה ממוצעת 60 חודשים אחרונים (גבוה לנמוך / נמוך לגבוה)
מכיוון שהמעבר בין תשואה ממוצעת למצטברת אינו חשבון פשוט (לדוגמה תשואה ממוצעת * 60 חודשים) ודורש נוסחה די מורכבת, אין יתרון מהותי להציג את הנתון הזה בטבלה על חשבון תשואה מצטברת.
נוסיף שבאתר לירות תמצאו גם את התשואה הממוצעת בעמוד ייעודי של הקרן יחד עם שאר הנתונים הפיננסיים שלה.
** נקודה לטובת פנסיה נט, אופי מבנה האתר מאפשר מיון של הטבלה על סמך כל אחד מהנתונים בטבלה, החל משם הקרן ועד צבירה נטו. ללא ספק יתרון משמעותי.
הבדלים נוספים בין פנסיה נט ואתר לירות
על מנת לשמור על אורך סביר למדריך, ההתמקדות הייתה בעיקר בעמוד השוואת קרנות ואופי תהליך ההשוואה. אך ישנם ניואנסים קטנים נוספים שמבדילים בין המערכות השונות וחשוב להזכיר אותם בקצרה.
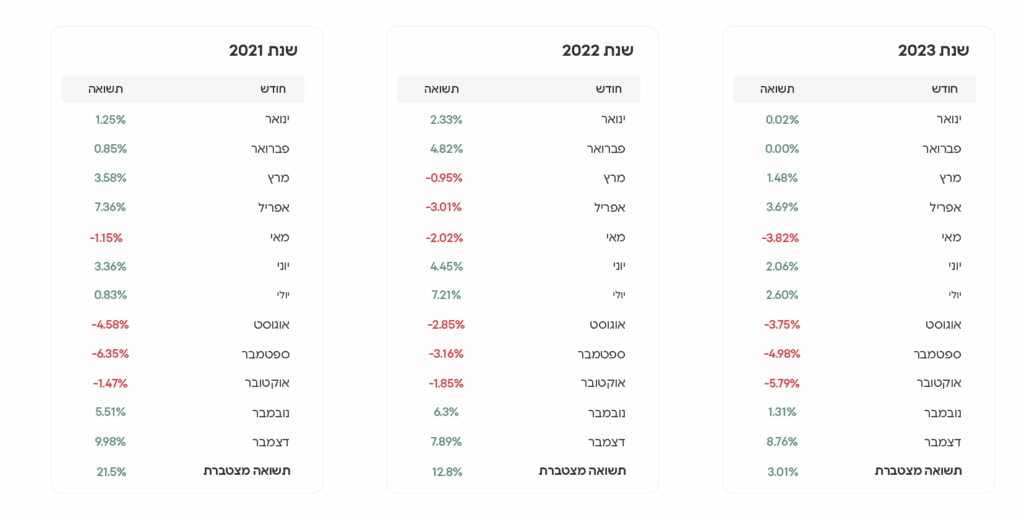
תשואות עבר
תשואות עבר הן מידע חשוב מאוד שעשוי להוסיף פרטים חיוניים ליצירת תמונת מצב כוללת. במערכת פנסיה נט אין אפשרות להגיע למידע אלא בהזנה חוזרת ונשנית של תאריכים והפקת דוחות רבים.
ב'לירות' לעומת זאת, תוכלו בקלות לבחון את נתוני העבר של כלל הקרנות לפי בחירתכם, באמצעות לחיצה על קטגוריית 'תשואות עבר'. בחינה של נתון זה משמעותית מאוד שכן בטווח הארוך, נתוני תשואות הקרן מדויקים יותר מאשר בתוצאות בחינת הטווח הקצר..
תשואה חודשית
תשואה חודשית אינה מספיקה על מנת להעיד על טיבה של קרן כזאת או אחרת, אך לא מתפקידנו לקבוע למשקיעים באלו פרמטרים הם נעזרים ולכן חשוב להציג את כל המידע הקיים.
מערכת פנסיה נט משקפת תשואה מצטברת בלבד כאשר הטווח המינימלי הוא 12 חודשים אחרונים. גם אם תיכנסו לעמוד הייעודי של קרן מסוימת תבחינו בכוכביות אדומות המסתירות את התשואה החודשית.
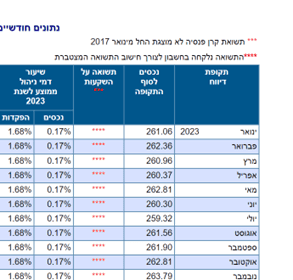
אתר לירות לעומת זאת בחר להציג את התשואות החודשיות הן בטבלה יחד עם תשואות העבר והן בגרף אשר יעזור לנו להבין האם מדובר במגמה, בתנודתיות וכדומה.
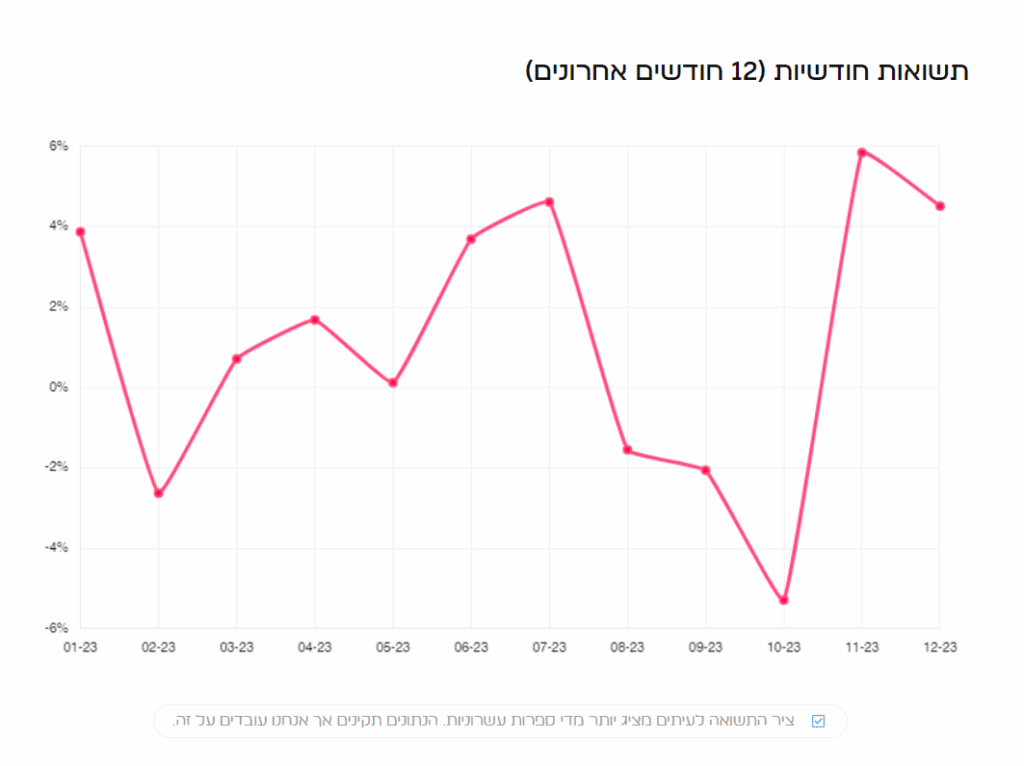
כאשר השוק במצב תנודתי, יש משקל גבוה לתשואות החודשיות של החודשים האחרונים, ולא רק לתשואה השנתית או לתשואה לתקופה ארוכה יותר. כדי להשוות בין גופים מנהלים מבחינת תשואות קרנות פנסיה לטווח קצר, סננו בלירות את הטבלה לפי גוף מנהל ומסלול דומה, ומיינו לפי תשואה חודשית או תשואה מתחילת השנה. בפנסיה נט התקופה הקצרה ביותר בדוח היא 12 חודשים, כך שהשוואה כזו אינה אפשרית שם. זכרו שתשואה לטווח קצר לבדה אינה מעידה על ביצועי הקרן לאורך זמן. את התשואות החודשיות והמצטברות של כל הקרנות, זו לצד זו, תמצאו בעמוד תשואות קרנות פנסיה.
מחשבון תשואה
משקיעים רבים רוצים להבין כיצד התשואה "נוגעת" אליהם, כלומר קל לחשוב שפער תשואה של 0.3% לא נשמע הרבה, אבל מה אם מוסיפים 0.6% דמי ניהול ומנהלים 1,300,000 שקל?
לטובת המשקיעים, אתר לירות מציע מחשבון תשואות אישי לכל קרן פנסיה, כזה שיעזור להבין כמה יכולתם להרוויח (או להפסיד) בקרן פנסיה. תוכלו לבחור מבין סכומים קבועים או להזין מספר מדויק.
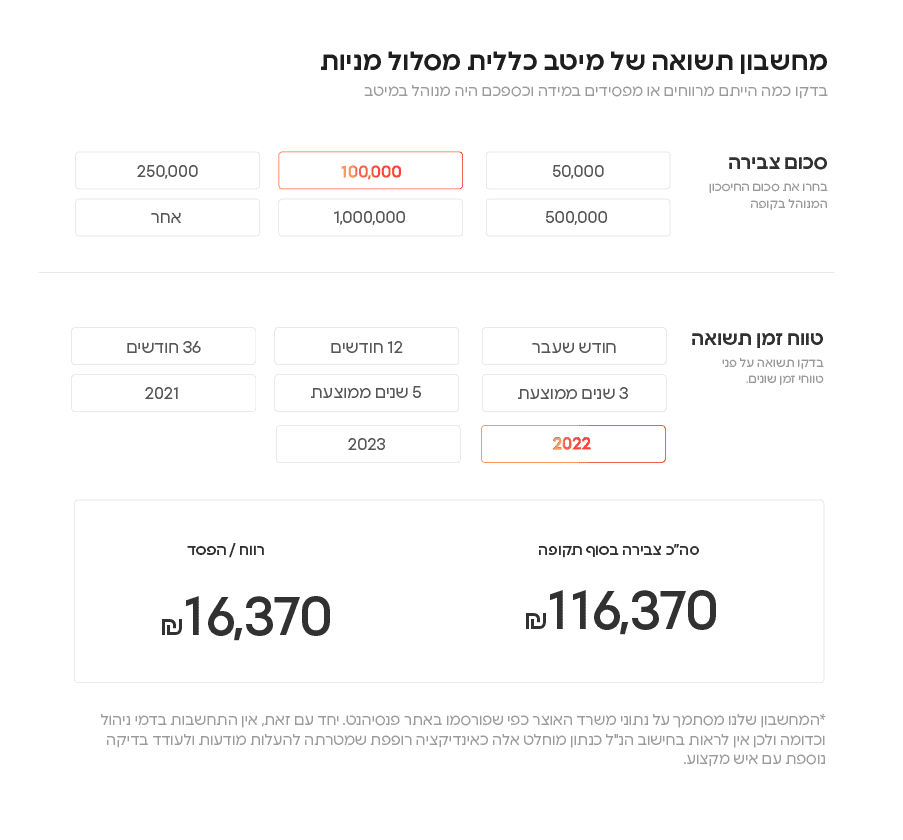
נכון לעכשיו, מערכת פנסיה נט אינה מציעה סימולטור או מחשבון תשואה כלשהו, כך שתצטרכו לבצע את החישובים באופן ידני בלבד.
מדריכי מידע למי שלא נולד לאבא סוכן ביטוח
אתר לירות שואף להעניק את הטיפול השלם והמקיף ביותר למשקיע המעוניין לבצע השוואת קרנות פנסיה. מתוך ההבנה הזאת, ומתוך שאלות ובקשות שעלו בקרב הקוראים של האתר, התווספו לאתר מדריכי מידע ייעודיים לכל מוצר (פנסיה, השתלמות וכו'.)
אתר לירות מאגד מגוון עשיר של מדריכי מידע. מדריכי מידע אלו מפשטים תהליכי השוואה מורכבים, מנגישים מונחים ומילים קשות ומאפשרים לכם להפוך למומחים בעולם הביטוחים וההשקעות בכלל ובתחום קרנות הפנסיה בפרט.
מדריכי מידע חשובים מסבירים לכם צעד אחר צעד כיצד ניתן לזהות את קרן הפנסיה הטובה ביותר עבורכם, לצד הסברים והבהרות חשובות מאוד לביצוע/אי ביצוע של פעולות נחוצות.
חוששים מהלא נודע? מבולבלים משטף המידע באתר פנסיה נט? כדי לוודא שאתם אכן בכיוון הנכון ויש בידכם קופת פנסיה רווחית ומשתלמת באמת, אנחנו ממליצים לכם לקפוץ לרגע לאתר לירות ולקבל מידע ברור, פשוט ומקצועי בנושא.
יש עם מי לדבר
מאחורי אתר לירות עומדים מומחים מקצועיים שנכונים לספק לכם מידע מקיף יותר, ספציפי יותר ומדויק יותר עבורכם באופן אישי. זה מרגיע מאוד שבכל תמיהה או בכל סימן שאלה לא פתור, ניתן להתייעץ עם מומחים בנושא ולדעת שהבחירה שלכם אכן כדאית.
מערכת פנסיה נט הממשלתית אומנם נבנתה על ידי רשות שוק ההון אך אינה מציעה עזרה או ייעוץ מקצועי.
אילו פעולות לא תוכלו לבצע בפנסיה נט?
למעשה, כמו שכבר התחלנו למנות, פנסיה נט חסרה מספר פיצ'רים שימושיים מאוד שעשויים להקשות ביותר על החוסך בבואו לבצע השוואת קרנות פנסיה מקצועית.
בפנסיה נט לא ניתן לדעת מהן תשואות העבר של הקרנות השונות, אלא אם כן תטרחו ותזינו תאריכים מדויקים במערכת להפקת מספר דוחות נפרדים – פעולה מורכבת ומסורבלת.
המערכת לא מציגה תשואה חודשית בדוחות המופקים וכן לא מדרגת את תוצאות החיפוש לפי מקום ראשון באותה קטגוריה. חיסרון נוסף המקשה על השימוש במערכת הוא העדר ציון לפי גופים מנהלים.
חוסרים אלו מצטברים לכדי חסרונות מהותיים בחיפוש אחר קרן הפנסיה המשתלמת עבורכם. שכן, בהעדר תמונת מצב מקיפה, קשה מאוד לגבש החלטה שקולה ולזהות את 'קרן הפנסיה שלכם'.
בנוסף, מדובר בהחלטה אינדיבידואלית לחלוטין, לכל לקוח מתאימה קרן פנסיה אחרת לפי פרמטרים שונים של חיפוש שכן ישנם מספר סוגים שונים של קרנות פנסיה בישראל.
ריכוז פעולות נפוצות של משקיעים
בואו נדבר רגע פנסיונית: מדריך מושגים מקצועיים
מידע נוסף שחשוב לכם לצורך השוואת קרנות פנסיה
תודו שכל תהליך השוואת קרנות הפנסיה נראה לכם כמו כאב ראש אחד גדול, ייתכן שאתם תוהים מדוע אין מסלול אחיד מומלץ לכל חוסך פוטנציאלי וחסל סדר משימות השוואה מורכבות.
אולם, בהתחשב בכך שלכל חוסך נתוני חיים ייחודיים לצד תכונות אופי שונות, אין כל סיכוי לייצר מתווה אחיד ומשתלם לכל החוסכים. חשוב לכל משתמש לבחון האם הוא מעוניין לקחת סיכון משמעותי או שהוא יהיה רגוע דווקא בקרן פנסיה במסלול סולידי, זאת לצד נתוני חיים כמו גיל, מחלות רקע, מצב אישי ועוד.
נתונים אלו ואחרים ישפיעו על הבחירה של המסלול המשתלם ויעניקו לה אופי אישי ואינדיבידואלי לחלוטין. באמצעות מערכת לירות ניתן להזין את הנתונים החשובים לכם ולבצע את פעולת ההשוואה בקלות ובצורה נעימה ונוחה ביותר על מנת להגיע לשורה תחתונה: קרן הפנסיה בעלת פוטנציאל התשואה הגבוה ביותר בפרישה בהתחשב בנתונים האישיים שלכם.
כן, בגדול כן. מערכת לירות מציעה ממשק נוח, מהיר וקל לשימוש המאפשר בדיקה זריזה של רמות התשואה השונות על פי הפרמטרים שבוחרים המשתמשים בהתאם לרמת החשיפה הרצויה, טווח התאריכים, דירוג הקרנות לפי רמת התשואה ועוד.
מומלץ לקרוא לפני ביצוע הבדיקה את מדריך ההשוואה באתר ולבצע את הפעולה שלב אחר שלב. בנוסף, מומחי 'לירות' שמחים בכל עת לתת כתף למשתמשים חדשים וותיקים ולהציע עצות טובות מתוך השטח העשויות למקסם את הבחירה ולאפשר בחירת קרן פנסיה עם הסיכויים הגבוהים ביותר להשיג את התשואה המשתלמת עבורכם כחוסכים.
בחירת קרן פנסיה שונה מבחירת כל מוצר פנסיוני אחר והיא מושתת על כיסויים ביטוחיים שונים, פיצויים, תגמולים וכן קרן משלימה לעודפי שכר.
כל אחד מסעיפי קרן הפנסיה דורש הבנה והעמקה ומחושב בצורה שונה ולכן יש לתת עליו את הדעת. נוסף על כך רצוי לבדוק ביצועי תשואות לאורך תקופה ממושכת וכן את גובה דמי הניהול.
מסיבה זו, רבים מהמבוטחים בוחרים להיעזר באיש מקצוע על מנת ללמוד את קרנות הפנסיה לעומקן ולבצע בחירה מתוך שיקול דעת אמין ומקצועי ובהתייחס לנתונים המדויקים של המבוטח, שלהם, כאמור, השפעה בלתי מבוטלת על בחירת הקרן הרלוונטית.
למרות שניתן לחשוב כי מדובר בפעולה מורכבת, הפרוצדורה כוללת מילוי טופס והודעה לגוף המנהל את קרן הפנסיה. עם זאת חשוב להבהיר כי מעבר בין קרנות פנסיה כולל השלכות שונות ומהותיות על סכום הצבירה וזכויות המבוטח ולכן יש לבצע אותו רק לאחר רכישת מודעות לתוצאות ההעברה של החיסכון הפנסיוני.
לאחר שינוי בחוקי ניוד החיסכונות הפנסיוניים ניתן לבצע איחוד והעברת קרנות פנסיה לגוף מנהל אחד עבור ניהול מרוכז ואחיד של כלל החסכונות. כך מתאפשרת הוזלה של דמי הניהול והתנהלות נוחה יותר בזמן פרישה. עם זאת, חשוב לדעת כי חוק איחוד קרנות הפנסיה חל אך ורק על הקרנות החדשות.
רבים מהחוסכים התרגלו מאז 2006 לעשות שימוש באתר המקובל של רשות שוק ההון, ביטוח וחיסכון במשרד האוצר, פנסיה נט. אולם, לירות כמערכת חדשה יותר, חדשנית יותר וקלה לשימוש מציעה חווית משתמש משופרת ומוציאה את הגולשים עם ידע רחב יותר בזמן קצר יותר.
בשורה התחתונה, באתר לירות אופציות החיפוש מתקדמות יותר לעומת פנסיה נט והמידע מדויק לא פחות. רבים מהמשתמשים של לירות רק ניסו את המערכת ומאז לא מוותרים על הממשק הכיפי ועל מהירות התגובה.
אז אם אתם מחפשים מערכת השוואת קרנות פנסיה מתקדמת, מעודכנת, מדויקת ושווה לכל משתמש, פלטפורמת לירות עונה בהחלט על הקריטריונים. בהצלחה!