תיקון 190

בשנת 2012 נכנס לתוקף מלא תיקון 190 לפקודת מס הכנסה, התיקון לחוק עורר באז משמעותי בענף ההשקעה והחיסכון הפנסיוני לגיל פרישה.

15%25%השוואת קופות גמל
לקוחות מרוצים

פטור ממס — 190 — נמצא לכם את ההתאמה הטובה ביותר

ספרו לנו קצת על עצמכם ונחזור אליכם עם הצעה מדויקת

1 / 3
מה גילך?*

משפיע על תנאי הזכאות לפטור

קצבה חודשית שאתה מקבל כיום*

קרן פנסיה, השתלמות, גמל וכדומה

היקף הנכסים המיועדים לפטור*

לחישוב הטבת המס הצפויה

תיקון 190 מאפשר לכל חוסך העומד בתנאי הסף, להפקיד כספים נזילים לקופת גמל במעמד תיקון 190 וכך להנות מכל היתרונות הכלולים בקופת הגמל לצד זמינות מלאה של הכסף.

ניהול כספים נזילים דרך תיקון 190 יוזיל משמעותית את עלויות ניהול ההשקעות בהשוואה לכל אפיק אחר, בנוסף, תיקון 190 מציע הטבת מס משמעותית, הן לחוסך עצמו והן ליורשיו.

האם תיקון 190 מהווה אלטרנטיבה עדיפה בהכרח מול תיק השקעות? ייתכן מאוד שכן, אך נדרשת בדיקה נוספת לוודא התאמה חכמה של תיקון 190 לתיק הנכסים הקיים שלכם.

אז מה זה תיקון 190 בעצם?

משרד האוצר הציג את תיקון 190 לפקודת מס הכנסה בשנת 2012 שמטרתו העיקרית הייתה לסייע לפנסיונרים להגדיל את קצבת הזקנה, שכן גובה הקצבה תשפיע באופן ניכר על איכות החיים של החוסך לאחר הפרישה לפנסיה.

תיקון 190 נועד על מנת לעלות את הכדאיות של חיסכון כספים נזילים במסגרת קופת גמל ולמעשה לעודד את האזרחים והגמלאים להפקיד כספים הוניים מתוך חשבונות העו"ש, תיקי השקעות ושאר אפיקי השקעה לקופת גמל.

יחד עם זאת, משרד האוצר דאג שתיקון 190 יאפשר משיכה בכל עת באמצעות הטבות מס משתנות, כאשר הפטור המלא ממס רווחי הון מתקבל במקרה של היוון לקצבה.

תיקון 190 לפקודת מס הכנסה נמצא כרגע בצמרת הטבות המס עבור אוכלוסיית הגמלאים ואלו העתידים להיכנס לגמלאות בעתיד הקרוב, לכן על חובתו של כל אזרח המתקרב לגיל 60, לבחון לעומק את השילוב של תיקון 190 בתיק הנכסים שלו.

היתרונות של תיקון 190

מכל הטבות המס הידועות כרגע בתחום החיסכון הפנסיוני והשקעות נזילות, לא נראה הטבה משמעותית כל כך וגדולה יותר מאשר תיקון 190, האפשרות לבצע הפקדה חד פעמית של כספים נזילים לניהול השקעות בקופת גמל עם אפשרות משיכה בניכוי מס מופחת עד כ-40%, היא בהחלט יוצאת דופן ומאז 2012, לא פורסמה כל הטבה או תיקון לחוק הדומה לתיקון 190.

יתרונות הרבים של תיקון 190 הפכו אותו לנושא החם ביותר בענף ההשקעות, אנו רואים משקיעים רבים בוחרים בתיקון 190 על פני כל אפיק השקעות אחר כגון: נדל"ן מניב או יזמי בארץ ובחו"ל, תיקי השקעות מנוהלים או עצמאים, פיקדונות בנקאים, קרנות הון סיכון, קרנות גידור ועוד.

היתרון הבולט ביותר של תיקון 190 מתייחס לפטור ממס רווחי הון, כלומר, ישנה אפשרות להפקיד את אותו סכום המנוהל בתיק השקעות לקופת גמל במעמד תיקון 190 ולהמשיך לנהל הכסף רק שהפעם הרווחים יהיו פטורים לחלוטין ממס רווחי הון.

בנוסף, ישנה אפשרות למשיכה הונית של הסכום עם תשלום חלקי של מס רווחי הון בגובה 15% על הרווח הנומינלי.

עוד בתחום המיסוי, קופת הגמל המשמשת ככלי קיבול להפקדות לתיקון 190 ולכן כל יתרונותיה המובנים של קופת הגמל חלים גם על התיקון, בין היתר נושא דחיית המס. כך שחוסך בתיקון 190 נהנה מדחיית מס לאורך כל התקופה עד לרגע בו יבחר למשוך את כספו או להוון לקצבה.

יתרון נוסף של תיקון 190 מתייחס דווקא לאיכות ניהול ההשקעות, קיימות היום אפשרויות רבות לניהול כספים במסגרת תיקון 190, הן במסלולים הסולידיים מאוד ועד רכישה של אחזקות בניירות ערך של קרנות גידור ממונפות.

כלומר פיזור ההשקעות והגמישות מקסימלית עבור החוסך אשר יכולים אף למנף ולספק תשואה חיובית עודפת על פני אפיק ההשקעה המקורי.

דוגמא לתיקון 190 בקופת גמל

הזיזו את הסליידרים לתרחיש שלכם וראו את פער המס בין מסלול רגיל לבין תיקון 190: מס רגיל על רווח ריאלי מול מס 190 על רווח נומינלי. החישוב מציג המחשה בלבד ואינו ייעוץ מס.

כמה תחסכו בעזרת תיקון 190?
הזיזו את הסליידרים — החישוב מתעדכן בזמן אמת
₪500,000
₪10,000₪2,000,000
6.0%
1%12%
2.0%
0%8%
רווח נומינלי: ₪30,000
רווח ריאלי משוער אחרי אינפלציה: ₪19,608
מסלול רגיל
₪4,902
עם תיקון 190
₪4,500
אפשרות קצבה: בקבלת הכספים כקצבה חודשית, ייתכן 0% מס על הקצבה בכפוף לתנאים. החישוב כאן מתייחס למשיכה הונית בלבד.
חוסכים השנה
₪402
במס שלא תשלמו על הרווח
במצטבר ל‑10 שנים
₪4,020
בהנחה שהרווח השנתי יישאר זהה (תרחיש מצטבר פשוט)
חישוב הדגמה בלבד. לא מהווה ייעוץ פיננסי או מס. הסכומים בפועל תלויים בתשואה, באינפלציה, בגיל, באופן המשיכה ובתנאים האישיים.

פיזור סיכונים וגיוון השקעות

קופת גמל תיקון 190 בשונה מתיק השקעות, חשופה להשקעות מכל סוג: נכסים לא סחירים, נדל"ן מניב, הלוואות מדינה, קרנות השקעה וכו').

עלויות ניהול השקעות מזעריות

בהשוואה לכל אפיק השקעה אחר, קופת גמל בתיקון 190 נחשבת לאופציה הזולה ביותר למשקיע. (גובה דמי ניהול ממוצע של 0.5% לשנה).

בנושא ירושה, תיקון 190 מחדש מעט את החוקים ומוסיף אפשרות שהפכה למקצוע שלם המכונה "תכנון ירושה" , תיקון 190 מאפשר ליורשים להנות מהתנאים והיתרונות של תיקון 190 גם בעת מעבר הקופה ליורשים.

כלומר, היורשים יוכלו למשוך את כל הסכום שנצבר בקופה ללא תשלום מס רווחי הון בכלל, זאת במקרה שהעמית נפטר לפני גיל 75. אך במידה והעמית נפטר לאחר גיל 75, ידרשו היורשים לשלם 15% נומינאלי. כך או כך, הפך תיקון 190 לכלי פנטסטי בתכנון ירושה עתידית בגילאים מתקדמים.

אפשרויות מינוף והלוואה בתיקון 190 ניתנים בתנאים אטרקטיביים, כך ניתן לקבל הלוואה בתנאי גרייס (תשלום ריבית בלבד למספר שנים) ולמנף את סכום הכסף לקופת גמל נוספת. זהו כמובן יתרון עצום אל מול אפיקי השקעה לא סחירים כגון קרנות נדל"ן אשר לא מעניקות הלוואות בכלל.

הפקדה לקופת גמל תיקון 190

הפקדה לקופת גמל במעמד תיקון 190 יכולה להתבצע במגוון דרכים, אך רק לפני, יש לוודא מספר פרמטרים שיכולים להשפיע על אופן ההפקדה.

ראשית יש לוודא התאמה וזכאות לתיקון 190, שכן, הפקדה לקופת גמל במעמד תיקון 190 אינה שונה בהרבה מהפקדה לקופת גמל רגילה. כלומר, עד לרגע הוכחה (בעזרת מסמכים ואישור פקיד שומה) של זכאות להטבות המס לפי תיקון 190, קופת הגמל תישאר לא נזילה.

לכן, במידה ובחרתם לבצע הפקדה לתיקון 190, וודאו מראש שאתם עונים על הקריטריונים השונים כך שכספכם לא "יישאר" בבית ההשקעות או חברת הביטוח לטובת קצבה עתידית.

אופן ההפקדה בפועל די גמיש ומאפשר הפקדות חד פעמיות ומזדמנות, תוכלו לבצע הפקדה על ידי העברה בנקאית (רגילה או העברת זהב) או לחלופין למסור צ'ק למשרדי בית ההשקעות או חברת הביטוח.

בכל דרך שתבחרו, אנא וודאו שתשמרו את האסמכתא של הבנק ושלחו לגוף המנהל כך שיוכל להתאים את ההעברה לקופה הנכונה על שמכם.

תיקון 190 קופת גמל

תיקון 190 אינו מוצר פנסיוני, אלה הטבת מס המתייחסת אך ורק לרגע משיכת כספים מקופת גמל. משקיעים רבים מבצעים הפרדה בין תיקון 190 לשאר המוצרים הפנסיונים כגון קרן השתלמות, ביטוח מנהלים, גמל וכדומה.

אך, תיקון 190 קופת גמל מתייחס לקופת גמל רגילה, נזילה או לא, אשר העמית (בעל הקופה) עומד בתנאי זכאות שונים (גיל וקצבה משמעותית משולמת) ולכן הוא רשאי לבצע משיכה של הכספים, באופן חד פעמי בתשלום מס מופחת או כקצבה חודשית פטורה לחלוטין ממס רווחי הון.

לא ניתן לממש את הטבת המס תיקון 190 עם מוצרים אחרים כגון קרן השתלמות, קרן פנסיה או ביטוח מנהלים.

תיקון 190 חסרונות

היתרונות הרבים של תיקון 190 מהווים מגדלור המושך משקיעים רבים להפקיד את כספם בקופות הגמל בתקווה למשוך את הכספים בעתיד עם הטבת מס. אך לתיקון 190, כמו לכל דבר בחיים, יש גם חסרונות וחשוב להכיר אותם.

החיסרון הראשון מתייחס דווקא להטבת המס, כאמור במסגרת תיקון 190, משיכת הכספים באופן חד פעמי ידרוש מהעמית לשלם 15% על הרווח הנומינלי (רווח כולל אינפלציה) בשונה מ25% מהרווח הריאלי כנהוג.

בחישוב רווח נומינלי חייבים לקחת בחשבון את גובה האינפלציה ולכן במידה ויש עלייה חדה באינפלציה, כדאיות הטבת המס של תיקון 190 יכולה לרדת באופן דרסטי. לכן יש יחס הפוך בין אינפלציה לתיקון 190.

חיסרון נוסף מתייחס דווקא לנזילות הכסף, בכל שנת מס, יידרש מכל חוסך אשר מפקיד לקופת גמל בתיקון 190 להוון 34,000 ₪ לקצבה. זהו סכום וודאי שנשאר בקופת הגמל כקצבה עתידית ולא יהיה ניתן למשוך אותו. למעט מקרים חריגים שמקבלים אישור פרטני של פקיד שומה של מס הכנסה אך זה לא וודאי ולכן אין להסתמך על כך.

אותו סכום של 34,000 ₪ נדרש בכל הפקדה שנתית לתיקון 190, כלומר, במידה וביצעתם 2 הפקדות שונות לתיקון 190 באותה שנת מס, 34,000 ₪ מההפקדה הראשונה יינעלו לקצבה. אך במידה וביצעתם 2 הפקדות, אחת בכל שנת מס שונה, תדרשו לנעול 68,000 ₪ במצטבר לקצבה. לכן לתזמון ההפקדה לתיקון 190 יש חשיבות רבה מאוד.

החיסרון המשמעותי האחרון דווקא פונה לקהל החוסכים בעלי קצבה אשר נמוכה במעט מהקצבה הנדרשת לתיקון 190, כלומר, במידה ותנאי מס הכנסה לקצבה מזערית של 4,500 ₪ ואותו חוסך בעל קצבה עתידית משוערת של 4,400 ₪, אותו אדם יידרש לרכוש קצבה מיידית בגובה של 100 ₪ על מנת להיות זכאי לתיקון 190.

אלו מקרים "קלים" בהם הקצבה ידועה ויש אפשרות לרכוש קצבה מיידית, אך חוסכים בגילאי 50 ומעלה, עדיין נמצאים בחוסר וודאות לגבי גובה הקצבה העתידית שלהם ומכאן ישנו חשש האם להפקיד בכלל לתיקון 190.

חסרונות נוספים לתיקון 190 מצויים במגוון נושאים אך יש לשייך אותם בהתאם לכל עמית ולתיק הנכסים הקיים שלו.

תיקון 190 — שאלות נפוצות

כתבות בנושא הטבות מס

כתבות בנושא הטבות מס

כל הכתבות
מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הוןהטבות מס

מענק פרישה: פריסת מס או תשלום חד פעמי? המדריך שיחסוך לכם הון

הרגע הגדול הגיע, וקיבלתם מענק פרישה משמעותי. אבל רגע לפני שאתם מתכננים את חופשת החלומות, יש שאלה קריטית שצריך לענות עליה: איך מתמודדים עם מס ההכנסה הגבוה? גלו איך החלטה אחת פשוטה יכולה להשאיר אצלכם הרבה יותר כסף בכיס.

4 דק׳ קריאה
תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאיהטבות מס

תיקון 190: המדריך המלא להשוואה מול פוליסת חיסכון, תיק השקעות ופיקדון בנקאי

שוקלים להפקיד כספים נזילים לקופת גמל לפי תיקון 190? אתם לא לבד. אבל לפני שקופצים למים, חשוב להבין איך הוא עומד בתחרות מול האפשרויות האחרות. הכנו לכם השוואה חזיתית וברורה שתעזור לכם להחליט מה הכי נכון לכסף שלכם.
4 דק׳ קריאה
תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)הטבות מס

תיקון 190: זה אמיתי, זה בחוק, וככה זה חוסך לכם כסף (המדריך לספקן)

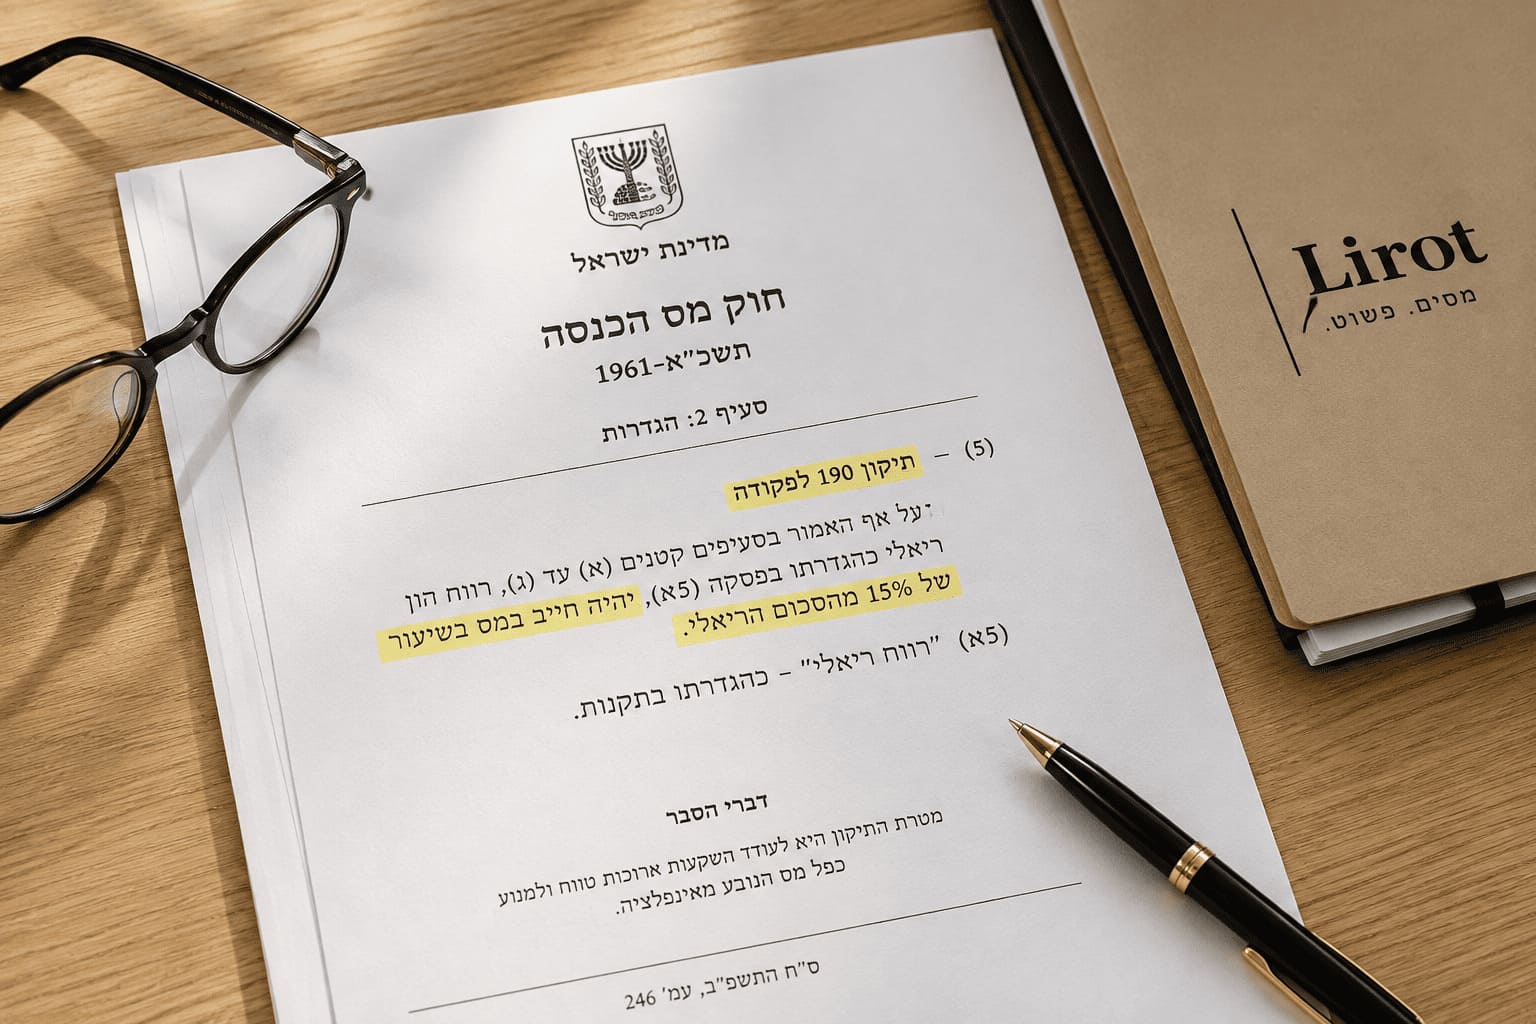
שמעתם מחבר או מיועץ על "תיקון 190" והרגשתם שזה נשמע טוב מדי? אתם לא לבד. הרעיון של הטבת מס כל כך משמעותית נשמע כמו משהו שיש בו קאטצ'. במדריך הזה לא ננסה למכור לכם כלום, רק להראות לכם את העובדות, את סעיף החוק המקורי, ולהסביר בצורה הכי פשוטה שיש למה זה אמיתי, חוקי, ואיך זה עובד.
5 דק׳ קריאה
לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)הטבות מס

לא עומדים בתנאים לתיקון 190? כך תוכלו להיות זכאים (ובגדול)

התנאים הנוקשים של תיקון 190 גורמים לרבים לחשוב שהם מחוץ למשחק. אבל מה אם נגיד לכם שיש דרכים חוקיות ויצירתיות "להגמיש" את הכללים ולהנות מהטבות המס? בואו נפרק את זה.
4 דק׳ קריאה
סעיף 9א לפקודת מס הכנסה: המדריך המלא להטבת המס (שכולם מכירים בתור תיקון 190)הטבות מס

סעיף 9א לפקודת מס הכנסה: המדריך המלא להטבת המס (שכולם מכירים בתור תיקון 190)

שמעתם פעם על "סעיף 9א" ותהיתם במה מדובר? אתם לא לבד. הסעיף הזה הוא למעשה הבסיס החוקי לאחת מהטבות המס האטרקטיביות ביותר לגמלאים בישראל, הידועה יותר בכינוי "תיקון 190". בואו נעשה סדר אחת ולתמיד.
4 דק׳ קריאה
תיקון 190: הצד האפל שאף אחד לא מדבר עליו (ומתי הוא טעות יקרה)הטבות מס

תיקון 190: הצד האפל שאף אחד לא מדבר עליו (ומתי הוא טעות יקרה)

שמעתם על תיקון 190 מכל כיוון. קוראים לו "הטבת המס הטובה בישראל" ו"פתרון הזהב לגיל השלישי". אבל האם יכול להיות שמאחורי כל הזוהר מסתתרות כמה מלכודות שכדאי להכיר? בואו נדבר על המקרים שבהם הבחירה בתיקון 190 עלולה להיות דווקא החלטה פיננסית לא נכונה.

5 דק׳ קריאה
לקוחות מרוצים

פטור ממס על הקופת גמל — נמצא לכם את ההתאמה הטובה ביותר

ספרו לנו קצת על עצמכם ונחזור אליכם עם הצעה מדויקת

1 / 3
מה גילך?*

משפיע על תנאי הזכאות לפטור

קצבה חודשית שאתה מקבל כיום*

קרן פנסיה, השתלמות, גמל וכדומה

היקף הנכסים המיועדים לפטור*

לחישוב הטבת המס הצפויה